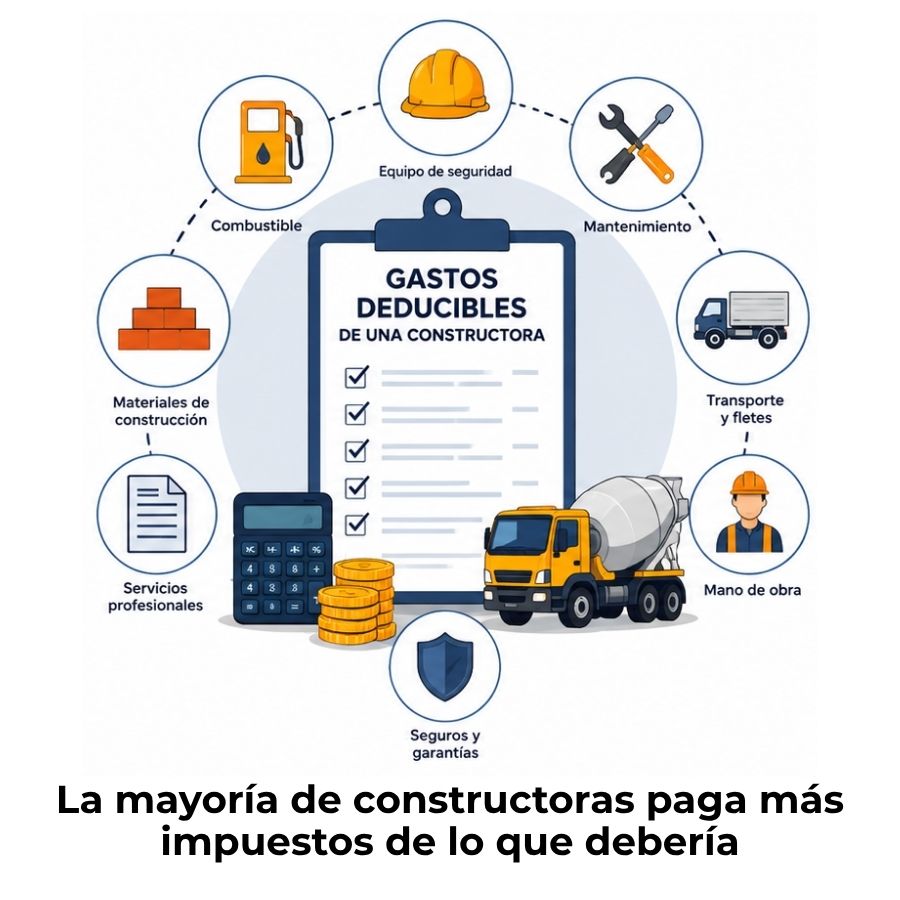
Los gastos deducibles de una constructora son todos aquellos desembolsos relacionados directamente con su actividad —materiales, mano de obra, maquinaria, honorarios, permisos— que la ley permite restar de los ingresos para calcular el impuesto a la renta. Conocerlos bien y documentarlos correctamente es lo que determina cuánto terminas pagando al fisco.
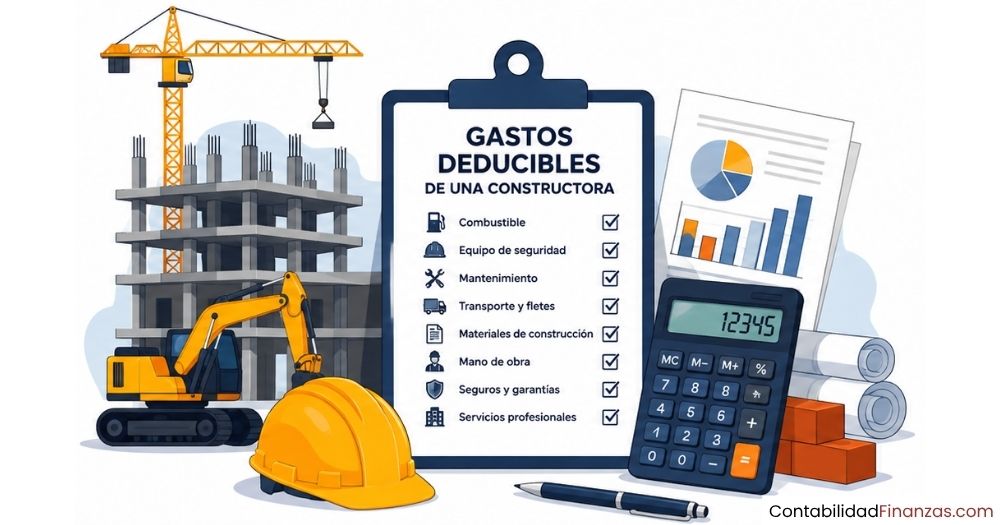
¿Qué son los gastos deducibles en una constructora?
Cuando una constructora cierra su ejercicio fiscal, no paga impuestos sobre todo el dinero que ingresó, sino sobre la diferencia entre sus ingresos y los gastos que la ley le permite restar. A esos gastos autorizados se les llama gastos deducibles, y representan una de las herramientas fiscales más importantes que tiene el sector de la construcción para reducir su carga tributaria de forma legal.
Para que un gasto sea deducible, no basta con haberlo pagado. La legislación exige que tenga una relación directa con la generación de ingresos de la empresa, que esté correctamente documentado y que cumpla con todos los requisitos formales que establece la norma fiscal aplicable en cada país. Entender esto desde el principio evita confusiones costosas.
Diferencia entre costo directo y gasto deducible
En contabilidad de la construcción se habla de dos categorías que a veces se confunden: los costos directos y los gastos deducibles. Los costos directos son los que se pueden atribuir sin duda a una obra específica: el cemento, la varilla, la mano de obra que trabaja en ese proyecto. Los gastos deducibles son una categoría más amplia que incluye también desembolsos indirectos, administrativos y financieros que la ley permite restar.
No todos los costos directos se deducen de la misma manera ni en el mismo momento. Algunos se reconocen cuando la obra genera el ingreso correspondiente, no cuando se pagan. Por eso es tan importante llevar un registro separado por proyecto desde el inicio, porque mezclar gastos de distintas obras complica la contabilidad y puede hacer que pierdas deducciones a las que tienes derecho.
¿Qué relación tienen con el impuesto a la renta?
El impuesto a la renta o impuesto sobre la renta (ISR, según el país) se calcula sobre la utilidad fiscal de la empresa, no sobre sus ingresos brutos. Esa utilidad es el resultado de restar a los ingresos todos los gastos que la ley autoriza deducir. Si una constructora no aprovecha sus deducciones, declara una utilidad mayor de la real y termina pagando más impuestos de los que le corresponden.
Además de conocer bien los impuestos en la construcción que aplican sobre los ingresos, también conviene considerar el impacto del IVA en la construcción, que se recupera en forma de crédito fiscal cuando los gastos tienen factura y cumplen los requisitos que exige la autoridad. Ambos frentes están conectados: una buena gestión de los gastos deducibles mejora la posición tributaria de la empresa en los dos ámbitos al mismo tiempo.
Gastos deducibles directos de una constructora
Los gastos directos son los más fáciles de identificar porque tienen una vinculación evidente con la ejecución de la obra. Son los primeros que debe documentar cualquier constructora, y los que el fisco revisa con más detalle precisamente porque representan los montos más altos dentro del presupuesto de un proyecto.
Materiales de construcción
Los materiales son, normalmente, el rubro de mayor peso dentro del costo de una obra. Cemento, varilla, tabique, madera, pintura, tuberías, cables y todo lo que se incorpora físicamente al proyecto son gastos deducibles siempre que estén respaldados por una factura válida emitida por un proveedor registrado ante la autoridad fiscal. Comprar materiales sin factura por conseguir un precio más bajo es un error que suele salir más caro de lo que parece.
También se pueden deducir los costos de transporte y entrega de materiales al sitio de obra, siempre que exista un comprobante que los sustente. Cada peso que entra en la obra sin respaldo documental es un peso que no podrás restar al momento de declarar.
Mano de obra y salarios
Los salarios de los trabajadores que participan directamente en la ejecución de la obra son deducibles, junto con las cuotas patronales al sistema de seguridad social, las prestaciones laborales obligatorias y los pagos por concepto de horas extras correctamente documentadas. Para que este gasto sea aceptado por el fisco, la nómina debe estar debidamente registrada y las retenciones correspondientes deben haberse enterado en tiempo y forma.
Los uniformes, la ropa de trabajo con características de seguridad y la capacitación técnica del personal también pueden incluirse dentro de los gastos deducibles, siempre que estén vinculados al proyecto y cuenten con el soporte fiscal correspondiente. La formalidad en el manejo de la nómina no solo es una obligación laboral, sino también una herramienta fiscal.
Maquinaria, equipo y herramientas
La maquinaria y el equipo de construcción pueden deducirse de dos formas distintas según cómo se adquieran. Si la constructora renta la maquinaria, el gasto de arrendamiento es deducible en el período en que se paga, con la factura correspondiente. Si la compra, el costo no se deduce de una sola vez, sino a través de la depreciación fiscal, que distribuye el valor del activo a lo largo de su vida útil.
Además del equipo en sí, son deducibles los gastos de combustible utilizados en la obra, el mantenimiento y las reparaciones del equipo, los seguros que lo amparan y la herramienta menor que se consume durante el proyecto. Todos estos conceptos deben estar facturados correctamente para que el fisco los reconozca.
Gastos deducibles indirectos y administrativos
Más allá de lo que ocurre directamente en la obra, una constructora incurre en otro tipo de gastos que también tienen relación con su actividad productora de ingresos. Estos gastos indirectos y administrativos son igualmente deducibles, aunque su vínculo con cada proyecto específico sea menos evidente y requiera una justificación más detallada.
Servicios profesionales y honorarios técnicos
Los honorarios pagados a arquitectos, ingenieros civiles, diseñadores estructurales, supervisores de obra y demás profesionales que intervienen en el proyecto son gastos deducibles cuando están vinculados a una actividad generadora de ingresos. Para que la deducción proceda, el profesional debe emitir su factura con todos los requisitos fiscales y, en muchos casos, la constructora debe retener el impuesto correspondiente al momento del pago.
Los estudios previos que se contratan antes de iniciar la obra, como la mecánica de suelos y los trabajos topográficos, también califican como gastos deducibles. Estos se consideran gastos preoperativos del proyecto y deben quedar documentados con el contrato de servicios y la factura respectiva.
Permisos, licencias y trámites oficiales
Antes de que empiece cualquier obra, la constructora debe gestionar una serie de permisos ante las autoridades municipales, estatales o nacionales. Los gastos asociados a la obtención de licencias de construcción, permisos de uso de suelo y certificaciones ambientales son deducibles cuando forman parte de una actividad empresarial, porque son necesarios para que la empresa pueda operar y generar ingresos.
Para deducir estos gastos, es importante conservar tanto el comprobante de pago como el documento oficial que acredita el permiso o la licencia obtenida. En algunos casos, los derechos de trámite se pagan directamente a una institución gubernamental que no siempre emite una factura en el formato que el fisco exige: verifica con tu asesor cómo documentarlo correctamente.
Gastos financieros e intereses de préstamos
Cuando una constructora financia parte de sus proyectos mediante créditos bancarios o préstamos de otra naturaleza, los intereses generados por esos financiamientos son deducibles, siempre que el préstamo esté efectivamente destinado a la actividad de la empresa y no a fines personales. La deducibilidad de los intereses está condicionada al cumplimiento de ciertas reglas de capitalización y al registro contable correcto de la deuda.
También pueden deducirse las comisiones bancarias por manejo de cuentas vinculadas a la operación del negocio y los gastos por servicios financieros que se contraten para administrar los recursos de la empresa. Como en todos los demás rubros, la factura o el estado de cuenta que respalde el gasto es indispensable.
Gastos indirectos y administrativos más comunes en constructoras:
- Honorarios de profesionales: Arquitectos, ingenieros, supervisores y consultores vinculados al proyecto.
- Estudios previos: Mecánica de suelos, topografía y levantamientos técnicos preoperativos.
- Permisos y licencias: Trámites ante autoridades municipales, estatales o nacionales necesarios para operar.
- Gastos de oficina: Renta del local, papelería, servicios y equipo de cómputo administrativo.
- Intereses de financiamiento: Créditos bancarios destinados a financiar proyectos o capital de trabajo.
- Publicidad y marketing: Gastos de promoción comercial directamente relacionados con la actividad constructora.
- Gastos de seguridad: Equipo de protección personal, señalización y servicios de seguridad en obra.
Subcontratación: ¿cuándo es deducible?
La subcontratación es una práctica habitual en el sector de la construcción. Cuando una constructora principal contrata a una empresa especializada para que ejecute una parte de la obra —instalaciones eléctricas, plomería, acabados, estructuras metálicas— ese costo es deducible. Sin embargo, la autoridad fiscal revisa con especial cuidado estas operaciones, porque han sido utilizadas históricamente para simular gastos que no corresponden a actividades reales.
Para que el gasto por subcontratación sea válido, la empresa subcontratada debe estar correctamente registrada ante las autoridades, emitir su factura con todos los requisitos y demostrar que efectivamente prestó el servicio. La materialidad es clave: el fisco puede pedir contratos, bitácoras de avance, fotografías, listas de personal y evidencias físicas que acrediten que el trabajo realmente se realizó.
Además, en muchos países la legislación exige que la constructora principal verifique que sus subcontratistas están al corriente en el pago de sus obligaciones fiscales y laborales. Si el subcontratista tiene problemas con el fisco, eso puede afectar la deducibilidad del gasto para la empresa que lo contrató. Verifica siempre el estatus fiscal de tus proveedores antes de cerrar cualquier contrato.
Requisitos para que un gasto sea deducible
No basta con pagar y guardar la factura. La legislación fiscal establece una serie de condiciones que cada gasto debe cumplir para ser reconocido como deducible. Conocer estos requisitos con anticipación es lo que separa a una constructora que aprovecha bien sus deducciones de una que termina pagando más impuestos de los necesarios.
Documentación y soporte fiscal obligatorio
El primer pilar de cualquier deducción es el comprobante fiscal. En la mayoría de los países de habla hispana, esto significa una factura electrónica emitida por un proveedor debidamente registrado ante la autoridad tributaria, con todos los datos del emisor, el receptor, la descripción del bien o servicio, el monto y los impuestos correspondientes. Sin este comprobante, el gasto no existe fiscalmente, aunque el dinero haya salido de la cuenta bancaria de la empresa.
Pero la factura sola tampoco es suficiente. Para gastos de mayor cuantía, el fisco puede requerir contratos, bitácoras de obra, fotografías, listas de asistencia del personal o reportes de avance que acrediten que la operación fue real. Armar un expediente completo por cada proyecto es una práctica que protege a la constructora ante cualquier revisión.
Materialidad y razón de negocios
Dos conceptos que las autoridades fiscales aplican con creciente frecuencia son la materialidad y la razón de negocios. La materialidad exige demostrar que el bien o servicio que se pagó realmente se recibió y se utilizó en la actividad de la empresa. La razón de negocios implica que la operación tenía un propósito económico real, más allá de simplemente reducir impuestos.
Una subcontratación sin contrato escrito, sin evidencia de trabajo realizado y sin personal identificable en obra es una operación que puede ser rechazada por falta de materialidad. Del mismo modo, un gasto que no tiene ninguna explicación lógica dentro de la operación de una constructora puede ser cuestionado por falta de razón de negocios. Documentar la lógica detrás de cada gasto importante es tan necesario como guardar la factura.
¿Qué gastos no puede deducir una constructora?
Así como la ley permite deducir una larga lista de gastos, también establece explícitamente qué desembolsos no califican como deducibles, aunque estén relacionados de alguna manera con la empresa. Conocer estos límites es igual de importante que conocer las deducciones permitidas, porque intentar deducir un gasto no autorizado puede desencadenar problemas con el fisco.
Gastos que generalmente no son deducibles en una constructora:
- Gastos personales del dueño o socios: Viajes, consumos o compras que no tienen relación con la actividad de la empresa.
- Multas y recargos fiscales: Las sanciones que impone la autoridad tributaria no se pueden restar como gasto deducible.
- Gastos sin factura o sin soporte: Cualquier pago que no cuente con comprobante fiscal válido no puede deducirse, independientemente de su naturaleza.
- Donativos a particulares sin registro oficial: Solo los donativos a instituciones autorizadas por el fisco tienen tratamiento deducible.
- Gastos de ejercicios anteriores fuera del plazo: Los gastos de períodos fiscales ya cerrados que no se contabilizaron en su momento tienen restricciones importantes.
- Pagos a proveedores con problemas ante el fisco: Si la autoridad ha marcado a un proveedor como no localizado o inexistente, sus facturas pueden ser rechazadas.
La línea entre un gasto deducible y uno que no lo es a veces es delgada. Por ejemplo, un vehículo de la empresa puede ser deducible si se usa en obra, pero si se comprueba que principalmente se destina al uso personal del propietario, la deducción puede ser rechazada parcial o totalmente. El criterio siempre es la vinculación real del gasto con la actividad generadora de ingresos.
Estimación de deducciones por obra: opción especial del sector
El sector de la construcción tiene una particularidad que complica su contabilidad: los proyectos pueden durar varios años y los ingresos muchas veces llegan en forma de anticipos, antes de que los costos reales se hayan ejecutado en su totalidad. Esta asimetría entre ingresos y gastos puede generar una utilidad fiscal artificial que no refleja la realidad económica del proyecto.
Para resolver esto, la legislación de varios países contempla un mecanismo de estimación de deducciones que permite a las constructoras aplicar un porcentaje estimado de sus costos en el mismo período en que reconocen el ingreso, aunque los gastos reales no se hayan ejecutado todavía. Esta opción requiere presentar un aviso formal ante la autoridad fiscal y llevar un control preciso por cada obra.
Al cierre del ejercicio o al término de la obra, la constructora debe calcular el factor de deducción total real y compararlo con el estimado que aplicó. Si existe una diferencia, la empresa debe cubrir la actualización y los recargos correspondientes. Este mecanismo es una ventaja fiscal importante, pero exige disciplina contable y asesoría especializada para evitar contingencias.
Es relevante aclarar que dentro de la estimación de deducciones no se incluyen todos los tipos de gastos: la deducción de inversiones en activos, los salarios directos, los gastos de operación y los gastos financieros quedan fuera de este mecanismo y se deducen conforme a las reglas generales. Comprender bien la contabilidad de la construcción es indispensable para aplicar correctamente este beneficio sin cometer errores que después resulten costosos.
Dentro del régimen tributario de la construcción existen disposiciones específicas que regulan cómo y cuándo las constructoras pueden aplicar estas deducciones estimadas. Cada país tiene sus propias normas, y en algunos casos las reglas varían según el tipo de obra o el tamaño de la empresa, por lo que siempre conviene revisar la legislación vigente con un contador especializado en el sector.
Preguntas frecuentes
¿Qué son los gastos deducibles de una constructora?
Los gastos deducibles de una constructora son todos los desembolsos que la ley fiscal permite restar de los ingresos de la empresa para calcular la base sobre la que se pagan impuestos. Incluyen materiales de construcción, salarios del personal de obra, renta o depreciación de maquinaria, honorarios de profesionales, permisos, licencias y gastos financieros vinculados a la actividad, siempre que estén debidamente documentados con los comprobantes fiscales que exige la autoridad tributaria.
¿Los salarios de los trabajadores de obra son deducibles?
Sí, los salarios de los trabajadores que participan directamente en la ejecución de la obra son gastos deducibles. Para que procedan, la nómina debe estar registrada formalmente, las cuotas de seguridad social deben pagarse al corriente y las retenciones de impuesto sobre la renta del trabajador deben enterarse en los plazos que establece la ley. Un trabajador contratado de forma informal, sin nómina ni seguridad social, genera un gasto que el fisco puede rechazar aunque el pago sea real.
¿La compra de terrenos es un gasto deducible para una constructora?
La adquisición de terrenos no se deduce como un gasto en el sentido tradicional, porque los terrenos no se deprecian ni se consumen en la actividad. Sin embargo, para las constructoras y desarrolladores inmobiliarios, el costo del terreno forma parte del costo total del inmueble que se construye para la venta, y puede recuperarse fiscalmente cuando ese inmueble se enajene, como parte del costo de lo vendido. El tratamiento específico depende del régimen fiscal y del tipo de proyecto que se desarrolle.
¿Qué documentos necesita una constructora para deducir un gasto?
El documento principal es la factura electrónica emitida por el proveedor o prestador de servicios, con todos los datos fiscales requeridos por la autoridad. Para gastos de mayor cuantía o servicios subcontratados, también se recomienda conservar el contrato firmado, las bitácoras de obra, los reportes de avance, las fotografías que acrediten el trabajo realizado y los comprobantes de pago bancario. El conjunto de estos documentos forma la evidencia de materialidad que protege a la empresa ante una revisión fiscal.
¿La renta de maquinaria pesada es deducible?
Sí, la renta de maquinaria pesada —grúas, excavadoras, montacargas, mezcladoras y equipo similar— es un gasto deducible cuando se utiliza en la obra y el arrendador emite la factura correspondiente. El contrato de arrendamiento debe especificar el equipo rentado, el período y el monto, y el pago debe realizarse por medios bancarios cuando supere el límite establecido por la ley. La empresa que arrienda el equipo debe estar registrada ante el fisco para que la deducción sea válida.
¿Los gastos de seguridad e higiene en obra son deducibles?
Sí, los gastos relacionados con la seguridad e higiene en obra son deducibles. Esto incluye la compra de equipo de protección personal como cascos, guantes, arneses y botas de seguridad, la señalización en el sitio de trabajo, la capacitación en prevención de riesgos y los servicios médicos vinculados a la actividad. Además de su deducibilidad fiscal, estos gastos son obligaciones legales que las constructoras deben cumplir para proteger a sus trabajadores y evitar sanciones laborales.
¿Qué pasa si una constructora deduce un gasto sin factura?
Si la autoridad detecta en una revisión que la constructora dedujo gastos sin el comprobante fiscal correspondiente, puede rechazar esas deducciones y reliquidar el impuesto que se dejó de pagar, más actualizaciones y recargos por el tiempo transcurrido. En casos graves, donde se compruebe que se simularon gastos para reducir artificialmente la carga fiscal, pueden aplicarse sanciones económicas adicionales e incluso consecuencias penales. Por eso, la disciplina documental no es opcional: es la base de una fiscalidad sana dentro de la empresa.
Conclusión
Los gastos deducibles de una constructora abarcan desde los materiales y la mano de obra hasta los honorarios profesionales, los permisos, los intereses financieros y la maquinaria. Todos tienen en común una condición: su vínculo real con la actividad generadora de ingresos y el respaldo documental que exige la ley. Entender qué puedes deducir y qué no te permite tomar decisiones más informadas al momento de gestionar los recursos de tu empresa.
La diferencia entre una constructora que paga lo justo y una que paga de más no siempre está en el tamaño del negocio, sino en la calidad de su contabilidad y en el cuidado con el que documenta cada operación. Llevar un registro ordenado por proyecto, exigir factura a todos los proveedores y verificar el estatus fiscal de tus subcontratistas son acciones concretas que puedes aplicar desde hoy mismo para mejorar tu posición tributaria.
Si quieres seguir profundizando en estos temas, en este sitio web encontrarás más contenido sobre fiscalidad, contabilidad y aspectos financieros específicos del sector de la construcción. Cada concepto que entiendas bien es una herramienta más para gestionar tu constructora con mayor solidez y tomar decisiones con más criterio.
También te puede interesar:
Régimen tributario de la construcción

El avance físico de una obra
Estados financieros de una constructora
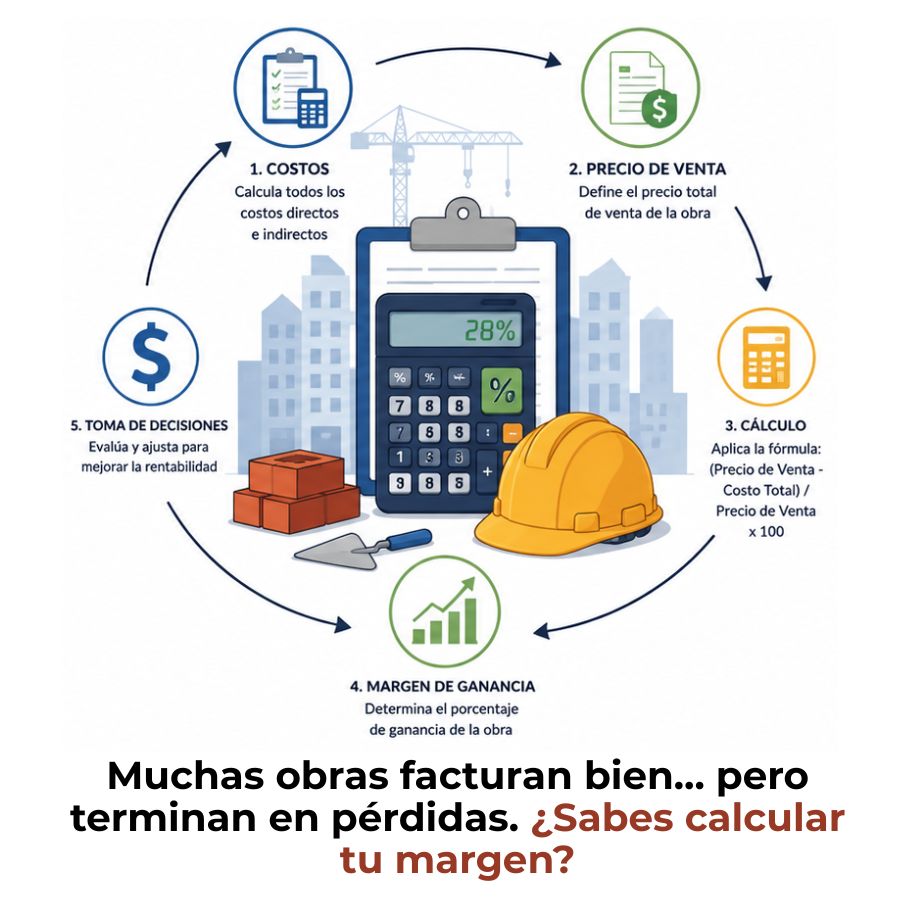
¿Cómo calcular el margen de ganancia de una obra?

Diferencias contables entre obra pública y obra privada
Contabilización de la compra de terrenos para construir

¿Cómo se distribuyen los gastos indirectos entre obras?