Cada vez que una empresa constructora recibe materiales sin pagar en ese momento, ocurre algo que no todo el mundo registra bien: nace una obligación contable. No en el banco, no en el efectivo, sino en los libros. Entender dónde y cómo anotar esa operación es el primer paso para llevar un control de costos que realmente funcione en obra.
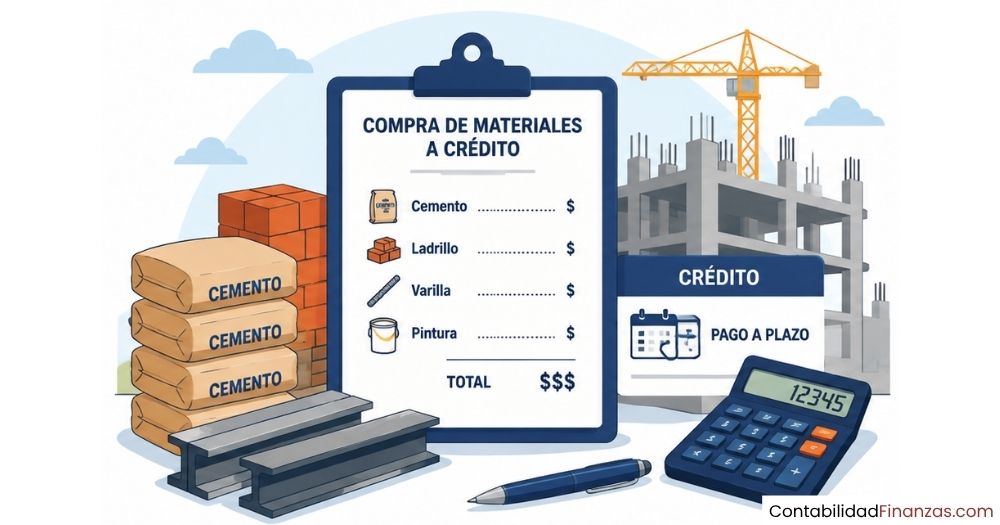
¿Qué es una compra de materiales a crédito en construcción?
En el sector de la construcción, comprar a crédito significa que la empresa recibe los materiales —cemento, varillas, madera, tuberías— y acuerda pagarlos después. El proveedor entrega la factura, pero el dinero no sale todavía. Lo que sí ocurre de inmediato es que nace una obligación: una deuda real que debe quedar reflejada en los libros contables desde ese mismo día.
Este mecanismo es habitual en la construcción porque los proyectos manejan volúmenes grandes de materiales y los flujos de caja no siempre permiten pagar al contado. Los proveedores conceden plazos de pago —30, 60 o 90 días— y esa facilidad genera una operación que la contabilidad debe registrar con precisión para que los estados financieros no queden distorsionados.
Diferencia entre compra al contado y compra a crédito
La diferencia no está en los materiales que se compran, sino en el momento en que sale el dinero. En una compra al contado, el pago ocurre al mismo tiempo que se recibe la mercancía. En una compra a crédito, el bien entra al almacén o a la obra, pero el efectivo permanece en la empresa hasta que venza el plazo acordado con el proveedor. Eso cambia el asiento contable por completo.
¿Cuándo nace la obligación contable?
La obligación contable nace en el momento en que la empresa recibe los materiales y la factura del proveedor, independientemente de cuándo se vaya a pagar. Este principio se llama devengo y es uno de los pilares de la contabilidad financiera. Significa que los hechos económicos se registran cuando ocurren, no cuando se mueve el dinero. Si esperas al pago para anotar la compra, tus estados financieros mostrarán una imagen incompleta de lo que realmente debes.
Cuentas contables que intervienen en el registro
En toda compra a crédito participan al menos dos cuentas: una que refleja lo que entró a la empresa y otra que registra la deuda que quedó pendiente. Identificar correctamente esas cuentas es el paso previo a cualquier asiento contable. Si las cuentas están mal elegidas desde el inicio, los estados financieros no mostrarán la realidad del proyecto y el control de costos perderá precisión.
Cuenta de materiales o inventario (debe)
Cuando los materiales llegan a la obra o al almacén, su valor debe quedar registrado como un activo. La cuenta que se utiliza varía según el plan contable de cada país, pero su función es siempre la misma: reflejar el costo de los materiales que la empresa tiene disponibles para el proyecto. En planes contables como el español o los latinoamericanos, esta cuenta puede llamarse «Materias primas», «Materiales de construcción» o «Inventario de materiales», dependiendo del sistema que aplique la empresa.
Esta cuenta va al debe porque representa algo que entra a la empresa. En contabilidad, cuando algo ingresa —ya sea un bien, un derecho o un recurso— se registra en el lado izquierdo del asiento. Si los materiales van directamente a la obra sin pasar por almacén, algunos planes contables permiten cargarlos directamente al costo de producción, lo que elimina un paso intermedio, pero requiere un control de obra riguroso.
Cuenta de proveedores o cuentas por pagar (haber)
El contraasiento de los materiales que entraron es la deuda que quedó pendiente. La cuenta «Proveedores» o «Cuentas por pagar a proveedores» recoge exactamente eso: la obligación de pagarle al suministrador en la fecha acordada. Esta cuenta pertenece al pasivo corriente, porque la deuda vence generalmente dentro de los doce meses siguientes. Su saldo aumenta con cada compra a crédito y disminuye cuando se realiza el pago.
Si la empresa lleva un auxiliar de proveedores, conviene registrar el asiento a nombre del proveedor específico y con referencia al número de factura. Eso permite saber en todo momento cuánto se le debe a cada uno, cuándo vence y si hay facturas sin conciliar. En proyectos de construcción con muchos suministradores activos al mismo tiempo, ese nivel de detalle evita errores costosos.
¿Cómo afecta el IVA al asiento contable?
En la mayoría de los países latinoamericanos y en España, las compras de materiales incluyen un impuesto indirecto —llamado IVA, IGV o IVA soportado según el país— que también debe quedar reflejado en el asiento. Este impuesto no forma parte del costo del material: se registra en una cuenta separada que después se compensa con el IVA cobrado en las ventas. Por eso, el asiento con IVA tiene tres líneas en lugar de dos: materiales en el debe, IVA soportado en el debe y proveedores en el haber por el total de ambos.
¿Cómo hacer el asiento contable paso a paso?
Hacer el asiento correctamente no es complicado si se sigue un orden claro. El proceso parte siempre de la factura del proveedor, porque ese documento es la fuente de todos los datos que necesitas: el valor de los materiales, el importe del impuesto y la identidad del acreedor. A continuación se detalla cada paso para que puedas aplicarlo directamente en tus registros.
Paso 1 — Identificar el valor de la factura
Antes de tocar ninguna cuenta, revisa la factura con atención. Debes identificar tres datos clave: el valor neto de los materiales, el porcentaje e importe del impuesto aplicado y el total a pagar al proveedor. Esos tres números son los que van a aparecer en el asiento. Si la factura incluye descuentos comerciales, estos reducen el valor neto antes del impuesto. Si hay gastos de transporte incluidos en la factura, debes decidir si se suman al costo del material o se registran como un gasto aparte.
Paso 2 — Determinar las cuentas que se afectan
Con los datos de la factura en mano, el siguiente paso es elegir las cuentas correctas. Para una compra a crédito de materiales de construcción, el esquema es el siguiente: la cuenta de materiales o inventario va al debe por el valor neto; la cuenta de IVA soportado va al debe por el importe del impuesto; y la cuenta de proveedores va al haber por el total de la factura. La suma del debe siempre debe coincidir con la suma del haber: ese equilibrio es la firma de un asiento bien hecho.
Paso 3 — Registrar el asiento en el libro diario
El asiento se registra en la fecha en que se recibe la factura o los materiales, no en la fecha en que se pagará. En el libro diario se anota la fecha, el número de comprobante o factura, las cuentas afectadas con sus importes y una breve descripción de la operación. Si usas software contable, el sistema genera el asiento automáticamente al ingresar la factura, pero debes verificar que las cuentas asignadas sean las correctas para materiales de construcción.
Ejemplo práctico de registro con materiales de obra
Ver el asiento en un ejemplo concreto acelera mucho la comprensión. Supón que una empresa constructora recibe una entrega de cemento, varillas de acero y bloques de concreto por parte de un proveedor. El valor neto de los materiales es de 10.000 y la operación es a crédito con vencimiento a 60 días. A continuación se muestra cómo registrar esa operación en dos escenarios: sin IVA y con IVA incluido del 16 %.
Asiento sin IVA
Este caso se aplica cuando la operación está exenta de impuesto o cuando se trabaja en ejercicios académicos simplificados. El asiento tiene solo dos líneas: el material entra al debe y la deuda con el proveedor va al haber por el mismo importe. La estructura es la más básica que existe para una compra a crédito.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| Materiales de construcción | Compra de cemento, varillas y bloques a crédito — Fact. N.° 0042 | 10.000,00 | |
| Proveedores | Deuda con Proveedor X — vence en 60 días | 10.000,00 |
Asiento con IVA incluido
Cuando la factura incluye IVA, el asiento tiene tres líneas. El material sigue al debe por su valor neto, el IVA soportado también va al debe por su importe, y el proveedor va al haber por el total de la factura —que es la suma de ambos—. Comprender que el IVA no es parte del costo del material, sino un crédito fiscal que recuperarás más adelante, es uno de los puntos más importantes de este registro.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| Materiales de construcción | Valor neto de materiales — Fact. N.° 0042 | 10.000,00 | |
| IVA soportado | IVA 16 % sobre el valor neto | 1.600,00 | |
| Proveedores | Total factura — Proveedor X — vence 60 días | 11.600,00 |
¿Qué pasa cuando se paga la deuda al proveedor?
Cuando vence el plazo y la empresa transfiere el dinero al proveedor, se necesita un segundo asiento. En ese momento, la cuenta de Proveedores disminuye —va al debe— y la cuenta de Bancos o Caja disminuye también —va al haber—. Este asiento cierra la deuda abierta en el primero. Es importante que ambos asientos queden correctamente vinculados por el número de factura para poder conciliar el auxiliar de proveedores sin confusiones.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| Proveedores | Cancelación deuda — Fact. N.° 0042 — Proveedor X | 11.600,00 | |
| Bancos | Transferencia bancaria al proveedor | 11.600,00 |
Este segundo asiento no afecta ni el inventario ni el costo de los materiales. Solo liquida la obligación que quedó registrada el día en que llegó la factura. Para profundizar en cómo llevar el control de los materiales desde que entran hasta que se usan, puedes revisar el contenido sobre inventario de materiales en obra, donde se explica el flujo completo desde la compra hasta la salida a producción.
Errores frecuentes al registrar compras a crédito
Conocer los errores más habituales te permite evitarlos antes de que se conviertan en un problema en el balance. En contabilidad de la construcción, estos fallos aparecen con regularidad, sobre todo cuando hay muchas facturas activas al mismo tiempo y el control no está centralizado.
- Registrar cuando se paga, no cuando se recibe: Este es el error más extendido. Si anotas la compra al momento del pago, la deuda con el proveedor no existirá en los libros durante el plazo de crédito, y el pasivo del balance quedará subestimado.
- Mezclar el IVA con el costo del material: Cargar el total de la factura —IVA incluido— en la cuenta de materiales sobrevalora el inventario y desfigura el costo real de los materiales utilizados en obra.
- No identificar al proveedor en el auxiliar: Registrar todas las compras en una cuenta genérica de proveedores sin detallar a quién se le debe hace imposible conciliar saldos y puede generar pagos duplicados o vencimientos olvidados.
- Usar la cuenta equivocada para los materiales: En construcción, los materiales que se incorporan a la obra no son mercancías para revender. Deben registrarse en la cuenta que corresponde a materias primas o materiales de producción, no en la de mercaderías.
- Olvidar el segundo asiento al pagar: Si la deuda se cancela sin registrar el asiento de pago, la cuenta de proveedores mantiene un saldo activo que no corresponde a ninguna obligación real, lo que distorsiona el balance.
¿Cómo afecta este registro a los estados financieros?
Cada asiento que haces tiene consecuencias directas en los documentos que resumen la situación financiera de la empresa. Una compra de materiales a crédito toca simultáneamente el balance general y, en cuanto esos materiales se usen en obra, también el estado de resultados. Entender ese camino te ayuda a interpretar con más sentido los informes contables del proyecto.
En el balance general, el asiento de compra a crédito produce un aumento simultáneo del activo —el inventario crece— y del pasivo corriente —proveedores crece—. El patrimonio no se toca en este momento. El balance se mantiene equilibrado porque ambos lados crecen en la misma proporción. Solo cuando se paga la factura, el activo y el pasivo bajan de forma simultánea.
En el estado de resultados, el impacto no ocurre con la compra, sino con el consumo. Cuando esos materiales salen del almacén y se incorporan a la obra, se genera un asiento que reduce el inventario y carga el costo de producción. Ese costo es el que finalmente aparece en el estado de resultados y afecta la utilidad del período. Este encadenamiento entre la contabilidad de la construcción y los estados financieros es lo que hace que cada registro cuente.
Preguntas frecuentes
¿Qué cuenta se usa para registrar materiales de construcción comprados a crédito?
Depende del plan contable que aplique la empresa, pero en términos generales se utiliza una cuenta de inventario o materiales —que va al debe por el valor neto— y una cuenta de proveedores o cuentas por pagar —que va al haber por el total de la factura—. En el plan contable español, la cuenta 601 recoge las compras de materias primas, que en construcción equivale a los materiales de obra. En planes latinoamericanos, la denominación puede variar, pero la lógica es la misma: activo en el debe, pasivo en el haber.
¿En qué momento se registra una compra a crédito, al recibirla o al pagarla?
Se registra cuando se recibe la factura o los materiales, no cuando se realiza el pago. Este es el principio de devengo: los hechos económicos se anotan en el momento en que ocurren, independientemente del movimiento de efectivo. Si esperas al pago para registrar, tu balance no mostrará la deuda real con el proveedor durante el período de crédito, y los estados financieros quedarán incompletos y poco fiables para la toma de decisiones.
¿Cómo se registra el pago al proveedor después de la compra a crédito?
Cuando llega la fecha de pago, se hace un segundo asiento que cancela la deuda. La cuenta de Proveedores va al debe —porque la obligación disminuye— y la cuenta de Bancos o Caja va al haber —porque el dinero sale de la empresa—. Este asiento debe referenciar el número de factura original para que el auxiliar de proveedores quede conciliado correctamente. Tras este registro, el saldo de la cuenta del proveedor queda en cero para esa operación específica.
¿Qué diferencia hay entre proveedores y cuentas por pagar en construcción?
Ambas son cuentas de pasivo que registran deudas, pero su alcance varía. «Proveedores» se utiliza generalmente para las deudas que surgen de compras de materiales o bienes directamente vinculados a la actividad principal de la empresa. «Cuentas por pagar» es un término más amplio que puede incluir deudas con acreedores no comerciales, como servicios generales o gastos administrativos. En la práctica, muchos sistemas contables usan ambas denominaciones de forma indistinta, aunque llevar cuentas auxiliares diferenciadas mejora el control financiero del proyecto.
¿Se puede registrar el IVA en una compra de materiales a crédito?
Sí, y de hecho es obligatorio hacerlo cuando la operación está sujeta a IVA. El impuesto se registra en una cuenta separada —IVA soportado o similar— que va al debe junto con la cuenta de materiales. La cuenta de proveedores, en el haber, recoge el importe total de la factura, que incluye tanto el valor neto como el IVA. Ese IVA soportado actúa como un crédito fiscal que la empresa podrá compensar con el IVA que recaude en sus ventas al presentar la declaración periódica. Para entender cómo afectan los desperdicios en el costo final, puedes consultar también cómo contabilizar el desperdicio de materiales en obra.
¿Qué ocurre si se devuelven materiales comprados a crédito?
Cuando se devuelven materiales antes de pagar la factura, se hace un asiento inverso al original: la cuenta de proveedores va al debe —la deuda disminuye— y la cuenta de materiales va al haber —el inventario disminuye—. Si el IVA ya fue registrado, también se revierte. Si la devolución ocurre después del pago, el proveedor puede emitir una nota de crédito, que la empresa registra como un ingreso o como una reducción del costo, según el criterio contable que aplique. Lo importante es que cualquier devolución quede documentada con el comprobante correspondiente.
¿Cómo impacta la compra de materiales a crédito en el balance general?
La compra a crédito produce un aumento en dos secciones del balance al mismo tiempo: el activo corriente crece porque el inventario de materiales sube, y el pasivo corriente crece porque la deuda con el proveedor también sube. El patrimonio no varía en este momento, ya que no hay gasto ni ingreso reconocido. El balance permanece equilibrado. Solo cuando los materiales se consumen en la obra, el costo se transfiere al estado de resultados y empieza a afectar la utilidad del período.
Conclusión
Registrar la compra de materiales a crédito es una de las operaciones más habituales en la contabilidad de cualquier empresa constructora. El proceso gira en torno a un principio sencillo pero poderoso: la deuda nace cuando llega la factura, y ese es el momento en que debes anotar tanto los materiales que entraron como la obligación que quedó pendiente. Hacerlo bien desde el primer asiento evita errores que se acumulan y distorsionan los estados financieros.
A lo largo de este contenido viste qué cuentas se afectan, cómo se estructura el asiento con y sin IVA, qué ocurre cuando pagas la deuda y cómo todo eso se refleja en el balance y en el estado de resultados. Con esos elementos tienes lo que necesitas para aplicar el registro de forma correcta, ya sea de forma manual o con el apoyo de un software contable. El orden en los libros es la base sobre la que se toman decisiones en el proyecto.
Si quieres seguir avanzando en la contabilidad aplicada a obras y proyectos, este sitio web tiene más contenidos que te acompañan en ese camino, desde el control de inventario hasta el costeo detallado de cada partida. Cada tema que domines suma precisión al trabajo contable que haces.
También te puede interesar:
Partidas del presupuesto de obra

¿Cómo contabilizar el desperdicio de materiales en obra?
El punto de equilibrio en la construcción
Gastos deducibles de una constructora
Plan de cuentas para una constructora
Contabilidad de contratistas: El sistema que pocos conocen

Costo directo de construcción por m²