En toda obra se pierde material: el cemento que sobra al mezclar, las varillas que quedan al cortar, los fragmentos de ladrillo que no encajan. Ese desperdicio parece inevitable, y en parte lo es. Pero lo que no es opcional es registrarlo bien. Si no sabes exactamente cómo tratarlo en la contabilidad, es muy probable que el costo de tu obra esté distorsionado desde el principio.
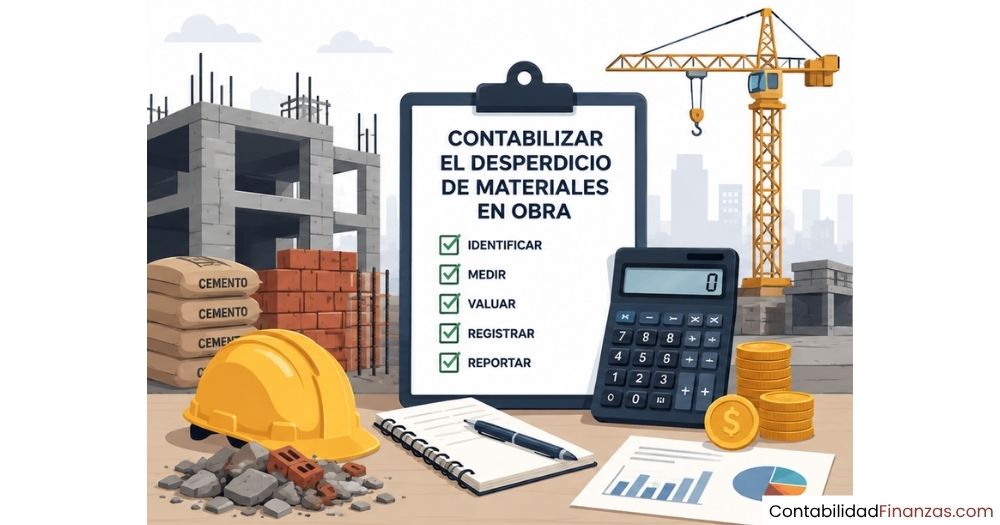
¿Qué es el desperdicio de materiales en obra?
El desperdicio de materiales en obra es todo material que se consume durante la construcción sin contribuir al producto final. Incluye los sobrantes de corte, los materiales dañados por un mal almacenamiento, los residuos inevitables del proceso y cualquier insumo que, por distintas razones, no llega a formar parte de la edificación terminada.
Desde el punto de vista contable, este concepto va mucho más allá del escombro visible. Cada material que ingresa a la obra y no se incorpora al producto debe tener un tratamiento contable definido, porque si no se registra correctamente, el costo de la obra queda distorsionado y los estados financieros no reflejan la realidad del proyecto.
Diferencia entre desperdicio, merma y desmedro en construcción
Estos tres términos suelen usarse como si fueran sinónimos, pero en contabilidad cada uno responde a una situación distinta. La merma es la pérdida de cantidad o volumen de un material como consecuencia natural del proceso constructivo: el agua que se evapora al mezclar concreto o la arena que se pierde al compactar son ejemplos típicos. Es una pérdida física que no siempre es evitable.
El desmedro, en cambio, es una pérdida de calidad que hace que el material ya no pueda utilizarse: varillas que se oxidaron por estar a la intemperie o bolsas de cemento que se humedecieron antes de usarse. El desperdicio, en sentido amplio, engloba ambas situaciones más cualquier otro tipo de pérdida material que ocurra durante la ejecución de la obra.
| Concepto | Qué implica | Ejemplo en obra |
|---|---|---|
| Merma | Pérdida de cantidad o volumen, inherente al proceso | Agua que se evapora al mezclar mortero |
| Desmedro | Pérdida de calidad que inutiliza el material | Cemento dañado por humedad antes de usarse |
| Desperdicio | Material consumido sin generar valor al producto final | Recortes de varilla al cortar en obra |
¿Por qué es obligatorio registrarlo contablemente?
El registro contable del desperdicio no es opcional ni una práctica recomendada: es una obligación que se deriva directamente de la NIC 2 Inventarios, la norma que regula el tratamiento de los materiales y los costos de producción. Si el desperdicio no se refleja en los registros, el costo de la obra queda subestimado o sobreestimado, y eso afecta tanto la información financiera como la situación tributaria de la empresa.
Además, un proyecto de construcción implica compromisos contractuales, presupuestos aprobados y, en muchos casos, auditorías. La trazabilidad del material consumido es la única forma de demostrar que el costo declarado es real. Sin ese registro, cualquier diferencia entre lo comprado y lo incorporado a la obra queda sin explicación, lo que genera un riesgo contable y fiscal que ninguna empresa constructora debería asumir.
Tipos de desperdicio en obra y su clasificación contable
Antes de hacer cualquier asiento, lo primero que debes determinar es a qué categoría pertenece el desperdicio que tienes frente a ti. La NIC 2 divide las pérdidas de materiales en dos grandes grupos: normales y anormales, y cada uno recibe un tratamiento contable completamente diferente. Confundir el uno con el otro es uno de los errores más frecuentes en la contabilidad de obras.
Desperdicio normal: cuándo se absorbe en el costo
El desperdicio normal es el que resulta de las condiciones habituales del proceso constructivo. La NIC 2, en su párrafo 16, establece que las pérdidas normales de producción forman parte del costo de los inventarios, lo que significa que se suman al costo de la obra sin necesidad de un asiento contable adicional. No se segregan: simplemente elevan el costo unitario del proyecto.
Un ejemplo concreto: cuando se cortan varillas de acero para adaptarlas a las dimensiones de la estructura, los retazos que sobran son desperdicio normal. Ese costo ya está implícito en el precio total del material comprado y se distribuye entre las unidades o metros lineales efectivamente incorporados a la obra. El contador no necesita hacer ningún registro adicional por este concepto.
Desperdicio anormal: cuándo se reconoce como gasto
Cuando el desperdicio supera los niveles razonables y esperados para el proceso, se convierte en desperdicio anormal. La NIC 2 es explícita: este tipo de pérdida no puede incorporarse al costo del producto terminado y debe reconocerse directamente como gasto del período. Su lógica es clara: el proyecto no debe cargar con pérdidas que se originaron por ineficiencias o errores ajenos al proceso normal de construcción.
Imagina que un operario mezcla mal el concreto y hay que desecharlo completamente, o que un lote de ladrillos se rompe por un accidente de manejo en obra. Esas pérdidas van directamente a resultados, no al costo de la edificación. Esto protege la integridad del costo del activo o del proyecto que se está construyendo y refleja correctamente el impacto financiero del error cometido.
¿Cómo contabilizar el desperdicio de materiales paso a paso?
El proceso de contabilización del desperdicio en obra no es complicado si se sigue un orden lógico. El punto de partida siempre es la identificación física del material perdido; sin ese dato de campo, cualquier registro contable será una estimación sin respaldo. A continuación, te explico cada paso del proceso.
Proceso de contabilización del desperdicio en obra
① Identificar
Detectar y cuantificar físicamente el material perdido durante la ejecución.
② Clasificar
Determinar si el desperdicio es normal o anormal según la NIC 2.
③ Registrar
Realizar el asiento contable correspondiente según la clasificación aplicada.
④ Documentar
Respaldar el registro con informes de campo y actualizar el inventario de materiales.
Paso 1: Identificar y medir el desperdicio generado
El primer paso ocurre en campo, no en el escritorio. Se compara la cantidad de material que ingresó a la obra con la que efectivamente se incorporó al proyecto, y la diferencia es el desperdicio. Para hacerlo de forma sistemática, el residente de obra o el almacenista debe llevar un registro de entradas y salidas de materiales, respaldado con reportes diarios de consumo.
Este dato es fundamental porque, sin una medición real del desperdicio, no hay base para ningún asiento contable. Puedes apoyarte en el inventario de materiales en obra para llevar ese control de forma ordenada y verificable desde el inicio del proyecto.
Paso 2: Clasificar el desperdicio según la NIC 2
Con la cantidad de material perdido ya identificada, el siguiente paso es determinar si esa pérdida entra dentro del rango razonable para el tipo de trabajo que se ejecutó. Si la pérdida es coherente con los porcentajes habituales del proceso, es un desperdicio normal. Si supera esos márgenes o se originó en un error puntual, es anormal.
Para establecer ese umbral, puedes consultar las especificaciones técnicas del proyecto, los rendimientos estándar del sector o los antecedentes de obras similares. El criterio de «razonable» no es subjetivo: debe poder justificarse técnicamente si en algún momento la clasificación es cuestionada por un auditor o por la administración tributaria.
Paso 3: Registrar el asiento contable correspondiente
Con la clasificación definida, ya puedes hacer el registro. Si el desperdicio es normal, no requiere un asiento separado: simplemente se absorbe en el costo acumulado de la obra. Si es anormal, debes registrarlo como un gasto del período, retirándolo del inventario y llevándolo a una cuenta de pérdidas o gastos extraordinarios según el plan de cuentas que uses.
El soporte del asiento debe incluir el informe de campo que origina el registro, la descripción del material, la cantidad perdida y el valor unitario aplicado. Un asiento sin respaldo documental no tiene validez contable ni tributaria, y puede generar observaciones en una auditoría futura.
Paso 4: Documentar y controlar el saldo en el inventario
Una vez hecho el asiento, el saldo de materiales en el inventario debe quedar actualizado. Si hay materiales desperdiciados que aún tienen algún valor de recuperación, como retazos de acero que pueden venderse como chatarra, deben registrarse en el inventario a su valor neto de realización, reduciendo el costo de la obra por ese importe.
Este control permanente es lo que permite cerrar correctamente el costo de la obra al final del proyecto. Cualquier diferencia que quede sin explicar entre el material comprado y el incorporado a la obra se convierte en un problema contable difícil de resolver en la etapa de cierre. La documentación continua evita que eso ocurra.
Asientos contables del desperdicio en obra: ejemplos prácticos
Ver el asiento en papel es la mejor forma de consolidar la teoría. Los ejemplos que siguen usan una nomenclatura genérica compatible con los planes de cuentas más usados en el sector constructor de habla hispana. El principio contable es el mismo independientemente del plan de cuentas que aplique tu empresa: lo que cambia es el número de cuenta, no la lógica del registro.
Asiento para desperdicio normal incluido en el costo
Cuando el desperdicio es normal, no se genera un asiento contable independiente. El material ya fue registrado como costo de la obra en el momento de su consumo, y la pérdida inherente al proceso queda absorbida en ese mismo costo. El efecto contable es que el costo total del material comprado se distribuye entre las unidades que efectivamente se usaron, elevando el costo unitario.
Supón que compraste 100 bolsas de cemento a S/ 30 cada una (S/ 3.000 en total) y en el proceso de mezcla se inutilizaron 5 bolsas por la evaporación y las pérdidas propias del trabajo. El costo de las 95 bolsas efectivamente usadas no es S/ 30 por bolsa, sino S/ 31,58, porque el total de S/ 3.000 se distribuye entre las 95 unidades aprovechadas. Ese mayor costo unitario es el reflejo contable del desperdicio normal.
Asiento para desperdicio anormal reconocido como gasto
Cuando el desperdicio supera el margen razonable, sí se requiere un asiento contable que lo retire del inventario y lo lleve a resultados. El asiento básico implica acreditar la cuenta de inventario de materiales y debitar una cuenta de gasto o pérdida del período. El material sale del activo y se reconoce como un costo que no genera ningún beneficio futuro para la obra.
| Cuenta | Debe | Haber |
|---|---|---|
| Pérdida por desperdicio anormal de materiales | S/ 600 | — |
| Inventario de materiales en obra (cemento) | — | S/ 600 |
En el ejemplo anterior, 20 bolsas de cemento dañadas por una mala protección ante la lluvia (a S/ 30 cada una) se retiran del inventario y se reconocen como pérdida. Este asiento deja claro que la obra no cargará con ese gasto y que el daño fue consecuencia de una gestión deficiente, lo cual es relevante tanto para el análisis interno como para la auditoría.
📌 Comparación rápida: desperdicio normal vs. anormal
Normal
Sin asiento separado. Eleva el costo unitario del material en la obra.
Anormal
Asiento separado obligatorio. Sale del inventario y va directo a gasto del período.
¿Cómo afecta el desperdicio al costo total de la obra?
El impacto del desperdicio en el costo de una obra es más profundo de lo que parece a primera vista. Cada material que se pierde sin generar valor representa un costo que alguien tiene que absorber: si es desperdicio normal, lo absorbe el costo del proyecto; si es anormal, lo absorbe el resultado del período. En ambos casos, la rentabilidad del negocio se reduce.
Además del impacto directo en el costo, hay un efecto indirecto sobre la gestión del presupuesto. Si el desperdicio no se mide ni se registra, el presupuesto original se agota sin que haya una explicación clara de dónde fue el dinero. Eso genera tensiones con el cliente, dificultades para justificar adicionales y problemas al momento de evaluar la rentabilidad real del proyecto terminado.
La contabilización de materiales de construcción en forma ordenada desde el inicio del proyecto es la mejor herramienta para mantener ese control. Un sistema de seguimiento que vincule cada salida de almacén con una partida del presupuesto permite detectar el desperdicio en tiempo real, antes de que se convierta en una desviación difícil de explicar al cierre.
Cómo reducir el desperdicio de materiales y su impacto contable
Controlar el desperdicio no es solo una responsabilidad del área de obra: también le concierne al área contable porque cada material que se pierde tiene un efecto directo en los costos. La mejor estrategia para reducir ese impacto es prevenir antes que registrar. Estas son las medidas que más influyen en la reducción del desperdicio y en la limpieza de los registros contables.
- Control estricto del almacén: Llevar un registro preciso de entradas y salidas de materiales evita pérdidas por robo, extravío o deterioro. Cada salida debe estar vinculada a una partida del presupuesto.
- Compras ajustadas al presupuesto: Adquirir más material del necesario genera sobrantes que, si no se gestionan bien, terminan siendo desperdicio. Planificar las compras por fases reduce ese riesgo.
- Capacitación en el manejo de materiales: Un operario que sabe cómo cortar, mezclar y almacenar correctamente genera menos residuos. La formación reduce el desperdicio anormal de forma directa.
- Inspecciones periódicas en obra: Revisar el estado de los materiales almacenados y el consumo real por partida permite detectar desviaciones antes de que se conviertan en pérdidas contables significativas.
- Registro inmediato de las pérdidas: Cada vez que se identifica material perdido, el registro contable debe hacerse en el mismo período. Acumular correcciones para el cierre genera errores difíciles de rastrear.
El control del costo de mantenimiento de maquinaria pesada también influye indirectamente en el desperdicio: una máquina en malas condiciones produce más cortes imprecisos, mezclas defectuosas y reprocesos que generan pérdida de material. El cuidado del equipo y el control del desperdicio son dos caras del mismo esfuerzo por mantener la rentabilidad del proyecto.
💡 Buenas prácticas para reducir el desperdicio contabilizable
📋
Control de almacén
🛒
Compras planificadas
👷
Capacitación en obra
🔍
Inspecciones periódicas
📝
Registro inmediato
Preguntas frecuentes
¿Qué norma contable regula el desperdicio de materiales en construcción?
La norma principal que regula el tratamiento contable del desperdicio de materiales es la NIC 2 Inventarios. Su párrafo 16 establece que los desperdicios normales de producción se incluyen en el costo de los inventarios, mientras que los desperdicios anormales deben reconocerse como gastos del período en que ocurren. Para empresas constructoras que trabajan proyectos a largo plazo, también puede ser relevante la NIIF 15 en cuanto al reconocimiento del costo total del contrato, pero la NIC 2 es el marco de referencia directo para el tratamiento de los materiales perdidos durante la ejecución.
¿El desperdicio de materiales en obra es deducible tributariamente?
El desperdicio normal, al absorberse en el costo de la obra, es indirectamente deducible porque forma parte del costo del proyecto. El desperdicio anormal, reconocido como gasto, también puede ser deducible, pero en muchos países la normativa tributaria exige que la empresa pueda demostrar documentalmente la pérdida y su causa. En Perú, por ejemplo, las mermas deben acreditarse mediante un informe técnico emitido por un profesional competente cuando la autoridad fiscal lo solicita. Es recomendable revisar la normativa específica del país donde opera la empresa y asesorarse con un especialista tributario para asegurarse de que el tratamiento cumpla todos los requisitos de deducibilidad.
¿Qué cuenta contable se usa para registrar el desperdicio en construcción?
Depende del plan de cuentas y de la naturaleza del desperdicio. En el Plan Contable General Empresarial (PCGE) de Perú, los desechos y desperdicios que mantienen algún valor de realización se registran en la subcuenta 222 «Desechos y desperdicios». Si el desperdicio no tiene valor recuperable y es anormal, se reconoce directamente en una cuenta de gasto o pérdida del período. En planes de cuentas de otros países hispanohablantes, la lógica es similar: se usa una subcuenta de existencias para los residuos con valor y una cuenta de resultado para las pérdidas sin recuperación posible.
¿Cuál es la diferencia entre desperdicio normal y anormal en contabilidad?
La diferencia es fundamentalmente de origen y de tratamiento contable. El desperdicio normal es el que resulta inevitablemente del proceso constructivo dentro de márgenes razonables y se incorpora al costo de la obra sin asiento adicional. El desperdicio anormal supera esos márgenes por causas como errores humanos, accidentes o falta de control, y no puede cargarse al costo del producto; debe reconocerse como gasto en el período en que ocurre. La NIC 2 es clara en este punto: solo las pérdidas inevitables y esperadas forman parte del costo de los inventarios.
¿Cómo se calcula el porcentaje de desperdicio en una obra?
El cálculo básico compara la cantidad de material que ingresó a la obra con la que se incorporó efectivamente al producto terminado. La fórmula es: porcentaje de desperdicio = (material ingresado − material utilizado) ÷ material ingresado × 100. Para que ese cálculo sea confiable, necesitas tener un registro preciso de las entradas al almacén y de las salidas hacia cada frente de trabajo. Sin ese control documental, el porcentaje calculado será una estimación sin respaldo y no podrá usarse como argumento técnico para justificar los registros contables.
¿Qué pasa si no se registra el desperdicio de materiales en la contabilidad?
Las consecuencias son tanto financieras como fiscales. Desde el punto de vista financiero, el costo de la obra quedará distorsionado: si el desperdicio no se refleja, los estados de costo mostrarán una rentabilidad irreal que no podrá sostenerse en proyectos futuros similares. Desde el punto de vista fiscal, la diferencia entre el material comprado y el que aparece incorporado en la obra sin explicación contable puede interpretarse como un indicio de uso irregular de materiales, lo que puede derivar en observaciones o reparos por parte de la administración tributaria. La omisión también dificulta cualquier auditoría interna o externa del proyecto.
¿El desperdicio anormal genera alguna obligación tributaria adicional?
En algunos países, el retiro de materiales del inventario que no se destinan al proceso productivo puede generar obligaciones en materia de IVA o impuesto general a las ventas. Por ejemplo, en Perú, el retiro de bienes del inventario que no tenga una justificación técnica suficiente puede considerarse como un retiro gravado. Por eso, contar con un informe técnico que sustente la pérdida es fundamental no solo para la deducción del gasto, sino también para evitar contingencias en el impuesto al consumo. La normativa varía según el país, por lo que siempre es recomendable revisar la legislación aplicable con un asesor especializado en tributación del sector construcción.
Conclusión
Contabilizar el desperdicio de materiales en obra no es un trámite administrativo menor: es una pieza clave para que el costo de tu proyecto refleje la realidad. La clasificación correcta entre desperdicio normal y anormal, y el asiento que corresponde a cada uno, son la base de una contabilidad de obra sólida y defendible ante cualquier revisión.
Ahora sabes que el desperdicio normal se absorbe en el costo sin asiento separado, que el anormal va directo a gasto del período y que en ambos casos la documentación es indispensable. Puedes aplicar este proceso desde tu próxima obra: comienza por medir las salidas de almacén, clasifica cada pérdida y registra de inmediato. Ese hábito, aplicado con constancia, transforma el control de materiales en una ventaja financiera real.
Si este tema te resulta útil, en este sitio web encontrarás más contenido sobre contabilidad de la construcción desarrollado con el mismo nivel de detalle y claridad. Hay mucho por aprender, y cada concepto que domines se traduce en decisiones más seguras para tus proyectos.
También te puede interesar:
Contabilidad de proyectos de infraestructura vial
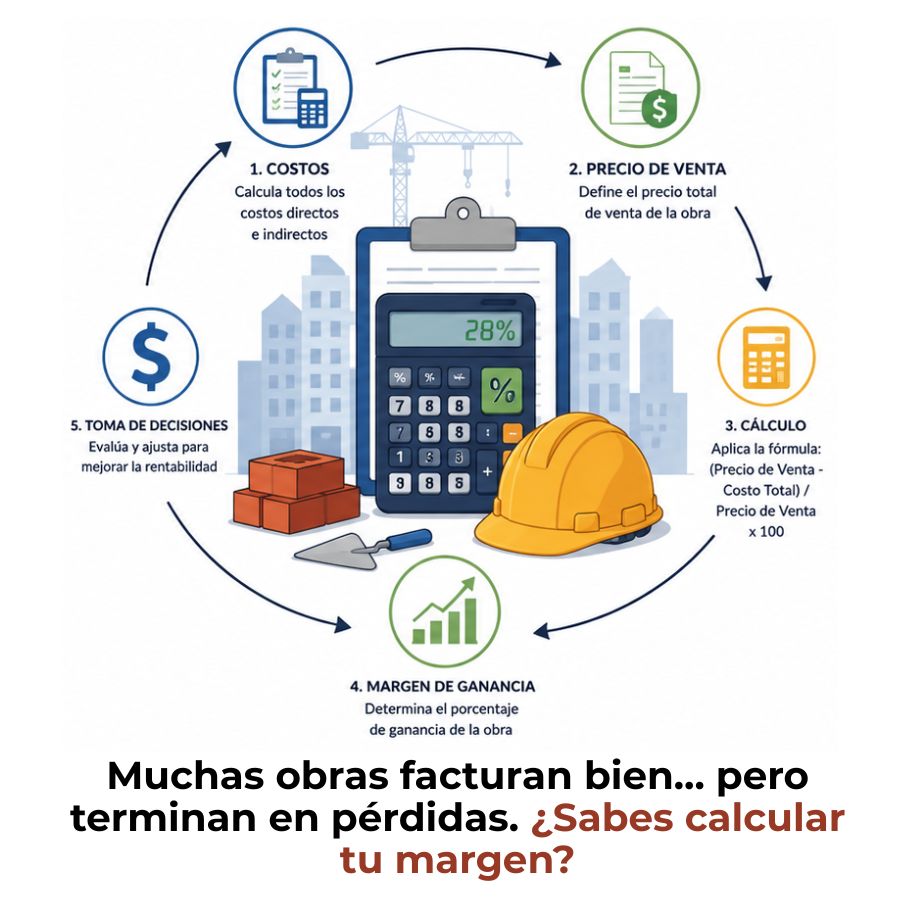
¿Cómo calcular el margen de ganancia de una obra?
Gastos de licencias y permisos de construcción
Impuesto a la renta para empresas constructoras

Margen de utilidad en obras: ¿Cómo calcularlo?

Rubros que componen el presupuesto de una obra
Costo de mantenimiento de maquinaria pesada