Contabilizar los materiales de construcción significa registrar correctamente cada compra, consumo y devolución de insumos utilizados en una obra. Dependiendo de su naturaleza y destino, algunos materiales entran al inventario, otros se activan como bienes de larga duración y otros se registran directamente como costo de la obra.
¿Qué es la contabilización de materiales de construcción?
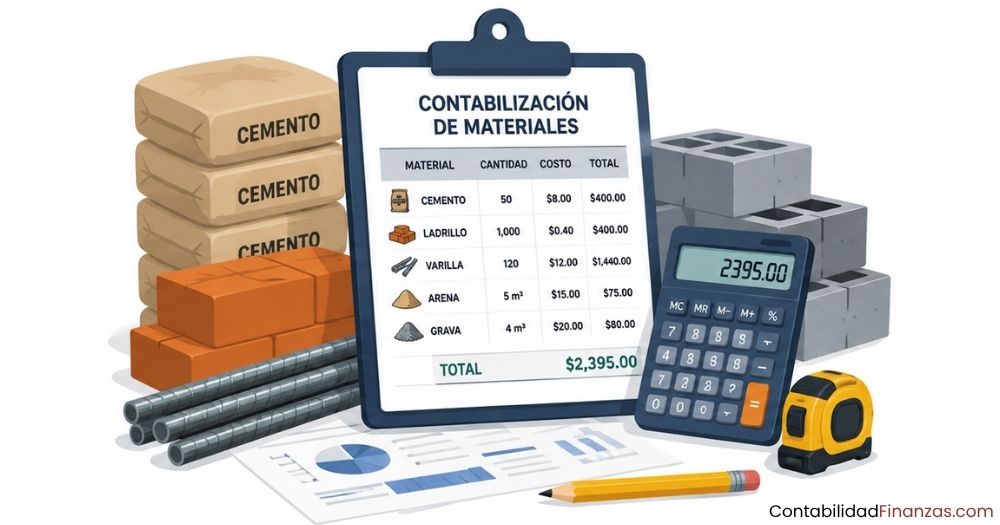
La contabilización de materiales de construcción es el proceso mediante el cual una empresa registra, clasifica y valora todos los insumos físicos que adquiere para ejecutar una obra. Este registro incluye desde la compra inicial hasta el consumo en el proyecto, pasando por posibles devoluciones o traslados entre obras.
El objetivo central es que los estados financieros reflejen con precisión el costo real de cada proyecto. Sin un registro correcto, es imposible saber si una obra es rentable, si los materiales se están usando eficientemente o si existen pérdidas ocultas en el almacén.
Diferencia entre material directo e indirecto en obra
Los materiales directos son aquellos que forman parte visible e identificable del producto final: cemento, acero, ladrillo, madera estructural o tuberías. Estos se registran como costo directo de la obra y tienen un impacto inmediato sobre el resultado del proyecto.
Los materiales indirectos, en cambio, son insumos necesarios para la ejecución, pero que no quedan incorporados físicamente en la obra: lubricantes, materiales de embalaje, pequeñas herramientas consumibles. Su tratamiento contable suele ser diferente, ya que generalmente se registran como gastos generales o costos indirectos de fabricación.
Clasificación contable de los materiales de construcción
Antes de hacer cualquier asiento, necesitas saber qué tipo de material tienes entre manos. La clasificación del material determina directamente la cuenta contable que debes utilizar y el grupo al que pertenece dentro del plan de cuentas.
Materiales que van al inventario (existencias)
Los materiales destinados a ser consumidos en la obra se registran como existencias dentro del activo circulante. Su valor en balance refleja el costo de adquisición, que incluye el precio de compra más los gastos directamente atribuibles: transporte, seguros y aranceles, cuando apliquen.
Mientras el material permanece en almacén sin haberse utilizado, sigue figurando como inventario. Solo cuando sale hacia la obra se convierte en costo del proyecto y abandona el activo para registrarse como gasto en la cuenta de resultados.
Materiales que se activan como inmovilizado
Cuando un bien tiene una vida útil superior a un año y no se consume en el proceso constructivo, debe activarse como inmovilizado material en el grupo 2. La diferencia práctica con las existencias es que el inmovilizado se deprecia a lo largo del tiempo en lugar de registrarse íntegramente como gasto en el momento de la compra.
Por ejemplo, unos andamios metálicos reutilizables que van a servir en varios proyectos no se tratan como material de consumo: se activan y se les aplica una cuota de amortización periódica. Puedes profundizar en este mecanismo revisando el tratamiento de la depreciación de encofrados y andamios, que sigue una lógica similar.
Cuentas contables que se usan en la práctica
Las empresas constructoras trabajan con un plan de cuentas adaptado a su sector. Conocer las cuentas específicas evita errores de clasificación que después son difíciles de corregir sin afectar el balance completo del ejercicio.
Grupo 3: Existencias en empresas constructoras
El grupo 3 del plan contable agrupa todas las existencias de la empresa, incluyendo los materiales de construcción almacenables. En las empresas constructoras, este grupo se adapta para incluir cuentas específicas como materiales pétreos, productos cerámicos, productos siderúrgicos, obras en curso (grupo 33) y obras terminadas (grupo 35).
Cuentas del grupo 3 más usadas en construcción:
- 310 – Materiales de construcción: Almacena ladrillos, cemento, áridos y demás insumos básicos.
- 312 – Productos petrolíferos: Combustibles para maquinaria de obra.
- 313 – Productos siderúrgicos: Barras de acero, perfiles metálicos.
- 314 – Productos cerámicos: Tejas, baldosas, azulejos.
- 330 / 331 – Obras en curso: Costos acumulados de proyectos no finalizados.
- 350 – Obras terminadas: Valor de los proyectos completados pendientes de entrega o venta.
Cuenta 601 y su uso en compras de materiales
La cuenta 601 recoge las compras de materias primas, y en el sector de la construcción es la que se utiliza para registrar la adquisición de los materiales principales que se transformarán en la obra. Su saldo aumenta con cada compra y se regulariza al cierre del ejercicio contra las cuentas de variación de existencias.
No hay que confundirla con la cuenta 600 (mercaderías), que se usa cuando los materiales se venden sin transformación, ni con la 602 (otros aprovisionamientos), que recoge materiales más accesorios. Para una empresa cuya actividad principal es construir, la elección correcta es la 601.
¿Cómo se registra la compra de materiales de construcción?
El asiento de compra es el primer registro contable del ciclo de los materiales. En él se refleja la entrada del material al inventario y la deuda contraída con el proveedor, o la salida de efectivo si se paga al contado. Es el punto de partida que condiciona todos los registros posteriores.
Asiento contable al momento de la compra
Supón que una constructora adquiere cemento, áridos y barras de acero por un valor de 10.000 €, más IVA del 21 %, a crédito. El asiento en el libro diario sería el siguiente:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 601 | Compras de materias primas (materiales de obra) | 10.000,00 | |
| 472 | IVA soportado (21 %) | 2.100,00 | |
| 400 | Proveedores | 12.100,00 |
Si el pago se realiza al contado, la cuenta 400 (Proveedores) se sustituye por la cuenta 572 (Banco). El IVA siempre se registra por separado para poder deducirlo en la liquidación trimestral correspondiente.
Asiento contable al consumir los materiales en obra
Cuando los materiales salen del almacén y se incorporan físicamente a la obra, dejan de ser inventario y se convierten en costo del proyecto. Este traspaso es el asiento de consumo, y su correcto registro determina el costo real acumulado de la obra en cada momento.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 330 / 331 | Obras en curso (costo de materiales consumidos) | 10.000,00 | |
| 310 | Existencias de materiales de construcción | 10.000,00 |
Con este asiento, el material deja el activo circulante (inventario) y pasa a engrosar el costo acumulado de la obra en curso. Al finalizar el proyecto, ese costo total se transferirá a obras terminadas y, finalmente, al costo de ventas cuando se entregue al cliente.
Asiento por devolución de materiales al proveedor
Si parte del material comprado resulta defectuoso o no se necesita y se devuelve al proveedor, el asiento revierte la operación original. La devolución reduce la deuda con el proveedor y elimina el material del inventario, dejando el balance en la misma situación que antes de la compra.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 400 | Proveedores | 3.630,00 | |
| 601 | Devolución de compras de materias primas | 3.000,00 | |
| 472 | IVA soportado (reversión) | 630,00 |
Métodos de valoración de inventario de materiales
Cuando una constructora compra el mismo material en distintos momentos y a precios distintos, surge la pregunta: ¿qué valor se asigna a cada unidad que sale hacia la obra? Para responderla, existen métodos de valoración de inventario reconocidos contablemente.
Método PEPS (primero en entrar, primero en salir)
Con el método PEPS, se asume que los primeros materiales en ingresar al almacén son los primeros en consumirse. Esto significa que el costo que se registra al enviar material a la obra corresponde al precio al que se compró ese lote más antiguo, independientemente del precio actual del mercado.
Este método es especialmente útil cuando los precios de los materiales son volátiles, ya que el inventario final queda valorado con los precios más recientes, lo que hace que el balance refleje mejor el valor actual de las existencias en almacén.
Método del costo promedio ponderado
El costo promedio ponderado recalcula el precio unitario cada vez que entra un nuevo lote de material. Ese precio promedio resultante se aplica a todas las salidas del almacén hasta la siguiente compra, lo que simplifica considerablemente el control del inventario en obras con muchas entradas y salidas frecuentes.
Es el método más extendido en el sector de la construcción por su practicidad. La empresa debe aplicar el mismo método de forma coherente a lo largo de los ejercicios y solo puede cambiarlo si existe una justificación contable sólida que lo respalde.
Materiales en obras en curso: tratamiento contable
Cuando una obra se extiende más allá de un ejercicio contable, los costos acumulados de materiales, mano de obra y otros gastos no pueden registrarse directamente en la cuenta de resultados. En su lugar, se agrupan en la cuenta de obras en curso (grupo 33) hasta que el proyecto finaliza o se certifica una parte de él.
Este tratamiento es especialmente relevante en proyectos de construcción de activos para uso propio de la empresa. Los costos se van acumulando en la cuenta de inmovilizado en curso (grupo 23) y, al finalizar la obra, se transfieren a la cuenta de inmovilizado terminado (grupo 21). A partir de ese momento, comienza la depreciación del bien. Puedes ver cómo se aplica este proceso en la depreciación de maquinaria pesada, que sigue una estructura similar una vez el activo está finalizado.
¿Cómo se transfieren los costos al activo terminado?
La transferencia ocurre cuando la obra concluye y el bien queda listo para su uso o entrega. El asiento de cierre traspasa el saldo acumulado en obras en curso a la cuenta definitiva del activo o del costo de ventas, dependiendo de si el proyecto es para uso interno o para un cliente.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 211 / 350 | Inmuebles / Obras terminadas (activo o existencia) | 80.000,00 | |
| 330 / 231 | Obras en curso / Inmovilizado en curso | 80.000,00 |
Errores frecuentes al contabilizar materiales de obra
Muchos errores en la contabilización de materiales se repiten una y otra vez, incluso en empresas con cierta experiencia. Identificarlos con claridad es el primer paso para evitarlos.
Más allá de los errores de clasificación, uno de los problemas más habituales es no llevar un control de salidas de almacén. Si no existe un parte de consumo o un albarán interno que respalde cada salida de material hacia la obra, el asiento de consumo queda sin documentación y puede ser cuestionado en una revisión contable o fiscal.
El mantenimiento de los equipos de obra también tiene su propio tratamiento contable que conviene no mezclar con el de los materiales. Puedes ver cómo funciona en detalle en el artículo sobre el costo de mantenimiento de maquinaria pesada, donde se explican los asientos correspondientes a ese tipo de gasto.
Por último, no documentar las devoluciones al proveedor es otro error que provoca diferencias entre el inventario físico y el contable. Toda devolución debe respaldarse con el albarán de devolución y la nota de abono del proveedor antes de hacer el asiento correspondiente.
Preguntas frecuentes
¿En qué cuenta contable van los materiales de construcción?
Depende del uso que tendrán en la empresa. Si se usan en la ejecución de la obra y forman parte del producto final, van a la cuenta 601 (compras de materias primas) y se almacenan en el grupo 31 o 310 del plan contable adaptado al sector. Si son materiales accesorios o consumibles que no se incorporan directamente a la obra, suelen ir a la cuenta 602 u otras del subgrupo 60. Los activos de larga duración van al grupo 2 como inmovilizado material.
¿Cómo se contabilizan los materiales al consumirse en la obra?
Cuando el material sale del almacén y se usa en la obra, se registra un asiento de consumo que reduce el inventario (acreditando la cuenta del grupo 31) y carga el costo en la cuenta de obras en curso (grupo 33 o cuenta 330). Este traspaso refleja que el material ya no está disponible en almacén, sino incorporado al costo del proyecto en ejecución.
¿Qué diferencia hay entre la cuenta 600 y la cuenta 601?
La cuenta 600 recoge la compra de mercaderías, es decir, bienes que la empresa adquiere para vender sin ninguna transformación. La cuenta 601 es para materias primas, que son los materiales que se incorporan y transforman en el producto o servicio final. En una empresa constructora, los materiales como cemento, acero o ladrillo son materias primas, así que la cuenta correcta es la 601, no la 600.
¿Los materiales de construcción se deprecian contablemente?
No. La depreciación se aplica a los activos fijos, no a los materiales de consumo. Cuando el cemento, el ladrillo o el acero se incorporan a la obra, su costo se reconoce directamente como gasto del período o como costo del proyecto, no mediante una cuota de amortización. Lo que sí se deprecia son los equipos y herramientas de larga duración que se usan para ejecutar la obra, como la maquinaria pesada o los andamios metálicos reutilizables.
¿Cómo se registra una devolución de materiales al proveedor?
La devolución se registra con un asiento inverso al de la compra original. Se debita la cuenta de proveedores (400) para reducir la deuda pendiente, y se acredita la cuenta 601 por el valor del material devuelto y la cuenta 472 por el IVA correspondiente. Es imprescindible que esta operación cuente con la nota de abono del proveedor como documento de respaldo antes de realizar el asiento.
¿Qué método de valoración de inventario es mejor para una constructora?
No existe un método universalmente superior: depende de la operativa de cada empresa. El costo promedio ponderado es el más utilizado en el sector porque simplifica el control de entradas y salidas cuando hay muchas compras de materiales a distintos precios. El método PEPS es más preciso para reflejar el valor actual del inventario, pero requiere un mayor control administrativo en almacén. Lo más importante es elegir uno y aplicarlo de manera consistente a lo largo del tiempo.
¿Cómo afecta el IVA al asiento de compra de materiales?
El IVA soportado en la compra de materiales no se incluye en el costo del material: se registra de forma separada en la cuenta 472 (IVA soportado) para poder deducirlo en la liquidación trimestral correspondiente. El valor que aparece en la cuenta 601 y en el inventario es siempre el precio sin IVA. Si el IVA no se separa correctamente desde el primer asiento, el costo de los materiales quedará sobrevaluado y la liquidación de impuestos no será correcta.
Conclusión
La contabilización de materiales de construcción es mucho más que registrar una compra. Cada material tiene su naturaleza, su cuenta y su momento de reconocimiento como costo: desde que llega al almacén hasta que se incorpora a la obra o se devuelve al proveedor. Entender ese ciclo completo es lo que separa un registro contable sólido de uno que genera errores difíciles de corregir después.
Los puntos clave que puedes aplicar desde hoy son claros: clasifica el material antes de asignarlo a una cuenta, separa siempre el IVA en la compra, registra el consumo con el respaldo de un parte de salida y mantén el mismo método de valoración durante todo el ejercicio. Con esos cuatro hábitos, tu contabilidad de obra empieza a reflejar la realidad del proyecto con precisión.
Si este tema te generó más preguntas o quieres profundizar en otras áreas de la contabilidad de la construcción, este sitio web tiene contenido específico para cada etapa del proceso contable en el sector. Sigue explorando y construye una base contable tan sólida como las obras que registras.
También te puede interesar:

Diferencias contables entre obra pública y obra privada
¿Cuáles son los costos de construcción y cómo funcionan?
Contabilidad para constructoras de administración delegada
Plan de cuentas para una constructora

Margen de utilidad en obras: ¿Cómo calcularlo?
¿Cómo calcular el margen de ganancia de una obra?

¿Qué documentos contables necesita un maestro de obra?