Un maestro de obra necesita manejar varios documentos contables para controlar los gastos, los pagos a trabajadores y el avance del proyecto. Entre los más importantes están la bitácora de obra, las facturas de materiales, la planilla de nómina, el presupuesto de costos y el acta de entrega-recepción. Cada uno cumple una función concreta y, juntos, permiten cerrar cualquier obra con claridad y sin conflictos.
¿Qué documentos contables necesita un maestro de obra?
Un maestro de obra necesita un conjunto de documentos contables que le permiten registrar cada gasto, controlar los pagos a los trabajadores y comparar el costo real del proyecto con lo que se presupuestó al inicio. Sin estos registros, es prácticamente imposible saber si una obra fue rentable o si dejó pérdidas ocultas. Los documentos no reemplazan la experiencia técnica, pero sí la complementan: son la evidencia escrita de todo lo que ocurre en el frente económico de la obra.
¿Por qué el maestro de obra debe manejar documentación contable?
La función del maestro de obra va más allá de supervisar el trabajo físico. Coordina la facturación, los pagos a trabajadores y el seguimiento del gasto de materiales, tareas que requieren registros escritos para poder rendir cuentas ante el propietario o la empresa contratante. Cuando no existe esa documentación, los conflictos por dinero se vuelven casi inevitables al final del proyecto.
Diferencia entre documentos técnicos y documentos contables en obra
Los documentos técnicos recogen información sobre cómo se construye: planos, especificaciones y cronogramas. Los documentos contables, en cambio, registran cuánto cuesta construir: facturas, nóminas, presupuestos y comprobantes de pago. Ambos tipos son necesarios, pero los contables son los que permiten controlar el dinero y demostrar en qué se usó cada peso del proyecto.
| Tipo de documento | Ejemplos | ¿Qué responde? |
|---|---|---|
| Técnico | Planos, cronograma, especificaciones | ¿Cómo se construye? |
| Contable | Facturas, nómina, presupuesto, bitácora | ¿Cuánto cuesta y en qué se gasta? |
Bitácora de obra: el registro base de toda gestión
La bitácora de obra es un documento legal que registra todo lo que ocurre durante la ejecución del proyecto. Forma parte habitual del contrato de obra, tanto en proyectos públicos como privados, y sirve como evidencia de las decisiones tomadas, los cambios solicitados y los eventos que afectaron el avance o el costo de la construcción.
¿Qué se anota en una bitácora y por qué tiene valor contable?
Cada anotación en la bitácora debe incluir la fecha, las actividades realizadas, el personal presente, los materiales recibidos y cualquier incidencia que afecte el avance. Ese registro diario se convierte en soporte documental cuando hay que justificar un gasto adicional, un retraso o un cambio de alcance que modifica el costo total del proyecto.
Bitácora física vs. bitácora digital
La bitácora en papel sigue siendo válida y en muchos contratos es el formato requerido por normativa local. La versión digital, en cambio, permite adjuntar fotografías, compartir avances en tiempo real y hacer búsquedas rápidas por fecha o actividad. En proyectos pequeños o en zonas sin conexión a internet, el formato físico firmado sigue siendo la opción más segura.
Control de materiales y facturas de compra
Cada material que entra a la obra debe estar respaldado por un documento: una factura, una remisión o un recibo. Sin ese comprobante, el gasto existe en la realidad, pero no existe en el registro contable, lo que genera diferencias entre el dinero desembolsado y el que se puede demostrar ante el propietario o el contador de la empresa constructora.
Entradas y salidas de materiales: cómo registrarlas
El registro de materiales controla qué llega, en qué cantidad y cuándo se usa. Para llevarlo correctamente, basta con anotar la fecha de entrada, el proveedor, la cantidad recibida y la cantidad utilizada en cada etapa. La diferencia entre lo recibido y lo consumido revela si hubo desperdicio o pérdida de material, dos problemas frecuentes que impactan directamente el costo final de la obra.
📦 Ejemplo de registro de materiales en obra
| Fecha | Material | Entrada | Usado | Saldo | Proveedor |
|---|---|---|---|---|---|
| 01/09/2025 | Cemento (sacos) | 50 | 30 | 20 | Ferretería ABC |
| 03/09/2025 | Varilla 3/8 (kg) | 200 | 180 | 20 | Distribuidora XYZ |
| 05/09/2025 | Arena (m³) | 10 | 7 | 3 | Arenera del Norte |
Órdenes de compra y remisiones de proveedor
La orden de compra es el documento que el maestro emite antes de recibir el material: especifica qué se pide, en qué cantidad y a qué precio acordado. La remisión, por su parte, es el documento que entrega el proveedor al momento de la entrega. Comparar ambos documentos permite detectar diferencias entre lo que se pidió y lo que realmente llegó a la obra, evitando cobros incorrectos o faltantes no reclamados.
Llevar bien el control de materiales también se conecta directamente con la contabilidad de obras civiles, donde cada partida de material representa un costo que debe clasificarse y reportarse de forma correcta al cierre del proyecto.
Nómina y control de pagos a trabajadores
La nómina en obra es el registro ordenado de los pagos que recibe cada trabajador por su jornada. En la construcción, los pagos suelen hacerse de forma semanal y en efectivo, lo que hace que la documentación sea aún más importante: sin un comprobante firmado, no hay forma de demostrar que el pago se realizó ni de resolver disputas con los trabajadores al final del proyecto.
Planilla semanal de jornales: estructura básica
Una planilla semanal debe incluir el nombre completo del trabajador, el tipo de oficio que realiza, los días trabajados durante la semana, el jornal diario pactado y el total a pagar. Este documento es la base para calcular el costo total de mano de obra de cada semana y acumularlo en el presupuesto de costos del proyecto.
👷 Modelo de planilla semanal de jornales
| Trabajador | Oficio | Días trabajados | Jornal diario | Total a pagar | Firma |
|---|---|---|---|---|---|
| Juan Pérez | Oficial albañil | 6 | $250 | $1.500 | __________ |
| Mario López | Ayudante | 5 | $180 | $900 | __________ |
| Rosa Gómez | Carpintera | 6 | $230 | $1.380 | __________ |
Comprobantes de pago individual y su importancia
Además de la planilla grupal, cada trabajador debe firmar un comprobante individual que confirme el monto recibido y la semana correspondiente. Este comprobante es la única prueba legalmente válida de que el pago se efectuó y protege al maestro de obra ante cualquier reclamación posterior. Sin él, la planilla sola no es suficiente evidencia de pago.
Presupuesto de obra y control de costos
El presupuesto de obra es el documento que estima cuánto va a costar el proyecto antes de que empiece. Se convierte en contable cuando se usa como referencia para comparar, semana a semana, cuánto se ha gastado realmente. Esa comparación entre el costo presupuestado y el costo real es la herramienta más poderosa para detectar desvíos antes de que se conviertan en pérdidas difíciles de recuperar.
Diferencia entre presupuesto inicial y costo real
El presupuesto inicial es una estimación elaborada antes de la obra, basada en precios de mercado y cantidades proyectadas. El costo real, en cambio, se construye con los documentos reales: facturas pagadas, nóminas semanales y gastos varios registrados en la bitácora. La diferencia entre ambos se llama desvío de costo y puede ser positiva (se gastó menos de lo previsto) o negativa (se gastó más).
¿Cómo registrar las variaciones de costo durante la obra?
Cada vez que el costo real se aleja del presupuestado, esa diferencia debe anotarse con su causa: un alza de precios, un cambio de especificación, un retraso climático o un error de cálculo inicial. Registrar la causa de cada variación permite aprender para presupuestar mejor en el siguiente proyecto y, además, sirve como argumento documentado para negociar ajustes con el propietario cuando los cambios no fueron responsabilidad del maestro.
Para profundizar en cómo se estructura este tipo de seguimiento financiero, puedes revisar los fundamentos de la contabilidad de la construcción, que incluye los principios que rigen el registro de costos en proyectos de edificación.
¿Qué pasa si el maestro de obra no lleva estos documentos?
La ausencia de documentación contable genera tres problemas concretos. El primero es la pérdida de control del gasto: sin registros, el maestro no puede saber si el proyecto está dentro del presupuesto o ya lo superó. El segundo es la falta de respaldo ante el propietario o la empresa contratante, que puede rechazar pagos por trabajos o materiales que no están documentados. El tercero es la imposibilidad de aprender del proyecto para mejorar presupuestos futuros.
⚠️ Consecuencias de no llevar documentación contable en obra
- Pérdida de dinero no detectada: Gastos que no se registran no se pueden reclamar ni controlar.
- Conflictos con trabajadores: Sin comprobantes de pago firmados, las disputas salariales son imposibles de resolver.
- Rechazo de pagos por parte del contratante: Las partidas sin factura o respaldo documental pueden ser desconocidas.
- Imposibilidad de hacer un cierre contable: Sin documentos, no hay forma de calcular la rentabilidad real del proyecto.
- Exposición legal: En proyectos formales, la falta de bitácora o actas puede derivar en responsabilidades ante terceros.
Entender cómo afecta la falta de documentación también requiere conocer qué representa el avance físico de una obra como indicador: cuando el avance físico no coincide con el gasto ejecutado, algo está fallando en el registro de costos.
Acta de entrega-recepción y cierre contable de la obra
El acta de entrega-recepción es el documento que formaliza el fin de la obra. En él, el propietario o el representante del contratante reconoce que los trabajos se completaron conforme a lo pactado. Este documento es el cierre legal del proyecto y el respaldo que permite iniciar los trámites de liquidación final, incluyendo el cobro de cualquier saldo pendiente por parte del maestro de obra o de la empresa constructora.
Desde el punto de vista contable, el acta también marca el momento en que los costos acumulados en la cuenta de obra en proceso se reclasifican como activo terminado. Sin el acta firmada por ambas partes, el proyecto queda en un limbo legal que puede complicar tanto la cobranza como cualquier reclamo de garantía posterior.
Herramientas para organizar la documentación contable en obra
No hace falta un sistema contable sofisticado para llevar un buen registro en obra. Lo que importa es la constancia y el orden. La herramienta más adecuada depende del tamaño del proyecto, la cantidad de trabajadores y el acceso a tecnología que tenga el maestro de obra en el día a día del trabajo.
📒 Cuaderno físico
Ideal para obras pequeñas o zonas sin internet. Permite anotar cada gasto, jornal y material al momento en que ocurre, sin depender de tecnología.
📊 Hoja de cálculo
Excel o Google Sheets permiten crear planillas de nómina, control de materiales y presupuestos comparativos de forma sencilla y sin costo adicional.
📱 App de control de obra
Existen aplicaciones específicas para construcción que integran bitácora, pagos a trabajadores, materiales y avance del proyecto en un mismo lugar.
Independientemente de la herramienta elegida, lo que determina la calidad del control es la disciplina para registrar cada operación en el momento en que ocurre, no al final de la semana cuando ya es difícil recordar los detalles. Este principio es válido tanto para una obra de remodelación de un baño como para un proyecto de edificación mayor. Si quieres entender cómo se estructura este proceso en empresas del sector, los fundamentos de la contabilidad para pequeñas empresas constructoras ofrecen una perspectiva más amplia del mismo problema.
Preguntas frecuentes
¿El maestro de obra necesita conocimientos de contabilidad?
No necesita ser contador, pero sí debe entender conceptos básicos como el registro de ingresos y gastos, el control de saldos y la diferencia entre un presupuesto y un costo real. Esos conocimientos básicos le permiten llevar la documentación contable mínima que cualquier proyecto de construcción requiere para cerrarse sin conflictos ni pérdidas no detectadas. En la mayoría de los casos, un taller o curso corto de contabilidad aplicada a obra es suficiente para desarrollar esas habilidades.
¿Cuál es el documento más importante que debe tener un maestro de obra?
La bitácora de obra ocupa ese lugar porque reúne en un solo registro todo lo que ocurre en el proyecto: personal, materiales, cambios, incidentes y decisiones. Es el único documento que proporciona una cronología completa del proyecto y que tiene validez legal ante cualquier conflicto entre el maestro, los trabajadores y el propietario. Sin la bitácora, todos los demás documentos pierden contexto y coherencia dentro del expediente contable de la obra.
¿Cómo se registran los gastos diarios de una obra?
El método más práctico es anotar cada gasto al final de la jornada en un formato simple con fecha, descripción, monto y el tipo de gasto (material, mano de obra, herramienta, transporte u otro). Ese registro diario se totaliza al cierre de cada semana y se compara con el presupuesto para detectar desvíos a tiempo. Conservar el comprobante físico o digital de cada gasto es obligatorio: la anotación sola no es suficiente respaldo.
¿Qué diferencia hay entre una factura y una remisión en construcción?
La factura es el documento fiscal que emite el proveedor al cobrar el material: incluye el IVA, los datos de ambas partes y tiene validez tributaria. La remisión, en cambio, es el documento de entrega que acompaña la mercancía en el momento de la recepción, pero que no siempre tiene el carácter fiscal de una factura. En obras formales, la factura es el comprobante definitivo; la remisión sirve para verificar la entrega y cruzarla con la orden de compra antes de autorizar el pago al proveedor.
¿El maestro de obra debe llevar la nómina de los trabajadores?
Depende del tipo de contrato y del tamaño del proyecto. En obras pequeñas o informales, el maestro suele ser quien controla los pagos semanales directamente. En proyectos más grandes, la empresa constructora puede tener un área administrativa que gestiona la nómina. Sin embargo, el maestro siempre debe conservar las planillas firmadas y los comprobantes de pago que correspondan a los trabajadores bajo su supervisión directa, sin importar quién procese la nómina formal.
¿Qué es un parte diario de obra y para qué sirve?
El parte diario de obra es un reporte breve que el maestro elabora al final de cada jornada. Incluye las actividades realizadas, el número de trabajadores presentes, los materiales utilizados y cualquier novedad que afecte el avance. A diferencia de la bitácora, el parte diario es un documento operativo interno que se usa para alimentar los registros contables de materiales y mano de obra, y que sirve como base para preparar los informes semanales de avance que se entregan al propietario o al director de obra.
¿Se puede llevar la documentación contable de obra en Excel?
Sí, y para proyectos pequeños o medianos es una solución completamente válida. Con hojas separadas para la nómina, el control de materiales, el presupuesto comparativo y el registro de facturas, un archivo de Excel bien organizado cubre las necesidades básicas de documentación contable de cualquier obra. La limitación principal aparece cuando el proyecto involucra a varios usuarios que necesitan actualizar el archivo de forma simultánea, momento en que una aplicación especializada resulta más eficiente.
¿Qué documentos se necesitan para cerrar contablemente una obra?
El cierre contable de una obra requiere reunir todos los documentos generados durante el proyecto: la bitácora completa, las facturas de materiales, las planillas de nómina semanales con sus comprobantes firmados, el presupuesto comparativo con el costo real y el acta de entrega-recepción firmada por ambas partes. Con ese conjunto de documentos es posible calcular la rentabilidad real del proyecto, liquidar cualquier saldo pendiente y archivar el expediente como respaldo ante posibles reclamaciones futuras por garantías o vicios de construcción.
Conclusión
La documentación contable no es un trámite burocrático que alguien impone desde afuera: es la herramienta que te permite saber, en cualquier momento del proyecto, cuánto se ha gastado, en qué y si eso coincide con lo que se presupuestó. Desde la bitácora diaria hasta el acta de entrega-recepción, cada documento cumple una función concreta que protege tanto tu trabajo como el dinero de quienes confían en ti para ejecutar la obra.
Llevar una planilla de nómina firmada cada semana, conservar todas las facturas de materiales y anotar las variaciones de costo en cuanto ocurren son hábitos que no requieren conocimientos contables avanzados. Solo requieren constancia. Cuando aplicas esos registros desde el primer día, el cierre del proyecto se vuelve ordenado y cualquier conflicto se resuelve con evidencia, no con discusiones.
Si quieres seguir ampliando tu conocimiento sobre cómo funciona la gestión económica en proyectos de construcción, este sitio web tiene más contenido sobre contabilidad aplicada al sector que puede ayudarte a entender el panorama completo, desde la estimación de costos hasta el cierre financiero de cada obra.
También te puede interesar:

Presupuesto de obra: Ahorra tiempo y controla cada peso
Alquiler de maquinaria de construcción: Guía contable

¿Cómo elaborar un presupuesto de obra?
Cierre contable de una obra: Proceso completo
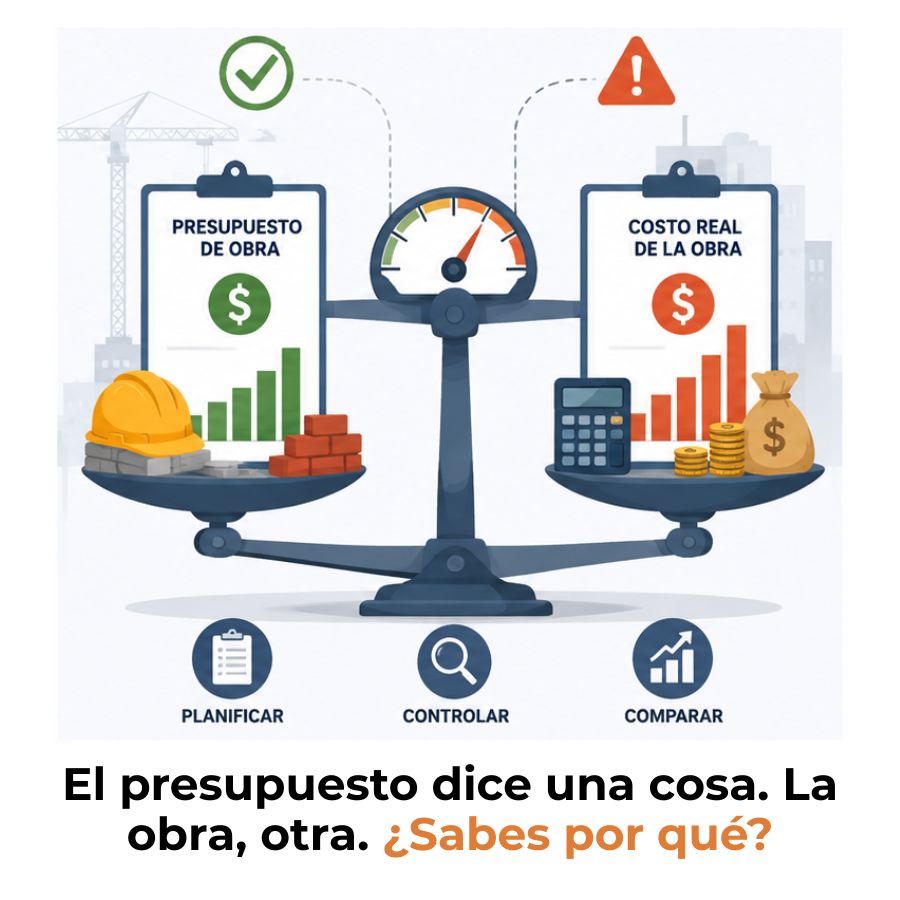
Presupuesto de obra vs. Costo real
Contabilidad para empresas de remodelación

Retención del 10 % a subcontratistas en construcción