Construir un edificio y llevar sus cuentas tienen más en común de lo que parece: ambas actividades necesitan estructura, precisión y un buen cimiento desde el principio. Si tienes una pequeña constructora y sientes que el lado financiero se te escapa de las manos, no es casualidad. La contabilidad de este sector tiene reglas propias que, una vez que las entiendes, hacen que todo lo demás encaje.
¿Qué es la contabilidad en una pequeña empresa constructora?
La contabilidad en una pequeña empresa constructora consiste en registrar, clasificar y analizar todas las operaciones económicas que genera la actividad de construcción: desde la compra de materiales hasta el cobro final de una obra terminada. No se trata de un simple registro de entradas y salidas de dinero, sino de un sistema organizado que refleja con precisión la situación financiera real del negocio en cada momento.
A diferencia de una tienda o una empresa de servicios, una constructora maneja proyectos con duraciones variables, múltiples proveedores, subcontratistas y costos que se acumulan durante semanas o meses antes de generar un ingreso. Eso hace que el control contable sea más complejo y requiera herramientas específicas para dar una imagen fiel de lo que ocurre en cada obra.
Diferencias con la contabilidad de una empresa común
Una empresa de servicios o comercio registra transacciones que, en su mayoría, se cierran en pocos días. Una constructora, en cambio, puede tener obras que duran meses o años, lo que obliga a distribuir los ingresos y los costos a lo largo de varios periodos contables. Esto exige métodos específicos de reconocimiento de ingresos que no existen en la contabilidad general.
Además, cada proyecto funciona casi como una unidad económica independiente: tiene su propio presupuesto, sus propios proveedores y su propio resultado. Por eso, la contabilidad de una constructora debe ser capaz de medir la rentabilidad obra por obra, no solo a nivel global de la empresa. Sin ese nivel de detalle, es imposible saber qué proyectos convienen y cuáles están drenando recursos.
Actividades que abarca el sector de la construcción
Cuando se habla de pequeñas empresas constructoras, el término abarca un espectro amplio de actividades. No se limita a levantar edificios: incluye preparación de terrenos, demoliciones, movimiento de tierras, instalaciones eléctricas, fontanería, climatización, obras de ingeniería civil y trabajos de acabado y reforma. Todas ellas comparten la misma necesidad de un sistema contable bien estructurado.
Tipos de actividades que abarca una pequeña constructora
Preparación de obra
Demoliciones, movimiento de tierras y perforaciones.
Construcción civil
Edificios, puentes, carreteras y estructuras de ingeniería.
Instalaciones
Eléctricas, fontanería, climatización y aislamientos.
Acabados y reformas
Revestimientos, carpintería, pintura y rehabilitación.
Marco normativo que regula la contabilidad constructora
La contabilidad de una pequeña constructora no se rige por las mismas normas generales que se aplican a otros sectores. Existe un marco específico que adapta el Plan General de Contabilidad a las particularidades de la construcción, con cuentas, criterios de valoración y modelos de estados financieros pensados para este tipo de empresa. Conocer ese marco es el punto de partida para cualquier constructora que quiera llevar sus cuentas de forma correcta.
La contabilidad de una constructora se rige por las normas de adaptación del Plan General de Contabilidad al sector, que incorporan criterios obligatorios de valoración y contabilización propios de la construcción.
Plan General de Contabilidad adaptado a constructoras
Las normas de adaptación del Plan General de Contabilidad para empresas constructoras introducen ajustes en tres áreas clave. Primero, un catálogo de cuentas específico que contempla partidas como obras en curso, solares, subcontratistas y promociones inmobiliarias. Segundo, definiciones contables que aclaran cómo registrar operaciones propias del sector. Tercero, modelos de balance y cuenta de pérdidas y ganancias modificados para reflejar la realidad del negocio constructor.
La parte que más diferencia tiene respecto al plan general son las normas de valoración: establecen cómo medir el coste de cada obra, cuándo reconocer los ingresos de un contrato y cómo tratar provisiones por posibles pérdidas en proyectos que aún están en ejecución. Estos criterios no son opcionales; son de obligado cumplimiento para garantizar que los estados contables de distintas constructoras sean comparables entre sí.
Obligaciones contables y fiscales básicas
Una pequeña constructora tiene, como cualquier empresa, la obligación de llevar el libro diario, el libro mayor y presentar las cuentas anuales. Pero además debe cumplir con obligaciones fiscales concretas del sector: la gestión del IVA en obras, las retenciones a subcontratistas y la correcta declaración de los ingresos por proyectos que pueden extenderse a lo largo de más de un ejercicio. No llevar estos registros al día puede derivar en sanciones o en auditorías con consecuencias serias.
⚠️ Obligaciones contables mínimas de una pequeña constructora
- Libro diario: Registro cronológico de todas las transacciones del negocio.
- Libro mayor: Resumen de movimientos agrupados por cuenta contable.
- Cuentas anuales: Balance, cuenta de pérdidas y ganancias, y memoria.
- Gestión del IVA: Declaración periódica de las cuotas repercutidas y soportadas en obras.
- Retenciones a subcontratistas: Registro y liquidación correcta según la normativa fiscal vigente.
Conceptos contables clave que debes conocer
Antes de ponerte a registrar operaciones, hay una serie de conceptos propios de la contabilidad constructora que debes tener claros. No son términos complicados, pero sí son distintos a los que se usan en otros sectores. Entenderlos desde el principio te evitará errores que, una vez acumulados, son difíciles de corregir sin rehacer buena parte del trabajo contable.
Costos directos e indirectos en construcción
En la contabilidad de una constructora, los costos se dividen en dos grandes grupos. Los costos directos son todos aquellos que se pueden asignar sin ambigüedad a una obra concreta: los materiales utilizados, la mano de obra que trabajó en ese proyecto, los honorarios del arquitecto o los pagos a subcontratistas. Son medibles y rastreables proyecto a proyecto.
Los costos indirectos, en cambio, son los que sostienen el funcionamiento general de la empresa, pero no pertenecen a una sola obra: el alquiler de la oficina, los seguros generales, los salarios del personal administrativo o los gastos financieros. El reto está en distribuirlos de forma proporcional entre los distintos proyectos activos para que el costo real de cada obra sea lo más exacto posible.
Obras en curso y su registro contable
Una obra en curso es todo trabajo que ha comenzado, pero que no ha sido entregado ni facturado por completo al cierre de un periodo contable. Registrarla correctamente es uno de los mayores desafíos en la contabilidad de una pequeña constructora, porque los costos acumulados deben quedar reflejados como activo del balance hasta que la obra se complete y se pueda reconocer el ingreso correspondiente.
Si no se hace este registro, los estados financieros mostrarán gastos sin ingresos asociados en los periodos intermedios, lo que distorsiona completamente la imagen del negocio. Ese desequilibrio puede parecer una pérdida cuando en realidad la obra avanza con normalidad. La cuenta de obras en curso actúa como el puente contable entre el gasto que ya ocurrió y el ingreso que todavía no se ha materializado.
Métodos de reconocimiento de ingresos
Cuando una obra se extiende durante más de un ejercicio económico, hay dos métodos reconocidos para registrar los ingresos. El primero es el método del porcentaje de obra realizada: los ingresos se van reconociendo a medida que avanza el proyecto, en proporción al trabajo completado. Esto da una imagen más fiel del rendimiento real del negocio a lo largo del tiempo.
El segundo es el método del contrato cumplido: los ingresos solo se reconocen cuando la obra está terminada y entregada al cliente. Este enfoque es más conservador y puede generar periodos sin ingresos contables aunque el trabajo esté en marcha. La elección entre uno y otro depende de las características del contrato y de los criterios establecidos en la normativa contable del sector.
| Método | ¿Cuándo se reconoce el ingreso? | Ventaja principal | Situación más adecuada |
|---|---|---|---|
| Porcentaje de obra realizada | A medida que avanza el proyecto | Imagen financiera más fiel en el tiempo | Obras largas con fases medibles |
| Contrato cumplido | Al finalizar y entregar la obra | Mayor prudencia y certeza en los datos | Proyectos cortos o de resultado incierto |
¿Cómo se lleva la contabilidad paso a paso en una constructora pequeña?
Llevar la contabilidad de una pequeña constructora de forma ordenada requiere seguir una secuencia lógica de pasos. No se trata de registrar todo de golpe al final del mes, sino de construir un sistema que funcione de forma continua y que te dé información útil en cualquier momento. El orden en que organizas estos pasos determina la calidad de la información que obtendrás para tomar decisiones sobre tu negocio.
Plan de cuentas adaptado al sector
El primer paso antes de registrar cualquier operación es definir un plan de cuentas pensado para la construcción. No basta con usar el catálogo general: una constructora necesita cuentas específicas para materiales de obra, subcontratistas, proyectos en curso, retenciones de garantía y venta de inmuebles o estructuras. Adaptar este plan desde el inicio evita tener que reorganizar la contabilidad a mitad de año cuando los números ya no cuadran.
Un plan de cuentas bien diseñado te permite ver de un vistazo cuánto has gastado en cada proyecto, qué proveedores tienes pendientes de pago y cuánto debes a la administración en impuestos. Es la base sobre la que se construye toda la información financiera del negocio, así que merece tiempo y atención antes de empezar a operar.
Registro diario de operaciones
Una vez tienes el plan de cuentas, el paso siguiente es registrar cada transacción en el libro diario a medida que ocurre. Esto incluye compras de materiales, pagos a subcontratistas, abonos de clientes, gastos de maquinaria y cualquier otro movimiento económico relacionado con la empresa o con sus proyectos. Cuanto más frecuente y detallado sea este registro, más fácil será detectar desviaciones y llevar las cuentas al día.
Elaboración de estados financieros
Los estados financieros son el resultado final de todo el proceso contable. Para una pequeña constructora, los más relevantes son el balance de situación, que muestra qué tiene y qué debe la empresa en un momento concreto; la cuenta de pérdidas y ganancias, que refleja si el negocio está generando beneficios o pérdidas; y la memoria, que explica y detalla los datos más relevantes de ambos documentos.
Revisar estos estados de forma periódica, y no solo al cierre del ejercicio, te da una ventaja real: puedes detectar problemas antes de que se conviertan en crisis. Si una obra está consumiendo más recursos de los previstos, los estados financieros te lo mostrarán con suficiente tiempo para tomar decisiones y corregir el rumbo.
Errores contables frecuentes en pequeñas constructoras
Conocer los errores más habituales te permite evitarlos antes de caer en ellos. En las pequeñas constructoras, los problemas contables suelen aparecer no por falta de trabajo, sino por falta de método. La mayoría de estos errores son evitables con un sistema de registro claro y hábitos contables constantes desde el primer día de actividad.
- Mezclar costos de distintas obras: Registrar todos los gastos en una sola cuenta sin distinguir a qué proyecto pertenecen hace imposible saber si cada obra es rentable o no.
- No registrar las obras en curso al cierre del periodo: Dejar fuera del balance el trabajo realizado, pero no cobrado, distorsiona los resultados y puede dar una imagen falsa de pérdidas.
- Ignorar los costos indirectos: No distribuir los gastos generales entre los proyectos hace que el costo real de cada obra quede subestimado y que el margen parezca mayor de lo que es.
- Retrasar el registro de facturas: Acumular facturas para registrarlas todas de golpe genera periodos sin información fiable y dificulta cualquier análisis de tesorería o rentabilidad.
- No conciliar cuentas bancarias regularmente: Sin una conciliación frecuente, los errores y los cargos no previstos pueden pasar desapercibidos durante semanas, complicando la corrección posterior.
- Aplicar el método de reconocimiento de ingresos incorrecto: Usar el método del contrato cumplido en obras largas o viceversa puede alterar significativamente el resultado del ejercicio sin que corresponda a la realidad operativa.
Herramientas para gestionar la contabilidad de tu constructora
Una vez que entiendes cómo funciona la contabilidad de tu constructora, el siguiente paso natural es apoyarte en herramientas que agilicen el trabajo diario. El mercado ofrece varias opciones, desde programas generalistas hasta soluciones diseñadas específicamente para el sector. La elección correcta depende del tamaño de tu empresa, el número de proyectos simultáneos y tu presupuesto para gestión administrativa.
El software contable para constructoras más completo permite integrar en un solo entorno la contabilidad general, el control de costos por obra, la gestión de proveedores y subcontratistas, la elaboración de presupuestos y el seguimiento del avance de cada proyecto en tiempo real. Tener toda esa información centralizada reduce los errores y el tiempo que dedicas a tareas administrativas.
Si tu empresa todavía no tiene el volumen para invertir en un software especializado, también puedes plantearte el outsourcing contable para constructoras, una opción que consiste en delegar la gestión contable en un equipo externo especializado en el sector. Esto te garantiza que las cuentas cumplen la normativa y que los estados financieros reflejan correctamente la realidad de cada obra, sin necesidad de tener un departamento contable propio.
¿Software propio o outsourcing? Criterios para elegir
💻 Software contable
- Más de 3 obras simultáneas
- Equipo interno con capacidad contable
- Necesidad de datos en tiempo real
- Presupuesto para licencias o suscripción
🤝 Outsourcing contable
- Empresa en fase inicial o con pocos proyectos
- Sin personal administrativo dedicado
- Prioridad en cumplimiento normativo
- Preferencia por coste fijo y predecible
Sea cual sea la opción que elijas, lo más importante es que el sistema que uses esté adaptado a las particularidades del sector. Puedes ampliar esta perspectiva revisando los recursos sobre contabilidad de la construcción, donde encontrarás información más detallada sobre la gestión financiera en este sector.
Preguntas frecuentes
¿Qué diferencia hay entre costos directos e indirectos en construcción?
Los costos directos son todos los gastos que se pueden asignar de forma clara y medible a una obra concreta: materiales, mano de obra propia o subcontratada, licencias y equipos utilizados exclusivamente en ese proyecto. Los costos indirectos, en cambio, son los que sostienen el funcionamiento general de la empresa sin pertenecer a un solo proyecto, como los salarios administrativos, los seguros generales o el alquiler de la oficina central. Distinguirlos correctamente es fundamental para calcular el margen real de rentabilidad de cada obra.
¿Qué es el método del porcentaje de obra realizada?
Es uno de los dos métodos reconocidos para registrar los ingresos de contratos de construcción que abarcan más de un ejercicio contable. Con este método, los ingresos se reconocen de forma proporcional al avance real del proyecto en cada periodo, en lugar de esperar a que la obra esté completamente terminada. Esto permite que los estados financieros reflejen con mayor fidelidad el trabajo ya ejecutado, aunque todavía no se haya cobrado la totalidad del contrato. Su aplicación requiere que el porcentaje de avance sea medible con fiabilidad.
¿Qué documentos contables debe llevar una pequeña constructora?
Como mínimo, una pequeña constructora debe llevar el libro diario, donde se registran todas las operaciones cronológicamente; el libro mayor, que agrupa los movimientos por cuenta contable; y las cuentas anuales, formadas por el balance de situación, la cuenta de pérdidas y ganancias y la memoria. Además, es conveniente llevar registros auxiliares por proyecto que permitan controlar los costos de cada obra de forma independiente. La normativa fiscal también exige conservar las facturas, contratos y otros documentos de soporte durante los plazos legalmente establecidos.
¿Cómo se registra una obra en curso en la contabilidad?
Una obra en curso se registra como un activo en el balance de situación mientras el proyecto está en ejecución y aún no se ha entregado ni facturado por completo. Todos los costos acumulados en ese proyecto, desde materiales hasta mano de obra, se van imputando a esa cuenta de activo. Al cierre del ejercicio, si la obra sigue sin terminarse, permanece en el balance como trabajo en curso. Una vez finalizada y entregada, se da de baja esa cuenta y se reconoce el ingreso correspondiente según el método contable aplicado por la empresa.
¿Cuándo es necesario contratar a un contador para una constructora pequeña?
Desde el primer día en que la empresa empieza a operar, contar con un profesional contable especializado en el sector de la construcción es una ventaja real, no un lujo. La complejidad del plan de cuentas adaptado, los métodos de reconocimiento de ingresos y las obligaciones fiscales del sector van más allá de lo que puede gestionarse con conocimientos contables básicos. Cuanto antes se establece un sistema contable correcto, menos costoso resulta corregir errores acumulados. En muchos países, la llevanza de la contabilidad formal es además una obligación legal para las empresas mercantiles.
¿Qué impuestos debe declarar una pequeña empresa constructora?
Las obligaciones fiscales concretas varían según el país y la forma jurídica de la empresa, pero en términos generales, una pequeña constructora debe gestionar el impuesto sobre el valor añadido o IVA de sus obras, con sus particularidades según el tipo de construcción; el impuesto sobre la renta de las personas físicas o el impuesto sobre sociedades, según si opera como autónomo o como empresa; las retenciones a cuenta aplicadas a trabajadores y subcontratistas; y las cotizaciones a la seguridad social. La especificidad de cada régimen hace imprescindible contar con asesoramiento fiscal adaptado a la actividad constructora.
¿Qué es un plan de cuentas para constructoras y cómo se estructura?
Un plan de cuentas para constructoras es el catálogo organizado de todas las cuentas contables que usará la empresa para registrar sus operaciones. Se estructura siguiendo la adaptación del Plan General de Contabilidad al sector de la construcción, con grupos de cuentas para activo, pasivo, patrimonio neto, ingresos y gastos. Lo que lo diferencia del plan general es la inclusión de cuentas específicas como obras en curso, solares, subcontratistas, retenciones de garantía y promociones inmobiliarias. Este catálogo se define antes de empezar a registrar operaciones y se adapta a las características concretas de cada empresa y tipo de proyectos que ejecuta.
Conclusión
La contabilidad de una pequeña empresa constructora no es una carga administrativa más: es el sistema que te permite saber, en cualquier momento, si tu negocio está ganando o perdiendo, qué proyectos son rentables y qué decisiones financieras tienen sentido. Entender sus bases, desde el plan de cuentas hasta los métodos de reconocimiento de ingresos, es el primer paso para gestionar tu empresa con claridad.
Ahora que conoces los conceptos clave, los errores más comunes y el proceso paso a paso, puedes aplicar este conocimiento de forma directa: revisa cómo estás registrando los costos de cada obra, comprueba si tu plan de cuentas está adaptado al sector y evalúa si las herramientas que usas te dan la información que necesitas para tomar buenas decisiones. Cada mejora en tu sistema contable se traduce en mayor control y mejores resultados.
Hay mucho más por explorar en torno a la gestión financiera de empresas constructoras, y este sitio web tiene contenidos que van más allá de lo básico. Si quieres seguir profundizando en este campo, encontrarás recursos que te ayudarán a llevar tu constructora con mayor solidez y confianza.
También te puede interesar:
Contabilidad para constructoras de administración delegada
Indicadores financieros de una constructora
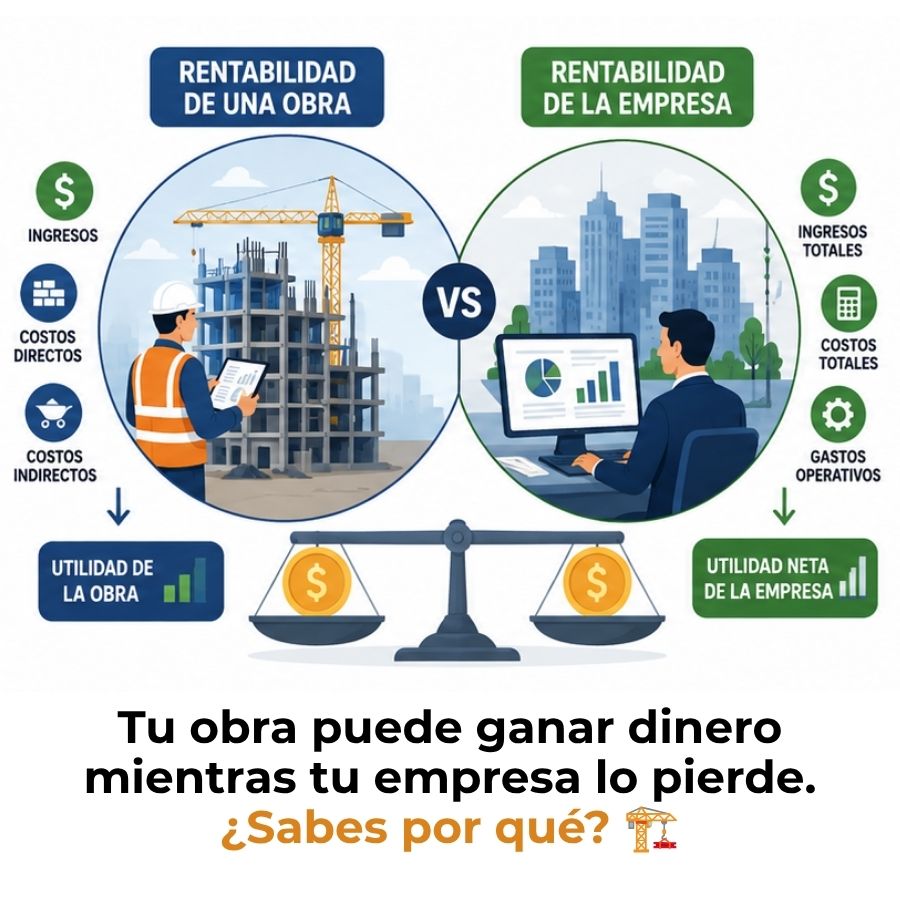
Rentabilidad de una obra vs. Rentabilidad de la empresa
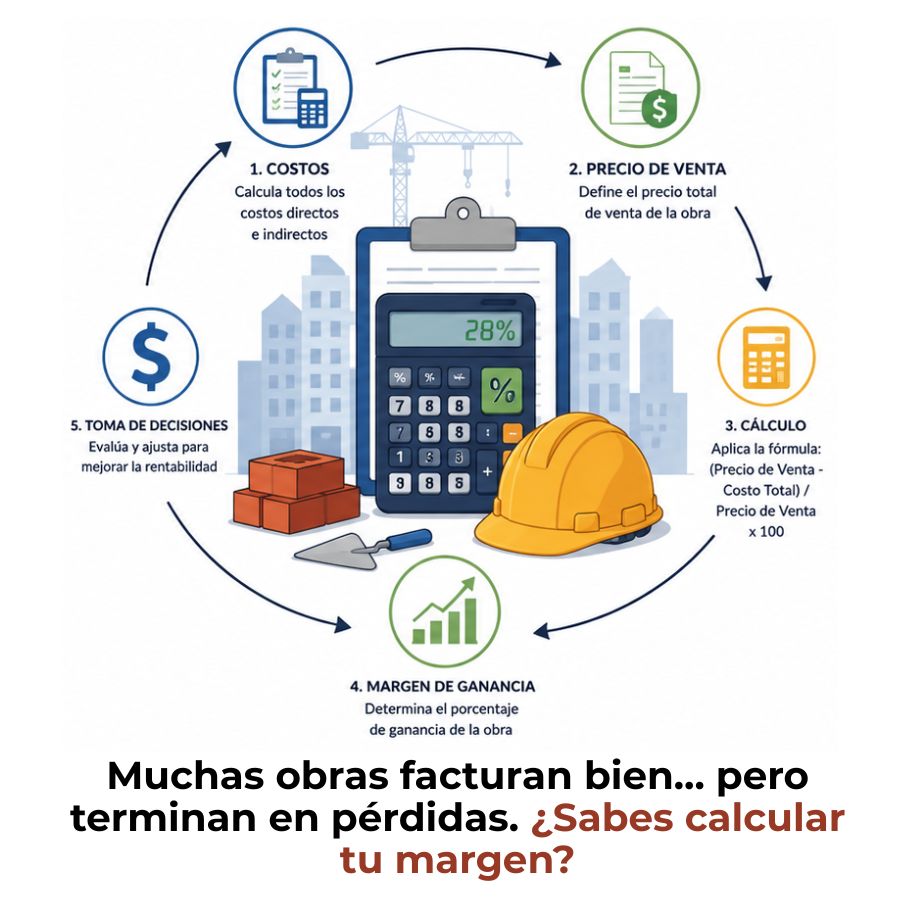
¿Cómo calcular el margen de ganancia de una obra?
Gastos de licencias y permisos de construcción
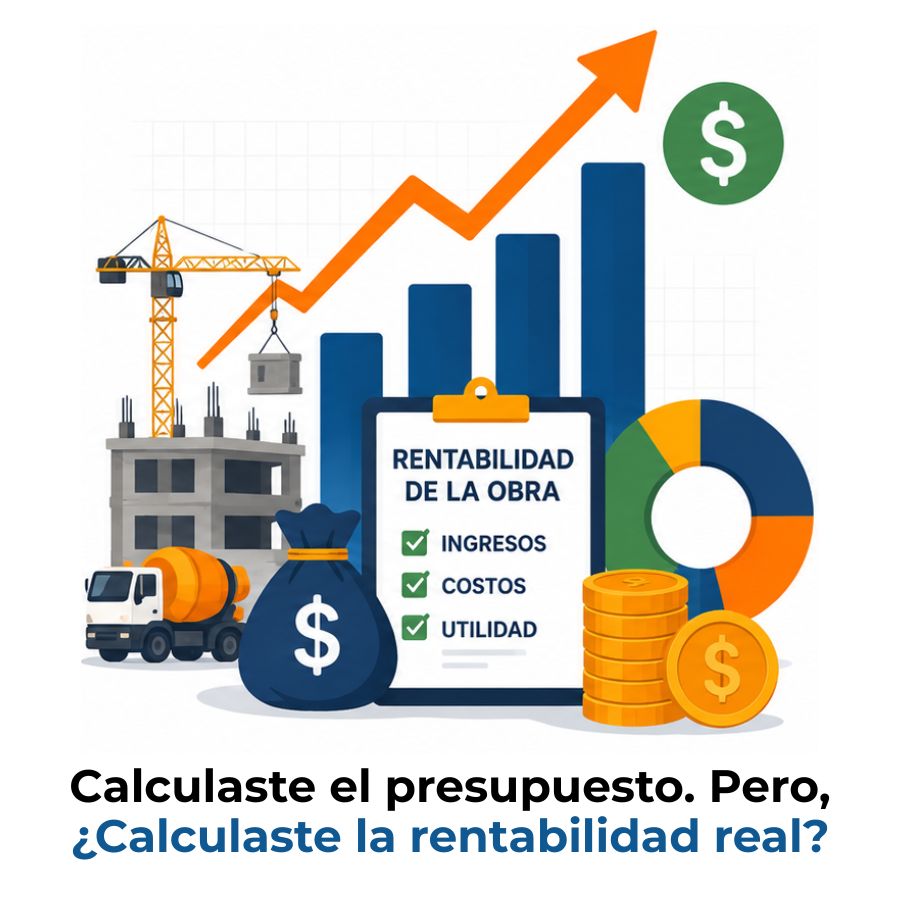
La rentabilidad de una obra: ¿Cómo calcularla?
¿Qué impuestos existen en la construcción y cómo funcionan?
