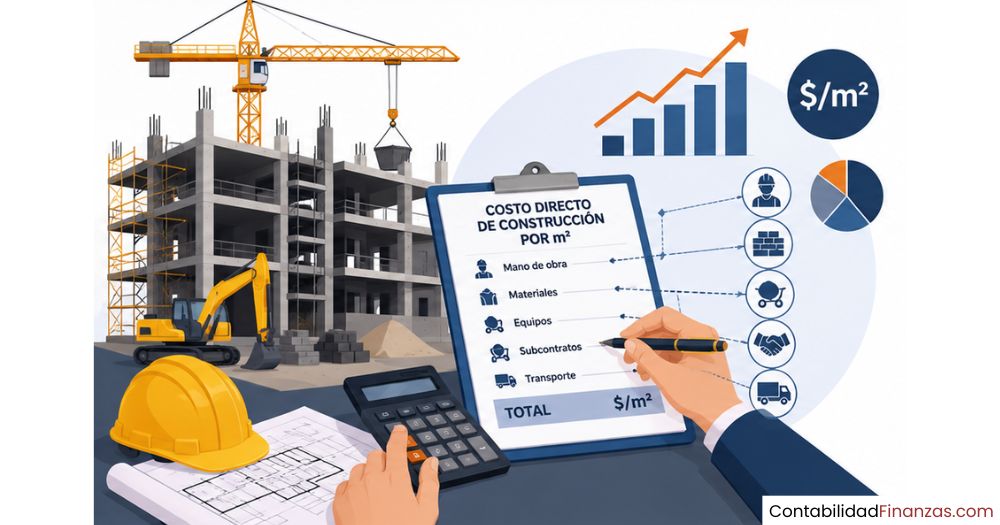
El costo directo de construcción por metro cuadrado es el valor que resulta de sumar los materiales, la mano de obra y el equipo necesarios para ejecutar un metro cuadrado de obra. Es la base sobre la que se construye cualquier presupuesto, y calcularlo bien marca la diferencia entre un proyecto rentable y uno que pierde dinero desde el inicio.
¿Qué es el costo directo de construcción por m²?
El costo directo de construcción por metro cuadrado es el valor que resulta de sumar todos los recursos que se consumen o se incorporan físicamente al ejecutar un metro cuadrado de obra: materiales, mano de obra y maquinaria o equipo. No incluye gastos administrativos, seguros ni la ganancia del contratista; esos pertenecen a otra categoría. Es, en términos simples, lo que cuesta producir el trabajo sin contar nada que no toque directamente la ejecución.
Este indicador es la base de cualquier costo de construcción bien estructurado. Cuando un profesional dice que un proyecto tiene un costo directo de determinado valor por m², está comunicando cuánto dinero se necesita para transformar insumos y trabajo humano en metros cuadrados construidos, antes de agregar cualquier otro concepto al precio final.
Diferencia entre costo directo y costo indirecto
La distinción más importante que debes tener clara desde el inicio es esta: el costo directo se puede asignar a una tarea específica de la obra, mientras que el costo indirecto no. Los gastos de supervisión, la renta de la oficina de obra, los seguros y la administración general benefician a toda la obra en conjunto, pero no se pueden imputar a ninguna partida en particular; por eso se calculan como un porcentaje sobre el total de costos directos.
Confundir estas dos categorías es uno de los errores de base más frecuentes en la elaboración de un presupuesto de obra. Cuando mezclas ambos tipos de costos dentro del mismo rubro, el análisis pierde precisión y el precio final puede quedar muy por encima o muy por debajo del valor real del proyecto.
| Criterio | Costo directo | Costo indirecto |
|---|---|---|
| Asignación | A una partida específica | A toda la obra en general |
| Componentes | Materiales, mano de obra, equipo | Administración, seguros, supervisión |
| Método de cálculo | Análisis de precios unitarios (APU) | Porcentaje sobre el costo directo total |
| Relación con la obra | Se incorpora físicamente | Sostiene la obra como empresa |
| Ejemplo | Cemento para una losa de concreto | Salario del jefe de obra |
Componentes del costo directo por m²
El costo directo de cualquier partida —y por extensión, de cada metro cuadrado de obra— se estructura en tres categorías. Cada una aporta una parte del valor total y se analiza de forma independiente antes de sumarlas. Conocer qué pertenece a cada categoría te permite leer un presupuesto con mucha más claridad y detectar errores o inconsistencias rápidamente.
Materiales de construcción
Los materiales son los insumos físicos que quedan incorporados en la obra o que se consumen directamente durante su ejecución. Concreto, acero de refuerzo, ladrillos, bloques, madera para encofrados, tubería y mortero son algunos de los más comunes en estructuras convencionales. Su costo por unidad se multiplica por la cantidad necesaria para ejecutar un metro cuadrado de la partida correspondiente.
Un aspecto que suele pasarse por alto es el factor de desperdicio o merma. Ningún material se utiliza al cien por ciento: siempre hay cortes, roturas y sobrantes. Por eso, los análisis de precios unitarios aplican un coeficiente de desperdicio que aumenta ligeramente la cantidad teórica de material y, con ello, el costo calculado se acerca más al consumo real en obra.
Mano de obra directa
La mano de obra directa comprende el costo del trabajo humano que ejecuta físicamente cada actividad de construcción. No se trata solo del salario diario del trabajador: el costo real incluye todas las prestaciones legales —seguridad social, vacaciones, aguinaldo, prima vacacional y cualquier otra carga laboral que corresponda según la legislación del país—, lo que hace que el costo efectivo por jornada sea considerablemente mayor al salario base.
Para calcular el aporte de la mano de obra a cada metro cuadrado, se determina el rendimiento de la cuadrilla: cuántas unidades de trabajo produce ese grupo de trabajadores en un día. Dividir el costo diario de la cuadrilla entre su rendimiento diario da el costo de mano de obra por unidad de obra, que es exactamente lo que se incluye en el análisis de precios unitarios.
Maquinaria y equipo
El tercer componente agrupa todos los equipos y maquinarias necesarios para ejecutar el trabajo: mezcladoras, vibradores de concreto, grúas, compactadoras, andamios y herramienta menor. Su costo se expresa en horas-máquina: se estima cuántas horas de uso de cada equipo se necesitan para producir una unidad de la partida y se multiplica por el costo horario de ese equipo, que puede ser de alquiler o de depreciación si la empresa es propietaria.
- Concreto y acero estructural
- Bloques, ladrillos y mortero
- Madera para encofrados
- Tubería e instalaciones básicas
- Factor de merma o desperdicio
- Salario base del trabajador
- Prestaciones legales (IMSS, INFONAVIT…)
- Factor de salario real (FASAR)
- Rendimiento de la cuadrilla
- Costo por unidad de obra ejecutada
- Mezcladoras y vibradores de concreto
- Grúas y compactadoras
- Herramienta menor
- Costo en horas-máquina por partida
- Alquiler o depreciación del equipo
¿Cómo se calcula el costo directo de construcción por m²?
El cálculo del costo directo por metro cuadrado no se obtiene de una tabla genérica ni de un promedio del mercado. Se construye partida por partida, analizando cada actividad que compone la obra y determinando con precisión cuántos recursos consume. El resultado de sumar todas las partidas y dividirlo entre la superficie total del proyecto da el costo directo promedio por metro cuadrado del proyecto completo.
El análisis de precios unitarios (APU)
El Análisis de Precios Unitarios, conocido por sus siglas APU, es la herramienta metodológica que permite calcular el costo directo de cada partida de forma ordenada y verificable. Descompone una actividad —por ejemplo, construir un metro cuadrado de losa de concreto— en sus ingredientes exactos: qué materiales se necesitan, qué cuadrilla los ejecuta, cuántas horas de maquinaria se consumen y en qué rendimientos se basa el análisis.
La gran ventaja del APU es que permite revisar, auditar y actualizar cada componente de forma independiente. Si el precio del acero sube, basta con actualizar ese insumo en las partidas que lo usan para recalcular automáticamente el costo directo afectado. Trabajar sin APU significa operar con estimaciones globales que difícilmente resisten una revisión técnica o una negociación con el cliente.
Fórmula del costo directo por m²
La fórmula base del costo directo de una partida por unidad de medida (m², m³, ml, etc.) es la siguiente: se suman el costo de materiales por unidad, el costo de mano de obra por unidad y el costo de equipo por unidad. Cuando el resultado se expresa en metros cuadrados, obtienes el costo directo unitario por m² de esa partida específica.
Cantidad × precio unitario de cada insumo (+ merma)
Costo diario de cuadrilla ÷ rendimiento diario
Horas-máquina necesarias × costo horario del equipo
Ejemplo práctico de cálculo
Imagina que necesitas calcular el costo directo de un metro cuadrado de muro de mampostería de block. En la partida de materiales determinas que se necesita cierta cantidad de blocks, cemento, arena y agua, y al multiplicar cada uno por su precio unitario, obtienes el costo de materiales por m². Luego, si una cuadrilla de dos albañiles produce doce metros cuadrados de muro por jornada y su costo diario conjunto es de cierto valor, el costo de mano de obra por m² es ese valor dividido entre doce.
Para el equipo, si se usa una mezcladora de mortero que cuesta cierta cantidad por hora y se emplea media hora por metro cuadrado de muro, el aporte del equipo es la mitad del costo horario. La suma de los tres resultados es el costo directo de ese metro cuadrado de muro de mampostería, y este proceso se repite para cada partida que compone la obra total.
| Componente | Descripción | Base de cálculo |
|---|---|---|
| Materiales | Block, cemento, arena, agua (+ % merma) | Cantidad × precio unitario |
| Mano de obra | Cuadrilla: 2 albañiles + 1 ayudante | Costo diario cuadrilla ÷ rendimiento m²/día |
| Maquinaria/equipo | Mezcladora de mortero | Horas-máquina × costo horario |
| Costo directo por m² de muro | Suma de los tres componentes | |
Factores que afectan el costo directo por m²
El costo directo por metro cuadrado no es un valor universal. Varía según el tipo de obra, el sistema constructivo elegido, la ubicación geográfica del proyecto y el nivel de acabados. Comprender qué variables lo mueven te permite anticiparte a cambios en el presupuesto y tomar decisiones con datos en la mano, en lugar de reaccionar cuando ya el margen está comprometido.
La variación regional es especialmente relevante en proyectos de gran escala. Las zonas con alta actividad de construcción concentran mayor competencia por mano de obra calificada, lo que presiona hacia arriba el costo de ese componente. Por el lado opuesto, las regiones alejadas de los centros logísticos enfrentan sobrecostos en el transporte de materiales que pueden ser significativos dentro del análisis de precios unitarios.
Diferencia entre costo directo, costo total y precio de venta
Uno de los conceptos que genera más confusión entre quienes se acercan por primera vez a la contabilidad de la construcción es la relación entre el costo directo, el costo total de la obra y el precio de venta al cliente. Son tres cifras distintas que se obtienen sumando capas de información de forma progresiva, y mezclarlas conduce a márgenes mal calculados o a propuestas fuera de mercado.
El costo directo es solo la base: lo que cuesta producir la obra. El costo total añade los indirectos. El precio de venta añade la utilidad esperada y los impuestos aplicables.
El costo total de un proyecto resulta de agregar al costo directo los costos indirectos —administración, seguros, supervisión, gastos de campo— y cualquier otro cargo que la empresa necesite recuperar. El costo directo representa, de forma habitual, entre el 60 % y el 70 % del costo total del proyecto, dependiendo del tipo de obra y de la estructura de la empresa contratista. El porcentaje restante corresponde a indirectos, utilidad del contratista e impuestos.
Un concepto adicional que debes conocer es el costo por metro cuadrado de construcción, entendido como indicador paramétrico: es un promedio de referencia que permite hacer estimaciones rápidas al inicio de un proyecto, antes de contar con el presupuesto detallado. Para profundizar en este indicador y su uso correcto, revisa el análisis sobre el costo por metro cuadrado de construcción.
Errores frecuentes al calcular el costo directo por m²
Conocer la metodología correcta no basta si al aplicarla se cometen errores que distorsionan el resultado. Los siguientes fallos aparecen con frecuencia en presupuestos elaborados sin el rigor técnico que exige el análisis de precios unitarios, y cada uno tiene un impacto concreto sobre la rentabilidad del proyecto.
- Ignorar el factor de desperdicio: Calcular los materiales sin aplicar el coeficiente de merma produce un costo teórico inferior al real, lo que lleva a quedarse corto de insumos o a absorber esos sobrecostos como pérdida.
- Usar el salario base sin prestaciones: El costo de mano de obra que incluye solo el sueldo diario subestima el costo real del trabajo entre un 30 % y un 50 %, según las cargas laborales legales del país.
- Mezclar costos directos e indirectos: Incluir el sueldo del residente de obra o los gastos de administración dentro del análisis de precios unitarios contamina el costo directo y hace imposible separar ambas categorías después.
- Usar rendimientos desactualizados: Aplicar rendimientos de productividad obtenidos hace años, sin considerar las condiciones reales del proyecto actual, genera desviaciones importantes en el costo de mano de obra calculado.
- No actualizar los precios de materiales: Los insumos de construcción fluctúan con la inflación y las condiciones del mercado. Un APU elaborado con precios de meses anteriores puede estar significativamente alejado del costo al momento de ejecutar la obra.
- Omitir partidas pequeñas: Trabajos como limpieza de terreno, acarreos internos o herramienta menor suelen excluirse del análisis por considerarse irrelevantes, pero su acumulación puede representar un porcentaje apreciable del costo directo total.
Preguntas frecuentes
¿Qué incluye el costo directo de construcción por m²?
El costo directo de construcción por metro cuadrado incluye tres categorías de recursos: los materiales que se incorporan físicamente a la obra (concreto, acero, block, mortero y similares), la mano de obra directa de los trabajadores que ejecutan cada actividad —con todas sus prestaciones legales— y el costo de los equipos y maquinarias utilizados durante la ejecución, expresado en horas-máquina por unidad de obra. No incluye gastos administrativos, seguros ni la ganancia del contratista, que forman parte de los costos indirectos y de la utilidad.
¿Cuánto representa el costo directo dentro del costo total de una obra?
El costo directo representa, como referencia general, entre el 60 % y el 70 % del costo total de un proyecto, una vez que se suman todos los componentes del precio unitario, incluyendo los costos indirectos y la utilidad del contratista. Este porcentaje varía según el tipo de obra, la complejidad del proyecto, el nivel de subcontratación y la estructura de la empresa ejecutora. En proyectos con alta carga administrativa o en obras de larga duración con muchos recursos de campo, el porcentaje de costos indirectos puede aumentar y reducir el peso relativo del costo directo dentro del total.
¿Qué es el análisis de precios unitarios y para qué sirve?
El Análisis de Precios Unitarios (APU) es la herramienta técnica que permite calcular el costo directo de cada partida de una obra de forma ordenada, verificable y reproducible. Descompone cada actividad en sus componentes reales —materiales, mano de obra y equipo—, determina las cantidades necesarias para ejecutar una unidad de medida (m², m³, metro lineal, pieza) y las multiplica por sus respectivos costos unitarios. Su principal ventaja es que hace el presupuesto auditable: cualquier persona con acceso al análisis puede revisar cada supuesto y actualizar los precios sin reconstruir el presupuesto desde cero.
¿Cómo afecta la mano de obra al costo directo por m²?
La mano de obra es, en muchos tipos de obra, el componente del costo directo que mayor variabilidad presenta. Su impacto depende de tres factores interrelacionados: el costo real por jornada de la cuadrilla —que incluye salario base más todas las cargas laborales—, el rendimiento de esa cuadrilla expresado en unidades de obra por día y las condiciones del sitio que pueden afectar la productividad (altura de trabajo, temperatura, accesibilidad). Una cuadrilla con bajo rendimiento en un trabajo complejo puede incrementar el costo de mano de obra por m² de forma significativa respecto a condiciones estándar de trabajo.
¿El costo directo por m² varía según el tipo de obra?
Sí, y de forma muy marcada. Una vivienda de interés social, un edificio de oficinas, un local comercial y una obra de infraestructura vial tienen perfiles de costo directo por m² completamente distintos, porque los materiales que utilizan, los sistemas constructivos que aplican y los rendimientos de mano de obra que logran son diferentes en cada caso. Por eso los valores de referencia paramétricos —esos promedios de mercado que circulan en guías de costos— siempre se clasifican por tipo de obra y nivel de acabados, y nunca deben aplicarse sin verificar que corresponden a características comparables con el proyecto que se está presupuestando.
¿Cuál es la diferencia entre costo directo y presupuesto de obra?
El costo directo es uno de los elementos que forman el presupuesto de obra, pero no es el presupuesto completo. El presupuesto de obra integra, además del costo directo, los costos indirectos, la utilidad del contratista, los impuestos aplicables y, en algunos casos, el costo del financiamiento. El presupuesto es el documento que define el precio que pagará el cliente por la obra; el costo directo es la base técnica sobre la que se construye ese documento, partida por partida, mediante el análisis de precios unitarios.
¿Cómo influye la ubicación geográfica en el costo directo de construcción?
La ubicación geográfica incide en dos de los tres componentes del costo directo. En materiales, la distancia a los centros de producción o distribución determina el costo de flete: zonas alejadas o con acceso difícil pagan más por trasladar los insumos hasta el sitio de obra. En mano de obra, las ciudades con alta actividad constructiva o industrial compiten por los mismos trabajadores especializados, lo que eleva los salarios de mercado. Estos dos efectos pueden hacer que el costo directo por m² de un mismo tipo de obra varíe de forma apreciable entre una región y otra del mismo país.
Conclusión
El costo directo de construcción por metro cuadrado es el punto de partida de cualquier presupuesto técnicamente sólido. Cuando sabes que está formado por materiales, mano de obra con sus cargas reales y el costo de los equipos utilizados, dejas de ver ese número como una cifra arbitraria y empiezas a entenderlo como el resultado de un análisis metódico y verificable partida por partida.
Ahora tienes claro que el análisis de precios unitarios es la herramienta que permite construir ese número con rigor, que el costo directo no es sinónimo de costo total y que factores como la ubicación, el sistema constructivo y el nivel de acabados pueden modificarlo de forma significativa. Esa comprensión te permite leer un presupuesto con criterio, detectar errores comunes y participar en conversaciones técnicas con mucho más fundamento.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre la contabilidad de la construcción: desde cómo se estructuran los costos de un proyecto hasta cómo se elabora un presupuesto completo. Cada artículo está pensado para que avances paso a paso, con claridad y sin tecnicismos innecesarios.
También te puede interesar:
El flujo de caja de una obra
Diferencia entre contabilidad de constructora e inmobiliaria
Control interno en obras de construcción
Contabilización de materiales de construcción

¿Qué documentos contables necesita un maestro de obra?
¿Cómo llevar la contabilidad de una obra?
Contabilidad para constructoras de administración delegada