
Muchas obras comienzan con un número en mente y terminan con uno muy diferente en la factura. La diferencia casi siempre está en el mismo punto: un presupuesto que no se elaboró bien desde el principio. Si alguna vez te has preguntado cómo evitar esas sorpresas y controlar cada gasto antes de que ocurra, estás en el lugar correcto.
¿Qué es un presupuesto de obra?
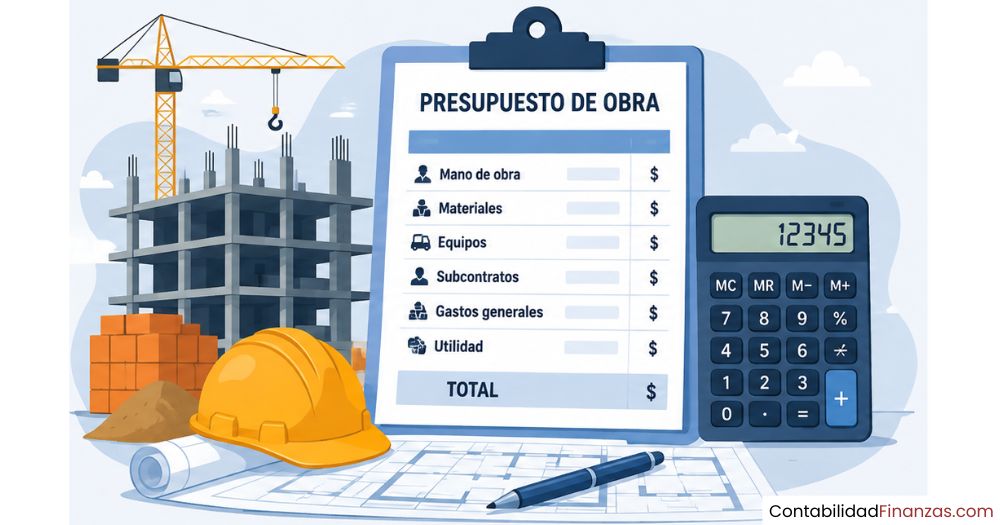
Un presupuesto de obra es un documento formal que estima el costo total de un proyecto de construcción antes de que comience su ejecución. Su objetivo es calcular con la mayor precisión posible todos los recursos necesarios: materiales, mano de obra, maquinaria, permisos y gastos administrativos. No se trata de un número aproximado, sino de un desglose detallado que sirve de base contractual entre el cliente y el contratista.
Cuando el presupuesto está bien elaborado, permite tomar decisiones financieras con datos reales. Cuando está mal elaborado, los costos se disparan a mitad de proyecto y las pérdidas se vuelven inevitables. Por eso, entender cómo funciona este documento es el primer paso para llevar una buena contabilidad de la construcción desde el inicio de cualquier obra.
Diferencia entre presupuesto de obra y estimación de costos
Aunque a menudo se usan como sinónimos, no son lo mismo. Una estimación de costos es un cálculo preliminar y aproximado, útil en las primeras fases del proyecto para evaluar su viabilidad. Un presupuesto de obra, en cambio, es un documento técnico detallado que desglosa cada partida con cantidades precisas, precios unitarios verificados y totales calculados. El primero orienta; el segundo compromete.
¿Para qué sirve un presupuesto de obra en contabilidad?
Desde la perspectiva contable, el presupuesto de obra funciona como el punto de referencia contra el que se comparan todos los gastos reales del proyecto. Permite registrar desviaciones, evaluar si la obra avanza dentro del margen previsto y generar los asientos contables correspondientes a cada fase. Aprender a llevar la contabilidad de una obra correctamente siempre parte de tener un presupuesto bien estructurado.
Partes que componen un presupuesto de obra
Todo presupuesto de obra profesional está formado por categorías de costos que, sumadas, dan el costo total del proyecto. Conocer cada una te permite saber dónde se va el dinero, anticipar problemas y evitar que el margen de beneficio desaparezca antes de terminar la obra. La estructura estándar agrupa los costos en directos, indirectos, imprevistos y beneficio industrial.
Costos directos: materiales, mano de obra y maquinaria
Los costos directos son todos los que se pueden asignar directamente a una tarea específica dentro de la obra. Son el núcleo del presupuesto y los más fáciles de identificar, aunque también los más propensos a errores si no se miden bien. Incluyen los materiales de construcción, la mano de obra contratada y el alquiler o uso de maquinaria y equipos.
Costos indirectos y gastos generales
Los costos indirectos no se vinculan a una partida concreta, pero son igual de reales. Son los gastos que sostienen la operación del proyecto sin tocar directamente la obra física. Ignorarlos es uno de los errores más frecuentes en presupuestos mal elaborados. Incluyen honorarios profesionales, permisos, seguros, gastos de oficina, transporte y supervisión técnica.
Ejemplos de costos indirectos frecuentes:
- Licencias y permisos municipales de construcción
- Honorarios de arquitecto, ingeniero o director de obra
- Seguros de responsabilidad civil y de accidentes
- Gastos administrativos y de oficina del proyecto
- Transporte de materiales y equipos al sitio
Margen de beneficio e imprevistos
Ningún proyecto de construcción avanza exactamente como se planificó. Por eso, todo presupuesto profesional debe reservar un porcentaje del total para cubrir eventos no previstos: variaciones en el precio de materiales, trabajos adicionales descubiertos durante la obra o retrasos por condiciones climáticas. Un fondo de imprevistos habitual oscila entre el 5 % y el 15 % del costo total, según la complejidad del proyecto.
El margen de beneficio es distinto: representa la ganancia que la empresa constructora o contratista cobra por ejecutar el proyecto. Se expresa como un porcentaje sobre los costos totales y garantiza que la obra sea rentable. Sin este margen calculado de forma explícita, muchos proyectos terminan siendo trabajados prácticamente sin ganancia real para la empresa.
¿Cómo se hace un presupuesto de obra paso a paso?
Elaborar un presupuesto de obra no es una tarea que se improvisa. Requiere un proceso ordenado donde cada etapa depende de la anterior. Saltarse un paso casi siempre produce un número final equivocado. El proceso se puede dividir en seis pasos claros que van desde la definición del proyecto hasta la entrega del documento final al cliente.
Paso 1: Define el alcance de la obra
Antes de escribir una sola cifra, necesitas saber exactamente qué se va a construir o reformar. Esto implica revisar los planos, visitar el sitio si ya existe la estructura y clarificar con el cliente qué materiales, acabados y estándares de calidad se van a aplicar. Un presupuesto elaborado sin esta información de base es prácticamente imposible de defender ante el cliente o ante una auditoría contable.
Paso 2: Levanta las mediciones y cantidades
Una vez definido el alcance, debes medir y cuantificar todo lo que se va a ejecutar. Este proceso se llama «medición» o «levantamiento de cantidades» y consiste en calcular los metros cuadrados de pared, los metros cúbicos de excavación, las unidades de puertas o ventanas, entre otros. Una medición precisa es la diferencia entre un presupuesto ajustado a la realidad y uno que se queda corto o se dispara.
Paso 3: Asigna precios unitarios a cada partida
Cada tarea identificada en la medición se convierte en una partida, y a cada partida se le asigna un precio unitario. Ese precio refleja cuánto cuesta ejecutar una unidad de esa tarea (por metro cuadrado, metro lineal, unidad, etc.), incluyendo materiales y mano de obra. Los precios unitarios se obtienen de cotizaciones reales con proveedores, bases de datos del sector o registros históricos de la empresa.
Paso 4: Calcula costos directos e indirectos
Con los precios unitarios asignados, multiplicas cada uno por la cantidad medida en el paso 2. Eso te da el costo directo de cada partida. Luego sumas todos los costos directos y calculas sobre ese subtotal los costos indirectos, que suelen expresarse como un porcentaje. La suma de ambos —directos e indirectos— es el Costo de Ejecución Material (CEM), que es la base de todo el presupuesto.
Paso 5: Añade imprevistos, beneficio e impuestos
Sobre el CEM se aplican, en orden, el porcentaje de imprevistos y el beneficio industrial. Finalmente, se suma el impuesto correspondiente (IVA o el que aplique en tu país) para obtener el precio final que pagará el cliente. Este precio final es el que aparece en el contrato y en el presupuesto oficial entregado al cliente.
Paso 6: Estructura el documento final
El presupuesto se presenta organizado por capítulos (grupos de trabajo del mismo tipo) y, dentro de cada capítulo, por partidas individuales. El documento debe incluir los datos del cliente y del contratista, la fecha, el plazo de vigencia del presupuesto y las condiciones de pago. Un presupuesto bien presentado no solo informa, sino que genera confianza y profesionalidad ante el cliente.
Plantilla de presupuesto de obra en Excel (descarga gratuita)
A continuación encontrarás una plantilla completa de presupuesto de obra, desarrollada para que puedas adaptarla a cualquier tipo de proyecto: obra nueva, reforma o rehabilitación. La plantilla está organizada por capítulos, con cálculo automático de subtotales, costos indirectos, imprevistos y precio final con impuestos. Solo tienes que ingresar las cantidades y los precios unitarios de cada partida; todo lo demás se calcula solo.
La plantilla que ves arriba refleja exactamente cómo se organiza un presupuesto profesional. Está lista para usar desde el primer momento: solo debes ingresar los datos de tu proyecto. Incluye las fórmulas de cálculo automático para subtotales por capítulo, gastos generales, imprevistos, beneficio industrial y total final. Puedes descargarla gratis en formato Excel y adaptarla a cualquier tipo de obra sin necesidad de conocimientos avanzados.
Formato .xlsx • Compatible con Excel, Google Sheets y LibreOffice • Sin registro
Errores más comunes al elaborar un presupuesto de obra
Conocer los errores más frecuentes en la elaboración de presupuestos te permite anticiparlos antes de que se conviertan en un problema real durante la ejecución. Muchos proyectos que terminan fuera de presupuesto no fallaron por imprevistos del mercado, sino por deficiencias en la planificación inicial. Los siguientes errores aparecen repetidamente en obras de todo tipo y tamaño.
Los cinco errores que más afectan al presupuesto de obra:
- Omitir los costos indirectos: Permisos, honorarios y seguros no aparecen en el presupuesto y se convierten en gastos inesperados que el contratista absorbe.
- Medir sin visitar la obra: Las cantidades calculadas sobre planos sin verificación en campo generan partidas mal dimensionadas.
- No reservar fondo de imprevistos: Cualquier variación en el alcance o en el precio de materiales deja el presupuesto sin margen de maniobra.
- Usar precios desactualizados: Los precios de materiales y mano de obra cambian con frecuencia. Un presupuesto con precios del año anterior puede ser inviable.
- No incluir el margen de beneficio: Sin esta partida explícita, la empresa puede cubrir los costos pero no genera utilidad real en el proyecto.
¿Cómo controlar el presupuesto durante la ejecución de la obra?
El presupuesto de obra no termina su función cuando se entrega al cliente. Durante la ejecución, se convierte en el instrumento de control financiero del proyecto. Cada gasto real se compara con lo presupuestado para detectar desviaciones a tiempo. Un control activo del presupuesto permite corregir el rumbo antes de que los sobrecostos se vuelvan imposibles de recuperar.
Para controlar el presupuesto de manera efectiva, muchas empresas usan el método de «presupuesto vs. real», donde se registra el gasto ejecutado en cada partida y se calcula la variación respecto a lo estimado. Este seguimiento, vinculado a una buena contabilidad de contratistas, permite tener una visión financiera clara en todo momento. Si la variación supera un umbral definido (por ejemplo, el 10 %), es señal de que hay que revisar la planificación.
Además del seguimiento de partidas, conviene revisar periódicamente los costos de construcción actuales del mercado, especialmente en proyectos de larga duración donde el precio de materiales puede variar de forma significativa. Un presupuesto que no se actualiza ante cambios relevantes del entorno deja de ser una herramienta útil y se convierte en un dato histórico sin valor de control.
Preguntas frecuentes
¿Qué debe incluir un presupuesto de obra?
Un presupuesto de obra completo debe incluir los costos directos (materiales, mano de obra y maquinaria), los costos indirectos (permisos, honorarios profesionales y gastos administrativos), un fondo de imprevistos para cubrir eventualidades no previstas, el margen de beneficio del contratista y, finalmente, los impuestos aplicables según la normativa del país. Todos estos elementos se organizan por capítulos y partidas, con cantidades, precios unitarios y totales claramente desglosados en el documento.
¿Cuál es la diferencia entre presupuesto de ejecución material y presupuesto de contrata?
El Presupuesto de Ejecución Material (PEM) es la suma de todos los costos directos de la obra: materiales, mano de obra y maquinaria, sin incluir gastos generales ni beneficio. El Presupuesto de Contrata (PC) parte del PEM y le suma los gastos generales de la empresa (habitualmente entre un 13 % y un 17 %) más el beneficio industrial (en torno al 6 %). El resultado es el precio de referencia que se usa para firmar el contrato entre el cliente y el contratista, antes de aplicar impuestos.
¿Cómo se calcula el porcentaje de imprevistos en un presupuesto de obra?
El porcentaje de imprevistos se calcula sobre el Costo de Ejecución Material (CEM) o sobre el Presupuesto de Contrata, según la práctica de cada empresa o la normativa local. En obras de baja complejidad y plazo corto, suele aplicarse entre un 5 % y un 8 %. En obras de mayor envergadura, plazos largos o en entornos de alta variación de precios, el porcentaje puede llegar al 15 %. Lo importante es que este fondo esté explícitamente incluido en el documento, no diluido en otras partidas.
¿Qué son las partidas de obra y cómo se organizan?
Una partida de obra es la unidad mínima de medición y valoración dentro de un presupuesto. Describe una tarea concreta (por ejemplo, «impermeabilización de cubierta plana»), su unidad de medida (m²), la cantidad a ejecutar y el precio unitario que incluye materiales y mano de obra. Las partidas se agrupan en capítulos por tipo de trabajo: cimentación, estructura, cerramientos, instalaciones, acabados, etc. Esta organización facilita el seguimiento contable y el control de costos durante la ejecución.
¿Se puede modificar un presupuesto de obra una vez firmado?
Sí, pero cualquier modificación posterior a la firma del contrato debe gestionarse mediante un documento denominado «modificado» o «adicional de obra», que detalla las variaciones en el alcance, las nuevas partidas o los ajustes de precio. Este documento debe ser aceptado y firmado por ambas partes antes de ejecutar los trabajos adicionales. En contabilidad, estos modificados generan nuevos asientos que se registran de forma separada al presupuesto original para mantener la trazabilidad financiera del proyecto.
¿Qué es el análisis de precios unitarios (APU)?
El Análisis de Precios Unitarios (APU) es el proceso mediante el cual se calcula cuánto cuesta ejecutar exactamente una unidad de una partida determinada. Para ello, se desglosan todos los recursos necesarios: cantidad de cada material, horas de mano de obra por categoría y uso de maquinaria, todo con sus respectivos rendimientos y costos. El resultado es el precio unitario que se usa en el presupuesto. Un APU bien elaborado garantiza que el precio de cada partida refleja el costo real de producción y no una estimación genérica.
¿Qué herramientas se usan para hacer un presupuesto de obra?
Las herramientas más utilizadas van desde hojas de cálculo en Excel o Google Sheets —la opción más accesible para proyectos pequeños— hasta software especializado en presupuestación de obras como Presto, Arquimedes o bases de datos de precios oficiales como el Banco de Precios de la Construcción. La elección depende del volumen de trabajo y de la complejidad del proyecto. Para quienes están comenzando, una plantilla bien estructurada en Excel es suficiente para elaborar presupuestos claros, ordenados y profesionales.
Conclusión
El presupuesto de obra es mucho más que una lista de precios: es el documento que define si un proyecto de construcción será financieramente viable antes de colocar el primer ladrillo. Cuando lo elaboras con rigor —desglosando costos directos, indirectos, imprevistos y beneficio— tienes el control real de lo que ocurrirá con el dinero a lo largo de toda la obra.
Ahora que conoces sus partes, el proceso paso a paso y los errores que debes evitar, puedes aplicar este conocimiento directamente en tus proyectos. Descarga la plantilla en Excel, adapta los porcentajes a tu realidad y comienza a presupuestar con una estructura que te proteja de sobrecostos y te permita presentar propuestas profesionales a tus clientes.
Si quieres seguir profundizando en la gestión financiera de proyectos de construcción, en este sitio web encontrarás más contenidos sobre contabilidad, costos y control de obras que te ayudarán a entender cada etapa del proceso con la misma claridad que encontraste aquí.
También te puede interesar:
Outsourcing contable para constructoras
¿Cómo llevar la contabilidad de una obra?
Contabilidad para constructoras de administración delegada
El IVA en la construcción
Cómputos métricos: Ahorra tiempo y dinero en cada obra
Contabilidad para pequeñas empresas constructoras
Contabilización de materiales de construcción
