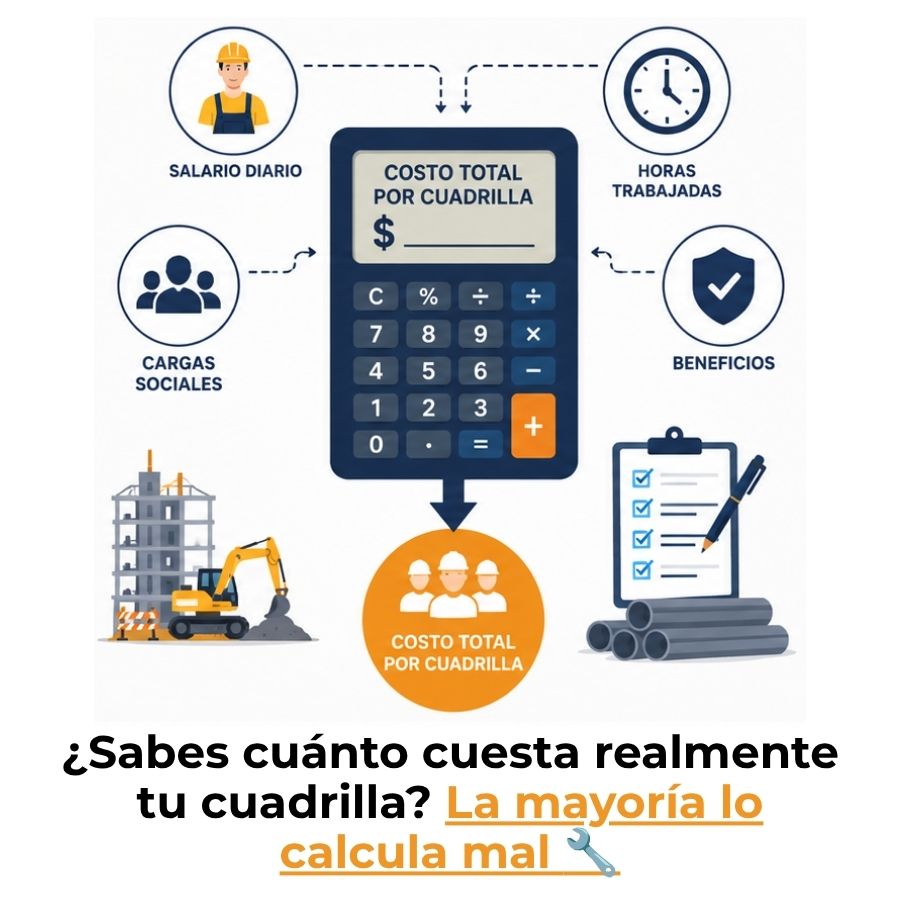
Calcular el costo de mano de obra por cuadrilla implica conocer el salario real de cada integrante, aplicar el factor que incorpora las prestaciones de ley y dividir ese total entre el rendimiento de la cuadrilla. El resultado te dice cuánto cuesta producir una unidad de trabajo, el dato que necesitas para construir un Análisis de Precios Unitarios confiable.
¿Qué es el costo de mano de obra por cuadrilla?
El costo de mano de obra por cuadrilla es el monto total que una empresa constructora paga por el trabajo de un grupo de operarios durante una jornada, considerando no solo los salarios, sino también las obligaciones legales asociadas a cada contratación. No se trata de un número fijo: varía según la composición del equipo, el tipo de actividad y la zona geográfica donde se ejecuta la obra.
Entender este concepto es el primer paso para elaborar presupuestos precisos. Cuando el costo de la cuadrilla se calcula con datos reales, puedes saber exactamente cuánto te cuesta producir un metro cuadrado de piso, un metro lineal de muro o cualquier otra unidad de trabajo que forme parte de tu proyecto.
Diferencia entre salario nominal y salario real
El salario nominal es el monto que figura en el contrato o tabulador: lo que el trabajador recibe en su bolsillo al final de la jornada. El salario real, en cambio, es el costo total que representa ese trabajador para la empresa, una vez que se suman las prestaciones de ley, las cuotas al seguro social, el fondo de vivienda y los días pagados que no se trabajan, como vacaciones y días festivos.
La diferencia entre ambos puede ser significativa. Calcular el presupuesto con el salario nominal sin ajustar ese valor lleva a subestimar el costo real de la cuadrilla, lo que afecta directamente la rentabilidad del proyecto. Por eso, toda la lógica del cálculo parte del salario real, no del nominal.
Composición típica de una cuadrilla de construcción
La composición de una cuadrilla varía según el tipo de trabajo que se ejecuta, pero en la mayoría de los proyectos residenciales y comerciales se reconocen roles bien definidos. El oficial o especialista lidera la tarea; el ayudante o peón da soporte operativo; y en algunos casos participa un maestro de obra que supervisa varias cuadrillas al mismo tiempo, por lo que su costo se distribuye de forma proporcional entre las actividades que atiende.
Elementos que integran el costo de una cuadrilla
El costo total de una cuadrilla no se construye con un solo dato. Hay varios elementos que se suman para llegar al número que debes ingresar en tu presupuesto. Conocerlos te permite entender por qué el costo real siempre supera al salario pactado y dónde se origina cada diferencia.
Salario base por categoría de trabajador
El salario base es el punto de partida del cálculo. Corresponde al monto diario establecido en el contrato individual o en el tabulador de la empresa, según la categoría del trabajador: oficial albañil, ayudante general, electricista, plomero u otro. Cada categoría tiene un salario distinto, por lo que el primer paso es sumar los salarios de todos los integrantes que participan en la actividad que estás presupuestando.
Es frecuente que en un mismo concepto de obra intervengan trabajadores de distintas categorías con salarios diferentes. En ese caso, calculas el costo de cada uno por separado y los sumas al final para obtener el costo diario bruto de la cuadrilla completa antes de aplicar cualquier ajuste.
Factor de Salario Real (FASAR): qué incluye y para qué sirve
El FASAR es el multiplicador que convierte el salario nominal en el costo total real de un empleado para el patrón, integrando prestaciones y cargas sociales.
El Factor de Salario Real (FASAR) es el coeficiente que transforma el salario diario en el costo verdadero que paga la empresa por ese trabajador. Integra las obligaciones obrero-patronales: cuotas al IMSS, aportaciones al INFONAVIT, prima vacacional, aguinaldo, días festivos y días por condiciones climáticas o permisos. Sin este ajuste, el presupuesto refleja solo una parte del costo laboral.
La fórmula base del FASAR relaciona los días realmente pagados en el año (que incluyen las prestaciones) con los días realmente laborados, y añade las obligaciones de seguridad social expresadas como fracción decimal. El resultado es un número mayor que 1: si el FASAR de un trabajador es 1,45, significa que por cada peso de salario nominal la empresa paga 1,45 pesos en costo total. Para la contabilidad de la construcción, calcular correctamente este factor es indispensable para no incurrir en pérdidas.
Herramientas menores y equipo de seguridad
Además del salario real, algunos análisis de precios unitarios incluyen un porcentaje adicional para cubrir el desgaste de herramientas menores (palas, cucharas, plomadas, cintas métricas) y el equipo de seguridad personal obligatorio (cascos, guantes, arneses). Este porcentaje se aplica sobre el costo de la cuadrilla y, aunque puede parecer menor, su omisión distorsiona el costo directo final del concepto de obra presupuestado.
¿Cómo calcular el rendimiento de la cuadrilla?
El rendimiento de una cuadrilla es la cantidad de trabajo que ese equipo puede ejecutar durante una jornada completa de ocho horas. Se expresa en unidades de la actividad: metros cuadrados de piso colocado, metros cúbicos de concreto vaciado, metros lineales de instalación eléctrica, entre otros. Sin el rendimiento no es posible calcular cuánto cuesta producir una sola unidad, que es el dato que entra en el Análisis de Precios Unitarios.
Fórmula de rendimiento por jornada
El rendimiento de la cuadrilla se obtiene dividiendo la cantidad total de obra ejecutada entre el número de jornadas invertidas. Si una cuadrilla coloca 36 m² de piso cerámico en tres jornadas, su rendimiento es de 12 m² por jornada. Ese valor te indica la productividad real del equipo en condiciones normales de trabajo.
Fórmulas de rendimiento y costo de mano de obra
Rendimiento de la cuadrilla
Rendimiento = Cantidad ejecutada ÷ Jornadas utilizadas
Horas-hombre por unidad
h-h/unidad = (N.° trabajadores × horas/jornada) ÷ Rendimiento/jornada
Costo MO por unidad (APU)
Costo MO = Salario real diario de la cuadrilla ÷ Rendimiento (unidades/día)
Factores que afectan el rendimiento en obra
El rendimiento de una cuadrilla no es un valor fijo. Cambia según las condiciones reales del proyecto. Conocer estas variables te permite ajustar los datos de referencia a tu situación particular y construir presupuestos más confiables.
- Condiciones climáticas: El calor extremo, la lluvia o el frío reducen la productividad y pueden obligar a detener actividades que requieren condiciones específicas, como el concreto en temperatura baja.
- Experiencia del personal: Una cuadrilla con mayor experiencia acumulada en el tipo de trabajo que ejecuta alcanza rendimientos más altos que un equipo recién formado en esa misma actividad.
- Tipo y dificultad de la actividad: Colocar piso en una superficie plana es diferente a colocar revestimiento en fachadas con altura o formas irregulares. La complejidad reduce el rendimiento.
- Disponibilidad de materiales y herramientas: Los tiempos muertos por espera de material o falla de equipo afectan directamente la producción medida por jornada.
- Calidad de la supervisión: Una supervisión eficiente, con instrucciones claras y flujo de trabajo bien organizado, reduce interrupciones y mantiene el ritmo productivo de la cuadrilla.
Fórmula completa para calcular el costo de mano de obra
El cálculo del costo de mano de obra por cuadrilla sigue un proceso lógico de cuatro pasos. Cada paso alimenta al siguiente, por lo que es importante ejecutarlos en orden y con datos precisos. A continuación se detalla cada etapa.
Paso 1: Identificar los integrantes y sus salarios diarios
Determina quiénes componen la cuadrilla para la actividad que estás presupuestando. Luego, asigna el salario diario de cada uno según el tabulador vigente en tu empresa o región. Suma todos los salarios para obtener el costo diario bruto de la cuadrilla. Si el maestro de obra participa parcialmente, incluye solo el porcentaje proporcional de su salario.
Paso 2: Calcular el salario real con el FASAR
Multiplica el salario diario de cada integrante por su Factor de Salario Real correspondiente. El FASAR puede variar entre trabajadores de diferente categoría salarial, ya que las cuotas patronales escalan de forma distinta. El resultado es el salario real de cada trabajador, que ya incluye todas las cargas legales. Suma los salarios reales de todos los integrantes para obtener el costo real diario de la cuadrilla completa.
Paso 3: Determinar el rendimiento de la cuadrilla
Expresa el rendimiento de la cuadrilla en la unidad de medida de la actividad: metros cuadrados, metros cúbicos, metros lineales u otra. Si tienes datos históricos de obras anteriores, úsalos como referencia; si no, puedes consultar tablas publicadas por instituciones técnicas y ajustar ese valor con base en las condiciones particulares de tu proyecto. El rendimiento es la variable que convierte el costo diario en costo por unidad.
Paso 4: Obtener el costo de mano de obra por unidad
Divide el costo real diario de la cuadrilla entre el rendimiento expresado en unidades por jornada. El resultado es el costo de mano de obra por unidad producida: cuánto pagas en mano de obra por cada metro cuadrado, metro lineal o metro cúbico ejecutado. Este valor es el que integras en la columna de mano de obra dentro del Análisis de Precios Unitarios del concepto correspondiente.
Ejemplo práctico de cálculo por cuadrilla
Ver el proceso aplicado a un caso real ayuda a entender cómo se articulan los cuatro pasos. A continuación se desarrolla un ejemplo completo para una cuadrilla de albañilería que coloca muro de block, uno de los conceptos más frecuentes en la construcción residencial y comercial.
Cuadrilla de albañilería: caso real paso a paso
Supón que la cuadrilla está integrada por un oficial albañil y un ayudante. Ambos trabajan jornadas de ocho horas. El oficial tiene un salario nominal de 400 pesos diarios y el ayudante de 250 pesos diarios. Usamos un FASAR de 1,45 para el oficial y 1,42 para el ayudante, y el rendimiento de la cuadrilla para muro de block de 15 cm es de 9 m² por jornada.
Este resultado —$103,89 por metro cuadrado de muro— es el valor de mano de obra que ingresa en el renglón correspondiente del APU. Sobre este valor todavía se suman los materiales, el equipo y los costos indirectos para obtener el precio unitario completo del concepto. Para entender cómo se articula este número dentro del presupuesto total, es útil revisar cómo se integra el costo directo de construcción por m², donde la mano de obra representa uno de sus componentes principales.
Cómo aplicar el resultado en el Análisis de Precios Unitarios (APU)
El Análisis de Precios Unitarios es el documento que desglosa todos los costos directos para ejecutar una unidad de un concepto de obra. En la matriz del APU, la columna de mano de obra recibe exactamente el valor que obtuviste en el paso 4: el costo de la cuadrilla por unidad producida. Este dato determina la competitividad y rentabilidad del precio que ofreces en una licitación o en el contrato con el cliente.
El APU también es el lugar donde se registra el rendimiento utilizado para el cálculo. Documentar ese valor con precisión te permite revisar y actualizar el análisis cuando las condiciones de obra cambian o cuando incorporas cuadrillas con diferente experiencia. Calcular con rigor el costo por metro cuadrado de construcción depende directamente de que cada APU tenga datos de mano de obra correctos.
¿Qué factores alteran el costo final de la cuadrilla?
Aunque el proceso de cálculo es sistemático, el resultado puede cambiar de un proyecto a otro, o incluso entre etapas de una misma obra. Entender qué variables mueven ese número te permite anticiparte a desviaciones en el presupuesto y tomar decisiones con tiempo.
La zona geográfica influye porque los tabuladores salariales varían entre regiones. El tipo de contrato —directo, por destajo o mediante subcontratista— cambia las cargas patronales aplicables. El convenio colectivo de trabajo (CCT), cuando existe, puede establecer prestaciones superiores a las mínimas de ley, lo que eleva el FASAR. Cualquier cambio en estas variables modifica el costo de la cuadrilla, aunque el trabajo ejecutado sea exactamente el mismo.
El rendimiento real es quizá la variable más dinámica. Un equipo con más experiencia en una actividad específica alcanza rendimientos mayores, lo que reduce el costo por unidad. Por eso vale la pena llevar registros históricos de producción: con el tiempo, esos datos te dan una base mucho más confiable que cualquier tabla de referencia genérica.
Errores frecuentes al calcular la mano de obra en construcción
Conocer los errores más comunes en este tipo de cálculo te ayuda a evitarlos desde la primera vez que elaboras un presupuesto. Muchos de ellos no son complicados de corregir, pero su efecto acumulado en un proyecto grande puede ser significativo.
- Usar el salario nominal sin aplicar el FASAR: Es el error más extendido. Al no incluir las prestaciones de ley y las cuotas de seguridad social, el presupuesto subestima el costo real de cada jornada.
- Tomar rendimientos genéricos sin ajustarlos: Las tablas de referencia son útiles como punto de partida, pero aplicarlas sin considerar las condiciones reales del proyecto —tipo de trabajo, experiencia del equipo, clima— puede generar diferencias importantes entre lo presupuestado y lo real.
- No incluir la participación proporcional del maestro de obra: Si el maestro supervisa varias cuadrillas al mismo tiempo, su costo debe distribuirse entre los conceptos que atiende. Omitirlo significa que ese gasto quedará sin cubrir en el presupuesto.
- No separar las categorías salariales: Calcular la cuadrilla con un salario promedio en lugar de usar el salario real de cada categoría introduce un error que puede favorecerte o perjudicarte según el perfil de tu equipo.
- Actualizar el presupuesto sin recalcular el FASAR: El Factor de Salario Real puede cambiar año con año por ajustes en la legislación de seguridad social, actualizaciones de la UMA o cambios en los contratos colectivos. Usar un FASAR desactualizado produce costos incorrectos incluso si los salarios base son los correctos.
Preguntas frecuentes
¿Qué diferencia hay entre salario nominal y salario real en construcción?
El salario nominal es el monto que recibe el trabajador según lo pactado en el contrato; es el dinero que llega a su bolsillo. El salario real es el costo total que paga la empresa por ese trabajador, ya incorporadas las obligaciones patronales: cuotas al IMSS, aportaciones al INFONAVIT, prima vacacional, aguinaldo y días pagados que no se trabajan. En la práctica, el salario real siempre supera al nominal, y la diferencia se calcula mediante el Factor de Salario Real (FASAR). Presupuestar con el salario nominal sin este ajuste lleva a subestimar el costo laboral del proyecto.
¿Qué es el FASAR y cómo se calcula en un presupuesto de obra?
El FASAR (Factor de Salario Real) es el multiplicador que convierte el salario diario nominal en el costo real que paga el patrón por ese trabajador. Su fórmula relaciona los días totales pagados en el año —incluyendo vacaciones, aguinaldo y días festivos— entre los días realmente laborados, y añade las obligaciones de seguridad social como fracción decimal. El resultado es un coeficiente mayor que 1; si es 1,45, cada peso de salario nominal representa 1,45 pesos de costo real. En el presupuesto se multiplica el salario nominal de cada integrante de la cuadrilla por su FASAR para obtener el salario real que entra al APU. El valor exacto del FASAR varía por categoría salarial, zona geográfica y convenio colectivo vigente.
¿Cómo se calcula el rendimiento de una cuadrilla de albañilería?
El rendimiento de una cuadrilla de albañilería se obtiene dividiendo la cantidad de obra ejecutada entre las jornadas empleadas para realizarla. Si la cuadrilla coloca 27 m² de muro en tres jornadas de ocho horas, su rendimiento es de 9 m² por jornada. Este valor se puede medir directamente en obra con registros propios, o tomarse de tablas técnicas de referencia publicadas por instituciones especializadas. Lo recomendable es siempre contrastar los valores de referencia con la productividad real observada, ya que el clima, la experiencia del equipo y la organización del sitio pueden hacer que el rendimiento real difiera del teórico.
¿Qué trabajadores conforman una cuadrilla básica de construcción?
La cuadrilla básica más común en construcción está formada por un oficial o especialista, que ejecuta directamente la actividad técnica (albañilería, electricidad, plomería), y uno o más ayudantes o peones, que dan soporte operativo trasladando materiales y realizando tareas complementarias. En algunos análisis también se incorpora al maestro de obra de forma proporcional, asignándole un porcentaje de su jornada según cuántas cuadrillas supervisa simultáneamente. La composición exacta depende del tipo de trabajo y de la complejidad de la actividad que se está ejecutando.
¿Cómo se integra el costo de mano de obra en un Análisis de Precios Unitarios?
En el Análisis de Precios Unitarios, el costo de mano de obra se integra dividiendo el costo real diario de la cuadrilla entre el rendimiento expresado en unidades por jornada. El resultado —el costo por unidad producida— se coloca en la columna de mano de obra dentro de la matriz del APU. A ese valor se suman los costos de materiales, equipo e indirectos para obtener el precio unitario final. Este documento es la base técnica de cualquier presupuesto de obra y su precisión depende directamente de que los datos de salario real y rendimiento estén correctamente calculados.
¿Cuánto cuesta una jornada de cuadrilla en una obra de construcción?
El costo de una jornada de cuadrilla varía según la región, la composición del equipo y las prestaciones aplicables. No existe un valor único válido para todos los proyectos: depende del salario pactado con cada categoría de trabajador y del Factor de Salario Real que corresponda a cada uno. Lo que sí es constante es la lógica del cálculo: se suman los salarios reales de todos los integrantes de la cuadrilla para obtener el costo total de la jornada. Ese número, dividido entre el rendimiento, da el costo por unidad que entra en el APU.
¿Qué pasa si subestimo el rendimiento de la cuadrilla en el presupuesto?
Si sobreestimas el rendimiento —es decir, supones que la cuadrilla produce más de lo que realmente produce— el costo de mano de obra por unidad que calculas quedará por debajo del real. Eso significa que, al ejecutar la obra, el costo real superará lo presupuestado y la diferencia saldrá de la utilidad del proyecto. Sobreestimar el rendimiento es ganar la obra en papel y perder dinero en campo. Por eso los datos históricos propios son más valiosos que cualquier tabla genérica, especialmente cuando se trabaja con equipos conocidos en condiciones similares a las del proyecto actual.
Conclusión
Calcular el costo de mano de obra por cuadrilla no se reduce a registrar un salario diario. El proceso completo implica identificar a cada integrante, aplicar el Factor de Salario Real para incorporar todas las obligaciones legales y dividir ese costo entre el rendimiento real de la cuadrilla. Solo así obtienes el dato que realmente pertenece en un Análisis de Precios Unitarios.
Los cuatro pasos que revisaste —identificar la cuadrilla, calcular el salario real con el FASAR, determinar el rendimiento y obtener el costo por unidad— son aplicables a cualquier actividad, desde albañilería hasta instalaciones especializadas. Cuando los aplicas de forma consistente en cada concepto de obra, tus presupuestos reflejan costos reales y reduces el riesgo de pérdidas durante la ejecución.
Si quieres profundizar en otros aspectos de los costos de construcción, en este sitio web encontrarás más contenido sobre presupuestación, análisis de precios y contabilidad aplicada a proyectos de obra, todo explicado con la misma claridad y nivel de detalle que acabas de ver aquí.