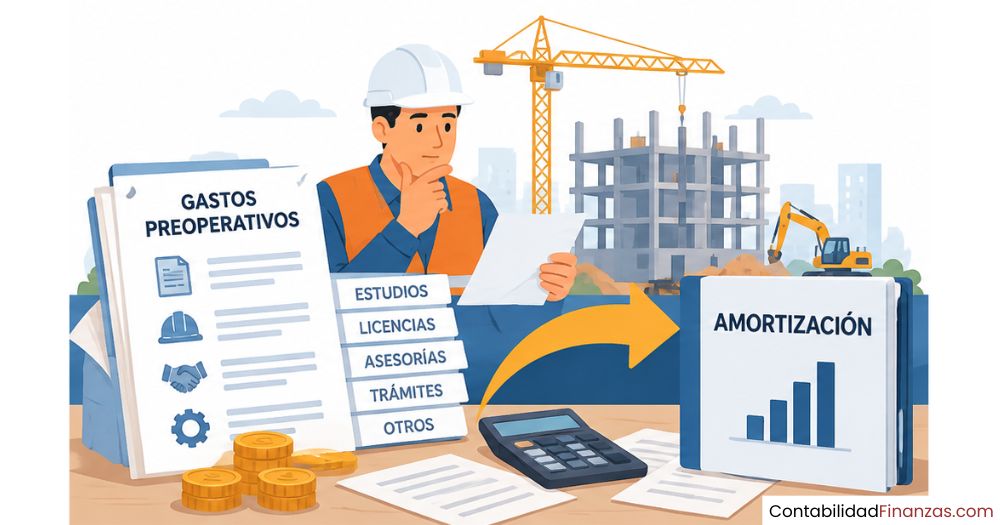
La amortización de gastos preoperativos en una constructora es el proceso de distribuir en el tiempo los desembolsos realizados antes de que la empresa inicie operaciones, como costos legales, permisos y estudios previos. Su tratamiento depende de si aplicas NIIF o normas locales, y esa diferencia cambia tanto el registro contable como el impacto en tus resultados.
¿Qué son los gastos preoperativos en una constructora?
Toda constructora, antes de ejecutar su primer contrato, atraviesa una etapa en la que ya existe como empresa, pero todavía no genera ingresos. Durante ese período, se producen desembolsos inevitables: honorarios de abogados para la constitución legal, pagos de notaría, obtención de licencias, estudios de viabilidad de proyectos, gastos de registro mercantil y trámites ante entidades reguladoras. A todos esos desembolsos realizados antes de que la empresa entre en operación se les denomina gastos preoperativos.
Lo que distingue a estos gastos de cualquier otro desembolso ordinario es el momento en que ocurren: antes de que la constructora empiece a generar ingresos con su actividad principal. No se trata de costos de obra, ni de compras de maquinaria, ni de sueldos del equipo de construcción. Son los gastos propios de la etapa de arranque, previos a la actividad comercial real.
Diferencia entre gasto preoperativo y activo diferido
Aunque en la práctica se usan como sinónimos, no son exactamente lo mismo. Un activo diferido es un desembolso que se paga por adelantado y que la empresa irá consumiendo con el paso del tiempo, como un contrato de arrendamiento pagado por un año completo desde el inicio. Un gasto preoperativo, en cambio, es cualquier erogación necesaria para poner en marcha la empresa, sin que ese desembolso produzca un bien que pueda venderse, transferirse o controlarse de forma independiente.
La clave está en si el desembolso genera o no un recurso controlable. Si lo genera, puede clasificarse como activo. Si no lo genera, la norma moderna, especialmente bajo NIIF, indica que debe reconocerse directamente como gasto. Esta distinción es la raíz de muchos errores contables en empresas constructoras que apenas comienzan a operar.
Ejemplos de gastos preoperativos en el sector construcción
El sector de la construcción tiene particularidades que lo diferencian de otras industrias. Los trámites previos al inicio de obras suelen ser más numerosos y costosos que en negocios de servicios simples. A continuación se presentan los ejemplos más comunes:
- Gastos de constitución legal: Honorarios de abogados, escrituración ante notaría y registro de la empresa ante la Cámara de Comercio o entidad equivalente.
- Licencias y permisos de construcción: Pagos ante entidades municipales o estatales para obtener la habilitación legal que permite ejecutar obras.
- Estudios de suelo y factibilidad: Análisis técnicos previos a cualquier proyecto que permiten determinar la viabilidad de la actividad.
- Honorarios de consultoría inicial: Pagos a asesores externos en áreas como gestión de proyectos, estructura financiera o licitaciones.
- Gastos de publicidad de lanzamiento: Inversiones en posicionamiento de marca o captación de primeros clientes antes de la operación formal.
- Arrendamientos de oficina en etapa previa: Pagos de alquiler durante el período en que la empresa aún no genera ingresos por contratos de obra.
Tratamiento contable según NIIF y normas locales
El punto más importante al trabajar con gastos preoperativos en una constructora es entender que el tratamiento contable no es universal: depende directamente del marco normativo que aplique la empresa. Las NIIF tienen un criterio claro y restrictivo, mientras que algunas normas locales todavía permiten diferirlos y amortizarlos durante varios años. Conocer ambos enfoques es indispensable para registrar correctamente y evitar contingencias.
Reconocimiento bajo NIIF (NIC 38 y NIIF para PYMES)
La NIC 38 y la Sección 18 de la NIIF para PYMES establecen que los desembolsos incurridos en la fase de arranque o constitución de un negocio deben reconocerse directamente en el estado de resultados como gasto del período en que se producen.
El criterio de las normas internacionales es claro: para que un desembolso se active como activo intangible, debe cumplir condiciones específicas de identificabilidad, control y generación de beneficios económicos futuros. Los gastos típicos de la etapa preoperativa, como los trámites legales o la publicidad de lanzamiento, no cumplen esas condiciones, por lo que no pueden activarse. Van al estado de resultados en el período en que se incurren.
Hay excepciones. Si un desembolso preoperativo está directamente vinculado a la preparación de un activo fijo para su uso previsto, puede incorporarse al costo de ese activo según la NIC 16. También es posible activar ciertos costos relacionados con contratos con clientes si cumplen los requisitos del párrafo 91 de la NIIF 15. Pero estos son casos específicos, no la regla general.
Reconocimiento bajo normas locales (COLGAAP y similares)
Bajo normas contables locales como el COLGAAP en Colombia, el tratamiento histórico permitía registrar los gastos preoperativos como cargos diferidos en la cuenta 1710, para luego amortizarlos en un período máximo de cinco años. Esta práctica consiste en activar el gasto y distribuirlo como costo en ejercicios posteriores, a medida que la empresa comienza a generar los ingresos que esos gastos ayudaron a producir.
Para las empresas que aún operan bajo este esquema, la lógica responde al principio de asociación: si los gastos preoperativos benefician a los primeros años de operación, es razonable que se reconozcan como costo durante esos mismos años, y no como un gasto total en un período en que la empresa todavía no tenía ingresos. La tensión entre este enfoque y el criterio NIIF es el debate central del tema.
¿Cómo se amortiza un gasto preoperativo en una constructora?
Cuando la normativa aplicable a una constructora permite diferir los gastos preoperativos, la amortización es el mecanismo que convierte ese activo diferido en gasto de forma gradual. El objetivo es distribuir el costo entre los períodos que realmente se benefician de esos desembolsos iniciales, en lugar de cargar todo el impacto en el primer ejercicio fiscal. El proceso tiene reglas específicas que conviene conocer bien.
Método de línea recta aplicado a gastos preoperativos
El método más utilizado, y en muchos casos el único permitido fiscalmente, es el de línea recta. Con este método, el monto total del gasto preoperativo se divide en partes iguales entre los años del período de amortización. Si una constructora activó gastos preoperativos por un valor determinado y decide amortizarlos en cinco años, cada año reconocerá como gasto exactamente la quinta parte de ese valor total, sin variaciones.
La razón por la que se prefiere este método es su simplicidad y su facilidad de verificación ante una auditoría. No requiere estimaciones complejas sobre el uso o el beneficio del gasto en cada período; basta con dividir el monto entre los años y aplicar la cuota de forma sistemática desde el inicio de operaciones.
Plazos y alícuotas de amortización
Los plazos varían según la normativa que aplique. Bajo las normas contables locales de Colombia, el Decreto 2650 establece que los gastos de organización y preoperativos pueden amortizarse en un período máximo de cinco años, lo que equivale a una alícuota mínima anual del 20%. Desde el punto de vista fiscal, algunas legislaciones establecen una tasa máxima del 20% anual, con la condición de que el plazo elegido no cambie sin autorización de la autoridad tributaria.
El plazo que elige la empresa no debe ser arbitrario. Lo correcto es estimar cuántos años se beneficiarán de esos gastos preoperativos y establecer el período de amortización con base en esa estimación. Una vez fijado, solo puede modificarse con justificación técnica válida y, en muchos casos, con aprobación previa de la administración tributaria.
Asientos contables de la amortización preoperativa
Para registrar contablemente la amortización de los gastos preoperativos se necesitan dos momentos: el registro inicial cuando se incurre en el gasto y el registro periódico de la amortización. Ambos asientos deben reflejar con exactitud el movimiento del activo diferido hacia el gasto del período. A continuación se presentan los asientos más comunes bajo el esquema de normas locales que permiten diferir estos gastos.
En el Asiento 1, el débito refleja la activación del gasto en el balance (cuenta de activo 1710), mientras el crédito registra la salida de efectivo o la generación de una obligación. En el Asiento 2, que se repite cada período, el débito lleva la cuota de amortización al gasto del ejercicio y el crédito reduce el saldo del activo diferido, hasta que este quede en cero al final del período de amortización.
Diferencia entre tratamiento contable y tratamiento fiscal
Uno de los puntos que genera más confusión en la contabilidad de constructoras es que el tratamiento contable de los gastos preoperativos y su tratamiento fiscal pueden ser completamente distintos. Bajo las normas internacionales, el gasto va directo al estado de resultados cuando se produce. Pero la norma tributaria, en muchos países, exige diferirlo y deducirlo en varios períodos fiscales.
Esto genera lo que se conoce como diferencias temporarias: partidas que se reconocen en momentos distintos en la contabilidad y en la declaración de renta. Para la constructora, esto implica llevar un control paralelo de los gastos preoperativos: uno bajo la lógica contable que impone el marco normativo financiero, y otro bajo las reglas fiscales que determinan cuándo y cómo se puede deducir ese costo ante la autoridad tributaria.
Si la constructora aplica NIIF y reconoce el gasto de forma inmediata en contabilidad, pero la norma tributaria obliga a diferirlo en cinco años, deberá registrar un impuesto diferido. Este mecanismo iguala la carga tributaria entre períodos y evita que el balance presente una imagen distorsionada del pasivo fiscal real de la empresa.
Impacto de la amortización en los estados financieros
La forma en que se registra y amortiza un gasto preoperativo tiene consecuencias directas sobre tres estados financieros clave de la constructora. El balance general, el estado de resultados y el estado de flujos de efectivo se ven afectados de manera diferente según el método que se aplique. Entender esas consecuencias ayuda a interpretar mejor la situación financiera real de la empresa en sus primeros años.
- Balance general: Si el gasto se activa como cargo diferido, aparece en el activo y reduce su saldo cada año con la amortización. Si se reconoce directamente como gasto, no queda ningún registro en el activo.
- Estado de resultados: Bajo el método de diferimiento, cada período absorbe solo la cuota de amortización, lo que suaviza el impacto sobre la utilidad. Con el reconocimiento inmediato, el resultado del primer período puede mostrar una pérdida mayor, aunque la situación real de la empresa no haya empeorado.
- Impuesto de renta: Si la norma fiscal difiere la deducción, la empresa paga más impuesto en el primer período y menos en los siguientes. Ese desfase genera un impuesto diferido activo que debe reflejarse en el balance.
- Patrimonio: En los primeros ejercicios, reconocer el gasto de forma inmediata reduce más el patrimonio que el método de amortización gradual. Esto puede afectar indicadores financieros como el endeudamiento o la rentabilidad sobre el patrimonio.
Para una constructora que busca acceder a crédito bancario o participar en licitaciones públicas donde se evalúa la solvencia financiera, la política de registro de los gastos preoperativos puede influir en la imagen que proyectan sus estados financieros. Por eso, más allá del cumplimiento normativo, es una decisión que merece análisis cuidadoso desde el inicio.
Errores frecuentes al registrar gastos preoperativos
En la práctica contable de las empresas constructoras, especialmente las que se encuentran en su etapa inicial, se repiten ciertos errores con una frecuencia llamativa. Identificarlos con anticipación permite corregir el rumbo antes de que el error se traslade a varios períodos fiscales y genere contingencias difíciles de resolver.
- Activar gastos que no cumplen la definición de activo: Registrar como cargo diferido desembolsos que deben ir directo al gasto del período, como publicidad de lanzamiento o trámites legales, es el error más común bajo NIIF. El resultado es un activo ficticio en el balance.
- No distinguir entre gasto preoperativo y costo de obra: Algunos costos previos al inicio de operaciones están directamente vinculados a un proyecto específico y deben incorporarse al costo de ese activo, no tratarse como gasto preoperativo general.
- Cambiar el plazo de amortización sin sustento ni autorización: Modificar el período de amortización a mitad del proceso sin documentar la razón técnica ni obtener el aval fiscal puede derivar en glosas tributarias en una auditoría.
- Confundir el inicio de la amortización: La amortización debe comenzar cuando la empresa inicia operaciones, no cuando se generan los primeros ingresos ni cuando finaliza el primer proyecto. El momento de arranque define la primera cuota.
- No registrar el impuesto diferido: Cuando el tratamiento contable y fiscal difieren, ignorar el impuesto diferido produce un estado de resultados y un balance que no reflejan la carga tributaria real de la constructora.
- Incluir activos fijos como gastos preoperativos: La compra de maquinaria, equipos o vehículos antes de iniciar operaciones no es un gasto preoperativo; es un activo fijo que debe depreciarse según la NIC 16, no amortizarse como diferido.
Si tu constructora está en etapa de constitución o acaba de iniciar operaciones, este es el momento de revisar la política contable que se está aplicando. Corregir un error antes del cierre del primer período fiscal es mucho más sencillo que rectificarlo en períodos anteriores durante una auditoría o una revisión fiscal.
Para profundizar en otras áreas de la contabilidad de la construcción que también afectan la presentación de los estados financieros desde los primeros ejercicios, te será útil revisar los criterios de reconocimiento de ingresos y costos de contrato bajo NIIF 15, que van de la mano con el tratamiento de la etapa preoperativa.
Preguntas frecuentes
¿Qué pasa si los gastos preoperativos no se amortizan?
Si una constructora activa los gastos preoperativos como cargo diferido y luego no los amortiza, el balance general mostrará un activo sobreestimado que no refleja la realidad económica de la empresa. Fiscalmente, la constructora no podrá deducir esos gastos hasta que los amortice, lo que puede generar una mayor carga tributaria en períodos futuros. Además, si la situación se detecta en una auditoría, puede originar ajustes forzosos y sanciones por presentar estados financieros que no cumplen con la normativa vigente.
¿En cuántos años se amortizan los gastos preoperativos de una constructora?
El plazo depende del marco normativo aplicable. Bajo las normas locales colombianas, el período máximo permitido es de cinco años, lo que equivale a una cuota anual mínima del 20%. Desde el punto de vista fiscal, algunas legislaciones establecen tasas máximas de amortización que oscilan entre el 10% y el 20% anual. Lo que no puede hacer la empresa es elegir un plazo mayor al permitido por la norma ni extender la amortización más allá de los años en que esos gastos realmente generan beneficios para la operación de la constructora.
¿Los gastos preoperativos son un activo o un gasto bajo NIIF?
Bajo NIIF, la respuesta es clara: en la gran mayoría de los casos son un gasto. La NIC 38 y la Sección 18 de la NIIF para PYMES establecen que los desembolsos de la etapa de arranque no pueden activarse porque no cumplen la definición de activo intangible: no son identificables de forma independiente, no pueden controlarse ni transferirse, y no generan beneficios económicos futuros que la empresa pueda aislar. Solo en situaciones específicas, como cuando el gasto es parte del costo de un activo fijo o está vinculado a un contrato con cliente, puede considerarse un activo.
¿Cuál es la diferencia entre amortización y depreciación en preoperativos?
Aunque ambos conceptos distribuyen el costo de un activo en el tiempo, se aplican a tipos de activos distintos. La depreciación corresponde a activos tangibles como maquinaria, vehículos o equipos de construcción, que tienen existencia física y se desgastan con el uso. La amortización, en cambio, aplica a activos intangibles o cargos diferidos, que es donde se ubican los gastos preoperativos cuando se permite diferirlos. Un error común en constructoras es depreciar un gasto preoperativo activado, cuando la norma exige amortizarlo con un método diferente.
¿Desde cuándo se inicia la amortización de los gastos preoperativos?
La amortización debe comenzar en el momento en que la empresa deja la etapa preoperativa e inicia su actividad, es decir, cuando empieza a operar como constructora activa. Ese es el punto de partida, independientemente de si los primeros proyectos ya generan ingresos o si la empresa todavía está en proceso de conseguir sus primeros contratos. Esperar a que lleguen los primeros ingresos para iniciar la amortización es un error que distorsiona el período de reconocimiento del gasto.
¿Qué norma regula los gastos preoperativos en la construcción?
No existe una norma exclusiva para el sector construcción en este tema. El tratamiento se rige por las normas generales de reconocimiento de activos y gastos: la NIC 38 para intangibles, la NIC 16 para propiedad, planta y equipo, y la NIIF 15 para costos vinculados a contratos con clientes, si aplica. En el ámbito local, el Decreto 2650 y las disposiciones del Estatuto Tributario del país correspondiente regulan el tratamiento fiscal. Para el sector construcción en particular, la contabilidad de proyectos de infraestructura vial también tiene consideraciones adicionales relacionadas con los costos previos al inicio de obra.
¿Cómo afectan los gastos preoperativos al impuesto de renta?
Fiscalmente, los gastos preoperativos generalmente no son deducibles en el período en que se producen, sino a partir del momento en que la empresa comienza a generar rentas. Esto significa que, aunque contablemente el gasto ya se reconoció, la deducción tributaria se difiere en el tiempo, lo que aumenta la base gravable en los primeros ejercicios. Esa diferencia entre el momento contable y el momento fiscal origina impuestos diferidos que deben registrarse correctamente para que el balance refleje la situación tributaria real. En la contabilidad para constructoras de administración delegada, este análisis es especialmente relevante porque la estructura de costos y la generación de rentas tiene particularidades propias del modelo de contratación.
Conclusión
La amortización de gastos preoperativos en una constructora no es un simple trámite contable: es una decisión que define cómo se presentan los estados financieros desde el primer ejercicio. Entender qué desembolsos se pueden diferir, cuáles deben ir al gasto de inmediato y bajo qué norma opera tu empresa es el punto de partida para llevar una contabilidad sólida y sin sorpresas.
Los conceptos que revisaste en este artículo, desde la diferencia entre el tratamiento NIIF y las normas locales hasta los asientos contables y los errores más frecuentes, te dan las herramientas para tomar decisiones informadas. Aplicarlos correctamente desde el inicio te evitará ajustes dolorosos, contingencias fiscales y estados financieros que no reflejen la realidad de tu empresa.
Si te interesa seguir construyendo tu conocimiento en contabilidad aplicada al sector, este sitio web tiene contenido pensado para ayudarte a entender desde los fundamentos hasta los casos más complejos, siempre con un lenguaje claro y ejemplos prácticos.
También te puede interesar:

¿Cómo elaborar un presupuesto de obra?

Contabilidad de obras civiles
Suma alzada vs. Administración delegada en construcción

¿Cómo se distribuyen los gastos indirectos entre obras?

Margen de utilidad en obras: ¿Cómo calcularlo?
Control interno en obras de construcción
Estados financieros de una constructora