La contabilidad de proyectos de infraestructura vial es el conjunto de prácticas contables que permite registrar, controlar y analizar los costos e ingresos de obras como carreteras, puentes y vías urbanas. A continuación, encontrarás los métodos, las normas y los registros que necesitas conocer para llevar esta contabilidad de forma ordenada y confiable.
¿Qué es la contabilidad de proyectos de infraestructura vial?
La contabilidad de proyectos de infraestructura vial es la rama de la contabilidad de la construcción que se ocupa de registrar, clasificar y controlar todos los movimientos financieros vinculados a obras como carreteras, autopistas, puentes, túneles y vías urbanas. A diferencia de una empresa comercial, aquí cada proyecto es, en sí mismo, una unidad contable independiente con su propio presupuesto, sus propios costos y su propio ciclo de ingresos.
El objetivo central de este sistema es que la empresa constructora sepa, en cualquier momento de la ejecución, si la obra está siendo rentable, si los costos se están desviando del presupuesto y si los ingresos se están reconociendo de forma correcta. Sin esa información, tomar decisiones durante la construcción equivale a avanzar sin visibilidad.
¿Por qué esta contabilidad es diferente a la contabilidad general?
Una empresa de comercio registra ventas diarias y lleva una contabilidad relativamente uniforme. En cambio, una constructora que ejecuta obras viales trabaja con contratos de largo plazo, costos que se acumulan durante meses o años y pagos que no siempre llegan al mismo tiempo que los gastos. Esa asimetría entre el momento en que se gasta y el momento en que se cobra es, precisamente, el desafío central que distingue a la contabilidad de la construcción vial.
Además, cada proyecto tiene condiciones únicas: un plazo determinado, un presupuesto acordado con el cliente, cláusulas de retención y, en muchos casos, anticipos que se reciben al inicio, pero que deben amortizarse a lo largo de la ejecución. Todo eso exige un sistema contable capaz de rastrear cada movimiento por proyecto, sin mezclar cifras de obras distintas.
Tipos de proyectos viales que requieren contabilidad especializada
No todas las obras viales tienen la misma escala ni la misma complejidad contable, pero todas comparten la necesidad de un registro separado y detallado. Desde una vía rural de pocos kilómetros hasta una autopista de múltiples tramos, el principio es el mismo: cada contrato genera su propio centro de costos.
Principales costos en un proyecto de infraestructura vial
Identificar y clasificar correctamente los costos es el primer paso para llevar una contabilidad ordenada en obras viales. Si un gasto se asigna a la cuenta equivocada o al proyecto incorrecto, el estado de resultados de esa obra queda distorsionado y las decisiones que se tomen a partir de él serán erróneas. La clasificación entre costos directos e indirectos es la base de todo el sistema.
Costos directos: materiales, mano de obra y maquinaria
Los costos directos son aquellos que se pueden vincular sin ambigüedad a una obra específica. En un proyecto vial, estos tres componentes son los más significativos y, por eso, los que más atención contable requieren desde el inicio de la ejecución.
- Materiales: Incluyen asfalto, concreto, acero de refuerzo, piedra triturada, geosintéticos y cualquier insumo incorporado físicamente a la obra. Su registro comienza desde la orden de compra y se cierra con la entrada al almacén de la obra y su posterior consumo.
- Mano de obra directa: Corresponde a los salarios, prestaciones sociales y aportes patronales del personal que trabaja físicamente en la construcción, como operarios, topógrafos y personal de campo. Su control suele hacerse mediante planillas por proyecto.
- Maquinaria y equipo: Puede tratarse de equipos propios —en cuyo caso se registra una tarifa interna de uso— o de maquinaria arrendada, cuyo costo se incorpora directamente con base en la factura del proveedor.
Costos indirectos y gastos generales de obra
Los costos indirectos son los que no se pueden asignar de forma exclusiva a una sola obra, pero sí forman parte del costo total del proyecto. Se distribuyen entre los diferentes proyectos activos usando criterios de reparto previamente definidos, como el porcentaje de participación en la facturación total o las horas de trabajo empleadas en cada obra.
Entre los más habituales en proyectos viales se encuentran los costos de supervisión técnica, los seguros de obra y responsabilidad civil, los gastos de campamento en obras alejadas de las ciudades, los costos de señalización vial temporal durante la construcción y los honorarios de interventoría. Distribuirlos con un criterio razonable y consistente es tan importante como registrarlos.
Costos de subcontratación en proyectos viales
En obras de infraestructura vial es muy común que la empresa constructora principal subcontrate actividades especializadas, como la instalación de drenajes, la señalización horizontal y vertical o los trabajos de geotecnia. Cada subcontrato debe registrarse como un costo directo del proyecto y su seguimiento debe incluir el contrato firmado, las actas de avance aprobadas y las facturas correspondientes.
El riesgo más frecuente con los subcontratos es que se paguen sin haber verificado el avance real de la actividad subcontratada, lo que genera un costo registrado que no corresponde al trabajo efectivamente recibido. Vincular el pago al porcentaje de avance certificado evita esa distorsión. Si llevas la contabilidad de una empresa que trabaja con varios contratistas a la vez, vale la pena conocer cómo funciona la contabilidad para constructoras de administración delegada, donde el manejo de terceros es aún más detallado.
¿Cómo se registran contablemente los proyectos viales?
El registro contable de una obra vial sigue una lógica distinta a la de una empresa de servicios o comercio. Los costos no se llevan directamente al gasto del período; en cambio, se acumulan en una cuenta de activo durante la ejecución y se reconocen como costo solo cuando la obra genera ingresos. Este tratamiento es el que permite relacionar correctamente los ingresos con los costos del mismo período.
La cuenta de obras en curso y su función
La cuenta de obras en curso —también llamada trabajos en curso o construcciones en proceso— es el corazón del registro contable en proyectos viales. Aquí se acumulan todos los costos incurridos: materiales comprados, salarios pagados, maquinaria utilizada y subcontratos aprobados. Mientras la obra no haya concluido, ese saldo representa el valor del trabajo ejecutado que aún no ha sido entregado al cliente.
Cuando la obra termina y se produce la entrega formal, el saldo acumulado en esa cuenta se transfiere a la cuenta de costo de ventas o, si la obra es un activo propio de la empresa, a la cuenta de propiedad, planta y equipo. Esta transferencia cierra el ciclo contable del proyecto y permite calcular el resultado definitivo de la obra.
Reconocimiento de ingresos: método de porcentaje de avance
Cuando un proyecto vial dura más de un ejercicio contable, no es posible esperar al final de la obra para reconocer los ingresos. Si se hiciera así, los estados financieros mostrarían períodos con muchos costos y ningún ingreso, seguidos de un período con un ingreso enorme. Eso no refleja la realidad económica del negocio.
El método de porcentaje de avance resuelve ese problema: los ingresos se reconocen en proporción al grado de avance de la obra en cada período. Si al cierre del año la obra está un 40 % ejecutada, se registra el 40 % del ingreso total del contrato. El grado de avance puede medirse por los costos incurridos respecto al total estimado, por las unidades ejecutadas o por inspección técnica certificada.
Cuando el resultado de un contrato de construcción puede estimarse con fiabilidad, los ingresos y costos asociados deben reconocerse en función del grado de terminación de la actividad al cierre del período.
Asientos contables básicos en una obra vial
A continuación, se muestran los asientos contables más comunes en la ejecución de un proyecto de infraestructura vial. Las cuentas específicas varían según el plan de cuentas de cada país, pero la lógica del registro es la misma en todos los casos.
Control presupuestario en proyectos de infraestructura vial
El presupuesto de una obra vial no es solo un documento de licitación: es la referencia permanente contra la que se compara el gasto real a lo largo de toda la ejecución. Un buen control presupuestario permite detectar desviaciones antes de que se vuelvan irrecuperables, y esa capacidad de anticipación es lo que diferencia a las empresas constructoras que terminan sus obras con margen de las que los pierden en el camino.
Comparación entre presupuesto y costo real
El proceso de comparación no se hace una sola vez al final: se realiza de forma periódica, habitualmente cada mes o cada avance certificado. Para cada partida del presupuesto —movimiento de tierras, pavimentación, drenajes, señalización— se registra cuánto se tenía previsto gastar hasta ese momento y cuánto se ha gastado realmente. La diferencia entre ambas cifras es la desviación.
Si la desviación es favorable, el proyecto va por debajo del costo previsto. Si es desfavorable, hay que investigar la causa: puede ser un alza en el precio de los materiales, un mayor consumo de combustible, retrasos que generan costos adicionales o una estimación inicial demasiado optimista. Sin esa comparación periódica, el problema se descubre cuando ya no hay margen para corregirlo.
Órdenes de cambio y su impacto contable
En cualquier obra vial es habitual que el alcance original del contrato se modifique durante la ejecución: el cliente solicita una variación en el trazado, aparecen condiciones del terreno no previstas o se amplía una partida de trabajo. Esas modificaciones se formalizan mediante órdenes de cambio, que tienen un efecto directo sobre el presupuesto y sobre los registros contables.
Contablemente, una orden de cambio aprobada implica actualizar el contrato, ajustar el presupuesto de referencia y reconocer el ingreso adicional según el avance de los nuevos trabajos. Una orden de cambio no aprobada no debe reconocerse como ingreso, aunque los trabajos ya se hayan ejecutado, porque su probabilidad de cobro no está garantizada. Este es uno de los puntos donde más errores se cometen en la contabilidad de obras viales.
Normas contables aplicables a proyectos viales
La contabilidad de proyectos viales no opera en el vacío: está regulada por normas que establecen cuándo y cómo reconocer ingresos y costos, cómo revelar la información en los estados financieros y cómo tratar situaciones especiales como las concesiones. Conocer estas normas es indispensable para preparar estados financieros que sean comparables, transparentes y auditables.
NIC 11: Contratos de construcción
La Norma Internacional de Contabilidad 11 (NIC 11) establece el tratamiento contable para los ingresos y costos de los contratos de construcción, incluidos los de infraestructura vial. Su principio central es que, cuando el resultado del contrato puede estimarse con fiabilidad, los ingresos y costos deben reconocerse según el grado de terminación al cierre de cada período. Esto evita diferir todo el resultado hasta la entrega final de la obra.
La norma también regula cómo tratar las pérdidas esperadas: si en algún momento se estima que el costo total del contrato va a superar el ingreso total, esa pérdida debe reconocerse de inmediato, sin esperar a que ocurra. Es un principio de prudencia que protege a los usuarios de la información financiera.
NIIF para concesiones de infraestructura vial
Cuando una empresa privada recibe la concesión para construir y operar una vía por un número determinado de años, la contabilidad cambia de forma significativa. La CINIIF 12 (Interpretación sobre Acuerdos de Concesión de Servicios) establece que el concesionario no registra la infraestructura como un activo propio, sino como un activo financiero o un activo intangible, dependiendo de si el retorno está garantizado por el gobierno o depende del tráfico que use la vía.
Esa diferencia tiene un impacto enorme en el balance y en el estado de resultados del concesionario, porque determina cómo se amortiza la inversión y cómo se registran los ingresos a lo largo de la vida del contrato. Es uno de los temas más técnicos de toda la contabilidad de la construcción, y entenderlo bien es clave para quien trabaja en proyectos de asociación público-privada.
- Aplica a contratos con clientes externos
- Reconocimiento por porcentaje de avance
- Pérdidas esperadas: reconocimiento inmediato
- Aplica a obras de corto y largo plazo
- Aplica a concesiones de infraestructura vial
- Activo financiero o activo intangible según el modelo
- No se registra la vía como activo propio
- Ingresos distribuidos a lo largo del contrato
- Reemplaza a la NIC 11 en muchas jurisdicciones
- Modelo de cinco pasos para reconocer ingresos
- Obliga a identificar las obligaciones de desempeño
- Aplica a todos los contratos con clientes
¿Cómo se manejan las retenciones y los anticipos en obras viales?
Las retenciones y los anticipos son dos figuras que aparecen con frecuencia en los contratos de infraestructura vial y que, si no se registran correctamente, generan distorsiones importantes en los estados financieros. Ambas tienen naturalezas distintas y requieren un tratamiento contable específico para cada una.
El anticipo es el dinero que el cliente paga al inicio del contrato para que la constructora pueda comenzar los trabajos. Contablemente, no se registra como ingreso en el momento de recibirlo: es un pasivo (anticipo de cliente) que se va amortizando a medida que avanza la obra. Confundirlo con ingreso inmediato es uno de los errores más frecuentes y más perjudiciales en la contabilidad de proyectos viales.
La retención, por su parte, es un porcentaje del valor de cada certificación que el cliente retiene como garantía de buena ejecución y que solo se paga cuando la obra está terminada y aprobada. Para la constructora representa una cuenta por cobrar que no se puede hacer efectiva hasta que se cumpla esa condición. Registrarla correctamente como activo corriente o no corriente, según el plazo esperado de cobro, es fundamental para que el balance refleje bien la liquidez real de la empresa.
- Se registra como pasivo al recibirlo
- Se amortiza según el avance de la obra
- No es ingreso hasta que se ejecuta el trabajo
- Suele ser entre el 10 % y el 30 % del contrato
- Se registra como cuenta por cobrar
- Se cobra al finalizar y aprobar la obra
- Representa entre el 5 % y el 10 % de cada acta
- Puede clasificarse como activo no corriente
Errores contables más frecuentes en proyectos viales
Conocer los errores más habituales en la contabilidad de obras viales es tan valioso como conocer los procedimientos correctos. Muchas empresas constructoras llegan al final de un proyecto sin entender por qué los números no cuadran, y en la mayoría de los casos la causa está en uno de los siguientes puntos.
- Mezclar costos de distintos proyectos: Cuando los gastos no se asignan al proyecto correcto desde el inicio, el resultado de cada obra queda distorsionado y es imposible saber cuál es rentable y cuál no.
- Registrar el anticipo como ingreso: Es uno de los errores más graves. El anticipo es una obligación de ejecutar trabajo futuro, no un ingreso ya ganado, y registrarlo mal infla artificialmente los resultados del período.
- No actualizar el presupuesto con las órdenes de cambio: Si el presupuesto de referencia no se ajusta cuando cambia el alcance, las comparaciones presupuesto-real pierden todo su valor como herramienta de control.
- Reconocer ingresos sin certificación técnica: El porcentaje de avance debe estar respaldado por una medición objetiva. Reconocer ingresos por encima del avance real genera una sobreestimación del resultado que luego hay que revertir.
- Ignorar las pérdidas esperadas: Si al hacer la proyección del costo total se detecta que la obra va a terminar con pérdida, esa pérdida debe reconocerse en el período en que se detecta, no al final de la obra.
- No separar la retención como cuenta específica: Mezclarla con el saldo general de cuentas por cobrar dificulta el seguimiento de cuándo y cuánto se va a cobrar por ese concepto.
Evitar estos errores no requiere sistemas complicados: requiere disciplina en el registro desde el primer día y una revisión periódica de los saldos por proyecto. Los mismos principios aplican cuando se trabaja en otros tipos de obra; si quieres ver cómo se aborda este control en empresas más pequeñas, la contabilidad para pequeñas empresas constructoras comparte varios de estos fundamentos con un enfoque más accesible.
Preguntas frecuentes
¿Qué cuentas contables se usan en un proyecto de infraestructura vial?
Las cuentas más habituales son obras en curso (o construcciones en proceso), que acumula los costos durante la ejecución; inventario de materiales, para controlar los insumos antes de su consumo; anticipos de clientes, que registra los cobros anticipados como pasivo; cuentas por cobrar por retenciones; e ingresos por contratos de obra. Al cierre del proyecto, el saldo de obras en curso se transfiere a costo de ventas o a propiedad, planta y equipo, dependiendo del destino de la obra. El plan de cuentas específico varía según el país y el marco normativo aplicable.
¿Qué es el método de porcentaje de avance en construcción?
Es el método que permite reconocer los ingresos y costos de un contrato de construcción de forma proporcional al grado de avance de la obra en cada período contable. Si la obra lleva ejecutado un 35 % al cierre del mes, se reconoce el 35 % del ingreso total del contrato y el 35 % del costo estimado. El avance puede medirse por los costos incurridos respecto al total previsto, por las unidades físicas ejecutadas o mediante inspección técnica. Este método evita diferir todos los resultados hasta la entrega final y da una imagen más fiel del negocio en cada período. Las obras civiles en general siguen este mismo principio; puedes ampliar ese contexto en el artículo sobre contabilidad de obras civiles.
¿Cómo se contabilizan los anticipos en obras de infraestructura?
El anticipo recibido de un cliente se registra inicialmente como un pasivo en la cuenta de anticipos de clientes, porque representa una obligación de ejecutar trabajo futuro. A medida que la obra avanza y se va ejecutando el trabajo correspondiente, ese pasivo se va amortizando: se reduce el saldo de anticipos y se reconoce el ingreso proporcional. Nunca debe registrarse el anticipo completo como ingreso en el momento de recibirlo, ya que distorsionaría los estados financieros del período y generaría una sobreestimación de los resultados.
¿Qué diferencia hay entre costos directos e indirectos en una obra vial?
Los costos directos son los que se pueden vincular de forma exclusiva y verificable a un proyecto específico: materiales incorporados en la obra, salarios del personal de campo, maquinaria utilizada y subcontratos. Los costos indirectos, en cambio, son los que benefician a varios proyectos simultáneamente —como la supervisión general, los seguros corporativos o los gastos administrativos de la oficina central— y se distribuyen entre las obras activas mediante un criterio de reparto previamente definido. La diferencia entre ambos no es solo técnica: tiene impacto directo en la rentabilidad que se le atribuye a cada proyecto.
¿Qué norma internacional rige los contratos de construcción de largo plazo?
Históricamente, la norma de referencia ha sido la NIC 11 (Contratos de Construcción), que establece el método de porcentaje de avance como base para el reconocimiento de ingresos y costos. Sin embargo, en las jurisdicciones que han adoptado las NIIF completas más recientes, la NIIF 15 (Ingresos procedentes de contratos con clientes) ha reemplazado a la NIC 11. La NIIF 15 introduce un modelo de cinco pasos para reconocer ingresos que es aplicable a cualquier contrato, incluidos los de construcción vial. Es importante verificar qué norma está vigente en el país donde opera la empresa, ya que la adopción varía según la jurisdicción. Para empresas que realizan trabajos de remodelación o rehabilitación vial, también es útil revisar la contabilidad para empresas de remodelación, que aplica principios similares en proyectos de menor escala.
¿Cuándo se reconoce el ingreso en un proyecto vial de larga duración?
El ingreso se reconoce de forma progresiva, en proporción al avance real de la obra en cada período contable. Esto implica que, al cierre de cada mes o trimestre, se calcula el grado de terminación del proyecto y se registra el ingreso correspondiente a ese porcentaje del valor total del contrato. El requisito indispensable es que el resultado del contrato pueda estimarse con fiabilidad: que se conozcan el ingreso total acordado, los costos totales estimados y el avance real de los trabajos. Si esa estimación no es posible, solo se reconoce el ingreso en la medida en que los costos incurridos sean recuperables.
¿Cómo afectan las órdenes de cambio al presupuesto contable de una obra?
Una orden de cambio aprobada modifica el alcance y el valor del contrato original, lo que obliga a actualizar el presupuesto de referencia y a reconocer el ingreso adicional según el avance de los nuevos trabajos. Mientras la orden no esté aprobada formalmente por el cliente, no debe reconocerse ningún ingreso adicional, aunque los trabajos ya se hayan ejecutado. Contablemente, los costos de esos trabajos sí pueden registrarse en obras en curso, pero el ingreso permanece en suspenso hasta que haya acuerdo formal. Gestionar bien las órdenes de cambio es una de las claves para mantener el resultado contable alineado con la realidad económica del proyecto.
Conclusión
La contabilidad de proyectos de infraestructura vial no es una versión complicada de la contabilidad general: es un sistema diseñado específicamente para responder a la naturaleza de este tipo de obras. Cada proyecto es una unidad contable independiente, con sus propios costos, su propio presupuesto y su propio ciclo de ingresos que debe reconocerse en el tiempo de forma proporcional al avance real.
Ahora que conoces los elementos principales —la clasificación de costos, el método de porcentaje de avance, el tratamiento de anticipos y retenciones, las normas aplicables y los errores más frecuentes— tienes una base sólida para entender cómo funciona este sistema y aplicarlo con coherencia. El siguiente paso es poner en práctica ese orden desde el inicio de cada contrato, antes de que los números empiecen a acumularse sin control.
Si este tema te generó más preguntas o quieres profundizar en otros aspectos de la contabilidad aplicada a la construcción, este sitio web tiene más contenido pensado para acompañarte en ese aprendizaje. Cada artículo está construido con la misma claridad que encontraste aquí.
También te puede interesar:
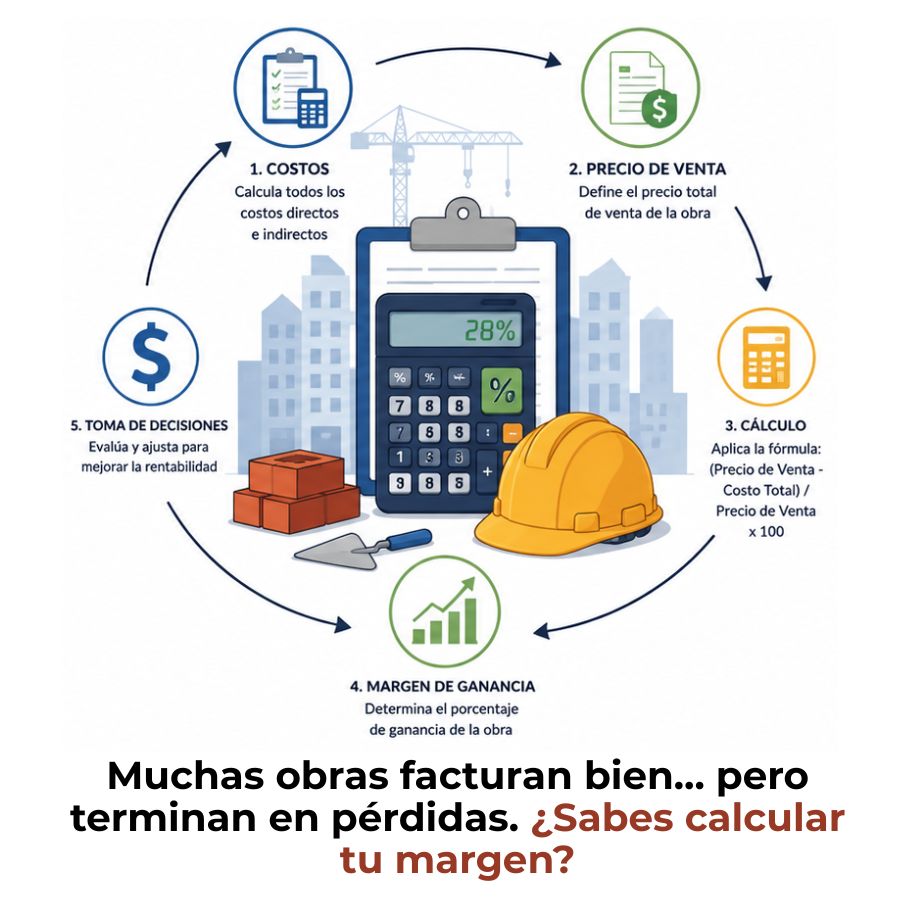
¿Cómo calcular el margen de ganancia de una obra?

Costo de la seguridad industrial en obras

¿Cómo se distribuyen los gastos indirectos entre obras?

Diferencias contables entre obra pública y obra privada
Depreciación de encofrados y andamios

Depreciación de maquinaria pesada: Métodos y cálculo
¿Cómo llevar la contabilidad de una obra?