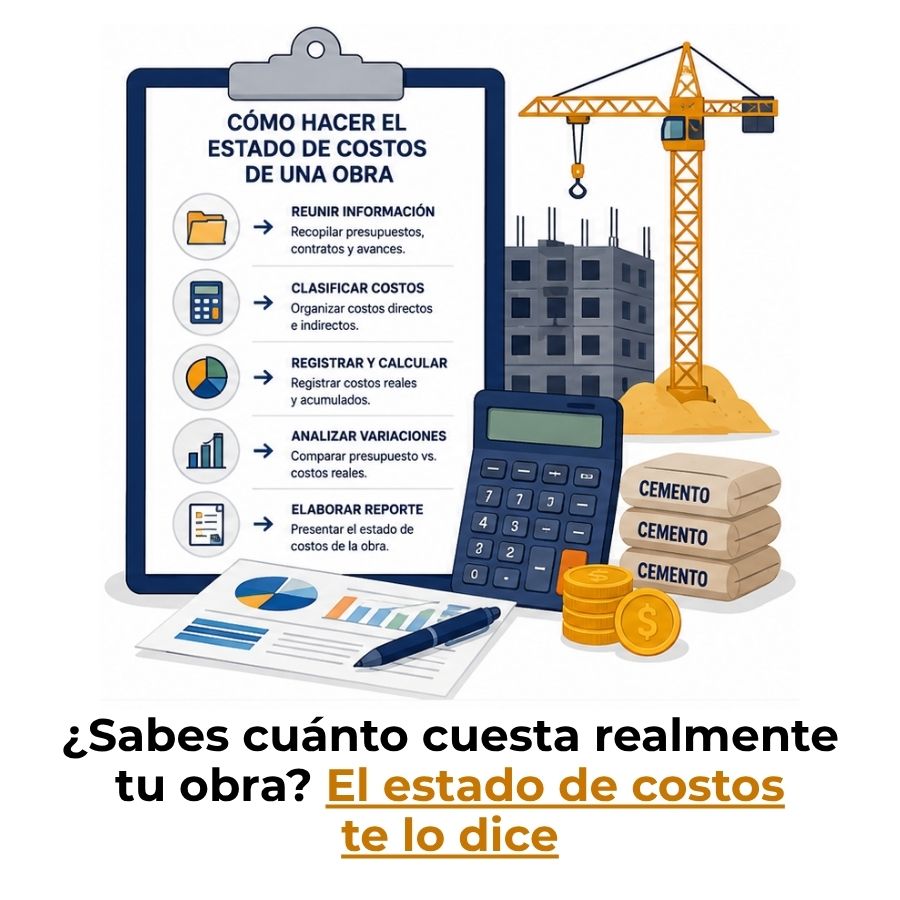
El estado de costos de una obra es un informe contable que concentra todos los gastos reales generados durante la ejecución de un proyecto: materiales, mano de obra, equipos y costos indirectos. Su función es mostrarte, con datos concretos, cuánto ha costado la obra hasta un momento determinado.
¿Qué es el estado de costos de una obra?
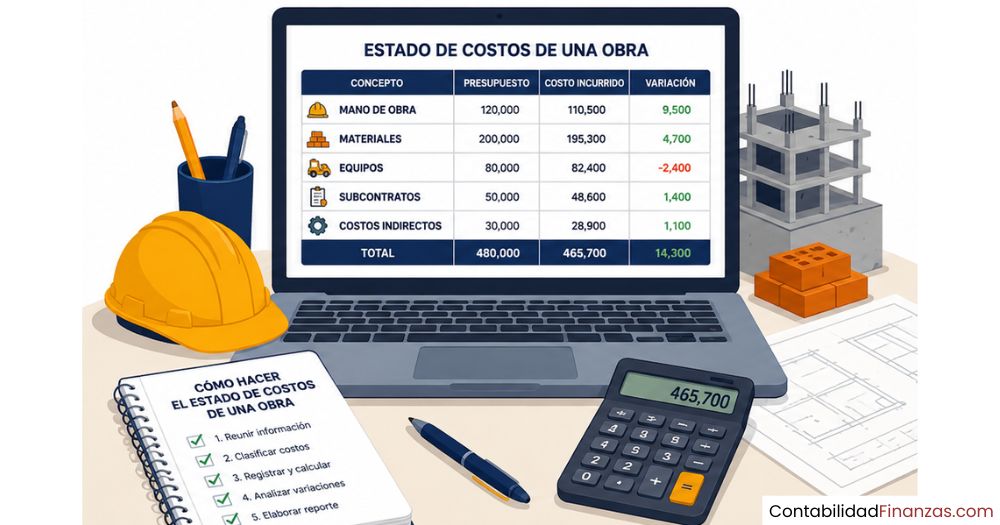
El estado de costos de una obra es un documento contable que registra, clasifica y totaliza todos los gastos reales incurridos durante la ejecución de un proyecto de construcción. No es una estimación ni un pronóstico: refleja lo que efectivamente se ha desembolsado en materiales, mano de obra, equipos y costos indirectos hasta la fecha de corte del informe.
A diferencia del presupuesto, que parte de valores proyectados antes de iniciar la obra, el estado de costos trabaja con cifras reales obtenidas del sistema contable. Por eso se convierte en la herramienta más confiable para saber si un proyecto se está ejecutando dentro del margen financiero previsto o si ya comenzó a desviarse.
En la contabilidad de la construcción, este estado tiene un lugar central porque cada obra funciona como un centro de costos independiente. Eso significa que todos los gastos deben atribuirse de forma específica al proyecto que los generó, lo cual exige un registro disciplinado desde el primer día de ejecución.
Elementos que componen el estado de costos
Para elaborar un estado de costos correcto, primero necesitas tener claro qué tipo de gastos incluye. En la contabilidad de la construcción, los costos de construcción se agrupan en tres grandes categorías que responden a la naturaleza de cada desembolso y a la posibilidad de atribuirlo directamente a la obra o no.
Costos directos de la obra
Los costos directos son aquellos que pueden vincularse de forma inequívoca a una actividad o partida específica dentro de la obra. Su registro es más sencillo porque existe una relación clara entre el gasto y la tarea que lo originó. Forman el núcleo del estado de costos y suelen representar la mayor proporción del total.
- Materiales: Todo insumo físico que se incorpora a la obra, como cemento, acero, ladrillo, tubería, pintura o madera. Se registran al momento de su consumo, no solo al de su compra.
- Mano de obra directa: Salarios, prestaciones y cargas sociales del personal que trabaja físicamente en la ejecución: albañiles, carpinteros, soldadores, operadores de maquinaria y oficiales de obra.
- Equipos y maquinaria: Costo de uso de equipos propios (depreciación por uso) o costo de alquiler de maquinaria empleada directamente en la construcción, como excavadoras, mezcladoras o grúas.
- Subcontratos directos: Trabajos específicos contratados a terceros que forman parte de la ejecución de la obra, como instalaciones eléctricas, hidráulicas o acabados especializados.
Costos indirectos de la obra
Los costos indirectos son gastos necesarios para que la obra funcione, pero que no se pueden atribuir directamente a una partida o actividad específica. Incluyen todo lo que sostiene la operación del proyecto sin intervenir físicamente en la construcción. Su correcto registro evita que se pierdan en los gastos generales de la empresa.
Algunos ejemplos frecuentes son la supervisión técnica, la administración de obra, los seguros del proyecto, los servicios temporales (agua, energía eléctrica en el sitio), el alquiler de instalaciones provisionales y los gastos de transporte de personal. Para entender cómo se asignan correctamente, puedes revisar cómo funciona la distribución de los gastos indirectos entre obras cuando una empresa maneja varios proyectos en simultáneo.
Otros cargos y contingencias
Además de los costos directos e indirectos, el estado de costos puede incluir una categoría adicional para imprevistos, contingencias o ajustes no previstos en el presupuesto original. Estos cargos responden a situaciones reales que se presentan durante la ejecución, como cambios en el alcance del proyecto, correcciones de diseño, retrasos por condiciones climáticas o variaciones en el precio de insumos.
Costos directos
Se atribuyen directamente a una actividad o partida de la obra.
Costos indirectos
Sostienen la operación del proyecto sin intervenir físicamente.
Contingencias
Gastos no previstos que surgen durante la ejecución real de la obra.
¿Cómo se estructura el estado de costos paso a paso?
Elaborar el estado de costos de una obra requiere seguir un orden lógico que va desde la identificación de los gastos hasta el cálculo del total. Cada paso tiene una función concreta y omitir alguno puede dejar fuera gastos reales que afectarán la precisión del documento.
Paso 1: Identificar y clasificar los costos
El primer paso consiste en reunir todos los documentos que soportan los gastos incurridos en la obra: facturas de materiales, nóminas de trabajadores, contratos de alquiler de equipos, comprobantes de servicios y cualquier otro registro relacionado con el proyecto. Sin soporte documental, no hay costo válido para registrar.
Una vez recopilados los documentos, debes clasificar cada gasto según corresponda: directo o indirecto. También es útil organizarlos por etapa constructiva (cimentación, estructura, acabados) o por partida presupuestal, según la estructura que hayas definido para el proyecto. Esta clasificación inicial determina la claridad de todo el informe.
Paso 2: Registrar los costos de materiales
El registro de materiales debe hacerse con base en el consumo real, no únicamente en las compras realizadas. Si adquiriste 500 sacos de cemento, pero solo consumiste 320 en el período de corte, al estado de costos van los 320 efectivamente utilizados. El inventario no consumido permanece como activo hasta que se incorpore a la obra.
Esto implica llevar un control de entradas y salidas de bodega, con cortes periódicos que permitan determinar exactamente qué materiales salieron de almacén hacia la obra. Una buena gestión de inventario en obra es la base de un registro de materiales confiable.
Paso 3: Registrar la mano de obra
La mano de obra se registra tomando como base las nóminas del período, pero incluyendo no solo el salario base, sino también las cargas sociales, prestaciones legales, aportes patronales y cualquier otro costo laboral que genere el trabajador a la empresa. Este costo total por trabajador es el que debe aparecer en el estado de costos, no únicamente el salario neto pagado.
Si la empresa maneja varios proyectos en simultáneo y algunos trabajadores rotan entre ellos, es necesario distribuir su costo según las horas efectivamente trabajadas en cada obra. Esto requiere un control de asistencia por proyecto que permita hacer esa distribución con precisión.
Paso 4: Incluir equipos y maquinaria
Si los equipos son propios de la empresa, el costo que se registra en el estado de costos es la depreciación correspondiente al período de uso en esa obra específica. Si son alquilados, se registra el valor de la factura del arrendamiento. En ambos casos, el criterio es el mismo: solo se reconoce el costo del tiempo efectivo de uso en el proyecto.
Los equipos que se utilizan en varias obras simultáneamente deben tener una distribución proporcional de su costo, similar a lo que ocurre con la mano de obra compartida. Esta asignación debe estar documentada y ser razonable para que el estado de costos refleje cifras reales por proyecto.
Paso 5: Incorporar los costos indirectos
Los costos indirectos pueden registrarse de dos formas: con asignación directa cuando el gasto es exclusivo de esa obra, o mediante distribución proporcional cuando el gasto beneficia a varios proyectos. Un ejemplo de lo primero sería el alquiler de una bodega exclusiva para esa obra; un ejemplo de distribución proporcional sería el salario del director de obra que supervisa tres proyectos.
La base de distribución más utilizada para los indirectos es el peso relativo de cada obra sobre el total de costos directos de la empresa en el período. Otros criterios válidos incluyen las horas de supervisión dedicadas a cada proyecto o el porcentaje de avance de cada obra.
Paso 6: Calcular el costo total de la obra
Con todos los elementos registrados, el paso final consiste en sumar los costos directos e indirectos para obtener el costo total acumulado de la obra al corte del período. Este total es el dato central del estado de costos y el que permite comparar el avance real frente al presupuesto original aprobado.
Si hay contingencias o cargos adicionales, se suman después de los indirectos, antes del total final. El resultado es un número que responde con claridad a la pregunta más importante de cualquier proyecto de construcción: ¿cuánto ha costado realmente la obra hasta hoy?
Ejemplo práctico del estado de costos de una obra
Para entender cómo se ve el documento en la práctica, lo más útil es verlo estructurado con números. El siguiente ejemplo corresponde a una obra de construcción residencial con un corte al finalizar el tercer mes de ejecución. Los valores son ilustrativos y buscan mostrar la lógica del documento, no reflejar tarifas reales de ningún mercado en particular.
| Concepto | Descripción | Importe ($) |
|---|---|---|
| Costos directos | ||
| Materiales | Cemento, acero, ladrillo, agregados consumidos en el período | 85.400,00 |
| Mano de obra directa | Salarios + cargas sociales del personal de obra | 42.600,00 |
| Subcontratos directos | Instalación eléctrica fase 1 | 12.800,00 |
| Equipos y maquinaria | Alquiler de mezcladora y andamios | 9.200,00 |
| Total costos directos | 150.000,00 | |
| Costos indirectos | ||
| Supervisión técnica | Salario del residente de obra (asignación proporcional) | 8.500,00 |
| Administración de obra | Servicios, papelería, comunicaciones del sitio | 2.200,00 |
| Seguros del proyecto | Póliza todo riesgo construcción (cuota mensual) | 1.800,00 |
| Transporte de personal | Traslados desde y hacia el sitio de obra | 1.500,00 |
| Total costos indirectos | 14.000,00 | |
| Contingencias | Reparación de encofrado por daño imprevisto | 2.100,00 |
| Costo total acumulado de la obra | 166.100,00 |
Con este formato, cualquier persona que revise el documento puede identificar de inmediato cuánto se ha gastado en cada categoría y cuál es el total acumulado hasta el corte. Si el presupuesto original para este período era de $158.000,00, la desviación de $8.100,00 ya es visible y permite tomar decisiones antes de que el sobrecosto se acumule más.
¿Cómo se diferencia del presupuesto de obra?
Esta es una de las confusiones más frecuentes entre quienes se acercan por primera vez a la contabilidad de proyectos de construcción. El presupuesto de obra es un documento prospectivo: estima los costos antes de que la obra comience. El estado de costos, en cambio, es un documento retrospectivo: registra lo que ya ocurrió y costó dinero real.
El presupuesto te dice a dónde quieres llegar. El estado de costos te dice dónde estás realmente.
Ambos documentos son necesarios y se complementan: el presupuesto sirve como línea base de control, mientras que el estado de costos provee los datos reales con los que se mide si esa línea base se está respetando. Sin los dos, no existe un sistema de control financiero completo para la obra. Si aún no tienes claro cómo se construye el documento de referencia, puedes revisar cómo elaborar un presupuesto de obra desde cero antes de iniciar un proyecto.
Errores comunes al elaborar el estado de costos
Conocer los errores más frecuentes puede ahorrarte retrabajos y decisiones basadas en datos incorrectos. El estado de costos pierde su utilidad cuando contiene información incompleta o mal clasificada, por lo que vale la pena revisar estos puntos antes de cerrar cualquier informe.
- Registrar compras en lugar de consumos: Anotar el costo de materiales al momento de la compra, sin considerar lo que realmente se usó en obra, infla el estado de costos con gastos que aún no corresponden al período.
- Omitir las cargas sociales en la mano de obra: Registrar únicamente el salario neto pagado al trabajador subestima el costo real de la mano de obra, que incluye también aportes patronales, prestaciones y seguros.
- No distribuir los costos compartidos: Cuando un mismo recurso (supervisor, equipo, vehículo) se usa en varias obras y su costo no se distribuye, algunos proyectos quedan sobrecargados y otros con costos artificialmente bajos.
- Mezclar gastos de administración general con costos de obra: Los gastos de la oficina central de la empresa no son costos de una obra específica. Incluirlos sin criterio de distribución distorsiona el resultado de cada proyecto.
- No actualizar el estado de costos con frecuencia: Hacer el estado de costos solo al final de la obra elimina la posibilidad de detectar desviaciones a tiempo y tomar medidas correctivas durante la ejecución.
- Registrar gastos sin soporte documental: Todo costo que aparezca en el estado de costos debe estar respaldado por una factura, contrato, nómina o comprobante válido. Sin soporte, el dato no es confiable ni auditable.
Uno de los aspectos que más impacta en la exactitud del estado de costos es el conocimiento detallado del costo directo de construcción por m², que sirve como referencia para validar si los valores registrados en materiales y mano de obra son coherentes con el avance físico real de la obra.
Preguntas frecuentes
¿Para qué sirve el estado de costos de una obra?
El estado de costos sirve para medir, en cualquier momento de la ejecución, cuánto ha costado realmente una obra. Su utilidad principal es permitirte comparar los gastos reales con el presupuesto aprobado, de modo que puedas identificar desviaciones a tiempo y tomar decisiones correctivas antes de que el sobrecosto se acumule. También es un insumo clave para calcular la utilidad o pérdida del proyecto una vez que concluye.
¿Quién elabora el estado de costos en una empresa constructora?
En la mayoría de las empresas constructoras, el estado de costos lo elabora el área contable o de costos, en coordinación con el residente o director de obra. El contador recopila y clasifica los registros del sistema contable, mientras que el residente de obra valida que los consumos de materiales y el avance físico sean coherentes. En proyectos pequeños, es habitual que una sola persona asuma ambos roles.
¿Cuál es la diferencia entre costo directo e indirecto en construcción?
El costo directo es aquel que se puede vincular sin ambigüedad a una actividad o partida específica de la obra, como los materiales que se incorporan físicamente a la construcción o los jornales del personal que trabaja directamente en ella. El costo indirecto, en cambio, es necesario para que el proyecto funcione, pero no se puede atribuir a una tarea concreta: la supervisión técnica, los seguros del proyecto y la administración de obra son ejemplos típicos de esta categoría.
¿Cada cuánto tiempo se actualiza el estado de costos de una obra?
La frecuencia recomendada es mensual, coincidiendo con el cierre contable del período. Sin embargo, en obras de ritmo acelerado o con presupuestos ajustados, es conveniente hacer cortes quincenales o incluso semanales para mantener un control más estrecho. Lo que no se recomienda es elaborarlo únicamente al final de la obra, porque a esa altura ya no hay margen para corregir desviaciones.
¿El estado de costos es lo mismo que el estado de resultados de obra?
No son el mismo documento. El estado de costos registra únicamente los gastos incurridos en la obra, organizados por categoría. El estado de resultados de una obra va un paso más allá: cruza esos costos con los ingresos generados por el proyecto (certificaciones, facturación al cliente) para determinar si la obra está siendo rentable o deficitaria. El estado de costos es un insumo del estado de resultados, no su equivalente.
¿Qué pasa si no se lleva un estado de costos durante la ejecución?
Sin un estado de costos actualizado, la empresa constructora pierde visibilidad sobre el comportamiento financiero real del proyecto. Los sobrecostos se detectan tarde, cuando ya no es posible corregirlos, y la utilidad proyectada al inicio puede convertirse en una pérdida que solo se descubre al final. Además, sin este documento es muy difícil justificar ante el cliente o los socios cualquier variación en el costo pactado del contrato.
¿Qué documentos se necesitan para elaborar el estado de costos?
Para elaborarlo correctamente, necesitas facturas de compra de materiales, registros de salidas de bodega, nóminas del período con sus liquidaciones de cargas sociales, contratos y facturas de subcontratistas, comprobantes de alquiler de equipos y cualquier otro documento que respalde un gasto atribuible a la obra. Sin soporte documental completo, el estado de costos no es confiable ni auditable.
Conclusión
El estado de costos de una obra es el documento que transforma el registro contable en información real sobre el desempeño financiero de tu proyecto. Reúne en un solo informe todos los gastos incurridos, los clasifica por naturaleza y te da el total acumulado que necesitas para saber, con precisión, cuánto ha costado realmente la obra hasta el momento del corte.
A lo largo de este contenido viste los elementos que lo componen, los pasos para estructurarlo correctamente y los errores que debes evitar para que el documento sea confiable. Ahora puedes aplicar ese orden a tu propio proyecto: empieza por clasificar bien los costos, asegúrate de tener soporte documental para cada gasto y actualiza el informe con la frecuencia que exige el ritmo de tu obra.
Si este tema te parece relevante para tu formación o para tu trabajo diario en proyectos de construcción, en este sitio web encontrarás más contenidos sobre contabilidad, costos y gestión financiera de obras que pueden complementar lo que aprendiste aquí.
También te puede interesar:

El avance físico de una obra
¿Qué impuestos existen en la construcción y cómo funcionan?

¿Cómo se distribuyen los gastos indirectos entre obras?
El punto de equilibrio en la construcción
Contabilidad para constructoras de administración delegada
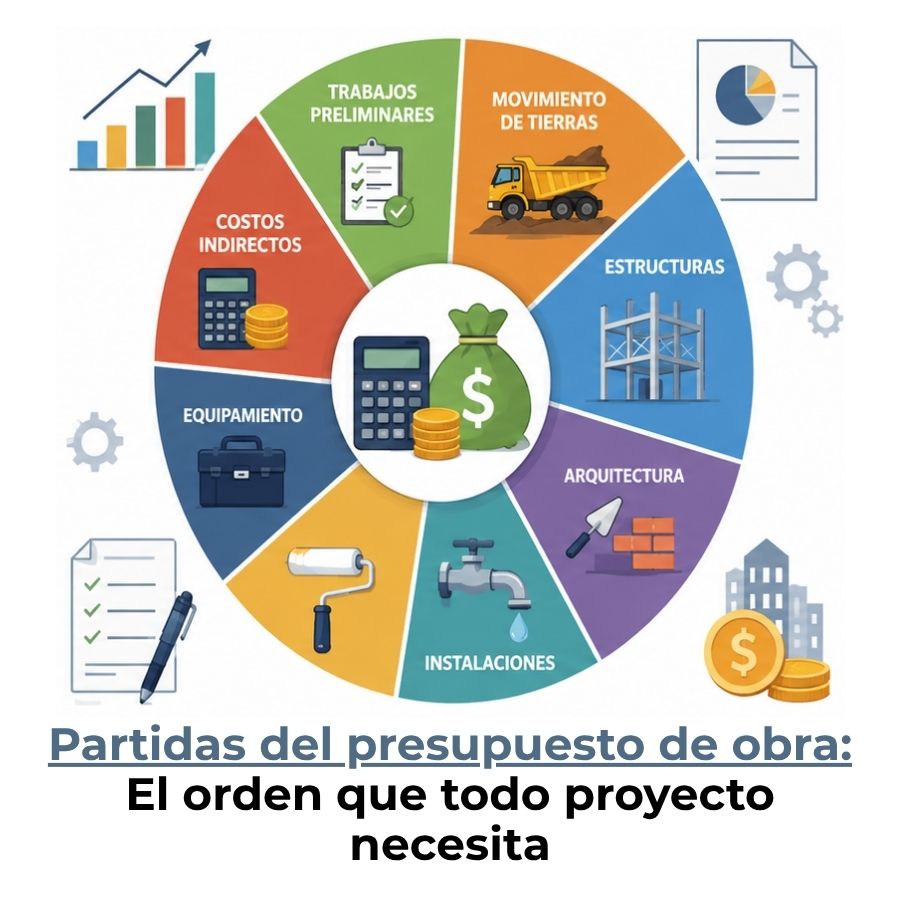
Partidas del presupuesto de obra
Gastos de transporte de materiales de construcción