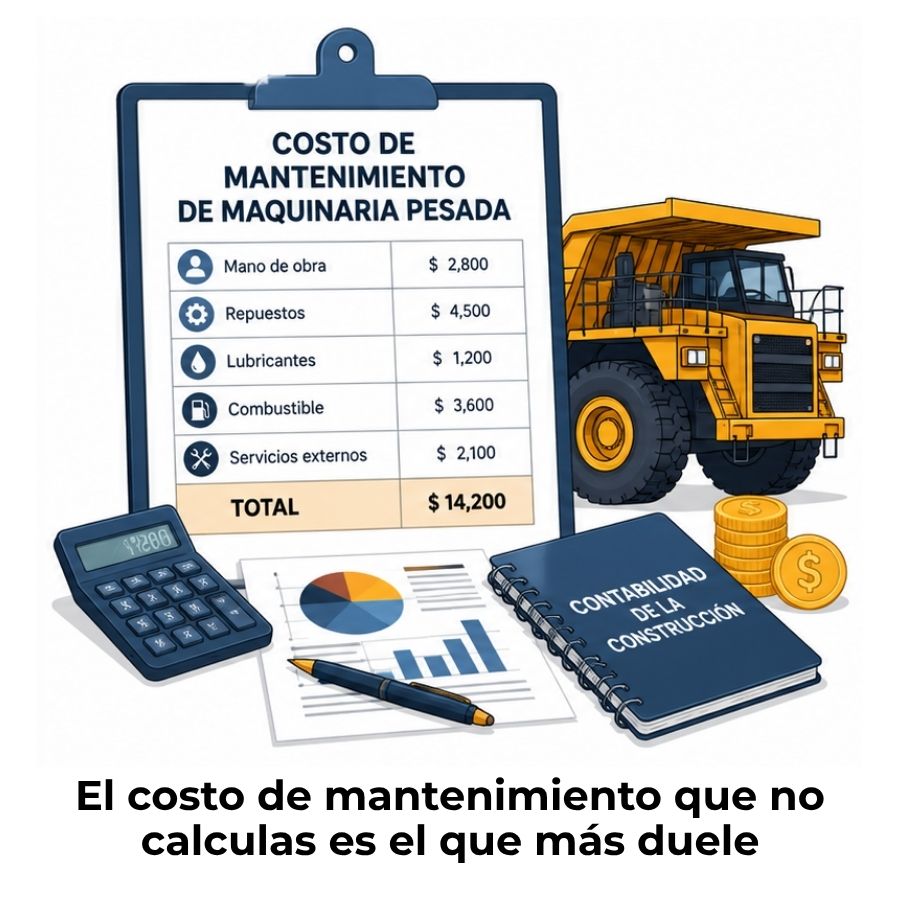
El costo de mantenimiento de maquinaria pesada es el total de recursos que una empresa destina para conservar sus equipos en condiciones operativas: mano de obra, repuestos, materiales y el tiempo que la máquina deja de producir. Conocer cómo se calcula, cómo se clasifica y cómo se registra contablemente te permite presupuestar con mayor precisión y evitar que una falla inesperada comprometa la rentabilidad de tu proyecto.
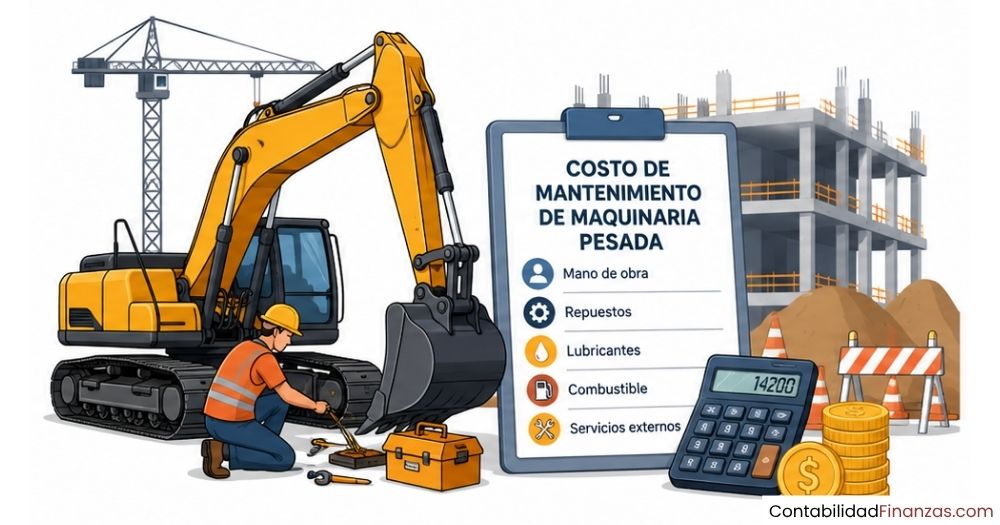
¿Qué es el costo de mantenimiento de maquinaria pesada?
El costo de mantenimiento de maquinaria pesada es el total de recursos económicos que una empresa destina para conservar sus equipos en condiciones operativas óptimas. Abarca desde los repuestos y la mano de obra hasta el tiempo que una máquina permanece fuera de servicio. No se limita a lo que se paga en el taller; incluye todo lo que se consume o se deja de ganar mientras el equipo no produce.
Desde el punto de vista contable, este costo tiene un peso directo en los estados financieros de cualquier empresa constructora. Una mala clasificación o un cálculo impreciso puede distorsionar la rentabilidad del proyecto y generar decisiones equivocadas al momento de presupuestar nuevas obras. Por eso, entender su naturaleza es el primer paso para gestionarlo bien.
Diferencia entre costo y gasto de mantenimiento según las NIIF
Las Normas Internacionales de Información Financiera distinguen dos tratamientos posibles para los desembolsos de mantenimiento. Cuando el mantenimiento mantiene el activo en sus condiciones originales, se registra como gasto del período; es decir, afecta directamente el resultado del ejercicio. En cambio, si la intervención mejora el rendimiento del equipo o extiende significativamente su vida útil, puede capitalizarse como parte del valor del activo.
Esta distinción no es solo un tecnicismo contable: tiene consecuencias reales en los estados financieros. Un desembolso mal clasificado puede inflar artificialmente el activo o distorsionar el gasto del período, afectando la imagen fiel de la situación financiera de la empresa. Por eso, antes de registrar cualquier intervención sobre maquinaria, conviene analizar qué tipo de desembolso se está realizando.
¿Cuándo se capitaliza el mantenimiento y cuándo se registra como gasto?
La NIC 16 establece que un desembolso posterior sobre un activo solo se capitaliza cuando es probable que genere beneficios económicos futuros superiores a los originalmente estimados. Si simplemente devuelve al equipo a su estado funcional previo, el desembolso se reconoce como gasto en el período en que se incurre. Un cambio de filtros o una reparación menor son ejemplos claros de gasto; la sustitución de un motor o una mejora estructural, ejemplos de capitalización.
Componentes que forman el costo de mantenimiento
El costo de mantenimiento no tiene un solo elemento: se construye a partir de varios factores que, sumados, determinan el impacto real sobre las finanzas del proyecto. Conocer cada componente permite presupuestar con mayor precisión y detectar dónde se concentran los mayores gastos. Ignorar alguno de ellos lleva a costos subestimados que aparecen como sorpresas desagradables durante la ejecución de la obra.
Costos directos: mano de obra, repuestos y materiales
Los costos directos son los más visibles y los primeros que se consideran al presupuestar el mantenimiento. La mano de obra representa aproximadamente el 25 % del costo total de mantenimiento, mientras que los repuestos y materiales concentran el porcentaje restante. Ambos varían según el tipo de intervención, la marca del equipo y la disponibilidad de piezas en el mercado local.
- Mano de obra directa: Salarios y honorarios del personal técnico que ejecuta la intervención, incluyendo cargas sociales cuando corresponde.
- Repuestos y piezas: Filtros, aceites, correas, rodamientos y cualquier componente que se reemplace durante la intervención planificada o correctiva.
- Materiales consumibles: Lubricantes, refrigerantes, líquidos hidráulicos y otros insumos que se consumen durante el proceso de mantenimiento.
- Herramientas y equipos: Costo de uso o alquiler de equipos especializados necesarios para ejecutar la intervención en campo o en taller.
Costos indirectos y costos de falla
Los costos indirectos son los que muchas empresas no registran correctamente porque no aparecen en una factura. Incluyen los gastos de supervisión, administración del área de mantenimiento y la gestión del inventario de repuestos. Aunque no están ligados directamente a cada intervención, sí forman parte del costo total de operar una flota de maquinaria pesada.
Los costos de falla son los más perjudiciales: ocurren cuando una avería no anticipada detiene el equipo en medio de la obra. Según la naturaleza del proyecto, una máquina parada puede generar pérdidas de ingresos, penalizaciones por incumplimiento de plazos y horas extra del equipo técnico que se acumulan rápidamente. Por eso, los especialistas consideran que minimizar el mantenimiento correctivo es una de las palancas más efectivas para controlar costos.
Tipos de mantenimiento y su impacto en los costos
No todos los tipos de mantenimiento generan el mismo nivel de gasto ni tienen el mismo efecto sobre la vida útil del equipo. La elección entre mantenimiento preventivo, correctivo y predictivo determina en gran medida el perfil de costos de una flota a lo largo del tiempo. Entender qué implica cada uno ayuda a diseñar una estrategia que equilibre inversión y riesgo de forma inteligente.
Mantenimiento preventivo
El mantenimiento preventivo consiste en ejecutar intervenciones planificadas antes de que aparezca cualquier falla. Se basa en un calendario de revisiones que incluye cambios de aceite, reemplazo de filtros, lubricación y ajuste de piezas, todo programado según las horas de trabajo del equipo o los intervalos recomendados por el fabricante. Su principal ventaja es que genera costos predecibles y controlables dentro del presupuesto.
Desde el punto de vista contable, el preventivo es el más fácil de registrar porque los desembolsos son recurrentes y están documentados. Programar el mantenimiento preventivo reduce significativamente la probabilidad de incurrir en costos correctivos, que suelen ser más elevados y generan interrupciones no planificadas en la operación de la obra.
Mantenimiento correctivo
El mantenimiento correctivo se activa después de que una falla o avería ya ocurrió. Es el más costoso de todos porque combina el precio de la reparación con el costo del tiempo de inactividad y, en muchos casos, con las penalizaciones por retrasos en el proyecto. Además de los repuestos y la mano de obra, la empresa debe asumir las horas extra del equipo técnico y las consecuencias de una parada no planificada en obra.
No todo el mantenimiento correctivo es evitable. Algunos componentes secundarios cuya falla no compromete la seguridad ni detiene el proceso principal pueden gestionarse de forma reactiva. El problema surge cuando el correctivo se convierte en la estrategia dominante de una flota, señal de que el plan de mantenimiento preventivo es insuficiente o no se está ejecutando con la disciplina necesaria.
Mantenimiento predictivo
El mantenimiento predictivo utiliza tecnología y análisis de datos para anticipar fallas antes de que ocurran. Sensores de vibración, análisis de aceite y monitoreo de temperatura permiten detectar el desgaste de componentes en tiempo real, lo que da margen suficiente para programar la intervención en el momento de menor impacto operativo. Requiere una inversión inicial mayor, pero reduce el reemplazo anticipado de piezas que todavía tienen vida útil.
Este tipo de mantenimiento es especialmente valioso en operaciones remotas o en proyectos donde el tiempo de inactividad tiene un costo muy elevado. La información que genera el monitoreo continuo también sirve como respaldo documental para justificar el tratamiento contable de cada desembolso y para proyectar con mayor precisión los costos futuros de la flota.
¿Cómo se calcula el costo de mantenimiento de maquinaria pesada?
El cálculo del costo de mantenimiento parte de dos grandes componentes: la mano de obra y los repuestos. El método más extendido en la industria utiliza un «factor de mantenimiento» que se calcula en función del valor del equipo y sus horas de vida útil. Este enfoque permite distribuir el costo a lo largo del tiempo de uso y expresarlo como un costo horario, lo que facilita la presupuestación por proyecto.
Factor de mantenimiento y costo horario
El factor de mantenimiento es un porcentaje que relaciona el costo acumulado de mantener el equipo con su valor de adquisición y sus horas de vida económica útil. Una vez obtenido ese factor, el costo de mano de obra representa aproximadamente el 25 % del factor total, mientras que los repuestos absorben el 75 % restante. La suma de ambos da el costo de mantenimiento por hora de operación del equipo.
Fórmulas del costo horario de mantenimiento
Costo de mano de obra por hora
= 25 % × Factor de mantenimiento ÷ Horas de vida económica útil
Costo de repuestos por hora
= 75 % × Factor de mantenimiento ÷ Horas de vida económica útil
Costo total de mantenimiento por hora
= Costo de mano de obra por hora + Costo de repuestos por hora
Ejemplo práctico de cálculo
Para ilustrar el método, considera una excavadora cuyo costo de adquisición es de $180.000 y su vida útil estimada es de 12.000 horas. Si el factor de mantenimiento definido por la empresa es del 90 % del valor de adquisición a lo largo de toda la vida útil, el costo total de mantenimiento proyectado sería de $162.000 distribuidos en 12.000 horas. Eso equivale a $13,50 por hora, antes de separar mano de obra y repuestos.
Este costo horario se integra luego al costo horario total del equipo, que también incluye la depreciación de maquinaria pesada, el costo del operador y el combustible. Tener estos valores desagregados permite presupuestar cada proyecto con mayor exactitud y comparar el costo real con el estimado al cierre de cada período.
Registro contable del costo de mantenimiento
El registro contable del mantenimiento depende directamente de la clasificación que se le asigne al desembolso. Un error en esta etapa puede alterar tanto el resultado del ejercicio como el valor neto en libros del activo. Por eso, la contabilidad de la construcción exige que el equipo financiero defina con claridad, antes de cada intervención, si el gasto cumple las condiciones de capitalización o si debe reconocerse como gasto del período.
Asientos contables del mantenimiento como gasto
Cuando el mantenimiento solo devuelve el equipo a su estado original, el desembolso se reconoce íntegramente como gasto en el período en que se produce. El asiento registra el gasto en el debe y la salida de caja o la cuenta por pagar en el haber, sin afectar el valor del activo en los libros contables de la empresa.
Asientos contables del mantenimiento capitalizado
Cuando el desembolso mejora el rendimiento del equipo o extiende su vida útil más allá de la estimación original, se capitaliza: se suma al valor en libros del activo. El asiento incrementa la cuenta del activo en el debe y refleja la salida de fondos o la cuenta por pagar en el haber. A partir de ese momento, el nuevo valor del activo se deprecia durante la vida útil restante estimada.
Una buena práctica en la contabilidad de la construcción es documentar cada intervención con el dictamen técnico que justifica el tratamiento contable elegido. Contar con ese respaldo protege a la empresa ante una auditoría y garantiza que los estados financieros reflejen correctamente el valor real de sus activos.
Factores que afectan el costo de mantenimiento
El costo de mantenimiento de maquinaria pesada no es igual para todos los equipos ni para todos los proyectos. Varios factores lo condicionan y pueden hacer que dos máquinas del mismo modelo tengan perfiles de gasto muy distintos a lo largo del tiempo. Identificar estos factores permite anticipar costos futuros y ajustar el presupuesto del proyecto con mayor precisión desde la etapa de planificación.
La decisión sobre qué tipo de equipo adquirir también forma parte del análisis de costos a largo plazo. En proyectos de gran envergadura, muchas empresas optan por comparar el costo de mantenimiento de una flota propia frente a las condiciones del alquiler de maquinaria de construcción, donde el mantenimiento generalmente recae sobre el arrendador. Esa comparación requiere tener claros los costos horarios reales del equipo propio, incluido el mantenimiento, para que la decisión sea económicamente fundamentada.
Preguntas frecuentes
¿Qué incluye el costo de mantenimiento de maquinaria pesada?
El costo de mantenimiento de maquinaria pesada incluye todos los recursos que la empresa destina para conservar sus equipos en condiciones operativas: mano de obra del personal técnico, repuestos, materiales consumibles como aceites y filtros, herramientas utilizadas durante la intervención, costos de supervisión y administración, y el costo asociado al tiempo de inactividad del equipo mientras está fuera de servicio. En una gestión completa, también se contempla el costo de las fallas imprevistas, que pueden incluir penalizaciones por retrasos en la entrega del proyecto.
¿Cuál es la diferencia entre mantenimiento preventivo y correctivo en costos?
El mantenimiento preventivo genera costos moderados, predecibles y distribuidos en el tiempo, porque las intervenciones se planifican con anticipación y se ejecutan de forma controlada. El correctivo, en cambio, suele ser significativamente más caro porque combina el precio de la reparación de emergencia con el costo de la inactividad no planificada y las posibles consecuencias sobre el cronograma de la obra. A largo plazo, una empresa que invierte en mantenimiento preventivo reduce su costo total de propiedad del equipo de forma considerable.
¿Cómo se registra contablemente el mantenimiento de maquinaria pesada?
El registro contable depende de la naturaleza del desembolso. Si el mantenimiento mantiene el equipo en sus condiciones originales, se registra como gasto del período con un cargo a la cuenta de gastos de mantenimiento y un abono a cuentas por pagar o bancos. Si la intervención mejora el rendimiento o extiende la vida útil del equipo, se capitaliza incrementando el valor del activo en libros. Cada tratamiento tiene implicaciones distintas sobre el resultado del ejercicio y el valor del activo en los estados financieros.
¿El mantenimiento de maquinaria pesada es un gasto o un costo?
Depende del contexto y de la naturaleza de la intervención. En contabilidad de proyectos de construcción, el mantenimiento puede tratarse como costo del proyecto cuando el equipo está directamente asignado a una obra específica y el gasto es atribuible a esa producción. En cambio, si el equipo es parte del activo general de la empresa y el mantenimiento no está vinculado a un proyecto concreto, suele reconocerse como gasto del período. Las NIIF, especialmente la NIC 16, establecen los criterios para distinguir entre ambas situaciones.
¿Cómo afecta el mantenimiento a la depreciación de la maquinaria?
El mantenimiento tiene una relación directa con la depreciación porque las intervenciones que extienden la vida útil del equipo obligan a recalcular la base de depreciación. Si una mejora capitalizada aumenta la vida útil estimada de una excavadora en 3.000 horas adicionales, la empresa debe revisar la tasa de depreciación y distribuir el nuevo valor en libros durante la vida útil restante revisada. Un mantenimiento deficiente, por el contrario, puede acelerar el desgaste y hacer necesaria una depreciación más agresiva para reflejar la pérdida real de valor del activo.
¿Qué norma contable regula el tratamiento del mantenimiento de activos?
La principal norma que regula este tema es la NIC 16 — Propiedades, Planta y Equipo, que establece cuándo un desembolso posterior sobre un activo debe capitalizarse y cuándo debe reconocerse como gasto. Complementariamente, la NIC 37 aporta criterios sobre provisiones para mantenimientos mayores programados. Estas normas son parte del marco de las Normas Internacionales de Información Financiera (NIIF) y se aplican en la mayoría de los países de América Latina que han adoptado dicho estándar contable.
¿Cómo se calcula el costo horario de mantenimiento de maquinaria pesada?
El costo horario de mantenimiento se obtiene dividiendo el costo total proyectado de mantenimiento durante la vida útil del equipo entre las horas de vida económica útil estimadas. El costo total de mantenimiento se calcula aplicando un factor de mantenimiento sobre el valor de adquisición del equipo, porcentaje que varía según el tipo de máquina, las condiciones de operación y la estrategia de mantenimiento implementada. Este costo horario se desglosa luego en mano de obra (25 %) y repuestos (75 %), y se incorpora al costo horario completo del equipo para la presupuestación de proyectos.
Conclusión
El costo de mantenimiento de maquinaria pesada es mucho más que el precio de un cambio de aceite o una reparación puntual. Está formado por varios componentes —mano de obra, repuestos, tiempo de inactividad y costos de falla— que juntos determinan el impacto real del equipo sobre las finanzas de tu proyecto. Reconocer esa totalidad es el punto de partida para gestionarlo con inteligencia.
Ahora que conoces cómo se clasifican los tipos de mantenimiento, cómo se calcula el costo horario y qué tratamiento contable corresponde a cada desembolso, puedes aplicar estos criterios desde la etapa de presupuestación. Llevar un registro claro, justificar correctamente cada intervención y distinguir entre gasto y capitalización te protege ante auditorías y mejora la precisión de tus estados financieros.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad aplicada a la construcción que te ayudarán a profundizar tu conocimiento y a tomar decisiones financieras más sólidas en cada proyecto que gestionas.
También te puede interesar:

¿Cómo se distribuyen los gastos indirectos entre obras?
Gastos de licencias y permisos de construcción
Contabilidad de proyectos de infraestructura vial
Impuesto a la renta para empresas constructoras
Contabilización de materiales de construcción
Contabilidad para pequeñas empresas constructoras

Costo por metro cuadrado de construcción
