Cuando llega la factura del alquiler de la excavadora, muchos contables de obra se preguntan en qué cuenta meterla, si lleva retención o cómo afecta al resultado del proyecto. No es una duda menor: registrarla mal puede alterar el balance completo de tu empresa y crear problemas fiscales que nadie quiere encontrarse al final del ejercicio.
¿Qué es el alquiler de maquinaria de construcción?
El alquiler de maquinaria de construcción es un acuerdo por el que una empresa —llamada arrendatario— utiliza equipos de obra que pertenecen a otra empresa —el arrendador— a cambio de un pago periódico. Al terminar el contrato, la maquinaria se devuelve sin que el arrendatario adquiera ningún derecho de propiedad sobre ella, salvo que el contrato contemple una opción de compra al final del plazo.
Desde el punto de vista contable, esta operación no genera un activo en el balance del arrendatario cuando se trata de un alquiler operativo puro. El gasto se reconoce en el período en que se usa la máquina, lo que simplifica el registro y facilita el seguimiento del coste real de cada obra o proyecto en ejecución.
Diferencia entre alquiler operativo y arrendamiento financiero
Aunque ambos implican ceder el uso de un bien a cambio de una contraprestación, tienen consecuencias contables muy distintas. En el alquiler operativo, la empresa registra cada cuota como un gasto del período y la maquinaria nunca aparece en su balance. En el arrendamiento financiero o leasing, en cambio, la empresa reconoce tanto el activo como la deuda desde el primer día, porque en la práctica asume los riesgos y beneficios propios de la propiedad.
La distinción no es un detalle menor: afecta al ratio de endeudamiento de la empresa, a su capacidad de acceder a financiación y a la forma en que presenta sus resultados ante terceros. Por eso, antes de firmar cualquier contrato, conviene analizar bien qué modalidad recoge realmente el documento que se va a suscribir.
| Criterio | Alquiler operativo | Arrendamiento financiero (leasing) |
|---|---|---|
| ¿Aparece en el balance? | No | Sí (activo y pasivo) |
| ¿Quién soporta el mantenimiento? | Generalmente, el arrendador | El arrendatario |
| ¿Hay opción de compra? | No habitual | Sí, al final del contrato |
| Registro del gasto | Cuota íntegra como gasto | Se separa amortización e intereses |
| Impacto en el endeudamiento | No altera el ratio | Aumenta el pasivo |
¿Qué tipos de maquinaria se alquilan en una obra?
El abanico de equipos que se alquilan en el sector de la construcción es amplio y varía según la fase del proyecto. En excavaciones y movimiento de tierras predominan excavadoras, retroexcavadoras y dumpers. En estructuras y elevación se recurre a grúas torre, plataformas elevadoras y carretillas telescópicas. Para el acabado y trabajo en altura se alquilan andamios, compactadoras o equipos de proyección de mortero.
Cada tipo de equipo puede tener un tratamiento contable ligeramente distinto en función del tiempo de alquiler y de si está asociado a una obra específica o al funcionamiento general de la empresa. Cuanto más corto es el alquiler y más ligado está a un proyecto concreto, más fácil resulta imputarlo directamente al coste de esa obra.
¿Cómo se registra contablemente el alquiler de maquinaria?
El registro correcto del alquiler de maquinaria de construcción es uno de los puntos donde más errores se cometen en la contabilidad de obras. La cuenta que se usa, el momento del reconocimiento del gasto y el tratamiento del IVA deben estar perfectamente alineados para que los estados financieros reflejen la realidad económica del proyecto.
Asiento contable desde la perspectiva del arrendatario
Cuando la empresa constructora recibe una factura de alquiler de maquinaria, debe registrarla como un gasto del período. En el Plan General de Contabilidad español, la cuenta habitual es la 621 — Arrendamientos y cánones, aunque algunas empresas utilizan la subcuenta 6215 para desglosar específicamente el arrendamiento de maquinaria. El importe que va al debe es la base imponible de la factura.
Paralelamente, el IVA soportado se recoge en la cuenta 472 — Hacienda Pública, IVA soportado, y el total de la factura queda pendiente de pago en la cuenta 410 — Acreedores por prestaciones de servicios. Cuando se efectúa el pago, se cancela ese saldo acreedor con cargo a la cuenta de tesorería correspondiente.
Ejemplo de asiento de recepción de factura de alquiler operativo de maquinaria (base 1.000 €, IVA 21 %)
Si la empresa lleva una contabilidad analítica por obra, puede utilizar cuentas de imputación para asociar el gasto al proyecto específico al que pertenece el alquiler. Esto resulta imprescindible para conocer el coste real de cada obra y calcular correctamente su rentabilidad al cierre. Puedes profundizar en este enfoque revisando el plan de cuentas para una constructora, donde se detalla cómo estructurar las cuentas según las necesidades de cada proyecto.
Asiento contable desde la perspectiva del arrendador
Para la empresa que cede la maquinaria, la operación genera un ingreso. Si el alquiler forma parte de su actividad habitual, ese ingreso se registra en cuentas del grupo 7, concretamente en la cuenta 752 — Ingresos por arrendamientos. El IVA repercutido queda en la cuenta 477, y el derecho de cobro frente al cliente se recoge en la cuenta 430 o 440, según corresponda.
Si el arrendador no tiene el alquiler como actividad principal, sino que cede puntualmente un equipo propio, el ingreso puede reflejarse en cuentas de ingresos accesorios del grupo 75. En cualquier caso, la maquinaria cedida permanece en el activo del arrendador y sigue siendo objeto de amortización durante el tiempo en que está alquilada.
Tratamiento del IVA en el alquiler de maquinaria
El alquiler de maquinaria de construcción tributa por IVA como una prestación de servicios. El tipo general aplicable es el 21 %, tanto en España como en la mayoría de los países de la región. A diferencia de los arrendamientos de inmuebles, el alquiler de maquinaria no está sujeto a retención del IRPF, por lo que la factura no incorpora ese descuento.
El IVA soportado por el arrendatario es deducible siempre que la maquinaria se utilice en el marco de una actividad económica sujeta y no exenta. La deducibilidad queda condicionada a que exista una factura en regla y a que el uso del equipo esté debidamente justificado dentro del proyecto de obra correspondiente.
Ventajas financieras de alquilar frente a comprar maquinaria
La decisión entre alquilar o comprar maquinaria no es solo operativa: tiene un impacto directo en la salud financiera de la empresa. Alquilar permite acceder a equipos de alto valor sin inmovilizar capital, lo que libera recursos para otras necesidades del negocio. Además, los pagos del alquiler son predecibles y se reconocen como gasto en el período, lo que facilita la planificación presupuestaria de cada obra.
💰 Sin inmovilización de capital
No necesitas desembolsar el precio de compra de la máquina. El capital queda disponible para financiar la obra, pagar proveedores o afrontar imprevistos.
🔧 Sin costes de mantenimiento
En la mayoría de contratos de alquiler operativo, el mantenimiento y las reparaciones corren a cargo del arrendador, lo que elimina gastos imprevistos del presupuesto de obra.
📊 Gasto predecible y deducible
La cuota de alquiler es un gasto fijo y deducible fiscalmente. Eso simplifica el control presupuestario y mejora la visibilidad del coste real de cada proyecto.
🏗️ Flexibilidad según la obra
Puedes ajustar el equipo al tipo y duración de cada proyecto, sin quedarte con maquinaria ociosa entre obras ni asumir el riesgo de obsolescencia tecnológica.
📉 Menor endeudamiento visible
Al no activarse en el balance, el alquiler operativo no altera el ratio de endeudamiento, lo que puede mejorar la imagen financiera ante bancos o clientes que exigen solvencia.
🔄 Acceso a equipos actualizados
Al devolver el equipo al terminar cada contrato, la empresa puede acceder en el siguiente proyecto a maquinaria más moderna sin cargar con el coste de renovar su flota propia.
Todo esto convierte al alquiler en una herramienta que va mucho más allá de la simple comodidad operativa. Para una constructora que trabaja con proyectos de duración y naturaleza variable, el alquiler puede ser la palanca que marque la diferencia entre una estructura de costes saneada y una empresa con exceso de activos improductivos.
¿Cuándo conviene alquilar y cuándo conviene comprar?
No existe una respuesta universal a esta pregunta. La decisión depende de varios factores que debes analizar antes de firmar cualquier contrato o realizar cualquier adquisición. El primero de ellos es la frecuencia de uso: si la maquinaria va a usarse de forma continua durante un porcentaje alto del año, la compra puede rentabilizarse antes de lo esperado.
El segundo factor es la duración del proyecto. Para obras cortas o puntuales, el alquiler casi siempre sale más a cuenta, porque evitas pagar por un equipo que luego estará parado. En cambio, si tu empresa tiene una cartera de proyectos recurrentes con necesidades de maquinaria similares, la compra puede generar un ahorro significativo a largo plazo, aunque implica asumir los costes de mantenimiento y almacenamiento.
También debes considerar el factor fiscal. Cuando compras maquinaria, el gasto no se deduce de golpe: se distribuye en el tiempo a través de la amortización, que analizamos en profundidad en el artículo sobre depreciación de maquinaria pesada. Con el alquiler, en cambio, la totalidad de la cuota es deducible en el ejercicio en que se devenga, lo que puede generar un ahorro fiscal más inmediato.
Impacto del alquiler de maquinaria en los estados financieros
El tratamiento que des al alquiler de maquinaria tiene consecuencias directas en la imagen financiera de tu empresa. No se trata solo de un asiento más: dependiendo de la modalidad contractual, el mismo equipo puede aparecer o no en tu balance, y eso cambia indicadores que los bancos, los socios y los clientes consultan para evaluar la solvencia del negocio.
Efecto en la cuenta de resultados
En un alquiler operativo, cada cuota se registra íntegramente como gasto del período en que se devenga, lo que reduce el resultado antes de impuestos de forma proporcional al uso de la maquinaria. Esto tiene una ventaja: el gasto se reconoce exactamente cuando la máquina genera valor para la obra, lo que alinea perfectamente el coste con el ingreso del proyecto correspondiente.
En un arrendamiento financiero, el impacto en la cuenta de resultados se divide en dos conceptos: la dotación de amortización del activo reconocido y el gasto financiero derivado de la deuda. Aunque el efecto total sobre el resultado es similar en ambos casos, su distribución temporal y su clasificación contable son distintas, lo que puede influir en métricas como el EBITDA, que excluye amortizaciones e intereses.
Efecto en el balance de situación
El alquiler operativo no deja huella en el balance: ni el activo crece con la maquinaria, ni el pasivo aumenta con la deuda futura de cuotas. Esto mantiene los ratios de endeudamiento y solvencia en los niveles que tenía la empresa antes de firmar el contrato, algo que puede ser relevante si estás negociando una línea de crédito o participando en una licitación pública.
El leasing, en cambio, aumenta simultáneamente el activo no corriente y el pasivo de la empresa. El bien queda reconocido como inmovilizado y se amortiza durante la vida del contrato, mientras que la deuda se va reduciendo con cada pago. Al cierre de cada ejercicio, este proceso forma parte del cierre contable de una obra, donde todas estas partidas deben quedar correctamente regularizadas.
Errores contables frecuentes al registrar el alquiler
Aunque el registro básico del alquiler de maquinaria no es complejo, hay ciertos errores que aparecen con frecuencia en la contabilidad de empresas constructoras, especialmente cuando quien lleva los libros se enfrenta al tema por primera vez o trabaja con múltiples obras en paralelo.
Uno de los errores más habituales es aplicar retención de IRPF al alquiler de maquinaria como si fuera un arrendamiento inmobiliario. La retención en arrendamientos aplica al sector inmobiliario, no al alquiler de bienes muebles como la maquinaria de construcción. Incluirla en la factura genera un descuento que no corresponde y complica la liquidación con Hacienda.
Otro error frecuente es no periodificar correctamente las cuotas cuando el contrato de alquiler abarca dos ejercicios. Si pagas en diciembre una cuota que cubre también enero del año siguiente, solo la parte correspondiente al ejercicio actual debe reconocerse como gasto. El exceso debe quedar como un activo por periodificación hasta que se devengue en el próximo período. Para entender cómo se gestiona esta regularización al cierre, puedes consultar el artículo sobre el cierre contable de una obra.
Preguntas frecuentes
¿En qué cuenta contable se registra el alquiler de maquinaria de construcción?
En el Plan General de Contabilidad español, el alquiler de maquinaria se registra habitualmente en la cuenta 621 — Arrendamientos y cánones. Algunas empresas constructoras utilizan la subcuenta 6215 para identificar de forma específica el arrendamiento de maquinaria. Si la empresa lleva contabilidad analítica, el gasto se imputa además a la obra o centro de coste que corresponda, lo que permite conocer el coste exacto de cada proyecto sin mezclar gastos entre distintos trabajos.
¿El alquiler de maquinaria es un gasto deducible fiscalmente?
Sí, el alquiler de maquinaria de construcción es un gasto deducible en el Impuesto sobre Sociedades, siempre que cumpla el principio de correlación de ingresos y gastos, es decir, que esté directamente relacionado con la actividad económica de la empresa. Para que la deducción sea válida, debe existir una factura en regla, el uso de la maquinaria debe estar justificado dentro de un proyecto real y el gasto debe haberse registrado en el período al que corresponde. El IVA soportado también es deducible si la actividad está sujeta a este impuesto y no exenta.
¿Qué diferencia hay entre un alquiler operativo y un leasing?
La diferencia principal está en quién asume los riesgos y beneficios asociados al bien. En un alquiler operativo, el arrendador conserva la propiedad económica del equipo: cubre el mantenimiento, asume el riesgo de obsolescencia y no transfiere ningún derecho de propiedad al arrendatario. En un leasing o arrendamiento financiero, el arrendatario asume esos riesgos y suele tener una opción de compra al final del contrato, lo que obliga a reconocer el bien como activo y la deuda como pasivo desde el inicio del acuerdo.
¿Cómo afecta el alquiler de maquinaria al flujo de caja de una constructora?
El alquiler de maquinaria genera salidas de caja periódicas y predecibles, lo que facilita la planificación de la tesorería de la obra. A diferencia de la compra, que requiere un desembolso elevado en un momento puntual, el alquiler distribuye el gasto a lo largo del tiempo de uso, lo que reduce la presión sobre la liquidez de la empresa. Esto resulta especialmente útil para constructoras que trabajan con pagos diferidos por certificaciones de obra y necesitan gestionar con precisión los momentos de entrada y salida de efectivo.
¿Qué documentos se necesitan para registrar el alquiler de maquinaria?
El documento principal es la factura emitida por el arrendador, que debe incluir la identificación de ambas partes, la descripción del equipo, el período de alquiler, la base imponible, el IVA aplicado y el importe total. También es recomendable conservar el contrato de arrendamiento firmado, que especifica la duración, las condiciones de uso, quién asume el mantenimiento y si existe opción de compra. Estos documentos son imprescindibles en caso de inspección fiscal o auditoría de la obra.
¿Se puede imputar el alquiler de maquinaria directamente a una obra?
Sí, y de hecho es la práctica más recomendable cuando la maquinaria se destina a un proyecto específico. Imputar el gasto directamente a la obra permite calcular con precisión el coste de producción de ese proyecto y compararlo con los ingresos que genera. Para hacerlo correctamente, la empresa debe contar con un sistema de contabilidad analítica que permita asignar cada partida de gasto a su centro de coste correspondiente. Puedes profundizar en este enfoque revisando el artículo sobre contabilidad de la construcción, donde se explica cómo estructurar el control económico de los proyectos.
¿Quién asume los costes de mantenimiento en un contrato de alquiler?
En la mayoría de los contratos de alquiler operativo, los costes de mantenimiento y reparación corren a cargo del arrendador, que es quien conserva la propiedad económica del equipo. Esta es precisamente una de las ventajas financieras del alquiler frente a la compra: la empresa constructora no tiene que presupuestar ni asumir gastos de reparación imprevistos durante la obra. No obstante, el contrato puede establecer excepciones para daños causados por uso indebido o negligencia, por lo que conviene revisar siempre las cláusulas antes de firmar.
Conclusión
El alquiler de maquinaria de construcción es mucho más que una decisión operativa: tiene un impacto real en tus estados financieros, en la fiscalidad de tu empresa y en la trazabilidad del coste de cada obra. Distinguir entre alquiler operativo y leasing, registrar correctamente el asiento y periodificar bien las cuotas son los tres pilares que sostienen un control contable sólido en cualquier proyecto de construcción.
Ahora que conoces las cuentas que intervienen, el tratamiento del IVA y los errores más comunes, puedes aplicar este conocimiento desde el primer alquiler que registres. Empieza por revisar los contratos vigentes de tu empresa, identifica si son operativos o financieros, y asegúrate de que cada cuota está imputada al proyecto correcto y periodificada en el ejercicio que corresponde.
Si quieres seguir construyendo una base contable sólida para el sector, en este sitio web encontrarás más contenidos que te ayudarán a dominar cada aspecto de la contabilidad de obras, desde la apertura del plan de cuentas hasta el cierre de cada proyecto. El conocimiento que acumules hoy se traducirá en decisiones más acertadas mañana.
También te puede interesar:
Partidas del presupuesto de obra
La rentabilidad de una obra: ¿Cómo calcularla?
¿Cuáles son los costos de construcción y cómo funcionan?
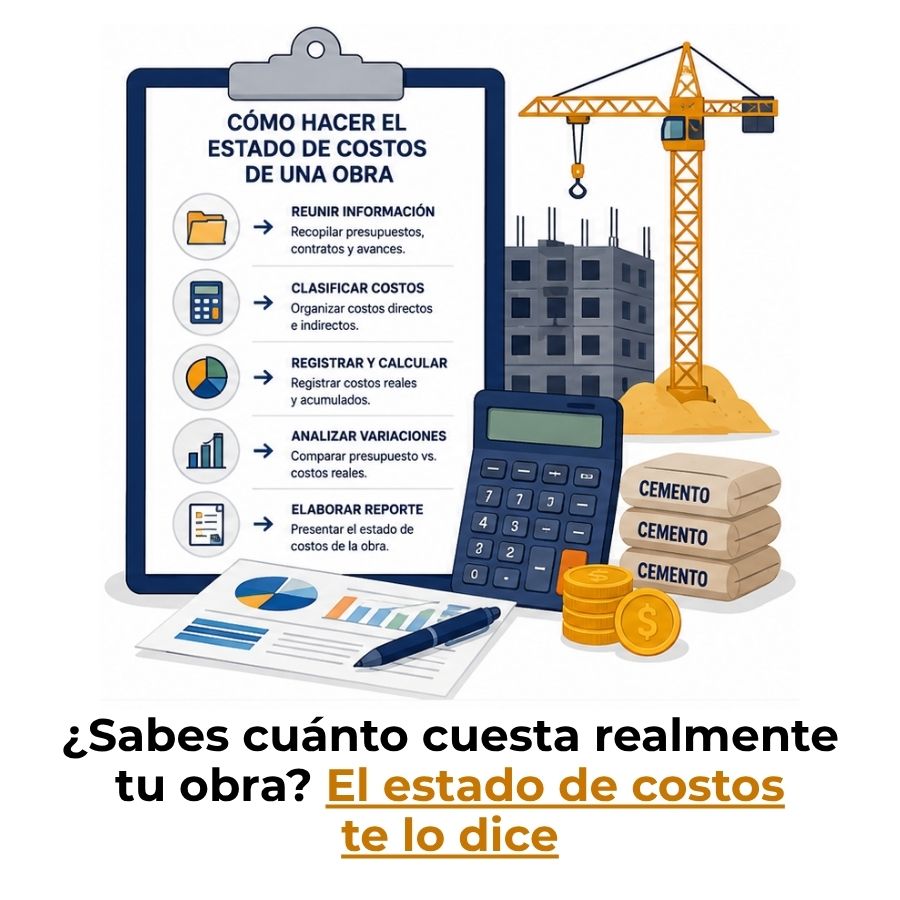
¿Cómo hacer el estado de costos de una obra?
Presupuesto de obra vs. Costo real
¿Cuál es el software contable ideal para una constructora?

Retención del 10 % a subcontratistas en construcción
