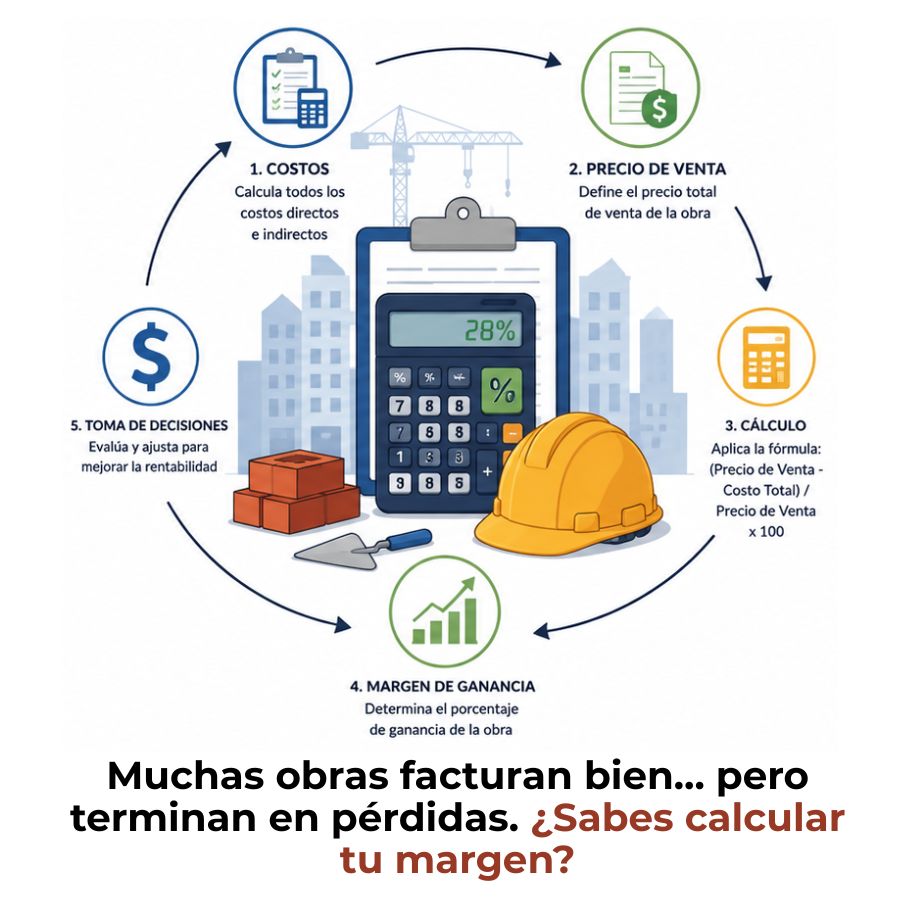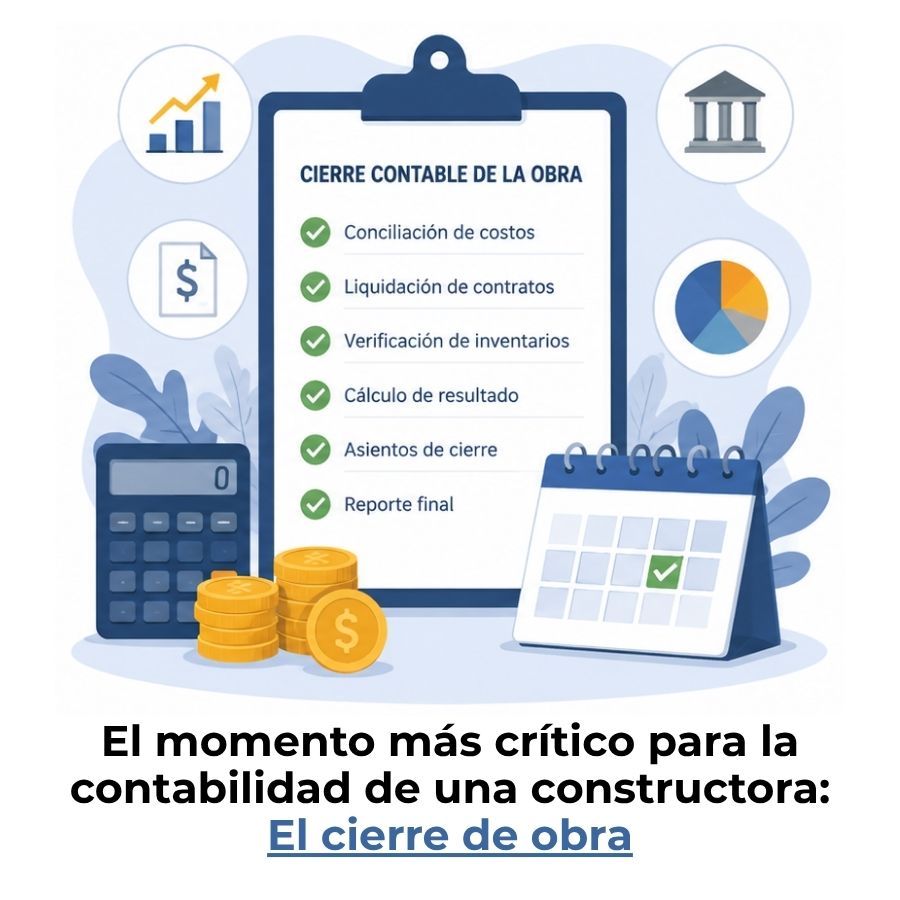
El cierre contable de una obra es el proceso mediante el cual se consolidan todos los movimientos económicos de un proyecto de construcción al momento de su finalización. Incluye la verificación de costos, el reconocimiento de ingresos, la reclasificación de cuentas y la elaboración de los informes que reflejan el resultado real de la obra. Si lo estás haciendo por primera vez, aquí tienes todo lo que necesitas saber.
¿Qué es el cierre contable de una obra?
El cierre contable de una obra es el proceso mediante el cual una empresa constructora consolida, verifica y registra de forma definitiva todas las operaciones económicas generadas durante la ejecución de un proyecto de construcción. No se trata solo de revisar facturas: implica reconocer ingresos, liquidar costos, reclasificar cuentas y calcular el resultado real que dejó esa obra.
A diferencia de un cierre contable ordinario, este proceso se activa por un hecho concreto: la finalización física del proyecto. Desde ese momento, cada partida que estuvo abierta durante la obra debe quedar saldada, clasificada y documentada. El resultado de ese trabajo determina si la obra fue rentable y cuánto aportó realmente a la empresa.
¿Por qué es diferente al cierre contable general?
El cierre contable de fin de ejercicio que realiza cualquier empresa busca cerrar el año fiscal. El cierre contable de una obra, en cambio, se vincula a la finalización de un proyecto específico, que puede ocurrir en cualquier mes del año. Además, trabaja con cuentas exclusivas del sector: «obras en curso», «certificaciones de obra» y «retenciones de garantía» son conceptos que no existen en una contabilidad ordinaria.
Otro punto clave es que en construcción los ingresos y los gastos raramente se producen al mismo tiempo. Los materiales se pagan antes de que el cliente abone las certificaciones, y las retenciones se cobran meses después de que la obra termina. Eso obliga a un tratamiento contable muy preciso para que el resultado final sea fiel a la realidad.
Documentos que debes reunir antes de cerrar
Antes de registrar un solo asiento de cierre, necesitas tener toda la documentación del proyecto sobre la mesa. La calidad del cierre contable depende directamente de la calidad de los documentos que lo respaldan. Si falta alguno, el resultado del proyecto quedará distorsionado y los informes finales no servirán para tomar decisiones correctas.
Con toda esta documentación reunida y cruzada, el equipo contable puede avanzar con seguridad al siguiente paso: revisar que cada gasto y cada ingreso estén correctamente registrados y que no haya partidas abiertas sin cerrar.
Pasos del cierre contable de una obra
El proceso de cierre no es una tarea única, sino una secuencia de pasos ordenados que deben ejecutarse en el orden correcto. Saltar alguno o alterar el orden genera inconsistencias que solo aparecen semanas después, cuando ya es difícil corregirlas sin afectar otros registros.
Paso 1: Recopilación y verificación de costos
El primer paso consiste en reunir todas las facturas de materiales, los pagos realizados a subcontratistas, las nóminas del personal directo y cualquier gasto imputable a la obra. Cada gasto debe estar respaldado por un documento y vinculado al código de obra correspondiente. Si la empresa lleva un sistema de contabilidad por proyectos, este paso es más rápido; si no, puede consumir días de trabajo.
También hay que verificar que no existan facturas pendientes de registrar. Es habitual que lleguen facturas de proveedores días o semanas después del cierre físico de la obra, y esas facturas deben periodificarse o incluirse antes de dar por cerrado el proceso. Un costo no registrado infla artificialmente el beneficio de la obra.
Paso 2: Conciliación de ingresos y certificaciones
Las certificaciones de obra son el motor de los ingresos en construcción. Cada certificación emitida al cliente representa un tramo del trabajo ejecutado y facturado. En el cierre, debes verificar que cada certificación emitida tenga su ingreso registrado y que los cobros reales cuadren con los saldos de clientes en el balance.
Si hay certificaciones emitidas, pero aún no cobradas, deben permanecer como cuentas por cobrar. Si hay cobros anticipados que superan lo certificado, eso genera una deuda con el cliente que también hay que reflejar. Este cruce entre ingresos y cobros es uno de los puntos donde más errores se acumulan en el cierre de obra.
Paso 3: Reconocimiento del resultado de la obra
Una vez verificados los costos e ingresos, puedes calcular el resultado real de la obra: la diferencia entre lo que facturaste y lo que gastaste. Este resultado es el dato más importante del cierre, porque confirma si el proyecto fue rentable o si generó pérdidas, y en qué medida se desvió del presupuesto original.
El análisis de desviaciones —comparando el presupuesto inicial con el costo real— también forma parte de este paso. Saber que una partida se desvió en un porcentaje significativo no solo cierra la obra: también sirve para presupuestar mejor los proyectos futuros. Esa información tiene valor mucho más allá del departamento contable.
Paso 4: Reclasificación de obras en curso a obra terminada
Durante la ejecución, todos los costos de la obra se acumulan en una cuenta denominada «obras en curso» (también llamada «construcciones en proceso»). Al finalizar el proyecto, esa cuenta debe transferirse a la cuenta de obra terminada mediante un asiento de reclasificación. Si la obra es un activo propio de la empresa, pasa al inmovilizado material; si es para el cliente, se da de baja al reconocer el ingreso.
Este asiento es el que más confusión genera entre quienes se acercan al tema por primera vez, porque su naturaleza depende del modelo de negocio de la constructora. Una empresa que construye para vender trata la obra como existencia; una que construye para uso propio la trata como activo fijo. La diferencia cambia completamente los asientos y las cuentas involucradas.
Paso 5: Tratamiento de la retención de garantía
La retención de garantía es un porcentaje —habitualmente del cinco por ciento— que el promotor o cliente descuenta de cada certificación para cubrirse ante posibles defectos en la obra. Al cierre, esa retención sigue siendo un derecho de cobro de la constructora, por lo que debe mantenerse registrada como cuenta por cobrar hasta que se libere el plazo de garantía y el cliente la abone.
En el plan de cuentas para una constructora, la retención de garantía desde el punto de vista de la constructora se registra en la cuenta 4308 (Clientes, retenciones en garantía), mientras que el promotor la lleva en la cuenta 4008 (Proveedores, retenciones en garantía). Mantener estos saldos bien identificados evita que el balance muestre cobros que aún no se han materializado.
Paso 6: Cierre de cuentas y elaboración de informes finales
El último paso del proceso es cerrar todas las cuentas vinculadas al proyecto y preparar los informes que documentan su resultado. Esto incluye un resumen de ingresos totales, costos desglosados por categoría, el margen de la obra y el análisis de desviaciones frente al presupuesto. Estos informes son el producto final del cierre contable y la base para que la dirección tome decisiones sobre los próximos proyectos.
Si la empresa elabora los estados financieros de una constructora de forma periódica, el cierre de obra alimenta directamente esos estados. Un cierre bien hecho se refleja en un balance más limpio, una cuenta de resultados más precisa y una posición financiera más fácil de leer por bancos, inversores o socios.
Cuentas contables que intervienen en el cierre de una obra
El cierre contable de una obra moviliza un conjunto específico de cuentas que no siempre aparecen en una contabilidad general. Conocerlas te permite saber exactamente qué está pasando en cada asiento y por qué. A continuación encontrarás las principales, agrupadas por su función dentro del proceso.
| Cuenta | Denominación | Función en el cierre |
|---|---|---|
| 231 | Construcciones en curso | Acumula todos los costos de la obra durante su ejecución. |
| 211 | Construcciones | Recibe el saldo de la 231 cuando la obra finaliza y pasa a activo fijo. |
| 340 / 350 | Obras en curso / Obras terminadas | Para constructoras que trabajan como promotoras y tratan la obra como existencia. |
| 705 | Prestaciones de servicios | Registra los ingresos por la ejecución de la obra a medida que se certifican. |
| 4308 | Clientes, retenciones en garantía | Saldo pendiente de cobro retenido por el cliente hasta el fin del período de garantía. |
| 4008 | Proveedores, retenciones en garantía | Retención que la constructora aplica a sus subcontratistas por el mismo motivo. |
| 600 / 602 | Compras de materiales | Costos de materiales consumidos, que forman parte del coste de producción de la obra. |
| 640 | Sueldos y salarios | Mano de obra directa imputada al proyecto durante su ejecución. |
Si la empresa trabaja con el Plan General de Contabilidad específico para constructoras (PGCEC), las denominaciones pueden variar ligeramente, pero la lógica de funcionamiento es la misma. Lo que cambia son las subagrupaciones y el nivel de detalle que permite ese plan sectorial frente al PGC general.
¿Cómo se reconocen los ingresos al cierre de una obra?
El reconocimiento de ingresos es uno de los puntos más delicados del cierre contable en construcción. En este sector, el ingreso no siempre se registra cuando el dinero entra en la cuenta bancaria. Lo que determina el momento del reconocimiento es el grado de avance de la obra, no el cobro efectivo.
El ingreso se reconoce a lo largo del tiempo cuando el cliente controla el activo mientras se construye, o cuando la constructora dispone de un derecho exigible al cobro por la parte ejecutada.
Este principio tiene dos implicaciones prácticas en el cierre. Primera: Si al terminar la obra hay ingresos que corresponden al período de ejecución, pero aún no se han facturado formalmente, deben reconocerse igual. Segunda: Si se han cobrado anticipos que superan el trabajo ejecutado, ese exceso no es un ingreso todavía, sino una deuda con el cliente que debe figurar en el pasivo.
Para controlar bien estos flujos a lo largo de toda la obra y no solo al cierre, el flujo de caja de una obra es una herramienta complementaria que permite anticipar en qué momentos los ingresos y los pagos van a coincidir o a desajustarse. Combinarlo con un buen reconocimiento de ingresos da una visión completa de la salud financiera del proyecto.
Errores frecuentes en el cierre contable de una obra
Conocer los errores más comunes antes de enfrentarte al proceso te ahorra horas de corrección y evita que los informes finales sean poco fiables. La mayoría de los problemas en el cierre de obra no vienen de ignorancia, sino de descuidos en pasos que parecen menores y no lo son.
- Facturas tardías sin periodificar: Es habitual que proveedores envíen facturas días o semanas después del cierre físico. Si no se provisiona el gasto, el resultado aparece mejor de lo que realmente fue.
- Obras en curso que nunca se cierran: Mantener abierta la cuenta de construcciones en curso después de que el proyecto ha terminado genera ruido en el balance y puede confundir a auditores y gestores.
- Anticipos tratados como ingresos: Un cobro anticipado es una obligación con el cliente, no un ingreso. Registrarlo directamente en la cuenta de ingresos distorsiona la cuenta de resultados.
- Retención de garantía no identificada: Olvidar segregar el importe retenido mezcla el saldo de clientes ordinarios con el de retenciones, lo que complica el seguimiento del cobro futuro.
- Sin análisis de desviaciones: Cerrar la obra sin comparar lo presupuestado con lo real implica perder la lección más valiosa de cada proyecto para los siguientes.
Muchos de estos errores se evitan con un buen sistema de contabilidad por proyectos y con una revisión ordenada antes de dar por cerrado cualquier asiento. La contabilidad de la construcción tiene sus propias reglas, y aplicarlas bien desde el inicio del proyecto hace que el cierre sea mucho más sencillo y fiable.
Preguntas frecuentes
¿Qué es el cierre contable de una obra de construcción?
El cierre contable de una obra de construcción es el proceso mediante el cual se consolidan, verifican y registran de forma definitiva todas las operaciones económicas de un proyecto al momento de su finalización. Incluye la revisión de costos reales, el reconocimiento de ingresos por certificaciones, la reclasificación de las cuentas de obra en curso a obra terminada, el tratamiento de las retenciones de garantía y la elaboración de los informes que reflejan el resultado económico real del proyecto.
¿Cuándo se debe realizar el cierre contable de una obra?
El cierre contable de una obra debe realizarse en el momento en que el proyecto llega a su fin físico, es decir, cuando se firma el acta de recepción o entrega de la obra al cliente. No es necesario esperar al cierre del ejercicio fiscal para hacerlo; de hecho, hacerlo de forma inmediata al término del proyecto evita que los saldos de obras en curso permanezcan abiertos incorrectamente y que los estados financieros del período reflejen una situación que ya no corresponde a la realidad.
¿Qué diferencia hay entre obra en curso y obra terminada en contabilidad?
La cuenta de obra en curso (cuenta 231 o 340, según el plan de cuentas) recoge todos los costos acumulados mientras el proyecto está en ejecución. Es una cuenta de activo temporal que crece con cada gasto imputado al proyecto. Cuando la obra finaliza, ese saldo se transfiere a la cuenta de obra terminada (cuenta 211 si es activo fijo propio, o cuenta 350 si es existencia para venta), mediante un asiento de reclasificación. A partir de ese momento, el activo cambia de naturaleza: deja de ser una inversión en proceso y pasa a ser un bien terminado.
¿Qué documentos son necesarios para el cierre contable de una obra?
Para cerrar correctamente la contabilidad de una obra, necesitas reunir las facturas de todos los proveedores y subcontratistas, los partes de trabajo y nóminas del personal imputado al proyecto, las certificaciones de obra emitidas al cliente, los extractos bancarios correspondientes al período de ejecución, el acta de recepción firmada y el contrato original con el presupuesto pactado. Sin esta documentación completa, el resultado del cierre tendrá brechas que afectarán la fiabilidad de los informes financieros.
¿Cómo afecta la retención de garantía al cierre contable de una obra?
La retención de garantía es el porcentaje que el cliente descuenta de las certificaciones como garantía ante posibles defectos. En el cierre contable, ese importe no desaparece: se mantiene en la cuenta 4308 (Clientes, retenciones en garantía) como un derecho de cobro pendiente. No se reconoce como ingreso cobrado hasta que el plazo de garantía vence y el cliente liquida el importe. Confundir la retención con un ingreso ya realizado es uno de los errores más comunes en el cierre de obra.
¿Qué asiento contable se hace al finalizar una obra?
El asiento principal al finalizar una obra es el de reclasificación: se carga la cuenta de destino (por ejemplo, la cuenta 211 Construcciones, si la obra pasa al activo fijo) y se abona la cuenta de obras en curso (cuenta 231) por el importe total acumulado. Si la obra es existencia para venta, el asiento traslada el saldo de la cuenta 340 a la cuenta 350. Paralelamente, se realizan los asientos de reconocimiento de ingresos pendientes y el de segregación de la retención de garantía, si aún no se había registrado correctamente.
¿Cómo se calcula el resultado de una obra en el cierre contable?
El resultado de una obra se obtiene restando el total de costos imputados al proyecto del total de ingresos reconocidos por su ejecución. Los costos incluyen materiales, mano de obra directa, subcontratas y gastos generales imputables. Los ingresos surgen de las certificaciones emitidas y reconocidas contablemente. Si los ingresos superan los costos, el resultado es positivo y la obra fue rentable. Si los costos superan los ingresos, la obra generó pérdidas. Comparar ese resultado con el presupuesto inicial revela el nivel real de eficiencia del proyecto.
Conclusión
El cierre contable de una obra no es un trámite final: es el momento en que la contabilidad del proyecto revela su verdad. Todo lo que sucedió durante la ejecución —cada gasto, cada certificación, cada retención— encuentra su lugar definitivo en ese proceso, y el resultado que arroja es la medida real de lo que la obra aportó a la empresa.
Ahora que conoces los pasos, las cuentas involucradas y los errores que debes evitar, puedes enfrentarte a este proceso con mucha más seguridad. Aplica cada paso en orden, reúne la documentación antes de empezar y presta especial atención al reconocimiento de ingresos y al tratamiento de las retenciones, porque son los puntos donde los cierres fallidos suelen romperse.
Si quieres seguir profundizando en la contabilidad aplicada al sector de la construcción, en este sitio web encontrarás más contenido desarrollado con el mismo nivel de detalle y claridad. Cada artículo está pensado para que puedas aplicar lo que aprendes de forma directa, sin rodeos.
También te puede interesar:

El avance físico de una obra

Rubros que componen el presupuesto de una obra

¿Cómo registrar la compra de materiales a crédito?

Contabilidad de obras civiles
¿Cuáles son los costos de construcción y cómo funcionan?
¿Cómo llevar la contabilidad de una obra?
Suma alzada vs. Administración delegada en construcción