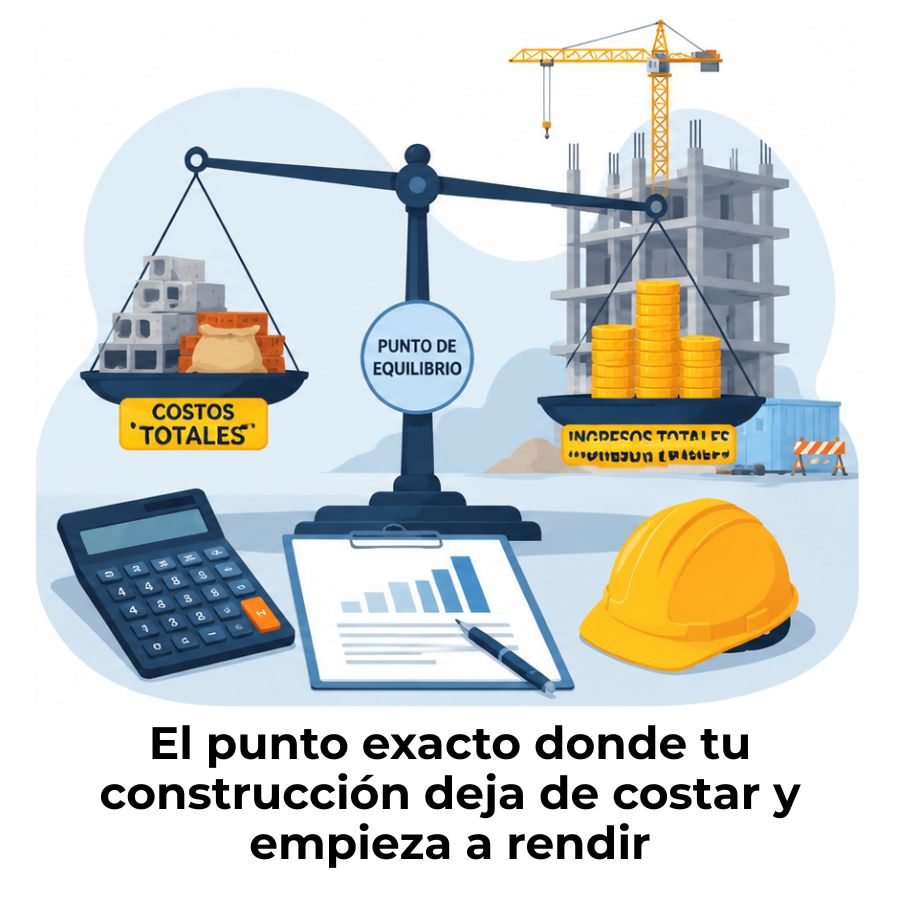
El punto de equilibrio en la construcción es el nivel de ingresos o producción que una obra debe alcanzar para cubrir todos sus costos sin generar pérdida ni ganancia. Calcularlo correctamente te permite saber si un proyecto es viable antes de iniciarlo y te da una base sólida para tomar decisiones financieras con seguridad.
¿Qué es el punto de equilibrio en la construcción?
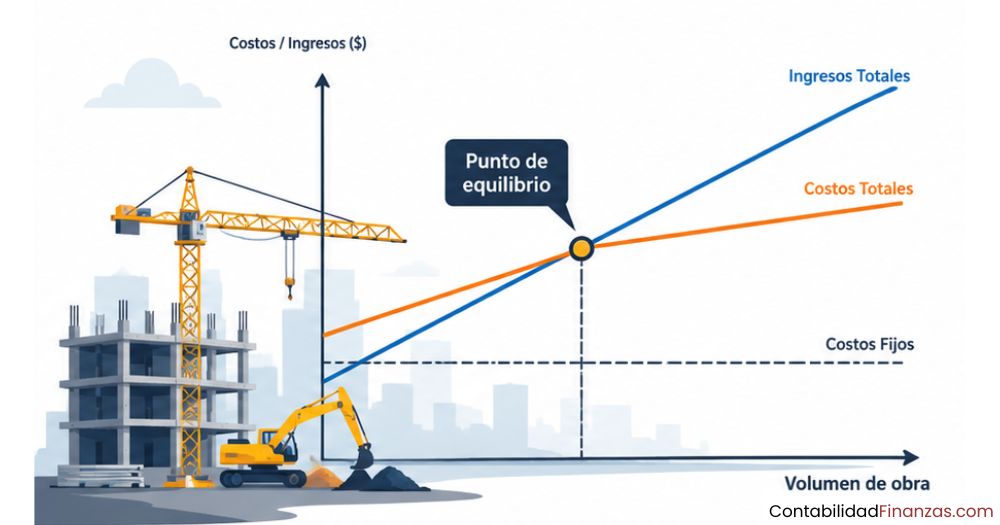
El punto de equilibrio en la construcción es el nivel exacto de ingresos o producción en el que los costos totales de una obra quedan completamente cubiertos, sin que el proyecto genere pérdida ni ganancia. Es el umbral mínimo que cualquier proyecto debe superar para tener sentido financiero. Por debajo de ese punto, cada unidad ejecutada representa una pérdida; por encima, empieza la utilidad real.
En la contabilidad de la construcción, este análisis es especialmente valioso porque las obras combinan costos muy diferentes entre sí: algunos se mantienen estables sin importar cuánto se avance, y otros crecen directamente con el volumen de trabajo ejecutado. Identificar esa estructura de costos con claridad es el primer paso para hacer un cálculo correcto.
¿Por qué es diferente al de otros sectores?
En la construcción, cada proyecto es prácticamente una empresa temporal con su propia estructura de costos, su propio plazo y su propio precio de contratación. A diferencia de una fábrica que produce el mismo producto de forma continua, una constructora rara vez repite las condiciones exactas de una obra a otra, lo que hace que el punto de equilibrio deba calcularse proyecto a proyecto.
Además, los costos de construcción tienen una mezcla particular: materiales que fluctúan con el mercado, mano de obra que varía según el avance físico y gastos de estructura que se mantienen fijos sin importar si la obra avanza rápido o lento. Esa combinación exige clasificar bien cada partida antes de aplicar cualquier fórmula.
Costos fijos y variables en una obra
Antes de calcular el punto de equilibrio, necesitas separar con precisión dos tipos de costos que conviven en cualquier proyecto: los fijos y los variables. Confundirlos o mezclarlos lleva directamente a un resultado incorrecto. Esta clasificación es el fundamento de todo el análisis.
Ejemplos de costos fijos en construcción
Los costos fijos son aquellos que no cambian aunque la obra avance más o menos en un período determinado. Se pagan simplemente por el hecho de que el proyecto existe y la empresa está operando. Su característica principal es que permanecen constantes independientemente del volumen de producción ejecutado.
- Alquiler de oficina o campamento de obra: Se paga mensualmente sin importar cuántos metros cuadrados se hayan construido ese mes.
- Sueldos del personal administrativo: El salario del director de obra, el administrador o el contador no varía con el avance físico.
- Seguros y fianzas: Se contratan al inicio del proyecto y su costo no depende del ritmo de construcción.
- Depreciación de maquinaria propia: El desgaste contable de los equipos ocurre con el paso del tiempo, no con la cantidad de trabajo.
- Honorarios de supervisión externa: Cuando se contratan de forma fija mensual, no se alteran por el avance ejecutado.
Ejemplos de costos variables en construcción
Los costos variables, en cambio, crecen o disminuyen en proporción directa con la cantidad de trabajo realizado. Si no hay avance en la obra, estos costos se reducen o desaparecen. Son los que cambian de forma directa según el volumen de producción ejecutado en cada período.
- Materiales de construcción: El cemento, el acero, el agregado y demás insumos se consumen según lo que se construye.
- Mano de obra directa: Los trabajadores de campo cobran según las horas trabajadas o los metros ejecutados.
- Combustible y energía de equipos: El consumo sube cuando la maquinaria trabaja más y baja cuando la obra se detiene.
- Subcontratos por actividad: Los trabajos encargados a terceros por unidad ejecutada (instalaciones, acabados, movimiento de tierras).
- Transporte de materiales a pie de obra: El costo varía directamente con el volumen de material que se traslada.
Clave para clasificar correctamente un costo
Hazte esta pregunta para cada partida de tu presupuesto:
«¿Este costo cambia si ejecuto el doble de trabajo este mes?»
Si la respuesta es sí → es un costo variable.
Si la respuesta es no → es un costo fijo.
¿Cómo se calcula el punto de equilibrio en construcción?
El cálculo parte de una relación simple: los ingresos deben igualar exactamente los costos totales. A partir de esa igualdad matemática se derivan dos versiones del mismo resultado, según lo que necesites saber: cuánto dinero debes facturar (en términos monetarios) o cuántas unidades debes ejecutar (en términos físicos).
Fórmula del punto de equilibrio en unidades monetarias
Esta versión responde a la pregunta: ¿cuánto dinero debo facturar en este proyecto para no perder nada? Es la más útil cuando el precio de venta varía entre partidas o cuando el contrato se valora por avance económico y no por unidades físicas únicas. Se calcula dividiendo los costos fijos entre el margen de contribución expresado como porcentaje del precio de venta.
Fórmula en unidades monetarias
PE ($) = Costos fijos totales ÷ (1 − Costos variables / Ingresos totales)
El denominador expresa el porcentaje de cada peso de ingreso que queda disponible para cubrir los costos fijos, es decir, el margen de contribución sobre ventas.
Fórmula del punto de equilibrio en unidades físicas
Cuando el proyecto maneja un precio por unidad claramente definido (metros cuadrados de construcción, metros lineales de tubería instalada, unidades de vivienda), puedes calcular cuántas de esas unidades necesitas ejecutar y cobrar para alcanzar el equilibrio. Aquí el margen de contribución se expresa como valor monetario por cada unidad, no como porcentaje.
Fórmula en unidades físicas
PE (unidades) = Costos fijos totales ÷ (Precio de venta unitario − Costo variable unitario)
El denominador es el margen de contribución unitario: lo que queda de cada unidad vendida después de cubrir su costo variable directo.
El margen de contribución en proyectos de obra
El margen de contribución es la diferencia entre el precio al que se vende o contrata cada unidad de obra y el costo variable que implica producirla. Dicho de otro modo, es la porción de cada ingreso que queda disponible para cubrir los costos fijos y, una vez superados estos, para generar utilidad. En proyectos de construcción, este margen puede expresarse por metro cuadrado, por partida o como porcentaje global del contrato.
Un margen de contribución bajo no significa necesariamente que el proyecto sea inviable, pero sí implica que se necesita un mayor volumen de producción para alcanzar el equilibrio. Por eso, conocer este valor ayuda también a negociar precios de contrato y a estructurar mejor el presupuesto de obra desde el inicio.
Ejemplo práctico paso a paso
Supón que una empresa constructora tiene asignado un proyecto de construcción de viviendas. Antes de iniciar, su contador de costos reúne la siguiente información del proyecto para determinar el punto de equilibrio y confirmar su viabilidad financiera.
Datos del proyecto (cifras ilustrativas)
Costos fijos del proyecto
$80.000.000
Precio de venta por m²
$2.000.000
Costo variable por m²
$1.200.000
Paso 1: Calcular el margen de contribución unitario
Paso 2: Calcular el punto de equilibrio en unidades físicas
Paso 3: Calcular el punto de equilibrio en unidades monetarias
Este ejemplo muestra que el punto de equilibrio no es un valor estático que se consulta una sola vez; si el precio de los materiales sube o si los costos fijos aumentan durante la ejecución, el punto de equilibrio también cambia. Por eso es recomendable revisarlo periódicamente a lo largo del proyecto, especialmente después de ajustes contractuales o variaciones de precios importantes. Para profundizar en este análisis, conviene también revisar cómo hacer el estado de costos de una obra, herramienta que alimenta directamente este cálculo.
¿Cómo interpretar el resultado del punto de equilibrio?
Obtener el número es solo la mitad del trabajo. Lo que importa es entender qué significa en el contexto real del proyecto. El punto de equilibrio te indica el mínimo que debes alcanzar, no el objetivo que debes perseguir. Una obra que apenas llega a su punto de equilibrio no genera ningún beneficio para la empresa; simplemente no pierde.
Por eso, el resultado debe compararse siempre con la capacidad real del proyecto. Si el punto de equilibrio equivale al 95 % de la producción máxima posible, el margen de seguridad es muy bajo y cualquier imprevisto puede llevar la obra a pérdida. Si en cambio equivale al 40 % de la capacidad, la empresa tiene un colchón amplio para absorber variaciones en costos o retrasos en cobros sin comprometer el resultado financiero del proyecto.
¿Qué te dice el margen de seguridad?
Margen estrecho
El PE supera el 80 % de la producción estimada. El proyecto es muy vulnerable a imprevistos.
Margen moderado
El PE se sitúa entre el 50 % y el 80 %. Hay cierta holgura, pero conviene controlar los costos.
Margen amplio
El PE está por debajo del 50 % de la capacidad. El proyecto tiene una buena base de seguridad financiera.
Errores frecuentes al calcular el punto de equilibrio
Muchos cálculos incorrectos no se deben a errores matemáticos, sino a decisiones equivocadas sobre cómo clasificar o estimar los datos de entrada. Reconocer estos errores antes de realizarlos puede marcar la diferencia entre un análisis útil y uno que lleve a decisiones equivocadas.
- Clasificar mal los costos mixtos: Algunos costos, como la energía eléctrica o ciertos contratos de maquinaria, tienen una parte fija y una variable. Llevarlos íntegramente a una sola categoría distorsiona el resultado.
- Usar el precio de contrato sin descontar retenciones: En construcción, los contratos suelen incluir retenciones de garantía que no ingresan de inmediato. Usar el valor bruto del contrato sobreestima los ingresos reales disponibles.
- Ignorar los costos financieros del proyecto: Los intereses de créditos de construcción o el costo del capital propio inmovilizado son costos reales que deben incluirse en los costos fijos cuando son relevantes.
- Aplicar una sola fórmula para toda la empresa: Si la constructora tiene varios proyectos simultáneos, el punto de equilibrio debe calcularse por proyecto, no consolidado. Mezclarlos oculta qué obras son rentables y cuáles no.
- No actualizar el cálculo durante la ejecución: Los costos de materiales cambian, los plazos se extienden y los precios pueden renegociarse. Un punto de equilibrio calculado solo al inicio puede quedar desactualizado en pocas semanas.
¿Para qué sirve el punto de equilibrio en un proyecto de obra?
Más allá de ser una herramienta de control, el punto de equilibrio cumple un papel activo en la toma de decisiones antes, durante y después de la ejecución de un proyecto. Permite evaluar si un contrato tiene sentido económico, ajustar la estrategia de costos y anticipar escenarios de riesgo con datos reales.
Antes de iniciar, sirve para decidir si el proyecto vale la pena: si el punto de equilibrio supera la capacidad realista de producción, la decisión más inteligente puede ser renegociar el precio o rechazar el contrato. Durante la ejecución, permite monitorear el avance financiero y detectar a tiempo si los costos se están descontrolando. Al cierre, ayuda a entender la rentabilidad de una obra en perspectiva y a mejorar los supuestos para los proyectos siguientes.
Integrar este análisis dentro de un sistema completo de seguimiento financiero permite ir mucho más allá del dato puntual. Cuando se combina con el control de costos por partida y con los estados de avance periódicos, el punto de equilibrio se convierte en un indicador de alerta temprana que protege la rentabilidad del proyecto antes de que los problemas sean irreversibles. Quien gestiona proyectos de construcción y domina este concepto tiene una ventaja clara sobre quienes solo llevan registros contables sin analizar lo que revelan.
Preguntas frecuentes
¿Qué es el punto de equilibrio en la construcción?
El punto de equilibrio en la construcción es el nivel de ingresos o producción que un proyecto de obra debe alcanzar para cubrir exactamente todos sus costos, tanto fijos como variables, sin generar pérdida ni utilidad. Es el umbral mínimo de viabilidad financiera de cualquier proyecto constructivo y sirve como referencia para evaluar si continuar, ajustar o rechazar una obra desde el momento en que se recibe la propuesta.
¿Cuál es la fórmula del punto de equilibrio en una constructora?
Existen dos versiones complementarias. En unidades físicas, la fórmula es: costos fijos totales divididos entre el margen de contribución unitario (precio de venta por unidad menos costo variable por unidad). En unidades monetarias, se dividen los costos fijos entre el resultado de uno menos la razón entre costos variables e ingresos totales. Ambas fórmulas responden a preguntas distintas, pero se basan en los mismos datos de entrada.
¿Qué son los costos fijos en una empresa de construcción?
Los costos fijos en construcción son todos aquellos gastos que se mantienen constantes independientemente del avance físico de la obra. Incluyen el alquiler de oficinas y campamentos, los sueldos del personal administrativo y de dirección, los seguros de obra, las fianzas de cumplimiento, la depreciación de maquinaria propia y los honorarios de supervisión contratados de forma fija. Se pagan aunque la obra esté paralizada temporalmente.
¿Qué son los costos variables en un proyecto de obra?
Los costos variables en un proyecto de obra son aquellos que crecen o disminuyen en proporción directa con el volumen de trabajo ejecutado. Los más comunes son los materiales de construcción, la mano de obra directa de campo, el combustible de equipos, los subcontratos por actividad y el transporte de materiales a pie de obra. Si la obra se detiene, estos costos se reducen significativamente o desaparecen.
¿Qué es el margen de contribución en construcción?
El margen de contribución en construcción es la diferencia entre el precio de contratación por unidad de obra y el costo variable directo de producirla. Representa lo que queda de cada peso ingresado después de cubrir los costos variables y que, por tanto, contribuye a pagar los costos fijos del proyecto. Una vez que la suma de esos márgenes iguala los costos fijos totales, el proyecto alcanza su punto de equilibrio.
¿Cuándo se dice que una obra alcanzó su punto de equilibrio?
Una obra alcanza su punto de equilibrio en el momento en que los ingresos acumulados por la producción ejecutada y cobrada son exactamente iguales a la suma de todos los costos del proyecto, tanto los fijos como los variables. A partir de ese momento, cualquier unidad adicional ejecutada empieza a generar utilidad neta. Antes de ese punto, la obra opera con pérdida acumulada que se va absorbiendo progresivamente.
¿Puede haber pérdida aunque se alcance el punto de equilibrio?
Alcanzar el punto de equilibrio significa que no hay pérdida contable, pero sí puede haber pérdida económica si no se considera el costo de oportunidad del capital invertido. Además, si el cálculo original incluyó supuestos incorrectos (costos subestimados o ingresos sobreestimados), el punto de equilibrio real puede ser más alto que el estimado. Por eso, la calidad de los datos de entrada es tan importante como la fórmula misma.
¿Con qué frecuencia se debe calcular el punto de equilibrio en obras?
En proyectos de construcción, lo recomendable es calcular el punto de equilibrio al inicio del proyecto como parte del análisis de viabilidad, actualizarlo cada vez que se produzca un cambio contractual relevante (ajuste de precios, ampliación de alcance, variación de materiales) y revisarlo periódicamente durante la ejecución, idealmente con la misma frecuencia con que se elaboran los estados de costos y avance del proyecto.
Conclusión
El punto de equilibrio en la construcción es una herramienta de análisis financiero que te permite conocer con precisión cuánto necesita producir o facturar un proyecto para no generar pérdida. No es un cálculo que se hace una sola vez: es un indicador vivo que acompaña la gestión del proyecto desde la propuesta hasta el cierre de cuentas.
Para aplicarlo con seguridad, debes clasificar bien tus costos fijos y variables, calcular el margen de contribución de tu proyecto y aplicar la fórmula que mejor se adapte a la unidad de medida de tu obra. Si además actualizas el análisis cada vez que cambien las condiciones del proyecto, tendrás una visión financiera clara que te ayudará a tomar mejores decisiones en el momento oportuno.
Dominar este concepto te posiciona mejor frente a cualquier proyecto que enfrentes, porque las decisiones dejan de basarse en intuición y empiezan a tener respaldo numérico real. Si quieres seguir fortaleciendo tu conocimiento en finanzas aplicadas a la construcción, este sitio web tiene más contenidos que complementan lo que acabas de aprender.
También te puede interesar:

Contabilidad de obras civiles

Margen de utilidad en obras: ¿Cómo calcularlo?
Contabilidad de proyectos de infraestructura vial
Partidas del presupuesto de obra

Retención del 10 % a subcontratistas en construcción
Impuesto a la renta para empresas constructoras

El avance físico de una obra
