El régimen tributario de la construcción es el conjunto de normas fiscales que regula cómo tributan las empresas del sector: qué impuestos pagan, sobre qué base y en qué momento. A diferencia de otras industrias, las constructoras tienen tratamientos especiales en materia de impuesto de renta, IVA y retención en la fuente que debes entender si trabajas en este campo.
¿Qué es el régimen tributario de la construcción?
El régimen tributario de la construcción es el marco normativo que establece cómo tributan las empresas del sector: qué impuestos les aplican, sobre qué base se calculan y en qué momento deben declararse. A diferencia de actividades comerciales o de servicios generales, la industria constructora enfrenta reglas fiscales especiales debido a la naturaleza de sus operaciones, que con frecuencia se extienden durante meses o incluso años.
Para efectos tributarios, una empresa se considera constructora cuando sus actividades encajan dentro de la División 45 de la Clasificación Industrial Internacional Uniforme (CIIU), que abarca desde la preparación del terreno hasta la terminación de edificaciones. Esto excluye actividades como la consultoría de arquitectura, el alquiler de equipos sin operario o la descontaminación de suelos, aunque estén relacionadas con la obra.
Entender este régimen desde su base es clave para gestionar correctamente la contabilidad y las declaraciones fiscales de una empresa constructora. Los errores en este punto suelen generar sanciones, intereses y correcciones que afectan directamente la rentabilidad del negocio. Si te interesa ver cómo estos aspectos tributarios se articulan con la contabilidad general del sector, la sección de contabilidad de la construcción ofrece un panorama completo del tema.
¿Cómo tributan las empresas constructoras?
Las constructoras pueden desarrollar su actividad de dos formas distintas, y aunque ambas quedan dentro del mismo régimen tributario general, cada una tiene particularidades en el momento y la forma en que se reconocen los ingresos para efectos fiscales. Identificar en cuál de estas modalidades opera tu empresa es el primer paso para aplicar las normas tributarias correctamente.
Constructoras que edifican para terceros
En esta modalidad, la empresa recibe un contrato de un cliente para ejecutar una obra. El propietario es el cliente, y la constructora solo presta el servicio de edificación. Los ingresos se reconocen a medida que avanza la obra, según el método que la empresa haya elegido para imputar sus rentas. Este esquema es el más común en obras de infraestructura, proyectos industriales y contratos con el sector público.
Constructoras que venden por cuenta propia
Aquí la empresa construye con recursos propios y luego vende las unidades terminadas. Los costos se capitalizan durante toda la ejecución de la obra y el ingreso fiscal se reconoce en el momento de la venta o transferencia del inmueble, no mientras se construye. Esta diferencia en el momento de causación genera un manejo contable y tributario completamente distinto al de los contratos para terceros.
Principales impuestos en el sector de la construcción
El sector constructor convive con varios tributos que operan de manera simultánea. Tres de ellos concentran la mayor parte de las obligaciones fiscales de una empresa constructora: el impuesto de renta, el impuesto al valor agregado y la retención en la fuente. Cada uno tiene su propia base gravable, su tarifa y su momento de causación, por lo que no se pueden tratar de forma genérica.
Impuesto de renta en empresas constructoras
Las empresas constructoras tributan en renta sobre sus utilidades netas. La base imponible equivale al porcentaje de ganancia real que genera la actividad, y sobre esa base se aplica la tarifa del impuesto de renta vigente según la legislación de cada país. En Colombia, por ejemplo, la tarifa general del impuesto de renta para personas jurídicas es del 35 %. En Perú, las ganancias de las constructoras se gravan siguiendo las reglas del impuesto a la renta de tercera categoría.
Lo que hace especial a las constructoras en materia de renta es que pueden deducir los gastos del proyecto siempre que cumplan con los principios de causalidad y de devengo, es decir, que el gasto guarde relación directa con la generación del ingreso y que esté debidamente soportado y bancarizado. Esto les permite reducir la base gravable de forma legítima y alinear la carga fiscal con la rentabilidad real de cada obra.
IVA en contratos de construcción
Uno de los puntos que más confusión genera en el sector es la base gravable del IVA. En los contratos de construcción de bien inmueble, el impuesto no se aplica sobre el valor total del contrato, sino sobre la parte correspondiente a los honorarios obtenidos por el constructor. Si no se pactaron honorarios expresamente, el IVA recae sobre la remuneración del servicio que corresponda a la utilidad del constructor.
Esta regla distingue claramente entre el valor de los materiales y otros insumos incorporados a la obra, que no generan IVA como parte del contrato, y la ganancia del constructor, que sí está gravada. Entender esta distinción evita errores frecuentes al momento de facturar y declarar, que pueden derivar en sanciones por parte de las autoridades tributarias.
Retención en la fuente en obras y contratos
La retención en la fuente funciona como un anticipo del impuesto de renta que el pagador descuenta al momento de realizar cada pago a la constructora. La base para aplicar la retención es el valor total del pago, no únicamente la utilidad, lo que implica un flujo de caja significativo que la empresa debe planificar con anticipación para no afectar el desarrollo de la obra.
Es importante saber que la tarifa de retención puede variar según el tipo de contrato y el régimen tributario del contratista. En contratos de obra pública con entidades del régimen tributario especial, la retención puede alcanzar la tarifa general del impuesto de renta, mientras que en contratos privados comunes se aplican tarifas más reducidas definidas por la normativa vigente de cada país.
Métodos para reconocer ingresos en contratos de obra
Cuando una obra se extiende durante más de un período fiscal, la norma tributaria permite elegir el método con el que se imputan los ingresos. Esta elección no es arbitraria: afecta directamente el momento en que la empresa tributa y, por tanto, su flujo de caja durante la ejecución del proyecto. Una vez elegido el método, debe aplicarse de manera uniforme a todas las obras y no puede cambiarse sin autorización de la autoridad tributaria.
Criterio del devengado
Bajo el criterio del devengado, se reconocen como ingresos tanto los montos efectivamente cobrados como los que ya son exigibles, pero aún no se han recibido. Es decir, la empresa tributa por lo que tiene derecho a cobrar en ese período, aunque el dinero todavía no haya ingresado a su cuenta bancaria. Este método adelanta la obligación tributaria respecto al flujo de efectivo real.
Criterio de lo percibido
El criterio de lo percibido, en cambio, reconoce únicamente los ingresos que la empresa ha cobrado efectivamente durante el período. Si un cliente debe un avance de obra, pero no ha pagado, ese monto no entra en la base gravable del período actual. Esto puede resultar beneficioso para el flujo de caja, ya que la carga tributaria sigue más de cerca el dinero real que entra a la empresa.
¿Cuándo se aplica cada método?
La regla general es que el criterio del devengado aplica a todas las empresas que generan rentas de actividad empresarial. Sin embargo, la normativa tributaria de varios países latinoamericanos, como Perú, reconoce expresamente que las constructoras con contratos que abarcan más de un ejercicio pueden optar por el criterio de lo percibido como alternativa válida. La elección depende de la estrategia financiera de cada empresa y debe formalizarse desde el inicio de la obra.
Contratos de obra que abarcan más de un ejercicio
Uno de los escenarios más frecuentes en la industria es que una obra no termine dentro del mismo año en que comienza. En esos casos, la norma tributaria reconoce la complejidad de distribuir los ingresos y los costos entre varios períodos fiscales, y establece reglas de excepción específicas para las empresas constructoras que ejecutan contratos de obra cuyos resultados corresponden a más de un ejercicio.
Bajo estas reglas de excepción, la empresa puede elegir el método que mejor se ajuste a su realidad financiera, siempre dentro de los que autoriza la ley. El método adoptado no puede cambiarse sin la autorización expresa de la autoridad tributaria, por lo que la decisión inicial debe tomarse con análisis previo y con el apoyo de un contador especializado en el sector.
Además, los ingresos de un contrato de construcción pueden provenir de varias fuentes dentro de la misma obra: el monto pactado originalmente, los ajustes por variaciones en el trabajo, los reconocimientos por reclamaciones y los pagos de incentivos. Cada uno de estos componentes puede tener un tratamiento distinto en cuanto al momento en que se imputa como ingreso gravable, lo que exige un control detallado de la ejecución contractual y financiera del proyecto.
Para llevar un registro adecuado de todos estos componentes, es fundamental contar con una estructura contable sólida. El plan de cuentas para una constructora es la herramienta que permite clasificar y controlar cada tipo de ingreso y gasto de forma ordenada a lo largo de la vida del proyecto.
Obligaciones formales del sector constructor
Más allá de pagar los impuestos correctamente, las empresas constructoras tienen una serie de obligaciones formales que deben cumplir ante las autoridades tributarias. Estas obligaciones son tan importantes como el pago mismo, porque su incumplimiento genera sanciones independientes del impuesto que se deba.
Entre las principales obligaciones formales se encuentran la inscripción en el registro de contribuyentes, la expedición de facturas o comprobantes fiscales válidos por cada operación, la presentación de declaraciones periódicas de IVA y renta, y el reporte de información exógena o de operaciones con terceros, que permite a la administración tributaria cruzar datos y verificar la coherencia de las declaraciones.
En algunos países, los constructores tienen además obligaciones específicas en materia de seguridad social y, en ciertos casos, deben cumplir con reportes relacionados con normas antilavado de activos. Este conjunto de obligaciones convierte al sector constructor en uno de los más vigilados por las autoridades fiscales, por lo que la organización documental y el cumplimiento oportuno son esenciales para operar sin contratiempos.
Diferencias entre el tratamiento contable y tributario
Una de las áreas que genera más trabajo adicional en la contabilidad de una constructora es que las normas contables y las normas tributarias no siempre coinciden en el momento de reconocer los resultados de un contrato de obra. Esta divergencia crea lo que se conoce como diferencias temporarias, que deben identificarse, registrarse y conciliarse en cada período.
Desde el punto de vista contable, bajo las Normas Internacionales de Información Financiera (NIIF), los ingresos de un contrato de construcción se reconocen según el grado de avance de la obra. Tributariamente, en cambio, el reconocimiento puede diferir según el método elegido por la empresa (devengado o percibido) y las reglas específicas del país. Cuando los criterios no coinciden, la empresa debe calcular el impuesto diferido correspondiente.
Esta conciliación entre el resultado contable y la base fiscal es uno de los ejercicios más exigentes que realiza un contador especializado en construcción. Un manejo incorrecto de estas diferencias puede llevar a declarar menos impuesto del que realmente corresponde, con las consecuentes sanciones, o a pagar de más, afectando la rentabilidad del negocio. Para entender cómo se estructura esta información, al final de cada período, los estados financieros de una constructora muestran de forma práctica cómo se reflejan los resultados contables y fiscales.
| Aspecto | Tratamiento contable (NIIF) | Tratamiento tributario |
|---|---|---|
| Reconocimiento de ingresos | Según avance de obra (método del porcentaje de terminación) | Según método elegido: devengado o percibido |
| Reconocimiento de costos | Se imputan al período en que se generan | Deben cumplir principio de causalidad y devengo |
| Obras en curso | Se registran como activo hasta su terminación | Pueden generar ingreso gravable antes de terminarse |
| Diferencias temporarias | Generan impuesto diferido en el balance | No se reconocen; solo aplica la base fiscal |
Beneficios e incentivos tributarios en la construcción
El sector de la construcción, especialmente el segmento de vivienda de interés social, cuenta en varios países latinoamericanos con tratamientos preferenciales que reducen la carga fiscal de las empresas con el objetivo de promover la actividad edificadora y facilitar el acceso a vivienda. Estos beneficios pueden tomar la forma de rentas exentas, deducciones adicionales o devoluciones de impuestos pagados.
Entre los incentivos más habituales se encuentra la exención del impuesto de renta sobre los ingresos provenientes de la construcción y venta de vivienda de interés social. También existen esquemas de devolución del IVA pagado en materiales de construcción utilizados en proyectos VIS, lo que permite a las constructoras recuperar parte del impuesto pagado aguas arriba en la cadena de suministro.
Sin embargo, acceder a estos beneficios exige cumplir con requisitos muy específicos de documentación, calificación del proyecto y reporte ante las autoridades. No basta con construir una vivienda de menor valor: hay requisitos técnicos, urbanísticos y fiscales que deben verificarse antes de aplicar cualquier exención. Desconocer estas condiciones puede llevar a las empresas a aplicar beneficios para los que no califican, con consecuencias tributarias graves.
El manejo correcto de estos beneficios también incide en cómo se registran los ingresos y costos a nivel contable. El cierre contable de una obra es el momento donde se verifica que todos los beneficios aplicados estén debidamente soportados y que la información fiscal coincida con los registros contables del proyecto.
Preguntas frecuentes
¿Qué impuestos paga una empresa constructora?
Una empresa constructora paga principalmente tres impuestos: el impuesto de renta sobre sus utilidades netas, el IVA sobre los honorarios o la utilidad del constructor en los contratos de construcción de bien inmueble y la retención en la fuente que le practica el pagador al momento de cada desembolso. Dependiendo del país y el tipo de proyecto, pueden aplicar también impuestos municipales como el impuesto de industria y comercio o el impuesto sobre construcciones, instalaciones y obras.
¿Cómo se aplica el IVA en los contratos de construcción?
En los contratos de construcción de bien inmueble, el IVA no se aplica sobre el valor total del contrato. La base gravable es la parte que corresponde a los honorarios pactados por el constructor o, si no se pactaron honorarios expresamente, la remuneración del servicio equivalente a la utilidad del constructor. Esto significa que los materiales, la mano de obra y otros insumos incorporados a la obra no hacen parte de la base del IVA en el contrato, aunque sí hayan pagado IVA en su adquisición.
¿Qué es el principio de devengado en la construcción?
El principio de devengado establece que los ingresos se reconocen fiscalmente cuando se han producido los hechos que dan derecho a recibirlos, independientemente del momento en que se cobren. En la construcción, esto implica que, si una obra avanza y genera el derecho a cobrar un avance, ese ingreso se imputa al período fiscal aunque el cliente aún no haya pagado. Es la regla general para las rentas empresariales, aunque las constructoras con contratos de varios ejercicios pueden optar por el criterio de lo percibido en algunos países.
¿Cuál es la retención en la fuente en contratos de obra?
La retención en la fuente en contratos de obra se aplica sobre el valor total del pago o abono en cuenta, no únicamente sobre la utilidad del constructor. La tarifa varía según el tipo de contrato, el régimen tributario del contratista y la normativa del país. En Colombia, por ejemplo, los contratos de obra pública con contratistas del régimen tributario especial están sujetos a la tarifa general del impuesto de renta como tarifa de retención. Es obligación del pagador practicar y consignar esta retención de forma oportuna.
¿Qué diferencia hay entre el criterio percibido y el devengado?
La diferencia está en el momento en que se reconoce el ingreso para efectos tributarios. Con el criterio del devengado, se registra todo lo que la empresa tiene derecho a cobrar en el período, aunque no haya cobrado. Con el criterio de lo percibido, solo se registra lo que efectivamente ingresó a la caja durante el período. En la práctica, el criterio percibido puede aliviar el flujo de caja porque la empresa no paga impuesto por dinero que aún no tiene, mientras que el devengado puede generar una carga fiscal anterior al cobro real.
¿Qué es el AIU en un contrato de construcción?
El AIU es el componente del contrato que agrupa los costos de Administración, Imprevistos y Utilidad del constructor. En algunos servicios, como los de aseo o vigilancia, la base gravable del IVA y de la retención se calcula sobre el factor AIU. Sin embargo, para los contratos de construcción de bien inmueble, la normativa tributaria establece una base gravable especial diferente: el IVA aplica sobre los honorarios o la utilidad del constructor, y el AIU como base especial no resulta aplicable a estos contratos según las autoridades tributarias.
¿Qué empresa se considera constructora para efectos tributarios?
Para efectos tributarios, se considera constructora a la empresa cuyas actividades están clasificadas dentro de la División 45 de la Clasificación Industrial Internacional Uniforme (CIIU), que comprende la preparación del terreno, la construcción de edificios residenciales y no residenciales, el acondicionamiento de edificios, la terminación de obras y el alquiler de equipo de construcción con operario. Quedan excluidas actividades como la arquitectura, la ingeniería de consultoría, el alquiler de andamios sin montaje o la descontaminación de suelos, aunque sean afines al sector.
Conclusión
El régimen tributario de la construcción no es un tema que puedas abordar con reglas genéricas. Cada impuesto, cada método de reconocimiento de ingresos y cada obligación formal responde a la naturaleza particular de los contratos de obra, que se extienden en el tiempo y generan resultados que no siempre coinciden con el calendario fiscal. Entender esas particularidades desde el principio marca la diferencia entre una empresa que declara correctamente y una que acumula errores costosos.
A lo largo de este contenido has visto cómo funcionan el impuesto de renta, el IVA y la retención en la fuente dentro del sector, qué métodos existen para imputar ingresos en contratos de varios ejercicios y qué obligaciones formales debes cumplir. Aplicar este conocimiento en tu trabajo diario te permite tomar decisiones más informadas, elegir el método que mejor se adapta a cada proyecto y mantener la documentación en orden antes de que llegue una revisión fiscal.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre impuestos en la construcción y otros aspectos de la contabilidad del sector que te ayudarán a profundizar y a seguir desarrollando tu conocimiento en esta área tan específica.
También te puede interesar:
Partidas del presupuesto de obra
Control interno en obras de construcción

¿Qué documentos contables necesita un maestro de obra?
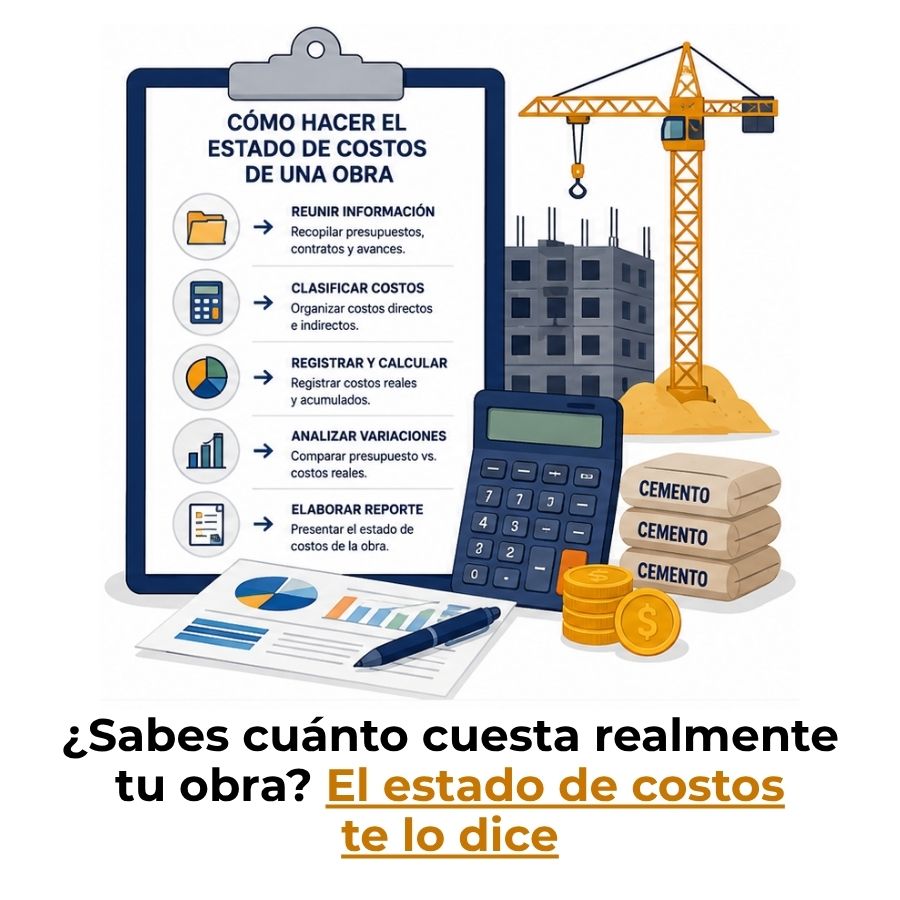
¿Cómo hacer el estado de costos de una obra?

¿Cómo se distribuyen los gastos indirectos entre obras?
¿Cuáles son los costos de construcción y cómo funcionan?
El flujo de caja de una obra
