El presupuesto de una obra se organiza en rubros que agrupan todos los costos del proyecto: materiales, mano de obra, maquinaria, gastos indirectos, imprevistos, utilidad e impuestos. Conocer cada uno te permite calcular con precisión, evitar omisiones costosas y tener control real sobre el proyecto desde el primer día.
¿Qué es el presupuesto de una obra y para qué sirve?
El presupuesto de una obra es el documento que estima de forma anticipada y detallada todos los costos necesarios para ejecutar un proyecto de construcción. No es una cifra aproximada: es un instrumento técnico que organiza cada gasto en categorías llamadas rubros, con el objetivo de controlar el dinero desde el inicio hasta el cierre de la obra.
Este documento forma parte del expediente técnico del proyecto y sirve como referencia para tomar decisiones financieras, comparar ofertas de contratistas, controlar el avance real de los trabajos y establecer el precio final que pagará el cliente. Sin él, cualquier proyecto de construcción navega sin rumbo claro.
Diferencia entre rubro, partida y capítulo
Estos tres términos se usan con frecuencia como sinónimos, pero no lo son. Un rubro es la categoría general que agrupa un tipo de costo (por ejemplo, «mano de obra» o «materiales»). Una partida es la unidad específica de trabajo que se puede medir y valorar dentro de ese rubro, como «excavación manual en suelo blando por metro cúbico». Un capítulo, por su parte, agrupa varias partidas bajo una sección del proceso constructivo, como «cimentaciones» o «estructura».
Entender esta jerarquía te ayuda a leer cualquier presupuesto sin confusión. La estructura va de lo general a lo específico: el presupuesto se divide en capítulos, cada capítulo contiene partidas y cada partida pertenece a un rubro de costo. Cuando dominas esta lógica, el documento deja de parecer una lista interminable y se convierte en un mapa claro del proyecto.
¿Por qué un presupuesto mal estructurado genera pérdidas?
Cuando un presupuesto omite rubros o los agrupa de forma incorrecta, el contratista o el propietario asume costos que no estaban previstos. Esto no solo afecta las finanzas del proyecto: también genera conflictos entre las partes, retrasos en los pagos y, en casos graves, la paralización de la obra. La mayoría de los sobrecostos en construcción no provienen de materiales más caros, sino de rubros que nunca se incluyeron desde el inicio.
Un presupuesto mal estructurado tampoco sirve como herramienta de control. Si los rubros no están bien definidos, es imposible comparar lo que se planeó gastar con lo que realmente se gastó. Esa comparación continua es la que permite detectar desviaciones a tiempo y tomar decisiones correctivas antes de que el daño sea irreversible.
¿Cuáles son los rubros del presupuesto de una obra?
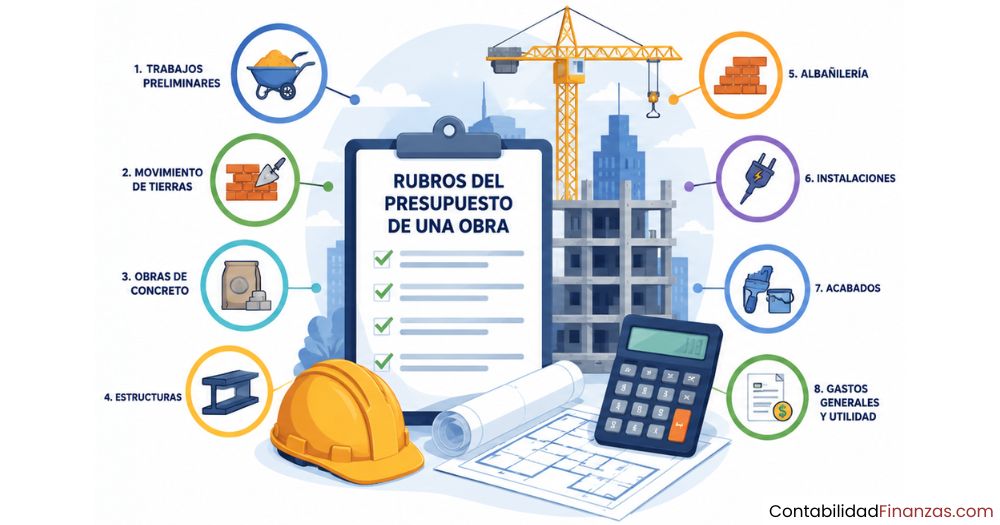
Los rubros del presupuesto de una obra se dividen en dos grandes grupos: costos directos, que están vinculados directamente a la ejecución de cada actividad, y costos indirectos, que sostienen el proyecto sin estar asociados a una tarea específica. A estos se suman otros rubros complementarios como la utilidad del contratista, los imprevistos y los impuestos.
La tabla a continuación resume los rubros principales con su clasificación y una descripción breve de lo que incluye cada uno:
| Rubro | Clasificación | ¿Qué incluye? |
|---|---|---|
| Materiales | Costo directo | Cemento, acero, ladrillos, agregados, acabados y todo insumo físico de la obra |
| Mano de obra | Costo directo | Salarios, beneficios sociales y aportes de los trabajadores que ejecutan la obra |
| Maquinaria y equipo | Costo directo | Horas de uso de maquinaria propia o alquilada, herramientas y combustible |
| Transporte | Costo directo | Flete de materiales desde el proveedor hasta la obra |
| Gastos generales de obra | Costo indirecto | Personal de dirección, seguros, servicios temporales en obra, vigilancia |
| Gastos administrativos | Costo indirecto | Oficina central, contabilidad, gestión de contratos y comunicaciones |
| Utilidad | Complementario | Margen de beneficio que el contratista aplica sobre el costo total |
| Imprevistos | Complementario | Porcentaje de reserva para cubrir variaciones no previstas en el proyecto |
| Impuestos | Complementario | IVA u otras cargas fiscales aplicables según la legislación local |
Costos directos: el núcleo del presupuesto
Los costos directos son los rubros que se pueden asignar con precisión a una actividad concreta de la obra. Son el corazón del presupuesto porque representan el dinero que se gasta físicamente en construir. Sin un control exacto de los costos directos, el presupuesto pierde su base técnica y cualquier estimación posterior queda en el aire.
Materiales de construcción
Los materiales son el rubro con mayor peso dentro de los costos directos en la mayoría de los proyectos de edificación. Incluyen todo insumo físico que se incorpora a la obra: cemento, arena, grava, acero de refuerzo, ladrillos, bloques, madera para encofrado, tuberías, cables eléctricos, pinturas y acabados. El precio de los materiales debe actualizarse constantemente porque los mercados de insumos de construcción varían con los ciclos económicos.
Al calcular este rubro, es obligatorio incluir un porcentaje de merma o desperdicio. No todos los materiales que llegan a obra se usan al cien por cien: el corte, el quiebre accidental y los sobrantes inevitables generan una pérdida que, si no se presupuesta, termina comiendo el margen del contratista. Este factor de merma depende del tipo de material y del nivel de precisión del trabajo.
Mano de obra
Este rubro agrupa todos los costos relacionados con el personal que ejecuta físicamente la obra: salarios, bonificaciones, cargas sociales, aportes a seguridad social y cualquier beneficio contractual. La mano de obra se cuantifica en función de los rendimientos, es decir, la cantidad de trabajo que un obrero o cuadrilla puede producir en una jornada bajo condiciones normales.
Un error frecuente al presupuestar este rubro es ignorar las cargas sociales o incluirlas de forma incompleta. En muchos países, el costo real de un trabajador supera ampliamente su salario bruto cuando se suman los aportes patronales, el seguro de accidentes laborales y las prestaciones de ley. Omitir estos conceptos genera una diferencia significativa entre el presupuesto y el gasto real.
Maquinaria y equipo
El costo de maquinaria incluye el uso de equipos de construcción como excavadoras, grúas, mezcladoras, compactadoras o bombas de concreto. Se cuantifica en horas de uso y puede calcularse sobre maquinaria propia —mediante depreciación y costos de operación— o alquilada, aplicando directamente la tarifa del proveedor. Incluir también el costo de combustible y mantenimiento preventivo es indispensable para no subestimar este rubro.
Componentes del costo de maquinaria en obra
Depreciación
Pérdida de valor del equipo propio por uso y tiempo.
Combustible
Consumo real de gasolina, diésel o electricidad por hora trabajada.
Mantenimiento
Revisiones periódicas, repuestos y reparaciones durante la obra.
Operador
Sueldo y cargas sociales del conductor o maquinista a cargo.
Costos indirectos: los rubros que se omiten con frecuencia
Los costos indirectos son todos aquellos gastos que hacen posible la obra, pero que no se pueden atribuir a una actividad concreta. No forman parte de ninguna pared, columna ni instalación, pero sin ellos el proyecto no funcionaría. Su omisión es una de las causas más frecuentes de proyectos que terminan en pérdida, incluso cuando los costos directos estaban bien calculados.
Gastos generales de obra
Los gastos generales de obra agrupan todos los costos que el contratista asume para mantener la obra en funcionamiento sin que correspondan a ninguna partida específica. Aquí entran el sueldo del jefe de obra, el residente y el personal técnico de campo, el alquiler o instalación de las oficinas provisionales en la obra, el consumo de agua y electricidad del campamento, los seguros obligatorios y los costos de vigilancia.
Los gastos generales de obra son el soporte invisible que permite que cada partida del presupuesto se ejecute con orden, seguridad y supervisión técnica permanente.
Gastos administrativos y de oficina
Este subrubro cubre los costos de la estructura central del contratista: la oficina principal, el área contable, los gestores de contratos y el personal administrativo que da soporte al proyecto desde fuera de obra. Generalmente, se expresa como un porcentaje del costo directo total, lo que facilita su aplicación sin necesidad de hacer un desglose individual por proyecto.
Dentro de este apartado también se consideran los gastos de comunicación, software de gestión, honorarios de asesoría legal y los costos de elaboración de documentos técnicos. Aunque parecen pequeños de forma individual, sumados representan una porción real del costo que el contratista debe recuperar para mantener su operación.
¿Cómo se calcula el precio unitario de cada rubro?
El precio unitario es el costo de ejecutar una unidad de medida de una partida. Por ejemplo, el costo de colocar un metro cuadrado de losa, o de excavar un metro cúbico de tierra. Este valor es el puente entre los rubros del presupuesto y el costo total del proyecto, porque al multiplicarlo por la cantidad de unidades necesarias se obtiene el monto de cada partida.
Análisis de precios unitarios (APU)
El análisis de precios unitarios es el procedimiento mediante el cual se descompone el costo de cada partida en sus elementos básicos: materiales, mano de obra y maquinaria. Para cada uno se determina el rendimiento esperado y el precio de mercado, y luego se calcula cuánto cuesta producir exactamente una unidad de esa actividad. Este proceso es la base técnica del presupuesto y debe hacerse partida por partida.
Ejemplo de APU: excavación manual (por m³)
| Recurso | Unidad | Rendimiento | Precio unit. | Parcial |
|---|---|---|---|---|
| Peón | h | 3,50 | $ 5,20 | $ 18,20 |
| Herramientas manuales | %MO | 5 % | — | $ 0,91 |
| Costo directo por m³ | $ 19,11 | |||
Los valores son referenciales. El precio real depende del mercado local y las condiciones del proyecto.
Metrado y su relación con el presupuesto total
El metrado es el proceso de cuantificar cuántas unidades de cada partida se necesitan para completar la obra. Si el APU calcula el costo por metro cúbico de excavación, el metrado determina cuántos metros cúbicos hay que excavar en total. Multiplicar el precio unitario por el metrado arroja el costo total de cada partida, y la suma de todas las partidas da el Presupuesto de Ejecución Material (PEM).
Un error en el metrado repercute directamente en el presupuesto final. Si mides de más, presentarás un precio inflado que puede hacerte perder la licitación. Si mides de menos, ejecutarás trabajos sin el dinero necesario para cubrirlos. Por eso, el levantamiento de cantidades a partir de los planos debe hacerse con atención total a los detalles de cada elemento constructivo. Consultar cómo se elaboran correctamente los costos de construcción te ayuda a entender qué variables influyen en este cálculo.
Otros rubros que no deben faltar en el presupuesto
Más allá de los costos directos e indirectos, existen tres rubros adicionales que completan la estructura del presupuesto. Su ausencia no solo afecta la rentabilidad del proyecto: en muchos casos puede dejar sin protección legal al contratista o generar deudas fiscales inesperadas al cierre de la obra.
Beneficio o utilidad del contratista
La utilidad es el margen de ganancia que el contratista aplica sobre el costo total del proyecto, tanto directo como indirecto. No es un extra opcional: es la razón por la que el negocio de la construcción es sostenible. Sin una utilidad claramente definida en el presupuesto, cualquier variación en los costos durante la ejecución puede convertir un proyecto rentable en uno que genera pérdidas. Generalmente, se expresa como un porcentaje del costo total y varía según el tipo de obra, el riesgo del proyecto y las condiciones del mercado.
Imprevistos y contingencias
Los imprevistos son una reserva económica destinada a cubrir variaciones que no se pueden prever con exactitud al momento de elaborar el presupuesto. Pueden ser cambios en el precio de los materiales, condiciones geotécnicas distintas a las esperadas, modificaciones solicitadas por el cliente o retrasos por factores externos. Incluir este rubro no significa que el presupuesto sea impreciso: significa que fue elaborado de forma realista.
Impuestos y cargas fiscales
Los impuestos varían según el país, el tipo de obra y el régimen fiscal del contratista. El más frecuente es el impuesto al valor agregado (IVA o IGV), que en muchos contextos se aplica sobre el precio de venta del servicio de construcción. Omitir los impuestos en el presupuesto es un error que genera problemas legales y financieros al momento de facturar, porque el contratista termina absorbiendo ese costo con su propio margen.
Estructura típica del precio de venta en una obra
Herramientas para organizar los rubros del presupuesto
Organizar los rubros de un presupuesto de manera eficiente requiere herramientas que permitan calcular, actualizar y controlar cada partida sin perder tiempo. Hoy existen opciones para distintos niveles de experiencia y tamaño de proyecto, desde hojas de cálculo básicas hasta software especializado en construcción.
📊 Hojas de cálculo
Excel o Google Sheets son el punto de entrada más accesible. Permiten crear plantillas de APU, metrados y resúmenes de presupuesto con fórmulas básicas.
🏗️ Software especializado
Programas como Presto, Arquímedes, Menfis o S10 (en Latinoamérica) automatizan el APU, generan el presupuesto en formato BC3 y permiten el control de avance en tiempo real.
☁️ Plataformas en la nube
Soluciones como Buildertrend o Procore integran presupuesto, control de obra y comunicación con clientes en una sola plataforma, accesible desde cualquier dispositivo.
📋 Plantillas estándar
Muchos colegios de ingenieros y organismos públicos ofrecen plantillas oficiales de presupuesto adaptadas a la normativa local, que facilitan el inicio sin necesidad de crear todo desde cero.
Independientemente de la herramienta que elijas, lo más importante es que la estructura de rubros sea coherente con el proceso constructivo real. Si la herramienta no refleja la lógica de tu obra, los datos que genera serán difíciles de interpretar y controlar. Para profundizar en la organización completa del proceso, puedes revisar cómo se realiza el proceso de elaborar un presupuesto de obra desde cero, paso a paso.
Conocer los rubros con claridad también te prepara para entender la contabilidad de la construcción en su conjunto, donde cada rubro del presupuesto tiene un tratamiento contable específico que afecta el registro de costos y el resultado financiero del proyecto.
Preguntas frecuentes
¿Qué diferencia hay entre costo directo e indirecto en una obra?
El costo directo es aquel que se puede asignar con precisión a una actividad o partida específica de la obra, como los materiales que se colocan en una columna o la mano de obra que construye un muro. El costo indirecto, en cambio, no se puede atribuir a una tarea concreta, pero es necesario para que el proyecto funcione: el sueldo del jefe de obra, el seguro de la construcción o los gastos de la oficina central son ejemplos claros. Ambos deben incluirse en el presupuesto para que el costo total sea real y no subestimado.
¿Qué es un análisis de precios unitarios en construcción?
El análisis de precios unitarios (APU) es el procedimiento técnico que permite calcular el costo de ejecutar exactamente una unidad de medida de una partida de obra. Para hacerlo, se identifican todos los recursos necesarios —materiales, mano de obra y maquinaria—, se establece el rendimiento de cada uno y se multiplica por el precio de mercado correspondiente. El resultado es el precio unitario que, multiplicado por el metrado de la partida, da el costo total de esa actividad en el presupuesto.
¿Cómo se agrupan los rubros en un presupuesto de obra?
Los rubros se agrupan en capítulos o títulos que siguen la secuencia lógica del proceso constructivo. Un presupuesto típico puede organizarse en capítulos como trabajos preliminares, movimiento de tierras, cimentaciones, estructura, mampostería, instalaciones eléctricas, instalaciones sanitarias y acabados. Dentro de cada capítulo se listan las partidas con su metrado, precio unitario y costo total. Esta jerarquía facilita la lectura del documento y el control del avance por fases. Para entender mejor cómo se detallan, también puedes revisar las partidas del presupuesto de obra y su función dentro de cada capítulo.
¿Cuántos rubros debe tener un presupuesto de construcción?
No existe un número fijo. La cantidad de rubros y partidas depende del tamaño, la complejidad y el tipo de proyecto. Una vivienda unifamiliar sencilla puede manejarse con pocos capítulos y decenas de partidas, mientras que un edificio de varios pisos o una obra de infraestructura puede requerir cientos de partidas organizadas en numerosos capítulos. Lo importante no es la cantidad, sino que el presupuesto cubra todas las actividades necesarias sin omisiones ni duplicaciones.
¿Qué pasa si se omite un rubro en el presupuesto de obra?
Omitir un rubro genera una brecha entre el presupuesto y el costo real de la obra. Dependiendo del rubro omitido, las consecuencias pueden ir desde un ajuste menor hasta la pérdida total de la utilidad del proyecto. Si se omiten los impuestos, el contratista puede enfrentar problemas fiscales al momento de facturar. Si se omiten los imprevistos, cualquier variación inesperada cae directamente sobre el margen de ganancia. Y si se omiten los gastos indirectos, el negocio opera sin recuperar sus costos de estructura, lo que genera pérdidas aunque la obra se ejecute bien.
¿Cuál es la diferencia entre presupuesto de obra y expediente técnico?
El expediente técnico es el conjunto completo de documentos que describe y justifica un proyecto de construcción: incluye los planos, las memorias descriptivas, las especificaciones técnicas, el estudio de suelos, el cronograma de obra y el presupuesto. El presupuesto de obra es, por tanto, uno de los componentes del expediente técnico, el que establece el costo detallado del proyecto. Sin el expediente técnico completo, el presupuesto carece de la base documental que lo sustenta.
¿Qué son los gastos generales en un presupuesto de construcción?
Los gastos generales son los costos indirectos que el contratista asume para gestionar y supervisar la obra sin que correspondan a ninguna partida específica. Incluyen el salario del personal técnico y administrativo en obra, el alquiler de instalaciones provisionales, los servicios básicos del campamento de obra, los seguros, las garantías y los costos de seguridad laboral. Se calculan habitualmente como un porcentaje del costo directo total y deben incluirse en el presupuesto para que el precio de venta refleje el costo real de operar el proyecto.
Conclusión
El presupuesto de una obra no es una suma de números al azar: es un documento técnico que organiza cada costo en rubros con una lógica clara. Cuando conoces esa lógica —costos directos, indirectos y complementarios— puedes leer, elaborar o revisar un presupuesto con criterio real, no solo con intuición.
Los rubros que viste aquí —materiales, mano de obra, maquinaria, gastos generales, utilidad, imprevistos e impuestos— son la columna vertebral de cualquier proyecto de construcción. Dominarlos te permite detectar errores antes de que se conviertan en pérdidas, negociar mejor con proveedores y contratistas y tomar decisiones financieras con respaldo técnico.
Si quieres seguir construyendo tu conocimiento en esta área, este sitio web tiene más contenidos sobre contabilidad y gestión de proyectos de construcción que te ayudarán a profundizar en cada uno de estos temas paso a paso.
También te puede interesar:
Contabilidad de proyectos de infraestructura vial

¿Cómo se distribuyen los gastos indirectos entre obras?
¿Cuál es el software contable ideal para una constructora?

Costo de la seguridad industrial en obras
Contabilidad para constructoras de administración delegada
Presupuesto de obra vs. Costo real
Alquiler de maquinaria de construcción: Guía contable