Los costos de construcción son todos los gastos que genera un proyecto desde su planificación hasta su entrega: materiales, mano de obra, equipos, permisos y gastos administrativos. Entender cómo se clasifican y cómo se registran es el primer paso para llevar una contabilidad ordenada y mantener la rentabilidad de cualquier obra, sin importar su tamaño.
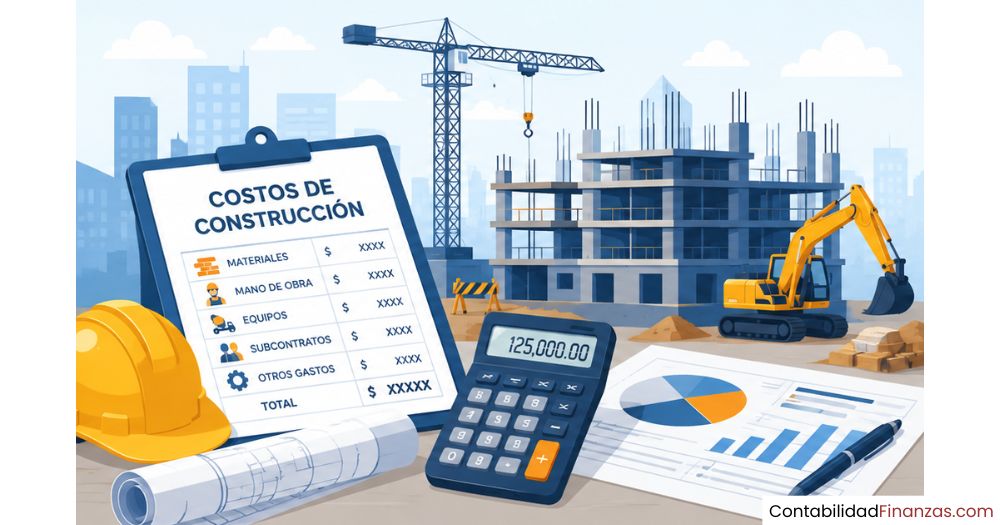
¿Qué son los costos de construcción?
Los costos de construcción son el conjunto de todos los gastos que se generan para ejecutar un proyecto de edificación, desde la compra de los primeros materiales hasta la entrega final de la obra. No se trata solo del precio del cemento o de los jornales: incluyen permisos, seguros, alquiler de maquinaria, supervisión técnica y cualquier otro desembolso directamente vinculado al proyecto.
Comprender qué son los costos de construcción es el punto de partida para llevar una contabilidad de la construcción ordenada y confiable. Sin esta base, resulta prácticamente imposible elaborar presupuestos precisos, detectar desvíos a tiempo o evaluar si una obra está generando el margen esperado.
Diferencia entre costo, gasto y presupuesto en una obra
Estos tres términos se usan con frecuencia como si fueran intercambiables, pero en contabilidad de la construcción tienen significados distintos. El costo es el valor de los recursos consumidos directamente en la producción de la obra: materiales, mano de obra, maquinaria. El gasto, en cambio, corresponde a desembolsos que no forman parte del proceso constructivo, como los gastos de ventas o de administración general de la empresa.
El presupuesto es la estimación anticipada de todos esos costos y gastos antes de que la obra comience. Un buen presupuesto parte de una clasificación clara de cada tipo de costo, porque si mezclas conceptos desde el inicio, el seguimiento financiero durante la obra se vuelve impreciso y difícil de corregir.
Costo vs. Gasto vs. Presupuesto
| Concepto | Definición breve | Ejemplo en construcción |
|---|---|---|
| Costo | Valor de los recursos usados en la obra | Compra de cemento, pago de jornales |
| Gasto | Desembolso no vinculado a la producción | Publicidad de la constructora, gastos legales |
| Presupuesto | Estimación anticipada de costos y gastos | Plan financiero antes de iniciar la obra |
Clasificación de los costos de construcción
No todos los costos de una obra funcionan igual ni se comportan de la misma manera a lo largo del proyecto. La clasificación de los costos de construcción permite agruparlos según su naturaleza, su relación con la producción y su variabilidad, lo que facilita el control presupuestario y la toma de decisiones durante la ejecución.
Costos directos
Los costos directos son aquellos que se pueden identificar y medir con precisión en relación con una obra o tarea específica. Dicho de otra manera, si puedes señalar exactamente cuánto de ese gasto corresponde a tu proyecto, estás ante un costo directo. Son la base del presupuesto y los que con mayor frecuencia se controlan semana a semana durante la ejecución.
Dentro de esta categoría se encuentran los materiales de construcción, la mano de obra del personal que trabaja físicamente en la obra, el alquiler o uso de maquinaria y los costos de subcontratistas que realizan tareas específicas. Cada uno de estos elementos tiene un registro contable propio y debe asociarse directamente al proyecto al que pertenece.
Costos indirectos
Los costos indirectos son los gastos necesarios para que la empresa constructora funcione, pero que no se pueden asignar exclusivamente a una sola obra. Incluyen la dirección técnica general, los seguros de responsabilidad civil, los permisos de construcción, los gastos de administración de la oficina central y cualquier otro desembolso que sirva a varios proyectos al mismo tiempo.
Su correcta distribución entre los distintos proyectos es uno de los puntos más complejos en cómo llevar la contabilidad de una obra. Si no se distribuyen de forma racional, el costo real de cada proyecto queda distorsionado y el margen que aparece en los estados financieros no refleja la realidad.
Costos fijos y costos variables
Esta clasificación no habla de si un costo es directo o indirecto, sino de cómo se comporta ante los cambios en el volumen de trabajo. Un costo fijo permanece igual independientemente de cuántos metros cuadrados se construyan en el mes: el alquiler de la oficina de obra o el salario de un supervisor permanente son ejemplos claros.
Los costos variables, en cambio, suben o bajan en función de la actividad real: si se producen más metros de estructura, se consumen más materiales y más horas de maquinaria. Conocer cuáles son tus costos fijos te ayuda a calcular el punto de equilibrio del proyecto, es decir, el nivel mínimo de producción necesario para cubrir todos los gastos sin pérdida.
Componentes principales de los costos directos
Los costos directos de construcción se articulan en tres grandes componentes que, en la práctica, concentran la mayor parte del presupuesto de cualquier obra. Entender cada uno por separado facilita el registro contable y el control financiero a lo largo de todo el proyecto.
Materiales de construcción
Los materiales son, en la mayoría de las obras, el componente de mayor peso dentro de los costos directos. Comprenden todos los insumos físicos que se incorporan de forma permanente a la construcción: cemento, acero, ladrillos, agregados, instalaciones eléctricas e hidráulicas, acabados y cualquier otro elemento que pase a formar parte de la estructura o los interiores del proyecto.
Desde el punto de vista contable, los materiales deben registrarse en el momento de su adquisición y luego reconocerse como costo en el instante en que se consumen dentro de la obra. El control del inventario de materiales en obra es una herramienta clave para evitar desperdicios, robos y desvíos que inflan el costo real por encima del presupuestado.
Ejemplos de materiales por etapa de obra
| Etapa | Materiales típicos |
|---|---|
| Cimentación | Concreto, acero de refuerzo, grava, arena |
| Estructura | Columnas, vigas, losas, blocks de concreto |
| Instalaciones | Tuberías, cable eléctrico, cajas, conectores |
| Acabados | Cerámica, pintura, puertas, ventanas, pisos |
Mano de obra
La mano de obra incluye todos los costos laborales del personal que trabaja directamente en la ejecución física de la obra: albañiles, electricistas, plomeros, carpinteros y cualquier otro oficio presente en el sitio. Su costo real no se limita al salario: también incluye prestaciones, seguridad social, aguinaldos y cualquier compensación adicional que la legislación laboral de cada país exija.
La nómina en construcción es especialmente compleja porque el personal cambia de proyecto en proyecto y, en muchos casos, trabaja por días o por destajo. Esto hace que su seguimiento semanal sea indispensable para no perder el control del costo real de trabajo ejecutado frente al trabajo planificado.
Maquinaria y equipo
Este componente cubre el uso de todos los equipos mecánicos necesarios para ejecutar la obra: grúas, mezcladoras, compactadoras, andamios, generadores y cualquier herramienta de gran escala. El costo puede registrarse de dos formas según la naturaleza del equipo: como alquiler, si el equipo es de un tercero, o como depreciación, si la constructora es propietaria del mismo.
Ambos tratamientos tienen impacto en el resultado financiero del proyecto, aunque de manera diferente. El alquiler se reconoce como gasto en el período en que se usa, mientras que la depreciación distribuye el costo del equipo propio a lo largo de su vida útil. Registrar correctamente esta diferencia evita distorsiones en el margen de cada obra.
¿Cómo se registran los costos de construcción en contabilidad?
El registro contable de los costos de construcción no sigue el mismo esquema de una empresa comercial común. En la construcción, cada proyecto funciona como un centro de costos independiente, lo que significa que todos los gastos deben clasificarse y asignarse al proyecto al que corresponden, no simplemente a una cuenta genérica de la empresa.
Este enfoque permite comparar, en cualquier momento, cuánto se ha gastado en cada proyecto frente a lo presupuestado. Saber cómo llevar ese registro de manera ordenada es parte central de la contabilidad de contratistas, donde cada contrato puede tener condiciones, plazos y costos completamente diferentes.
Sistema de costeo por órdenes de trabajo
El sistema de costeo por órdenes de trabajo es el método más utilizado en construcción cuando los proyectos son únicos o de gran escala. Cada orden de trabajo corresponde a un proyecto o fase específica y acumula todos sus costos —materiales, mano de obra y maquinaria— de forma separada. Al cierre del proyecto, es posible conocer el costo total real y compararlo con el presupuesto original.
Este sistema es especialmente apropiado en obras donde cada proyecto tiene características, ubicación y recursos distintos. Su principal ventaja es la trazabilidad: puedes saber, con precisión, qué se gastó, cuándo y en qué tarea, información que resulta indispensable para mejorar futuros presupuestos y negociar nuevos contratos.
Flujo del costeo por órdenes de trabajo en una obra
1. Apertura
Se crea la orden de trabajo para el proyecto o fase.
2. Acumulación
Se registran materiales, mano de obra y equipos bajo esa orden.
3. Seguimiento
Se comparan los costos reales con el presupuesto periódicamente.
4. Cierre
Se determina el costo total real al finalizar la obra.
Relación con el libro mayor
El libro mayor de la empresa refleja la situación financiera global del negocio, pero no detalla el desempeño de cada proyecto. El sistema de costeo por obra complementa al libro mayor al proporcionar un nivel de detalle por proyecto que los estados financieros generales no muestran. Ambos registros deben estar sincronizados para que los totales cuadren al final del período contable.
Esta distinción también tiene relevancia cuando la empresa trabaja con varios contratos simultáneos. La diferencia entre contabilidad de constructora e inmobiliaria radica precisamente en la forma en que se acumulan y reconocen los costos, y el libro mayor es el eje que mantiene coherente toda esa información.
Factores que influyen en los costos de una obra
Ningún proyecto de construcción tiene exactamente el mismo costo que otro, aunque sean similares en tamaño y uso. Existen variables que alteran el presupuesto final de forma significativa, e identificarlas desde la etapa de planificación reduce el riesgo de desviaciones durante la ejecución.
Errores comunes al gestionar los costos de construcción
Incluso los profesionales con experiencia cometen errores repetitivos en la gestión de costos. Conocerlos antes de que ocurran es la mejor manera de evitar que afecten el resultado final de un proyecto. La mayoría no provienen de decisiones drásticas, sino de descuidos acumulados en el día a día de la obra.
- No separar los costos por proyecto: Registrar todos los gastos en una sola cuenta sin distinguir a qué obra corresponden hace imposible saber si cada proyecto es rentable por sí mismo.
- Ignorar los costos indirectos en el presupuesto: Muchos presupuestos incluyen solo materiales y mano de obra, y dejan fuera los seguros, permisos y gastos de administración, lo que genera déficits desde el primer mes.
- No hacer seguimiento semanal de la mano de obra: El costo real de los jornales suele desviarse del presupuestado si no se controla el número de horas trabajadas frente a las planificadas.
- Confundir depreciación con alquiler en equipos: Tratar la depreciación de un equipo propio como si fuera un alquiler puede inflar artificialmente los costos del proyecto y distorsionar el margen.
- No actualizar el presupuesto ante cambios de diseño: Cuando el cliente o el equipo técnico modifica planos durante la ejecución, los costos cambian. No registrar esos cambios crea diferencias que aparecen sin explicación al cierre.
- Subestimar el desperdicio de materiales: Todo proyecto genera un porcentaje de merma en materiales. No contemplarlo en el presupuesto inicial obliga a compras no planificadas que elevan el costo real.
Preguntas frecuentes
¿Qué incluyen los costos directos de construcción?
Los costos directos de construcción incluyen todos los gastos que se pueden identificar y asignar con precisión a un proyecto o tarea específica. Los principales son los materiales de construcción (cemento, acero, ladrillos, acabados), la mano de obra del personal en obra (jornales, salarios y sus respectivas prestaciones sociales), el uso o alquiler de maquinaria y equipos, y los costos de subcontratistas que ejecutan trabajos especializados dentro del proyecto.
¿Cuál es la diferencia entre costos directos e indirectos en construcción?
Los costos directos son aquellos que se pueden medir y asignar con claridad a un proyecto concreto, como los materiales usados en esa obra o los jornales del personal que trabaja en ella. Los costos indirectos, en cambio, no se vinculan a un solo proyecto, sino que sirven a varios al mismo tiempo o al funcionamiento general de la empresa: seguros, permisos, gastos de administración y honorarios de dirección técnica son ejemplos típicos. Su diferencia principal está en la trazabilidad: los directos se rastrean fácilmente; los indirectos deben distribuirse mediante criterios de prorrateo.
¿Qué es el costeo por órdenes de trabajo en construcción?
El costeo por órdenes de trabajo es un sistema contable en el que cada proyecto o fase de obra recibe una identificación propia —la orden de trabajo— y acumula bajo esa referencia todos sus costos: materiales, mano de obra y maquinaria. Al finalizar la obra, se suman todos los cargos de esa orden para obtener el costo total real del proyecto. Este sistema es el más usado en construcción porque permite comparar el costo real con el presupuestado y mejorar la estimación de futuros proyectos.
¿Cómo se clasifican los costos de construcción según su comportamiento?
Según su comportamiento frente al volumen de producción, los costos de construcción se dividen en fijos y variables. Los costos fijos se mantienen constantes independientemente del avance de la obra: el alquiler de la oficina en el sitio o el salario de un supervisor permanente son ejemplos. Los costos variables aumentan o disminuyen en proporción directa a la actividad: si se construyen más metros, se consumen más materiales y más horas de equipo. Muchos proyectos también tienen costos mixtos, con una parte fija y otra variable.
¿Por qué es importante controlar los costos en un proyecto de construcción?
Controlar los costos durante la ejecución de una obra permite detectar desviaciones a tiempo y tomar decisiones correctivas antes de que afecten el resultado financiero del proyecto. Sin ese seguimiento, es habitual que los costos reales superen el presupuesto original sin que haya una causa evidente, lo que compromete la rentabilidad y, en proyectos con contratos de precio fijo, puede generar pérdidas directas. El control de costos también proporciona información valiosa para elaborar presupuestos más precisos en contratos futuros.
¿Los costos de subcontratistas se consideran costos directos?
Sí. Cuando una constructora contrata a un tercero para que ejecute una tarea específica dentro del proyecto —instalaciones eléctricas, trabajo de impermeabilización o acabados especiales, por ejemplo—, ese costo se considera directo porque es identificable con esa obra en particular. El costo del subcontratista se registra bajo la orden de trabajo del proyecto correspondiente, igual que los materiales o los jornales del personal propio, y forma parte del costo total de la obra al cierre.
¿Qué relación tienen los costos de construcción con la contabilidad de la obra?
Los costos de construcción son la materia prima de la contabilidad de obra. Sin una clasificación y registro correcto de cada costo —directo, indirecto, fijo o variable— no es posible elaborar estados financieros confiables para el proyecto, ni determinar si la obra generó utilidad o pérdida. La contabilidad de obra organiza y resume esa información para que los responsables del proyecto puedan tomar decisiones financieras fundamentadas durante y después de la ejecución.
Conclusión
Los costos de construcción son mucho más que la suma de materiales y jornales. Abarcan todas las categorías de gasto que hacen posible una obra: desde los insumos físicos hasta los permisos y la administración. Entender cómo se clasifican —directos, indirectos, fijos y variables— te da una visión completa de la estructura financiera de cualquier proyecto.
Con esa base, puedes registrar cada gasto en el lugar correcto, compararlo con el presupuesto original y actuar antes de que una desviación menor se convierta en un problema mayor. El costeo por órdenes de trabajo, la separación entre costos directos e indirectos y el seguimiento semanal de la mano de obra son herramientas que puedes aplicar desde el primer día de cualquier proyecto.
Si quieres seguir profundizando en la gestión financiera de proyectos de edificación, este sitio web tiene más contenido sobre contabilidad aplicada a la construcción que te ayudará a consolidar lo que acabas de aprender y a dar el siguiente paso con mayor seguridad.
También te puede interesar:
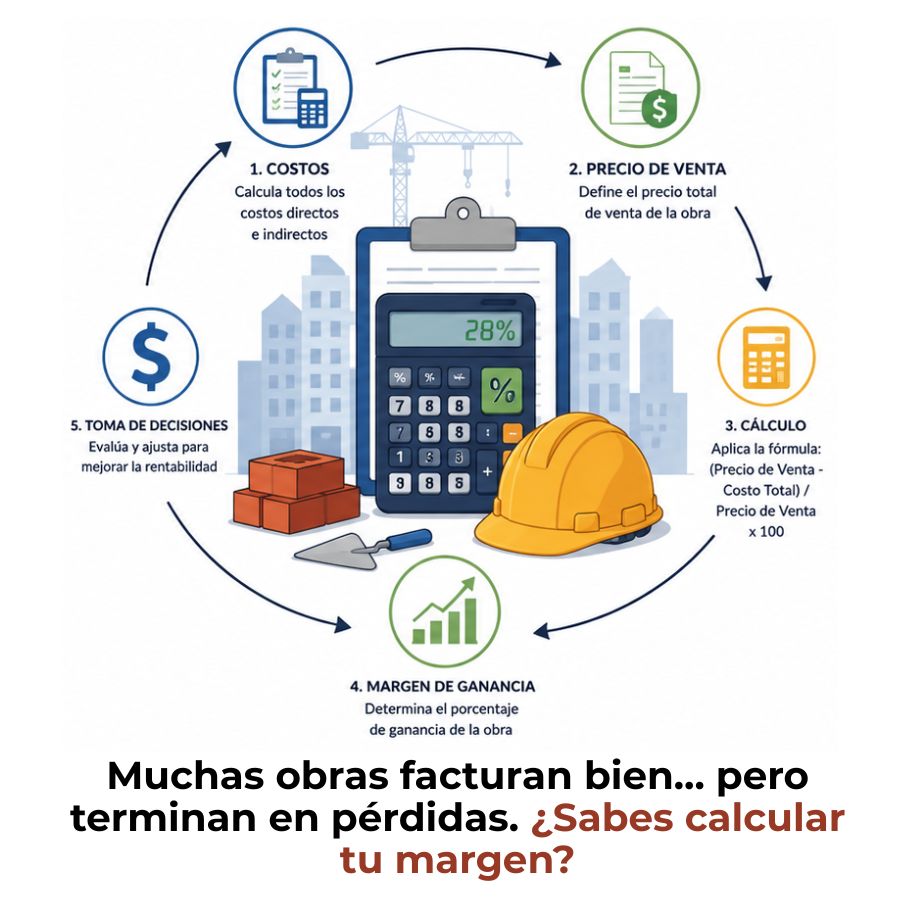
¿Cómo calcular el margen de ganancia de una obra?

¿Cómo contabilizar el desperdicio de materiales en obra?
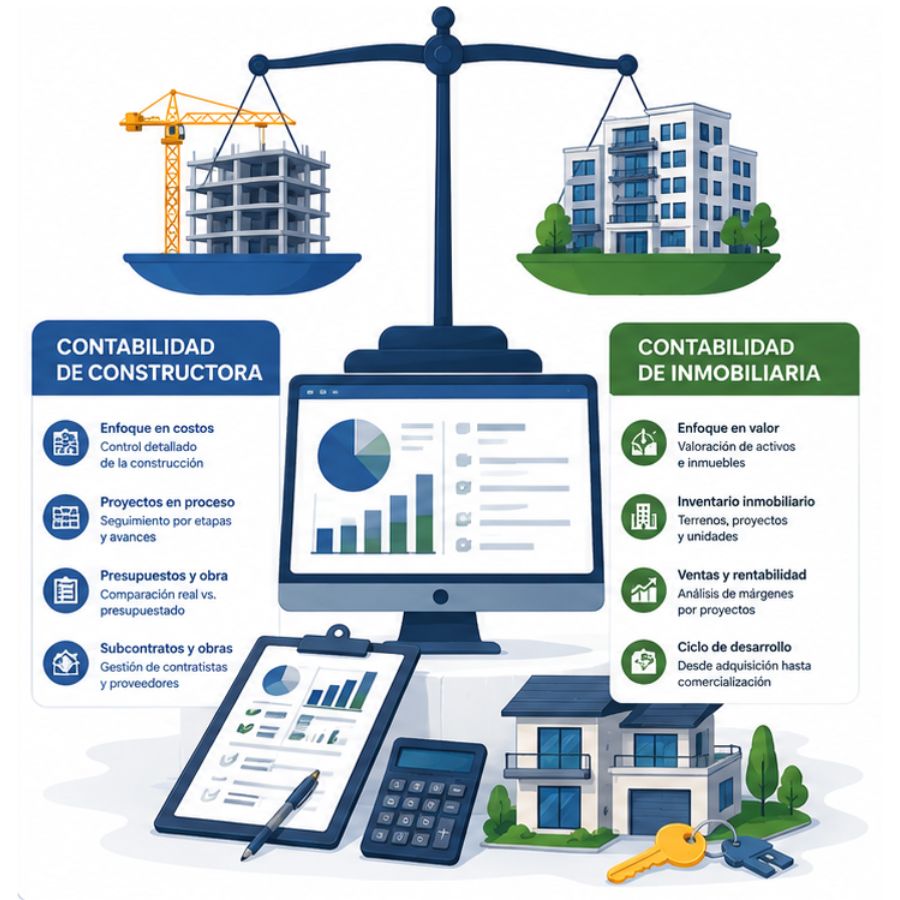
Diferencia entre contabilidad de constructora e inmobiliaria
El flujo de caja de una obra
Control interno en obras de construcción

¿Qué documentos contables necesita un maestro de obra?
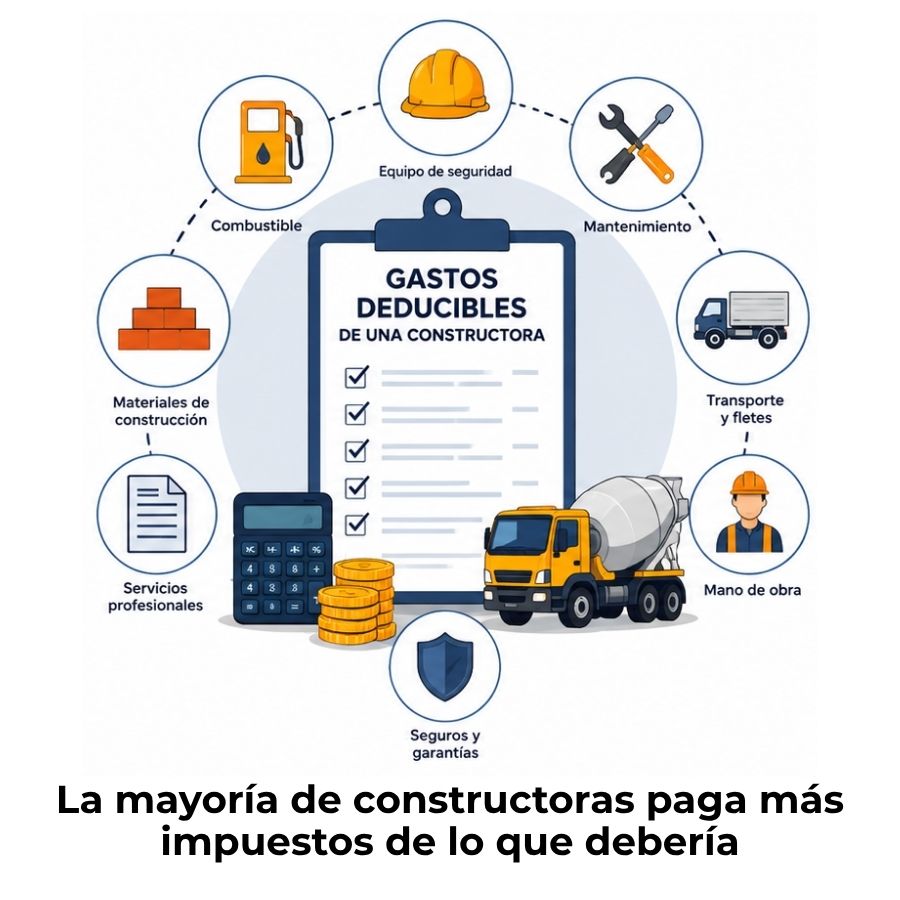
Gastos deducibles de una constructora