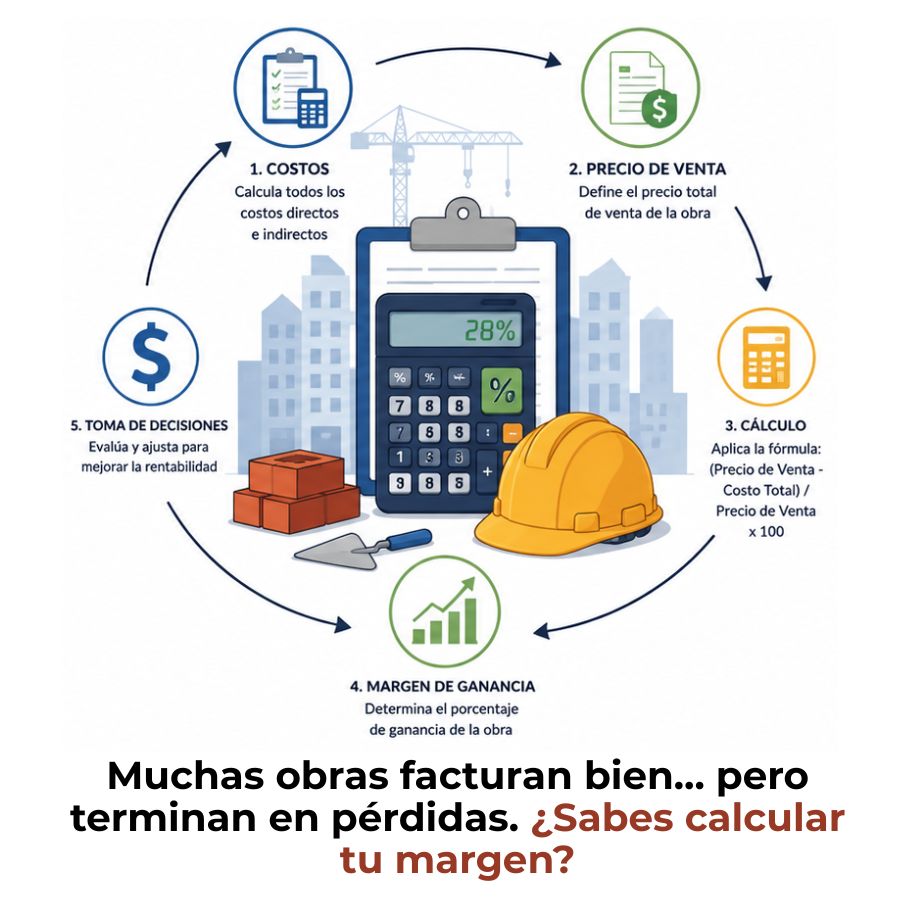
Calcular el margen de ganancia de una obra es el proceso de determinar qué porcentaje del precio cobrado representa una ganancia real después de cubrir todos los costos. Para hacerlo correctamente, necesitas identificar tus costos directos e indirectos, aplicar la fórmula adecuada y entender la diferencia entre margen sobre ventas y margen sobre costo.
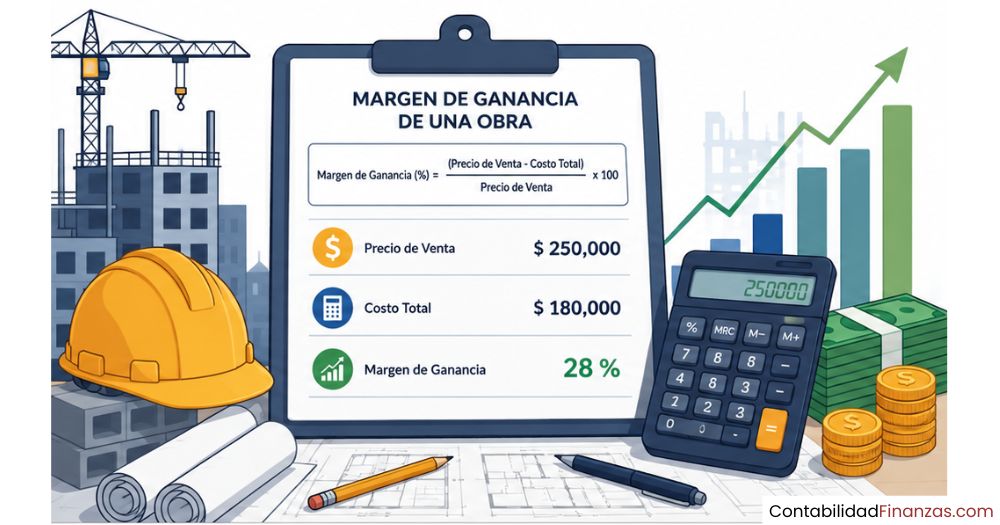
¿Qué es el margen de ganancia en una obra de construcción?
El margen de ganancia en una obra de construcción es el porcentaje del precio cobrado al cliente que queda como beneficio real después de descontar todos los costos asociados al proyecto. No es simplemente la diferencia entre lo que cobras y lo que gastas en materiales, sino una medida que debe incluir cada costo que la obra genera, desde los jornales hasta los gastos administrativos de la empresa.
Conocer este indicador desde la fase de presupuesto te permite saber si un proyecto es viable antes de firmarlo. Sin él, puedes terminar ejecutando una obra que consume más recursos de los que genera, sin darte cuenta hasta que ya es tarde para corregir el rumbo.
Diferencia entre margen sobre ventas y margen sobre costos
Estas dos formas de medir el margen producen números distintos para una misma obra, y confundirlas es uno de los errores más frecuentes. El margen sobre ventas divide la ganancia entre el precio cobrado al cliente, mientras que el margen sobre costos divide esa misma ganancia entre el costo total. El primero siempre arroja un porcentaje menor, porque el denominador es más grande.
| Tipo de margen | Fórmula | Resultado en el ejemplo |
|---|---|---|
| Sobre ventas (precio) | (Precio − Costo) / Precio × 100 | 20 % |
| Sobre costos | (Precio − Costo) / Costo × 100 | 25 % |
Para una obra con un precio de venta de $100.000 y un costo total de $80.000, el margen sobre ventas es del 20 % y el margen sobre costos es del 25 %. El sector de la construcción trabaja habitualmente con el margen sobre ventas, porque refleja con más precisión qué porcentaje del dinero recibido termina siendo ganancia real.
¿Por qué este cálculo define si una obra es rentable?
Una obra puede tener un precio alto y aun así generar pérdidas si los costos no se estimaron bien desde el inicio. El margen de ganancia es el indicador que conecta el precio cobrado con la realidad financiera del proyecto: si es positivo, la obra deja beneficio; si es cero, cubriste gastos, pero no ganaste nada; si es negativo, trabajaste a pérdida.
Calcularlo antes de firmar el contrato te permite ajustar el presupuesto, negociar con proveedores o decidir si el proyecto vale la pena según las condiciones actuales. Sin este dato, cualquier decisión de precio se basa en intuición, no en criterios financieros sólidos.
Componentes del costo total de una obra
Para que el cálculo del margen sea correcto, el costo total debe incluir absolutamente todos los gastos que la obra genera. Omitir un solo rubro puede inflar el margen proyectado y generar sorpresas al cierre del proyecto. Los costos se dividen en dos grandes categorías: directos e indirectos.
Costos directos: materiales, mano de obra y equipos
Los costos directos son todos los gastos que se pueden asignar directamente a la ejecución de la obra. Son los más visibles en cualquier presupuesto y generalmente los primeros en calcularse. Incluyen los materiales de construcción (cemento, hierro, madera, tuberías), la mano de obra de los trabajadores en sitio, el alquiler o depreciación de equipos y maquinaria, y los pagos a subcontratistas especializados como electricistas o fontaneros.
Una estimación precisa de estos costos requiere cotizaciones actualizadas de proveedores, análisis de rendimiento de la mano de obra y conocimiento del mercado local. Cualquier subestimación en esta categoría se traslada directamente al margen final, reduciendo la ganancia proyectada sin que lo notes hasta el cierre de la obra.
Costos indirectos: gastos generales y administrativos
Los costos indirectos no están ligados a una actividad específica de la obra, pero sin ellos el proyecto no podría ejecutarse. Suelen omitirse en presupuestos básicos, lo que infla artificialmente el margen proyectado. Entran en esta categoría los gastos de oficina, los seguros de responsabilidad, los permisos y licencias, el transporte de personal, los gastos de telefonía y comunicaciones y una reserva para imprevistos.
Una práctica habitual es calcular los costos indirectos como un porcentaje del costo directo total. Este porcentaje varía según el tipo y tamaño de la obra, pero incluirlo siempre —aunque sea estimado— produce un margen más cercano a la realidad que ignorarlo por completo.
Fórmula para calcular el margen de ganancia de una obra
Existen dos fórmulas principales y es necesario saber cuándo usar cada una. La elección entre margen sobre ventas y margen sobre costos cambia el resultado y su interpretación, por lo que es fundamental entenderlas antes de aplicar cualquiera de las dos en un presupuesto real.
Margen sobre precio de venta
Esta es la fórmula estándar en contabilidad de proyectos de construcción. Divide la ganancia bruta entre el precio de venta total y multiplica por cien. La ganancia bruta se obtiene restando el costo total de la obra al precio cobrado al cliente. El resultado expresa qué porcentaje de cada unidad monetaria recibida representa una ganancia neta para la empresa.
Fórmula:
Margen (%) = [(Precio de venta − Costo total) ÷ Precio de venta] × 100
Por ejemplo, si cobras $120.000 por una obra y el costo total fue de $90.000, la ganancia es $30.000. Al dividir $30.000 entre $120.000 y multiplicar por 100, obtienes un margen sobre ventas del 25 %. Esto significa que de cada $100 cobrados, $25 fueron ganancia real.
Margen sobre el costo
En esta variante, la ganancia se divide entre el costo total en lugar del precio de venta. Produce un porcentaje más alto para la misma ganancia, lo que puede generar una percepción optimista si no se identifica qué fórmula se está usando. Es más frecuente en contextos de comercio que en obras, pero algunos contratistas la usan al fijar el precio de venta sumando un porcentaje al costo.
Fórmula:
Margen sobre costo (%) = [(Precio de venta − Costo total) ÷ Costo total] × 100
Con los mismos datos anteriores: $30.000 ÷ $90.000 × 100 = 33,33 %. La ganancia es idéntica, pero el porcentaje es mayor porque el denominador es menor. Si alguien te dice que su margen es del 33 % sin aclarar la fórmula, no sabes realmente cuánto está ganando.
Ejemplo práctico paso a paso
Aplicar la fórmula sobre un caso concreto es la forma más directa de entender cómo funciona el cálculo. El proceso siempre sigue el mismo orden: levantar costos, sumar el total y aplicar la fórmula. A continuación se desarrolla un ejemplo completo con números redondos para facilitar la comprensión.
📋 Obra de remodelación residencial — Ejemplo numérico
Paso 1: Precio de venta acordado
Precio total cobrado al cliente: $150.000
Paso 2: Costos directos
| Rubro | Monto |
|---|---|
| Materiales | $55.000 |
| Mano de obra | $32.000 |
| Equipos y maquinaria | $8.000 |
| Subcontratos | $15.000 |
| Total costos directos | $110.000 |
Paso 3: Costos indirectos
| Rubro | Monto |
|---|---|
| Gastos administrativos | $4.000 |
| Seguros y permisos | $3.000 |
| Imprevistos (reserva) | $3.000 |
| Total costos indirectos | $10.000 |
Paso 4: Costo total y cálculo del margen
Costo total = $110.000 + $10.000 = $120.000
Ganancia bruta = $150.000 − $120.000 = $30.000
Margen (%) = ($30.000 ÷ $150.000) × 100 = 20 %
El resultado indica que, de cada $100 cobrados en esta obra, $20 son ganancia real. Un 20 % sobre ventas es un margen sólido para obras de remodelación residencial cuando se han incluido todos los costos de forma completa. Si se hubieran omitido los costos indirectos, el margen habría parecido del 27 %, una diferencia que en proyectos grandes puede representar decenas de miles de unidades monetarias.
¿Qué porcentaje de margen es aceptable en construcción?
No existe un porcentaje único válido para todos los proyectos, porque el margen aceptable depende del tipo de obra, del mercado local y de los costos operativos de cada empresa. Como referencia general, en el sector de la construcción se trabaja con márgenes sobre ventas que oscilan entre el 10 % y el 30 %, aunque los proyectos más complejos o de mayor riesgo suelen requerir márgenes más altos para compensar la incertidumbre.
| Tipo de proyecto | Margen orientativo (sobre ventas) | Observación |
|---|---|---|
| Obras de gran escala (infraestructura) | 5 % – 12 % | Márgenes ajustados por volumen y competencia |
| Construcción residencial | 10 % – 20 % | Variable según materiales y ubicación |
| Remodelación y reformas | 15 % – 30 % | Mayor margen por complejidad e imprevistos |
| Obras especializadas | 20 % – 35 % | Menor competencia, mayor conocimiento técnico |
Estos rangos son orientativos. Lo que realmente define si un margen es aceptable para tu empresa es que, después de cubrir todos los costos —incluyendo los indirectos—, quede suficiente ganancia para pagar impuestos, reinvertir en el negocio y generar un beneficio neto positivo. Para entender si una obra dentro de estos rangos es viable, también conviene revisar la rentabilidad de una obra en su conjunto, considerando el plazo de ejecución y el capital inmovilizado.
Errores comunes al calcular el margen en una obra
La mayoría de los errores en este cálculo no ocurren por desconocer la fórmula, sino por una estimación de costos incompleta o por usar la fórmula incorrecta sin saberlo. Identificar estos errores antes de presupuestar puede evitar pérdidas que solo se descubren al cerrar la obra.
- Confundir liquidez con ganancia: Tener dinero disponible en la cuenta bancaria después de cobrar un anticipo no significa que la obra esté siendo rentable. El saldo bancario no refleja los costos pendientes de pago.
- Omitir los costos indirectos: No incluir gastos administrativos, seguros o transporte hace que el margen proyectado sea mayor al real. Al ejecutar la obra, esos costos aparecen y reducen la ganancia sin aviso.
- No imputar subcontratos pendientes: Si un subcontratista ya trabajó, pero aún no ha enviado la factura, ese costo ya existe aunque no se haya pagado. No incluirlo genera una ilusión de ahorro que desaparece cuando llega el cobro.
- Mezclar fórmulas sin saberlo: Calcular el precio sumando un porcentaje al costo (margen sobre costo), pero luego evaluar el resultado como si fuera margen sobre ventas, produce confusión y subestima el porcentaje real de ganancia.
- No reservar para imprevistos: Toda obra tiene variaciones respecto al presupuesto original. No incluir una partida de contingencias en el costo total traslada cualquier imprevisto directamente al margen.
Uno de los errores más frecuentes y más costosos es no conocer con precisión el punto de equilibrio en la construcción, que determina el volumen mínimo de obra necesario para cubrir todos los costos fijos antes de generar ganancia real.
Factores que afectan el margen de ganancia en obra
Incluso con una fórmula correctamente aplicada y un presupuesto detallado, el margen real puede diferir del proyectado si no se controlan ciertos factores durante la ejecución. La diferencia entre el margen teórico y el margen real al cierre de la obra es uno de los principales indicadores de gestión en el sector.
El alza inesperada en el precio de los materiales durante la ejecución es uno de los factores con mayor impacto en obras de larga duración. Si el precio del contrato es fijo y los materiales suben, la diferencia se absorbe directamente contra el margen. Por eso, en obras extensas se recomienda incluir cláusulas de ajuste de precio o reservas de contingencia específicas para este riesgo.
Las demoras también erosionan el margen porque prolongan el período en que se incurren costos fijos: supervisión, alquiler de equipos, seguros. Una obra que debía terminarse en cuatro meses y se extiende a seis genera dos meses adicionales de costos que no estaban contemplados en el presupuesto original. Profundizar en los principios de la contabilidad de la construcción te ayuda a anticipar y registrar correctamente estos desvíos desde el inicio.
Mantener un control actualizado del margen durante la ejecución —y no solo al cierre— permite detectar desviaciones a tiempo y tomar decisiones correctivas. Esto está directamente relacionado con el margen de utilidad en obras, un indicador que complementa el análisis de ganancia bruta con una visión más detallada de la eficiencia del proyecto.
Preguntas frecuentes
¿Cómo se calcula el porcentaje de ganancia de una obra?
El porcentaje de ganancia de una obra se calcula restando el costo total (directos más indirectos) al precio de venta, dividiendo ese resultado entre el precio de venta y multiplicando por cien. La fórmula es: Margen (%) = [(Precio − Costo total) ÷ Precio de venta] × 100. El resultado expresa qué porcentaje de cada unidad monetaria cobrada representa ganancia real para la empresa o el contratista.
¿Cuál es un buen margen de ganancia en construcción?
No existe un valor universal, pero como referencia orientativa, los márgenes sobre ventas en construcción suelen oscilar entre el 10 % y el 30 %, dependiendo del tipo de proyecto. Las obras de infraestructura de gran escala operan con márgenes más ajustados, mientras que los proyectos de remodelación o especialización técnica pueden alcanzar rangos más altos. Lo determinante es que el margen cubra todos los costos reales y deje beneficio neto después de impuestos.
¿Qué diferencia hay entre margen de ganancia y margen de utilidad?
Aunque en la práctica cotidiana se usan como sinónimos, técnicamente el margen de ganancia hace referencia al beneficio bruto —antes de descontar impuestos y algunos gastos financieros— mientras que el margen de utilidad neta incluye todos los descuentos, impuestos y cargas adicionales. En contabilidad de obras, el margen de utilidad neta es el indicador más completo porque refleja lo que realmente queda disponible para el propietario o los socios tras cubrir la totalidad de las obligaciones del proyecto.
¿Qué costos se incluyen al calcular el margen de una obra?
Deben incluirse absolutamente todos los costos que genera la obra, tanto los directos —materiales, mano de obra, equipos, subcontratos— como los indirectos —gastos administrativos, seguros, permisos, transporte y una reserva para imprevistos—. Omitir cualquiera de estas partidas infla artificialmente el margen proyectado y genera una percepción de rentabilidad que no se confirma al cierre real del proyecto.
¿Cómo afectan los imprevistos al margen de ganancia de un proyecto?
Los imprevistos no incluidos en el presupuesto se absorben directamente contra el margen. Si una obra tiene un margen proyectado del 20 % y surgen costos no previstos equivalentes al 5 % del precio de venta, el margen real cae al 15 %. La mejor práctica es incluir desde el inicio una partida de contingencias —generalmente entre el 3 % y el 8 % del costo directo— para que los imprevistos no destruyan la rentabilidad del proyecto.
¿Se puede calcular el margen antes de iniciar la obra?
Sí, y es precisamente lo que se hace durante la fase de presupuesto. A este resultado se le llama margen teórico o margen previsto, y se obtiene aplicando la fórmula sobre las estimaciones de costos antes de ejecutar el proyecto. Cuanto más precisa sea la estimación de costos en la fase de presupuesto, más cercano será el margen real al margen previsto. La diferencia entre ambos es uno de los principales indicadores de eficiencia en la gestión de obras.
¿Qué pasa si el margen de ganancia es negativo en una obra?
Un margen negativo significa que los costos totales superan el precio cobrado al cliente, es decir, la obra generó pérdidas. Esto ocurre cuando la estimación inicial de costos fue incorrecta, cuando surgieron imprevistos no cubiertos por una reserva de contingencias o cuando se aplicó mal la fórmula del margen al calcular el precio. En ese escenario, la empresa no solo no gana: está financiando parte de la obra con sus propios recursos. Detectarlo durante la ejecución, no al cierre, permite tomar medidas correctivas a tiempo.
Conclusión
Calcular el margen de ganancia de una obra no es un trámite contable que se hace al final: es una decisión estratégica que debes tomar antes de presupuestar cualquier proyecto. La fórmula es sencilla, pero su valor depende de que el costo total que uses en el cálculo sea completo, preciso y honesto con la realidad de lo que cada obra consume.
Los pasos que aprendiste aquí —identificar costos directos e indirectos, aplicar la fórmula correcta y vigilar los factores que erosionan el margen durante la ejecución— te dan una base sólida para presupuestar con criterio y cerrar proyectos con resultados predecibles. Aplicar este proceso en tu próxima obra es el camino más directo para dejar de trabajar a ciegas y empezar a gestionar con números reales.
Si quieres seguir profundizando en la gestión financiera de proyectos de edificación, en este sitio web encontrarás más contenidos sobre contabilidad de la construcción, análisis de rentabilidad y control de costos en obra. Cada artículo está pensado para que puedas aplicar lo aprendido de forma directa y sin tecnicismos innecesarios.
También te puede interesar:
Contabilidad para empresas de remodelación
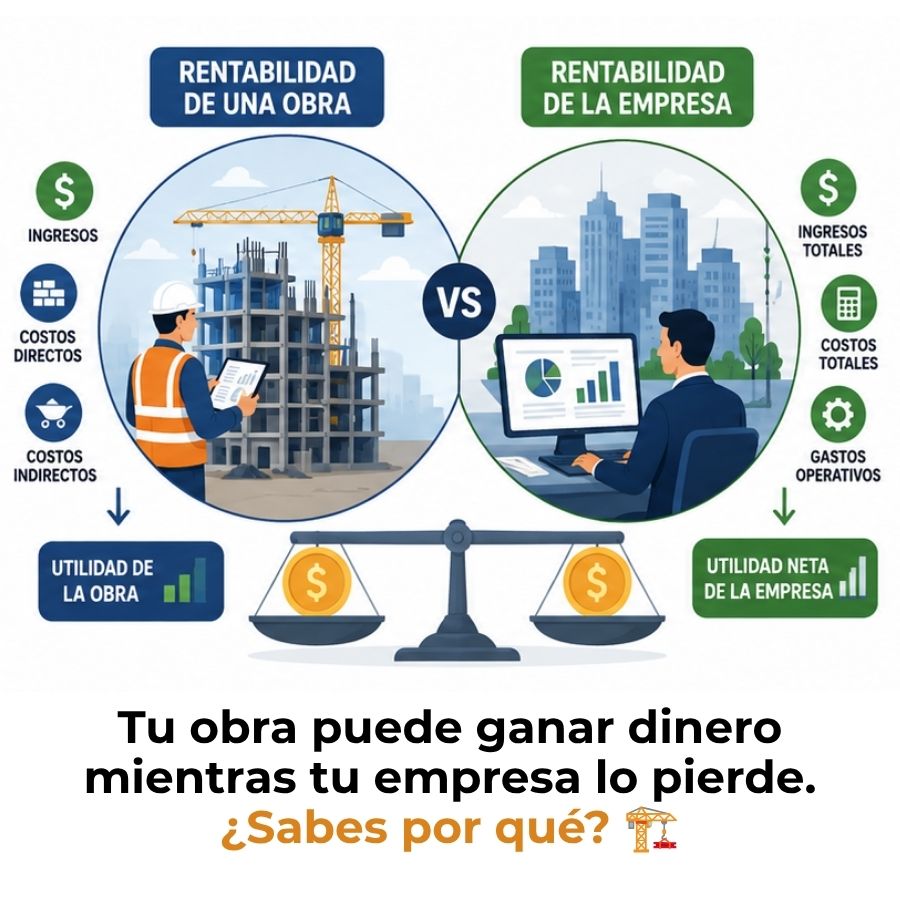
Rentabilidad de una obra vs. Rentabilidad de la empresa
¿Cómo calcular el costo de mano de obra por cuadrilla?
Suma alzada vs. Administración delegada en construcción

El avance físico de una obra

Diferencias contables entre obra pública y obra privada
Régimen tributario de la construcción
