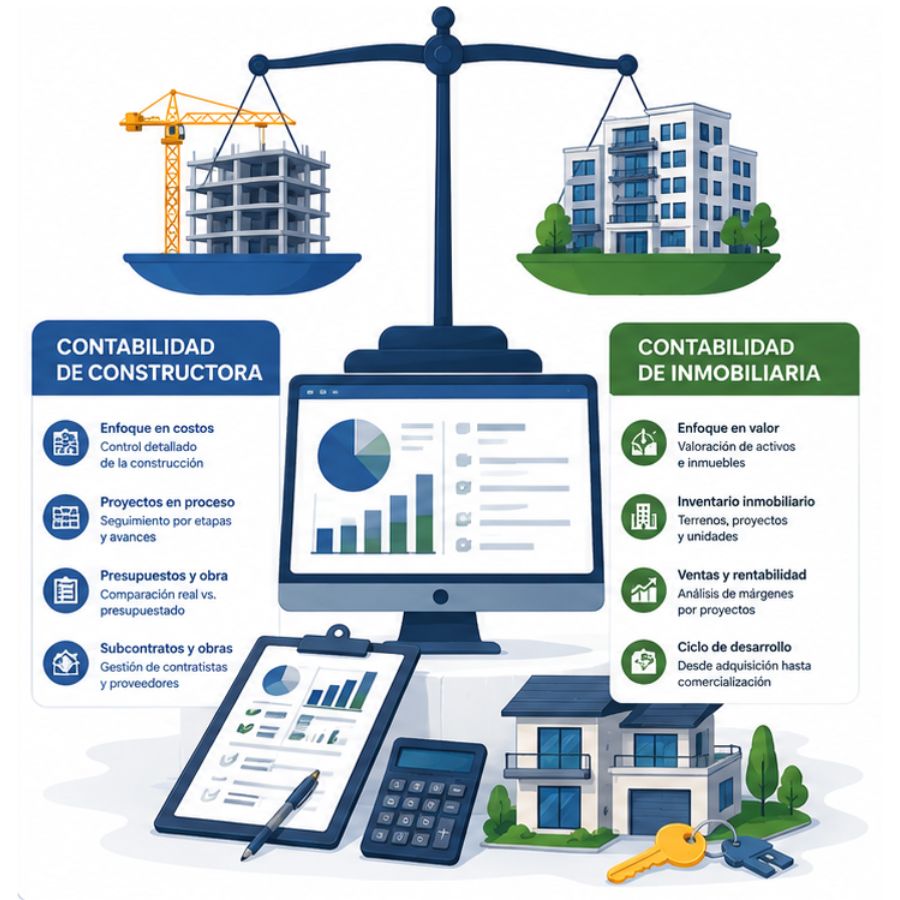
Cuando una empresa constructora ejecuta más de una obra a la vez, los gastos que no pertenecen a ningún proyecto en particular —como la dirección técnica, la administración o los seguros— tienen que repartirse entre todos. Ese proceso se llama distribución de gastos indirectos, y hacerlo bien es lo que garantiza que cada obra refleje su costo real y no distorsione los resultados del conjunto.
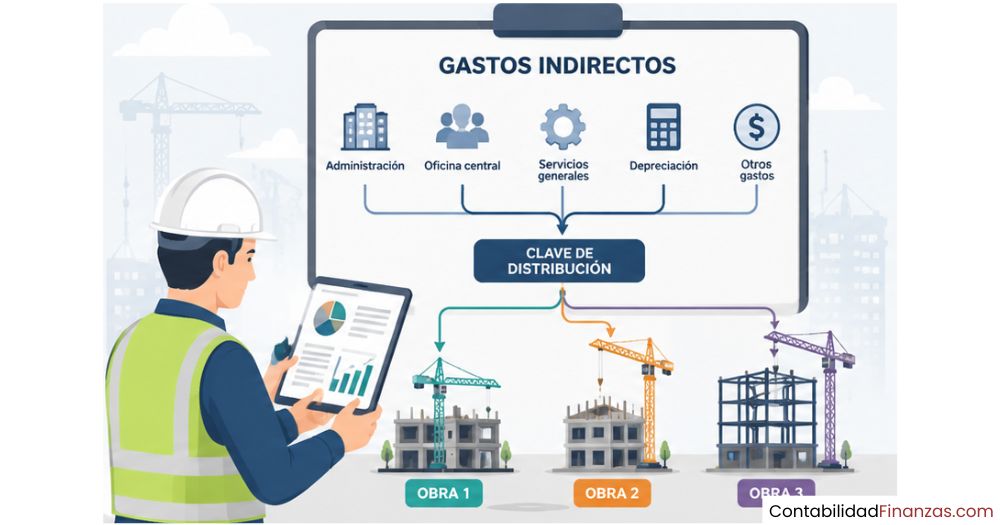
¿Qué son los gastos indirectos en la construcción?
Los gastos indirectos son todos aquellos costos que una empresa constructora necesita para operar, pero que no pueden asignarse de forma directa a ninguna partida concreta de ningún proyecto. No nacen de colocar un ladrillo ni de instalar una tubería; nacen de mantener en marcha la estructura que hace posible que todas esas tareas ocurran. Supervisión general, oficina técnica, seguros, vehículos de dirección y gastos administrativos son ejemplos típicos.
Estos gastos existen independientemente de cuántas obras tenga activas la empresa en un momento dado. Por eso, cuando hay varios proyectos en marcha al mismo tiempo, cada uno debe absorber una parte proporcional de esos costos. Si no se hace, los presupuestos quedan incompletos y la rentabilidad aparente de cada obra no refleja la realidad.
Diferencia entre gastos directos e indirectos
Un gasto directo es aquel que puedes vincular de forma inequívoca a una tarea concreta: los materiales de una partida, la mano de obra de un equipo en sitio o la maquinaria contratada para una fase específica. Sabes exactamente a qué obra pertenece y puedes registrarlo allí sin ambigüedad. Un gasto indirecto, en cambio, no tiene esa asignación natural porque beneficia a la operación en general, no a una sola obra.
| Tipo de gasto | ¿Se asigna a una obra concreta? | Ejemplos en construcción |
|---|---|---|
| Directo | Sí, directamente | Cemento, ferralla, mano de obra en sitio, andamio exclusivo de la obra |
| Indirecto | No; se distribuye entre varias obras | Jefe de obra compartido, seguros generales, oficina central, vehículos de dirección |
Ejemplos concretos de gastos indirectos en obra
Para que quede claro qué entra en esta categoría, vale la pena ver casos reales. No todos los gastos indirectos son iguales: algunos se generan en el sitio de la obra y otros en la oficina central de la empresa. Ambos grupos deben distribuirse entre los proyectos activos, aunque la lógica para hacerlo puede ser diferente en cada caso.
- Supervisión general: el sueldo del jefe de obra o del director de producción que atiende varios proyectos al mismo tiempo.
- Seguros corporativos: la póliza de responsabilidad civil que cubre toda la actividad de la empresa, no un proyecto en particular.
- Oficina técnica y administración: personal de presupuestación, contabilidad, recursos humanos y compras que trabaja para todos los proyectos.
- Vehículos y desplazamientos directivos: coches de empresa usados por personal que visita distintas obras sin pertenecer a ninguna de manera exclusiva.
- Gastos de telecomunicaciones y tecnología: licencias de software, telefonía corporativa e internet que comparte toda la organización.
- Formación y prevención: cursos de seguridad obligatorios, auditorías de calidad y coordinación de seguridad y salud cuando aplican al conjunto de la empresa.
¿Cómo se distribuyen los gastos indirectos entre obras?
El proceso de distribución tiene una lógica secuencial que, si se sigue con orden, da resultados consistentes y defendibles. La clave está en separar primero los gastos, elegir luego un criterio de reparto y aplicarlo de la misma forma en todos los proyectos. Saltarse alguno de estos pasos lleva a asignaciones arbitrarias que distorsionan los costos de cada obra.
Paso 1 — Identificar y agrupar todos los gastos indirectos
Antes de repartir nada, necesitas saber exactamente qué gastos entran en la distribución. Revisa el plan de cuentas contable y separa todos los costos que no puedas asignar a una sola obra: sueldos de personal de estructura, alquileres de oficina, seguros corporativos, amortizaciones de equipos compartidos y cualquier otro gasto de operación general. Agrúpalos en dos categorías: gastos de campo e indirectos de oficina central.
Paso 2 — Elegir la base de distribución
La base de distribución es el criterio que decides usar para repartir los gastos entre las obras. Puede ser el costo directo de cada proyecto, el volumen de facturación, las horas trabajadas en cada uno o cualquier indicador que refleje de manera razonable el consumo de recursos. No existe una única base universalmente correcta; lo que importa es que sea coherente con la naturaleza del gasto y que se aplique de forma sistemática.
Paso 3 — Calcular el porcentaje o tasa de distribución
Una vez que tienes el total de gastos indirectos del período y la base elegida, calculas el porcentaje que representan esos gastos sobre la base total. La fórmula más común en construcción es: % de gastos indirectos = (total de gastos indirectos ÷ total de costos directos de todas las obras) × 100. Ese porcentaje se aplica luego a cada obra según su propio costo directo para determinar cuánto le corresponde absorber.
Ejemplo de cálculo rápido
Gastos indirectos totales del mes: 18.000 €
Costos directos totales de todas las obras: 150.000 €
Tasa de indirectos: 18.000 ÷ 150.000 × 100 = 12 %
Esa tasa del 12 % se aplica luego al costo directo de cada obra para calcular cuánto le corresponde de gastos indirectos.
Paso 4 — Asignar el importe a cada obra
Con la tasa calculada, multiplicas el costo directo de cada obra por ese porcentaje para obtener el importe que debe absorber. Este importe se registra en la contabilidad de cada proyecto como un cargo de gastos indirectos asignados, lo que permite que el costo total de cada obra refleje tanto sus gastos directos como su parte proporcional de la estructura general de la empresa.
Métodos para distribuir los gastos indirectos entre proyectos
No existe un único camino para hacer este reparto. Dependiendo del tamaño de la empresa, del tipo de obras que gestiona y de la información contable disponible, unos métodos resultan más precisos que otros. Lo importante no es usar el método más sofisticado, sino el que mejor refleje cómo cada obra consume los recursos compartidos de la organización.
Distribución por costos directos de cada obra
Es el método más extendido en el sector. Se parte del principio de que cuanto mayor sea el costo directo de una obra, más recursos de estructura habrá consumido, por lo que le corresponde una mayor proporción de gastos indirectos. Su ventaja es que es sencillo de calcular y fácil de explicar a cualquier persona del equipo. Su limitación es que no distingue si una obra requirió mucha más supervisión o gestión que otra de tamaño similar.
Distribución por volumen de facturación
En lugar de usar los costos directos, este método toma como referencia lo que cada obra factura o tiene previsto facturar. Es especialmente útil cuando los márgenes entre proyectos son muy distintos, porque relaciona los gastos indirectos con el tamaño económico real de cada obra. Una empresa que trabaje con contratos de muy diferente envergadura puede encontrar aquí un criterio más equitativo que el de los costos directos.
Distribución por horas trabajadas
Este criterio parte de la premisa de que los gastos indirectos —especialmente los relacionados con la dirección técnica y la supervisión— están vinculados al tiempo que cada proyecto consume del personal de estructura. Cuantas más horas dedica el equipo directivo a una obra, más indirectos le corresponden. Requiere un sistema de imputación de horas razonablemente ordenado, algo que no todas las empresas tienen implementado desde el principio.
Costeo basado en actividades (ABC)
El método ABC identifica las actividades concretas que generan gastos indirectos —visitas de dirección, reuniones de coordinación, gestión de permisos, compras centralizadas— y asigna el costo de cada actividad a la obra que la originó. Es el método más preciso, pero también el más exigente en cuanto a tiempo y registro de información. Tiene más sentido en empresas con varios proyectos simultáneos, contratos complejos o cuando la precisión del costo es crítica para mantener la rentabilidad.
¿Qué base de distribución conviene elegir?
La respuesta depende de tres factores que vale la pena evaluar antes de tomar una decisión: el tamaño de la empresa, la diversidad de los proyectos que gestiona y los sistemas de registro contable que tiene disponibles. Una empresa pequeña con dos o tres obras similares puede funcionar muy bien con el método de costos directos; una empresa mediana con proyectos de duraciones y márgenes muy dispares necesitará un criterio más refinado para evitar distorsiones en los resultados por proyecto.
También hay que considerar si los gastos indirectos de campo y los de oficina central se merecen bases de distribución distintas. El sueldo de un jefe de obra que atiende tres proyectos encaja bien con una distribución por horas. Los gastos fijos de la oficina central —alquiler, software, contabilidad— encajan mejor con el volumen de facturación o con los costos directos totales. Usar bases diferentes para distintas categorías de gasto indirecto es perfectamente válido y suele dar resultados más fieles a la realidad.
Lo importante no es que haya un único método correcto, sino que uses uno coherente y repetible en cada período.
Gastos indirectos de campo vs. gastos indirectos de oficina central
Esta distinción es clave para quien quiera llevar una contabilidad de construcción ordenada. Los gastos indirectos de campo son los que se generan en el sitio de la obra, pero no pueden asignarse a ninguna partida concreta: el sueldo del encargado que supervisa varios frentes de trabajo, el campamento de obra, los servicios sanitarios, la señalización de seguridad general o los ensayos de calidad obligatorios. Están físicamente en la obra, pero sirven al conjunto del proyecto.
Los gastos indirectos de oficina central, en cambio, se originan fuera de cualquier obra: la gerencia, el departamento de compras, la contabilidad, el personal de recursos humanos, el alquiler de la sede y las licencias corporativas de software. Estos se prorratean entre todos los proyectos activos de la empresa porque, sin esa estructura central, ninguna obra podría ejecutarse. Separar ambos grupos permite controlar mejor de dónde viene cada gasto y qué base de distribución tiene más sentido para cada uno.
Errores frecuentes al distribuir gastos indirectos
Conocer los errores más comunes en este proceso te ayuda a evitarlos antes de que afecten los resultados contables. Muchos de estos problemas no son visibles de inmediato; se manifiestan meses después, cuando los proyectos ya están cerrados y los números no cuadran. Detectarlos a tiempo puede marcar la diferencia entre una contabilidad fiable y una que induzca a decisiones equivocadas.
- Aplicar el mismo porcentaje a todos los proyectos sin revisarlo: el porcentaje de gastos indirectos varía según el tipo de obra, su duración, su ubicación y la estructura de la empresa. Usar un número fijo para siempre genera precios incorrectos.
- No separar los indirectos de campo de los de oficina central: ambos grupos pueden requerir bases de distribución distintas. Mezclarlos sin criterio produce asignaciones poco representativas de la realidad de cada proyecto.
- Calcular el porcentaje sobre el precio de venta en lugar del costo directo: la fórmula correcta usa el costo directo como denominador. Dividir por el precio total subestima el porcentaje y genera presupuestos insuficientes.
- Incluir el costo de financiamiento dentro de los gastos indirectos: el financiamiento es un componente independiente dentro de la estructura del precio unitario y debe tratarse por separado.
- No revisar la tasa al inicio de cada período: si los gastos de estructura de la empresa cambian, la tasa de distribución también debería actualizarse para que siga siendo representativa.
Para profundizar en cómo los costos de construcción se estructuran en su totalidad —directos, indirectos y generales— conviene entender primero qué categorías existen y cómo se relacionan entre sí antes de aplicar cualquier método de distribución.
Ejemplo práctico de distribución entre tres obras
Supón que una empresa constructora tiene activas tres obras durante el mismo trimestre y ha acumulado un total de 24.000 € en gastos indirectos de estructura. Para distribuirlos, decide usar como base los costos directos de cada proyecto, que son los siguientes:
| Obra | Costo directo (€) | % sobre el total | Gastos indirectos asignados (€) |
|---|---|---|---|
| Obra A — Edificio residencial | 100.000 | 50 % | 12.000 |
| Obra B — Reforma industrial | 60.000 | 30 % | 7.200 |
| Obra C — Urbanización exterior | 40.000 | 20 % | 4.800 |
| Total | 200.000 | 100 % | 24.000 |
En este ejemplo, la tasa de gastos indirectos es del 12 % sobre los costos directos totales (24.000 ÷ 200.000 × 100). Ese porcentaje se aplica a cada obra según su propio costo directo. El resultado es que cada proyecto refleja no solo lo que gastó directamente, sino también la parte proporcional de los recursos de estructura que consumió. Así, el costo total de la Obra A no es 100.000 €, sino 112.000 €, que es el dato que realmente importa para evaluar su rentabilidad.
Entender el costo directo de construcción por m² de cada proyecto te da la base de partida sobre la que aplicar la tasa de gastos indirectos, por lo que tener ese dato bien calculado es el primer requisito para que la distribución funcione correctamente.
Si dentro del equipo también hay cuadrillas de mano de obra cuyo costo necesitas imputar con precisión, saber calcular el costo de mano de obra por cuadrilla te permitirá alimentar con más rigor la base de costos directos sobre la que luego se aplica la tasa de gastos indirectos.
Preguntas frecuentes
¿Qué porcentaje representan los gastos indirectos en una obra?
No existe un porcentaje universal porque depende del tipo de obra, su duración, la ubicación y la estructura interna de cada empresa. En edificación, el Real Decreto 1098/2001 en España fija un 6 % como referencia sobre el costo directo, aunque en obras largas o con alta carga de gestión ese porcentaje puede superar el 10 %. Algunos análisis del sector señalan que los gastos indirectos, sumados a los generales, pueden alcanzar hasta un 25 % del costo total del proyecto. Lo más recomendable es calcular la tasa propia de la empresa en cada período en lugar de aplicar un porcentaje de referencia externo.
¿Cuál es la diferencia entre gastos indirectos de campo y de oficina central?
Los indirectos de campo son los que se generan en el propio sitio de la obra, pero no se pueden asignar a ninguna partida productiva concreta: supervisión en obra, campamento, seguridad y salud general, suministros compartidos entre frentes de trabajo. Los de oficina central son los que sostienen la empresa constructora desde fuera de cualquier proyecto: gerencia, contabilidad, recursos humanos, alquiler de la sede y tecnología corporativa. Ambos grupos deben distribuirse entre todas las obras activas, aunque conviene usar bases de distribución distintas porque su naturaleza y su relación con cada proyecto son diferentes.
¿Se pueden distribuir los gastos indirectos sin un software contable?
Sí, es perfectamente posible hacerlo con una hoja de cálculo bien estructurada, siempre que se mantenga un registro claro de todos los gastos indirectos del período y los costos directos de cada obra. La dificultad no está en la herramienta, sino en la disciplina de registrar los datos con regularidad. Un software de contabilidad de obras facilita la automatización y reduce errores, pero no es imprescindible para empezar, especialmente en empresas con pocos proyectos simultáneos.
¿Qué pasa si no distribuyo los gastos indirectos en mis presupuestos?
El resultado más inmediato es que tus presupuestos quedan incompletos y los proyectos parecen más rentables de lo que realmente son. Con el tiempo, la empresa puede estar ganando contratos a precios que no cubren todos sus costos reales, lo que genera pérdidas acumuladas que solo se hacen evidentes cuando el margen operativo empieza a deteriorarse. Además, sin esa asignación, no puedes comparar con rigor la rentabilidad real de un proyecto frente a otro ni tomar decisiones de negocio bien fundamentadas.
¿Cada cuánto tiempo debo revisar la tasa de gastos indirectos?
Lo más habitual es revisar la tasa al inicio de cada ejercicio anual, cuando ya tienes datos reales del año anterior y puedes hacer una estimación más ajustada del año que comienza. Si la empresa crece, contrata personal nuevo, abre una nueva sede o modifica su estructura de costos de forma significativa durante el año, conviene revisar la tasa también en ese momento, sin esperar al cierre del ejercicio. Una tasa desactualizada puede llevar a sobre o infravalorar los costos de todos los proyectos activos.
¿El método ABC es aplicable en empresas constructoras pequeñas?
El costeo basado en actividades es técnicamente aplicable en cualquier empresa, pero su utilidad real depende de si el esfuerzo de implantación está justificado por la complejidad de los proyectos. Para una empresa pequeña con dos o tres obras de naturaleza similar, el método de costos directos suele dar resultados suficientemente precisos con mucho menos trabajo. El ABC empieza a aportar valor diferencial cuando los proyectos son muy distintos entre sí en cuanto a su exigencia de gestión, duración o tipo de recursos indirectos que consumen.
¿Cómo afecta la duración de la obra al cálculo de indirectos?
La duración tiene un impacto directo, especialmente en los gastos de campo: cuanto más larga es la obra, más meses habrá que sostener el campamento, la supervisión en sitio, los seguros y los suministros generales. Una obra que dura doce meses acumulará mucho más gasto indirecto de campo que una de tres meses con el mismo volumen de costo directo. Por eso, cuando se comparan obras de distinta duración, conviene analizar el costo indirecto en términos mensuales además de en términos porcentuales sobre el total, para que la comparación sea más representativa. En el marco de la contabilidad de la construcción, este matiz es fundamental para no distorsionar el análisis de rentabilidad por proyecto.
Conclusión
Distribuir los gastos indirectos entre obras no es un trámite contable menor: es la operación que determina si el costo registrado en cada proyecto refleja lo que realmente te costó ejecutarlo. Cuando ese reparto se hace con criterio, tienes una visión honesta de la rentabilidad de cada obra y una base sólida para tomar decisiones de negocio.
Los pasos son claros: identificar todos los gastos indirectos, separarlos entre los de campo y los de oficina central, elegir una base de distribución coherente con la naturaleza de cada grupo, calcular la tasa y registrar la asignación en la contabilidad de cada proyecto. Si además revisas esa tasa con regularidad, tu presupuestación mejora de forma progresiva y los errores se corrigen antes de que se acumulen.
Si este tema te ha abierto el apetito por entender mejor cómo funciona el control de costos en la construcción, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en cada parte del proceso, desde la estructura del precio unitario hasta el análisis de rentabilidad por proyecto.
También te puede interesar:
Control interno en obras de construcción
Contabilización de la compra de terrenos para construir
¿Cómo calcular el margen de ganancia de una obra?
Depreciación de encofrados y andamios

Amortización de gastos preoperativos en constructoras
Contabilidad de proyectos de infraestructura vial
Rentabilidad de una obra vs. Rentabilidad de la empresa