Tienes obras en marcha, facturas firmadas y un equipo trabajando. Todo parece ir bien, hasta que llegas a fin de mes y el efectivo no alcanza. Esa situación, más común de lo que parece en el sector, ocurre cuando no se leen los indicadores financieros correctos. Saber interpretarlos es la diferencia entre dirigir tu constructora con certeza o con suposiciones.
¿Qué son los indicadores financieros de una constructora?
Los indicadores financieros de una constructora son métricas que se calculan a partir de los estados financieros de la empresa —balance general, estado de resultados y flujo de caja— con el propósito de evaluar su salud económica en distintas dimensiones: liquidez, rentabilidad, endeudamiento y eficiencia. No son simples números aislados; son señales que, leídas en conjunto, describen con precisión cómo está funcionando el negocio.
A diferencia de otros sectores, en la construcción los ingresos llegan de forma irregular, atados al avance de obra y a las certificaciones aprobadas por el cliente. Eso hace que una empresa pueda mostrar ganancias contables y al mismo tiempo tener serios problemas de efectivo. Por eso los indicadores financieros no son un lujo de las empresas grandes: son una herramienta básica de gestión para cualquier constructora.
¿Por qué el sector construcción necesita sus propios indicadores?
El ciclo financiero de una constructora es distinto al de una empresa comercial o de servicios. Los ingresos no son constantes ni predecibles: dependen de la aprobación de certificaciones, del cumplimiento de hitos contractuales y de los tiempos de pago del cliente, que en muchos casos se extienden a 30, 60 o incluso 90 días. Ese desfase entre cuándo se gasta y cuándo se cobra es el origen de la mayoría de los problemas financieros del sector.
Además, una obra acumula costos desde el primer día —materiales, mano de obra, equipos, subcontratistas— mientras el ingreso llega tiempo después. Esa asimetría hace que indicadores como el flujo de caja y el capital de trabajo sean prioritarios en la construcción, más que en otros sectores donde los cobros son más inmediatos o recurrentes.
Diferencia entre un indicador financiero y un KPI operativo
Un indicador financiero mide el resultado económico de la empresa: qué tan rentable es, si puede pagar sus deudas, cuánto debe. Un KPI operativo, en cambio, mide la eficiencia de los procesos internos: avance físico de obra, productividad por cuadrilla o costo real versus presupuesto. Ambos son útiles, pero responden a preguntas distintas.
Lo importante es no confundirlos. Una obra puede tener un excelente avance físico y, al mismo tiempo, estar generando pérdidas si los costos superaron lo presupuestado o si los cambios de alcance no se gestionaron correctamente. Por eso la lectura financiera siempre debe complementar, y nunca sustituir, al control operativo de los proyectos.
Indicadores de liquidez en una empresa constructora
La liquidez responde a una pregunta simple pero crítica: ¿tiene la empresa suficiente efectivo o activos convertibles en efectivo para cubrir sus obligaciones de corto plazo? En construcción, esta pregunta cobra especial importancia porque los gastos son continuos y los ingresos, intermitentes. Una constructora sin liquidez puede verse forzada a detener una obra aunque el contrato esté activo y sea rentable en papel.
Razón corriente o ratio de liquidez
La razón corriente compara los activos corrientes de la empresa —efectivo, cuentas por cobrar, inventarios— con sus pasivos corrientes, que son las deudas y obligaciones que vencen en menos de un año. La fórmula es: activos corrientes divididos entre pasivos corrientes. Un resultado igual o superior a 1,5 indica que la empresa tiene capacidad suficiente para hacer frente a sus compromisos de corto plazo sin comprometer su operación.
En el sector constructor, este indicador requiere atención especial porque una parte importante de los activos corrientes son cuentas por cobrar que pueden tardar meses en hacerse efectivas. Una razón corriente de 1,0 puede ser engañosa si esas cuentas por cobrar tienen demoras significativas en su cobro, ya que el efectivo disponible en ese momento podría ser insuficiente para pagar proveedores y nómina.
Capital de trabajo neto
El capital de trabajo neto se obtiene restando los pasivos corrientes a los activos corrientes y expresa, en términos monetarios, el margen de maniobra financiero que tiene la empresa para operar sin depender de nueva deuda o de aportaciones de socios. Un capital de trabajo positivo significa que la empresa puede financiar su operación diaria con sus propios recursos circulantes.
Cuando el capital de trabajo es negativo, la constructora necesita financiamiento externo solo para mantenerse funcionando, lo que la expone a riesgos elevados si las líneas de crédito se cierran o si un cliente retrasa un pago importante. Mantener un capital de trabajo saludable es una de las prioridades más básicas de la gestión financiera en cualquier empresa del sector.
Prueba ácida en construcción
La prueba ácida es una versión más exigente de la razón corriente: excluye los inventarios del cálculo porque, en construcción, los materiales almacenados en obra no pueden convertirse en efectivo de forma inmediata. La fórmula es: (activos corrientes menos inventarios) dividido entre pasivos corrientes. Si este resultado cae por debajo de 1, la empresa no podría cubrir sus deudas de corto plazo sin liquidar materiales, lo que en la práctica resulta imposible.
Este indicador es especialmente útil cuando una constructora tiene proyectos en marcha con grandes volúmenes de material comprado, pero aún no certificado. La prueba ácida revela la liquidez real, la que está disponible sin necesidad de vender activos que forman parte de la cadena productiva de las obras en ejecución.
Indicadores de rentabilidad que toda constructora debe medir
La rentabilidad mide si la empresa genera valor económico con su actividad. No basta con facturar mucho: lo que importa es cuánto queda después de cubrir todos los costos. En una constructora, la rentabilidad se analiza en varios niveles —bruto, neto y sobre la inversión— porque cada uno revela una parte diferente de la historia financiera del negocio.
Margen bruto de obra
El margen bruto de obra mide cuánto queda de los ingresos de un proyecto después de restar los costos directos: materiales, mano de obra y subcontratos. La fórmula es: (ingresos de obra menos costos directos) dividido entre los ingresos de obra, expresado en porcentaje. Este indicador permite comparar la eficiencia entre distintos proyectos y detectar cuáles están consumiendo más recursos de lo esperado.
Un margen bruto alto no garantiza que la empresa sea rentable en su conjunto, pero sí señala que los proyectos están generando suficiente excedente para cubrir los gastos administrativos y financieros. Si el margen bruto es bajo desde el inicio, cualquier imprevisto —sobrecosto de materiales, retraso de obra, cambio de alcance— puede convertir el proyecto en una pérdida.
Margen neto de la empresa
El margen neto considera la totalidad de los ingresos y de los gastos de la empresa, incluidos los gastos administrativos, financieros e impuestos. La fórmula es: utilidad neta dividida entre los ingresos totales, multiplicada por 100. Es el indicador más completo de rentabilidad porque muestra lo que realmente queda para los dueños o para reinvertir en el negocio tras pagar absolutamente todo.
En el sector de la construcción, el margen neto suele ser más estrecho que en otros sectores, precisamente porque los costos directos son muy altos y los gastos financieros derivados de la operación a crédito pueden ser significativos. Conocer el margen neto real de cada período ayuda a tomar decisiones sobre precios, costos y estructura financiera con mucha mayor precisión que si solo se mira el margen bruto.
Retorno sobre el patrimonio (ROE)
El ROE —Return on Equity— mide cuánta utilidad genera la empresa por cada unidad monetaria de capital propio invertido por los socios. La fórmula es: utilidad neta dividida entre el patrimonio total. Un ROE elevado indica que la empresa está usando eficientemente el capital de sus accionistas para generar ganancias, lo que es una señal positiva para cualquier inversionista o socio.
En construcción, este indicador es muy relevante cuando se evalúan proyectos que requieren aportaciones adicionales de capital. Si el ROE histórico de la empresa es bajo, ampliar el capital puede no ser la mejor decisión; en cambio, mejorar la rentabilidad operativa de los proyectos tendría mayor impacto en la generación de valor para los socios que simplemente inyectar más dinero.
Retorno sobre los activos (ROA)
El ROA —Return on Assets— indica qué tan eficiente es la empresa para generar utilidades con todos los activos que tiene, independientemente de si esos activos fueron financiados con deuda o con capital propio. La fórmula es: utilidad neta dividida entre los activos totales. Un ROA bajo puede señalar que la empresa tiene activos subutilizados —maquinaria parada, terrenos sin desarrollar, saldos excesivos en cuentas por cobrar— que no están generando retorno.
Comparado con el ROE, el ROA es un indicador más neutral porque no se ve afectado por el nivel de endeudamiento. Una empresa muy endeudada puede mostrar un ROE alto, pero un ROA bajo, lo que revela que la rentabilidad aparente se debe más al apalancamiento financiero que a la eficiencia real del negocio.
Indicadores de endeudamiento y solvencia
El endeudamiento no es malo por definición: en construcción, operar con financiamiento externo es habitual y muchas veces necesario para ejecutar proyectos de gran escala. El problema surge cuando el nivel de deuda supera la capacidad real de la empresa para generar flujo de caja suficiente y pagarla. Los indicadores de endeudamiento sirven precisamente para trazar esa línea.
Razón de endeudamiento
La razón de endeudamiento compara la deuda total de la empresa con su patrimonio total y muestra qué proporción de los activos está financiada con recursos ajenos. La fórmula es: deuda total dividida entre patrimonio total. Un resultado de 1,0 significa que por cada peso de capital propio hay un peso de deuda; un resultado superior a 2,0 empieza a señalar un nivel de apalancamiento que puede comprometer la estabilidad financiera.
En el sector constructor, este indicador varía mucho según el modelo de negocio. Una empresa que desarrolla proyectos propios tiende a tener mayor endeudamiento que una que solo presta servicios de construcción a terceros. Por eso, lo importante no es comparar este ratio con un número absoluto, sino entenderlo dentro del contexto del modelo de operación y del ciclo de los proyectos activos.
Cobertura de intereses
La cobertura de intereses mide cuántas veces puede la empresa pagar sus gastos financieros con la utilidad operativa que genera. La fórmula es: utilidad antes de intereses e impuestos (EBIT) dividida entre los gastos por intereses. Un resultado de 2,0 significa que la empresa genera el doble de lo que necesita para pagar sus intereses; por debajo de 1,5, el margen de seguridad es muy estrecho.
Este indicador es especialmente relevante cuando una constructora tiene créditos con tasas variables, ya que un aumento en las tasas de interés puede reducir la cobertura de forma significativa sin que cambie nada en la operación de las obras. Mantener una cobertura de intereses sólida es una señal de que la empresa puede absorber variaciones en el costo del financiamiento sin poner en riesgo su continuidad.
⚠️ Señales de alerta en el endeudamiento de una constructora
- Razón de endeudamiento > 2,5: Los acreedores financian más de dos tercios de los activos; la empresa depende en exceso de deuda externa.
- Cobertura de intereses < 1,5: La utilidad operativa apenas alcanza para pagar intereses, sin margen ante imprevistos.
- Deuda concentrada en el corto plazo: Si la mayor parte de las obligaciones vence en menos de un año, la presión sobre la liquidez es muy alta.
- Crecimiento acelerado del pasivo sin crecimiento equivalente en los ingresos: Señal de que la deuda no está financiando proyectos productivos.
Indicadores de eficiencia operativa en construcción
Los indicadores de eficiencia miden qué tan bien administra la empresa sus recursos para generar ingresos. En una constructora, la eficiencia operativa está muy ligada a la velocidad con que se cobran las certificaciones y al tiempo que transcurre entre pagar a proveedores y recibir el pago del cliente. Gestionar bien ese ciclo marca la diferencia entre una empresa con caja sana y una que siempre está al límite.
Rotación de cuentas por cobrar
Este indicador mide cuántas veces en un período —generalmente un año— la empresa convierte sus cuentas por cobrar en efectivo. La fórmula es: ingresos totales divididos entre el promedio de cuentas por cobrar. Un número alto indica que los clientes pagan rápido; un número bajo revela que las cuentas por cobrar permanecen pendientes durante mucho tiempo, lo que presiona la liquidez de la empresa.
En la práctica, también se calcula el promedio de días de cobro: 365 dividido entre la rotación de cuentas por cobrar. Si el resultado es 90 días, significa que la empresa tarda en promedio tres meses en cobrar cada certificación. Cuando ese plazo supera el plazo de pago a proveedores, la empresa necesita financiar ese diferencial con su propio capital o con crédito.
Ciclo de conversión de efectivo
El ciclo de conversión de efectivo integra tres tiempos: el plazo que tarda la empresa en cobrar sus cuentas (días de cobro), el tiempo que mantiene inventario antes de usarlo en obra (días de inventario) y el plazo que tarda en pagar a sus proveedores (días de pago). La fórmula es: días de cobro más días de inventario, menos días de pago a proveedores.
Un ciclo de conversión largo significa que la empresa tiene su capital «atrapado» durante mucho tiempo antes de recuperarlo en efectivo. En contratos de construcción con anticipos bajos y certificaciones mensuales, optimizar el ciclo de conversión puede reducir la necesidad de financiamiento externo de forma significativa sin cambiar ni el precio ni el volumen de obra contratada.
¿Cómo se interpreta el flujo de caja en una constructora?
El flujo de caja —o flujo de efectivo— es uno de los indicadores más críticos en construcción y, al mismo tiempo, uno de los más malinterpretados. Una empresa puede registrar utilidades en su estado de resultados y al mismo tiempo tener problemas serios de liquidez porque los ingresos contables no siempre coinciden con los ingresos reales en efectivo. Comprender la diferencia es fundamental para gestionar una constructora de forma sana.
«La utilidad te dice si el negocio es rentable; el flujo de caja te dice si puede sobrevivir.»
En contabilidad de la construcción, los ingresos se reconocen según el avance de obra o la entrega de hitos contractuales, pero el dinero puede llegar semanas o meses después. Mientras tanto, los gastos —mano de obra, materiales, alquiler de equipos— se pagan de forma constante. Ese desfase entre el reconocimiento contable del ingreso y su cobro real es la causa más frecuente de crisis de liquidez en constructoras que, en papel, parecen rentables.
Flujo de caja operativo de una obra
El flujo de caja operativo de una obra registra todos los cobros y pagos reales asociados a ese proyecto durante un período determinado. Un flujo de caja operativo positivo significa que la obra genera más efectivo del que consume; uno negativo indica que la empresa está poniendo recursos propios o de financiamiento externo para mantener la obra funcionando.
Proyectar el flujo de caja obra por obra antes de iniciar el proyecto permite identificar los momentos de mayor demanda de efectivo y planificar con anticipación si se necesitará una línea de crédito, un anticipo del cliente o ajustes en el calendario de pagos a proveedores. La proyección de flujo de caja no elimina los riesgos, pero convierte las sorpresas en situaciones previsibles que se pueden gestionar con tiempo suficiente.
Flujo de caja libre y su relación con nuevos proyectos
El flujo de caja libre es el efectivo que le queda a la empresa después de cubrir su operación y sus inversiones en activos. La fórmula básica es: flujo de caja operativo menos inversiones en activos fijos (capex). Este es el efectivo disponible para pagar deudas, repartir dividendos o financiar el crecimiento de la empresa sin necesidad de recurrir a nuevas fuentes de financiamiento externo.
Cuando una constructora evalúa si puede asumir un nuevo proyecto, el flujo de caja libre es uno de los primeros indicadores que debe revisar. Si el flujo libre es escaso o negativo, tomar una nueva obra puede agravar los problemas de liquidez, aunque el nuevo contrato sea rentable en términos contables. La regla práctica es que ningún proyecto debería comprometer el flujo de caja libre hasta un punto que ponga en riesgo los proyectos ya en ejecución.
📋 Tipos de flujo de caja que debe monitorear una constructora
- Flujo de caja operativo: Mide el efectivo que genera (o consume) la operación propia del negocio, sin incluir inversiones ni financiamiento.
- Flujo de caja de inversión: Registra las salidas por compra de activos —maquinaria, equipos, vehículos— y las entradas por su venta o baja.
- Flujo de caja de financiamiento: Incluye los préstamos recibidos, los pagos de capital de deudas y los aportes o retiros de socios.
- Flujo de caja libre: Es el efectivo disponible después de operación e inversiones; indica la capacidad real de crecimiento sin nueva deuda.
- Flujo de caja proyectado por obra: Estimación anticipada del efectivo que entrará y saldrá durante la ejecución de cada proyecto específico.
¿Cómo se leen los indicadores financieros de forma conjunta?
Ningún indicador financiero tiene significado pleno de forma aislada. La razón corriente puede parecer sólida mientras el margen neto se deteriora. El ROE puede ser alto mientras el flujo de caja libre es negativo. La lectura conjunta de los indicadores es lo que permite construir una imagen coherente y confiable de la salud financiera de la empresa. Un solo número puede engañar; el conjunto de indicadores, difícilmente.
El primer paso es agruparlos por dimensión —liquidez, rentabilidad, endeudamiento, eficiencia— y analizar si hay coherencia entre ellos. Por ejemplo, si la rentabilidad es buena, pero la liquidez es débil, el problema suele estar en el ciclo de cobro o en una inversión fuerte en activos. Si la liquidez es buena, pero la rentabilidad baja, quizás los proyectos tienen márgenes insuficientes o los gastos administrativos son desproporcionados. Cada combinación cuenta una historia diferente y señala un área de acción distinta.
También es fundamental comparar los indicadores con períodos anteriores para detectar tendencias. Un deterioro progresivo del margen bruto durante tres trimestres consecutivos es una señal que requiere acción inmediata, aunque el número absoluto todavía parezca aceptable. De la misma forma, una mejora sostenida en el ciclo de conversión de efectivo refleja que la gestión operativa está avanzando en la dirección correcta, aunque los resultados todavía no se vean en el estado de resultados.
Otra práctica recomendable es comparar los indicadores propios con los de empresas similares del sector. Si bien los datos de competidores directos no siempre están disponibles, existen organismos de supervisión empresarial que publican promedios financieros por sector, lo que permite tener una referencia objetiva para saber si los indicadores de la empresa están dentro de rangos normales o se alejan de manera significativa.
Conocer bien la contabilidad de la construcción es el punto de partida para poder leer estos indicadores con propiedad, porque los estados financieros de una constructora tienen particularidades —reconocimiento de ingresos por avance, contabilización de obras en curso, provisiones— que los hacen distintos a los de cualquier otra industria.
Preguntas frecuentes
¿Qué indicador financiero es el más importante para una constructora?
No existe un único indicador que lo explique todo, pero si tuvieras que elegir uno como punto de partida, el flujo de caja operativo es el que más directamente refleja la salud financiera cotidiana de una constructora. Una empresa puede soportar temporalmente márgenes bajos o incluso pérdidas contables, pero si el flujo de caja operativo se vuelve negativo de forma sostenida, la empresa enfrenta riesgo real de detener sus operaciones. El flujo de caja es la diferencia entre lo que ves en los estados financieros y lo que realmente ocurre en la caja cada día. Dicho esto, la lectura de un solo indicador sin contexto siempre será incompleta.
¿Cuál es la diferencia entre margen bruto y margen neto en construcción?
El margen bruto mide lo que queda de los ingresos de una obra después de restar exclusivamente sus costos directos: materiales, mano de obra de campo y subcontratistas. El margen neto, en cambio, descuenta además todos los gastos indirectos de la empresa: administración, gastos financieros e impuestos. Es posible que un proyecto tenga un buen margen de utilidad en obras a nivel bruto, pero que, al incorporar los gastos generales de la empresa, el margen neto sea mucho menor. Por eso, gestionar la rentabilidad de una obra implica controlar tanto los costos directos como los gastos que la empresa asigna a cada proyecto.
¿Cómo afecta el endeudamiento a la salud financiera de una constructora?
El endeudamiento, bien gestionado, permite a una constructora asumir proyectos de mayor escala sin esperar a tener todo el capital propio disponible. El problema surge cuando la deuda crece más rápido que la capacidad de la empresa para generar flujo de caja suficiente para pagarla. Un nivel alto de endeudamiento reduce la cobertura de intereses, limita el acceso a nuevo financiamiento y hace a la empresa muy vulnerable ante cualquier retraso en cobros. La clave no es evitar la deuda, sino mantenerla en una proporción que la operación pueda sostener cómodamente, incluso en escenarios adversos como retrasos de obras o impagos de clientes.
¿Con qué frecuencia debe una constructora revisar sus indicadores financieros?
Lo ideal es revisar el flujo de caja de forma semanal o, como mínimo, quincenal, dado que la caja puede cambiar drásticamente en pocos días si un cliente retrasa un pago o si hay que pagar una nómina o un subcontratista de forma anticipada. Los indicadores de rentabilidad —márgenes, ROE, ROA— pueden revisarse mensualmente, ya que se calculan a partir de estados financieros que normalmente se cierran cada mes. Los indicadores de endeudamiento y solvencia conviene analizarlos al cierre de cada trimestre, momento en que también tiene sentido comparar los resultados acumulados con las proyecciones del presupuesto anual.
¿Qué pasa si el capital de trabajo de una constructora es negativo?
Un capital de trabajo negativo significa que los pasivos corrientes —deudas y obligaciones que vencen en menos de un año— superan a los activos corrientes disponibles. En la práctica, la empresa necesita financiamiento externo solo para seguir operando, lo que la pone en una posición muy vulnerable. Si además los bancos reducen las líneas de crédito o un cliente importante demora un pago, la constructora puede no tener efectivo para pagar proveedores, nómina o subcontratistas, lo que puede derivar en la paralización de obras. Un capital de trabajo negativo no siempre significa quiebra inmediata, pero es una señal que requiere acción correctiva urgente: renegociar plazos con proveedores, acelerar cobros o inyectar capital.
¿Puede una constructora tener utilidad neta y flujo de caja negativo al mismo tiempo?
Sí, y ocurre con más frecuencia de lo que parece. La utilidad neta es un resultado contable que reconoce ingresos cuando se devenga el derecho a cobrarlos —por avance de obra o por entrega de hitos—, aunque el cliente todavía no haya pagado. El flujo de caja, en cambio, solo cuenta el dinero que realmente entró o salió de la cuenta bancaria. Si la constructora tiene contratos rentables, pero sus clientes tardan mucho en pagar, o si está invirtiendo fuertemente en equipos o en anticipo de materiales, puede mostrar utilidades contables mientras su cuenta de banco está al límite. El cálculo del margen de ganancia de una obra y el control del flujo de caja son dos análisis complementarios que deben hacerse de forma paralela.
¿Qué es el ROE y por qué le importa a una constructora?
El ROE —Return on Equity o retorno sobre el patrimonio— mide cuánta utilidad genera la empresa por cada unidad de capital aportado por sus socios. Para una constructora, este indicador es clave porque los socios necesitan saber si su inversión rinde más dentro de la empresa que en otras alternativas disponibles, como un depósito bancario o una inversión financiera. Si el ROE es debajo de forma persistente, los socios pueden cuestionar si tiene sentido seguir capitalizando la empresa o si es mejor retirar utilidades y redirigir esos recursos. Conocer el punto de equilibrio en la construcción es el primer paso para entender a partir de qué nivel de actividad el negocio comienza a generar un ROE positivo y sostenible.
Conclusión
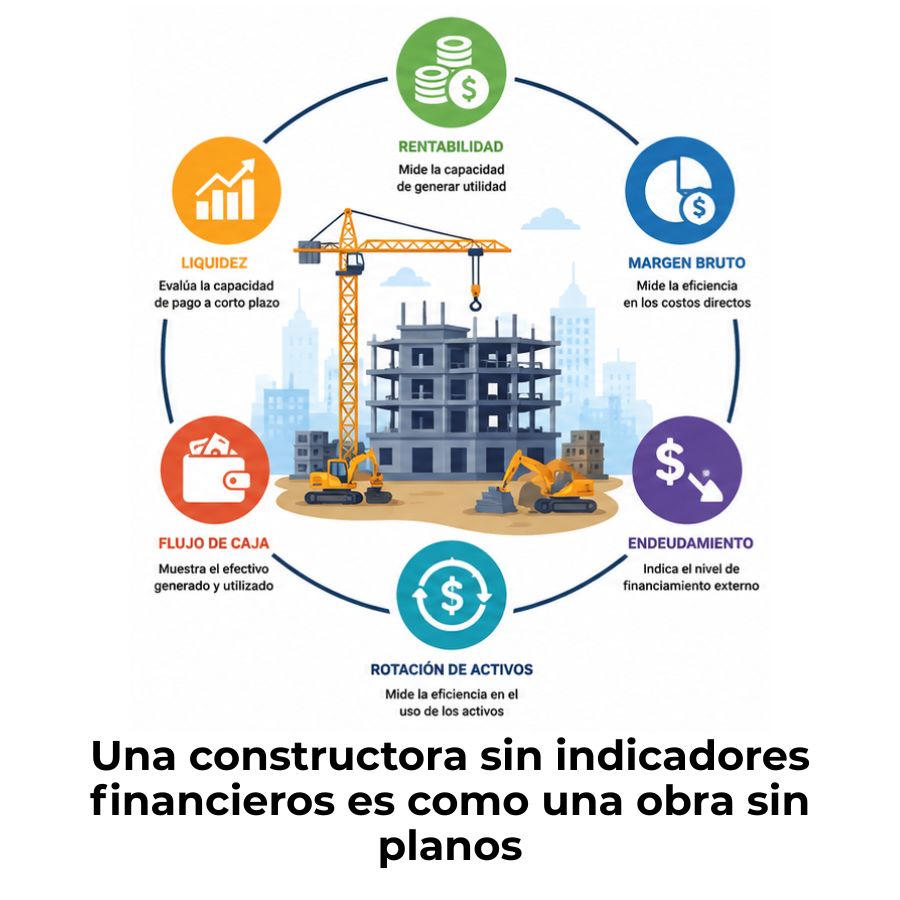
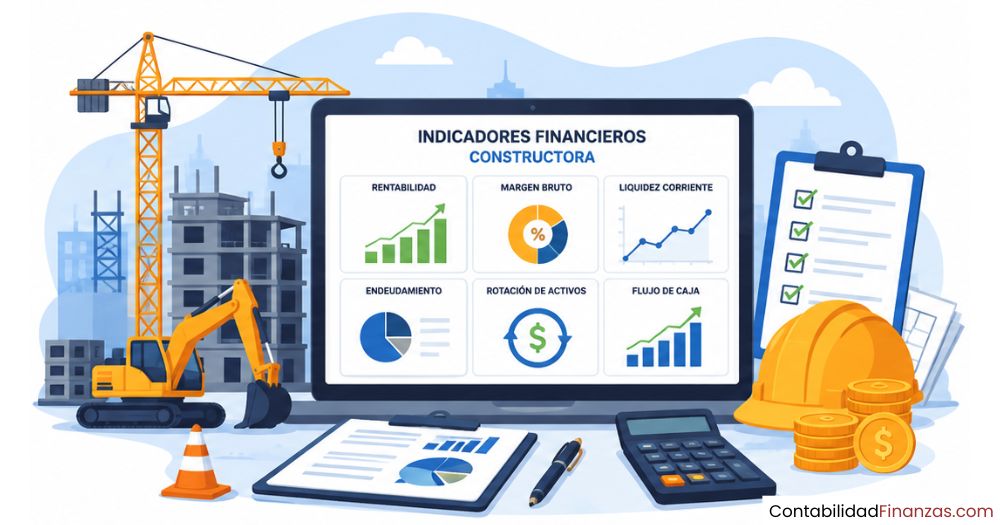
Los indicadores financieros de una constructora no son herramientas exclusivas de los grandes grupos empresariales: son métricas accesibles que cualquier empresa del sector puede calcular y usar para tomar mejores decisiones. Liquidez, rentabilidad, endeudamiento, eficiencia y flujo de caja forman juntos un sistema de señales que te dice, con datos concretos, en qué estado real se encuentra tu negocio.
Ahora que conoces cada indicador, el siguiente paso es calcularlos con los estados financieros reales de tu empresa y compararlos a lo largo del tiempo. No se trata de obtener números perfectos de inmediato, sino de construir el hábito de medir, identificar tendencias y actuar antes de que un problema pequeño se convierta en una crisis difícil de revertir.
En este sitio web encontrarás más contenido sobre gestión financiera en el sector constructor: desde cómo calcular el costo de una obra hasta cómo estructurar un presupuesto que realmente refleje los riesgos del proyecto. Seguir aprendiendo sobre estos temas es una de las formas más directas de fortalecer la solidez de tu empresa.
También te puede interesar:

Costo de la seguridad industrial en obras
Contabilización de la compra de terrenos para construir
Auditoría de obras: Protege tu inversión desde el inicio
Estados financieros de una constructora

Depreciación de maquinaria pesada: Métodos y cálculo
¿Cuáles son los costos de construcción y cómo funcionan?

Retención del 10 % a subcontratistas en construcción