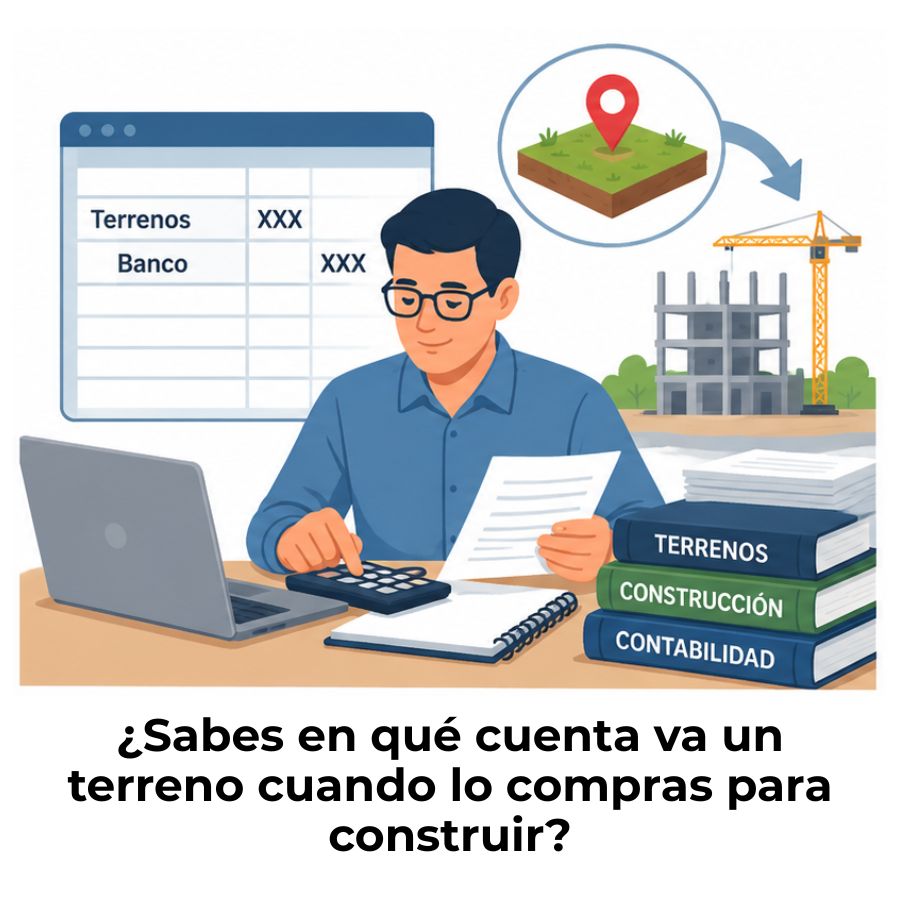
Cuando compras un terreno para construir, el registro contable depende de un factor clave: el destino que tendrá ese terreno. Si es para uso propio de la empresa, se activa como inmovilizado material; si es para vender, entra como existencias; y si busca generar rentas, se clasifica como inversión inmobiliaria.
¿Qué es la contabilización de la compra de un terreno?
Contabilizar la compra de un terreno consiste en reconocer ese bien dentro de los registros financieros de la empresa como un activo, asignándole una cuenta contable adecuada, un valor de entrada correcto y un tratamiento coherente con las normas contables aplicables. El punto de partida no es el precio pagado, sino la finalidad que tendrá ese terreno dentro de la operación de la empresa.
Esta distinción es importante porque la misma parcela, comprada por el mismo importe y pagada de la misma forma, puede terminar registrada en cuentas completamente distintas según si la empresa la va a usar para construir su propia sede, para edificar y vender, o simplemente para obtener rentas a futuro. Cada situación tiene su propio tratamiento contable.
El terreno como activo dentro de la contabilidad
Un terreno es un activo no corriente por naturaleza: se espera que permanezca en la empresa durante más de un ejercicio económico. A diferencia de otros activos, el terreno no pierde valor con el tiempo desde el punto de vista contable, lo que lo convierte en un caso especial dentro del inmovilizado material. Su valor de entrada debe reflejar todo lo que la empresa desembolsó para ponerlo en condiciones de ser utilizado.
¿Cuándo un terreno se registra como activo fijo?
Un terreno se clasifica como activo fijo —o inmovilizado material— cuando la empresa lo adquiere para utilizarlo en su propia actividad productiva, administrativa o de servicios de forma duradera. El criterio clave es que el bien no se compra para revenderlo, sino para mantenerlo y usarlo. Si, en cambio, la empresa se dedica a la promoción inmobiliaria y ese terreno forma parte de su ciclo habitual de negocio, la clasificación cambia por completo.
¿Cómo clasifica el destino del terreno su registro contable?
Antes de realizar cualquier asiento, necesitas saber con claridad para qué se adquiere el terreno. La clasificación contable no depende del precio ni de la forma de pago, sino exclusivamente del uso que la empresa le dará. Existen tres grandes categorías, y cada una tiene su propia cuenta contable y su propio tratamiento en los estados financieros.
Terreno para uso propio de la empresa
Cuando la empresa compra el terreno para construir sus propias instalaciones —una fábrica, una oficina, un almacén—, ese bien se registra dentro del inmovilizado material. La cuenta que recoge este tipo de activo es «Terrenos y bienes naturales» (cuenta 210 en el Plan General Contable español, o 331 en el Plan Contable General Empresarial peruano). El terreno queda en el balance como un activo a largo plazo.
Terreno para venta o promoción inmobiliaria
Si la empresa se dedica a construir y vender viviendas, locales o edificios, el terreno que adquiere forma parte de su actividad principal. En este caso, el terreno no es un activo fijo, sino una existencia: un bien que entra en el ciclo productivo y que está destinado a ser vendido una vez finalizada la obra. Se registra en cuentas de existencias, dentro del activo corriente del balance.
Terreno como inversión inmobiliaria
Existe una tercera categoría para los terrenos que no se usan en la actividad principal ni se van a vender a corto plazo, sino que se mantienen para obtener rentas por arrendamiento o para beneficiarse de una futura revalorización. En este caso se registran como inversiones inmobiliarias, una categoría regulada por la NIC 40 a nivel internacional. Su tratamiento contable posterior también difiere, ya que admite el modelo del valor razonable.
¿Qué gastos forman parte del precio de adquisición del terreno?
El valor con el que entra el terreno en los libros contables no es solo el precio que figura en la escritura. El precio de adquisición incluye todos los desembolsos necesarios para que el terreno quede listo para el uso previsto. Ignorar este principio y registrar algunos de esos costes como gastos del período es uno de los errores más comunes en este tipo de operaciones.
La norma establece que deben sumarse al valor del activo todos los costes directamente atribuibles a su adquisición y puesta en condiciones de uso. Eso incluye partidas que, a simple vista, parecerían gastos ordinarios de la empresa.
- Precio de compra pactado con el vendedor: El importe que figura en la escritura pública de compraventa, antes de impuestos.
- Gastos notariales y registrales: Los honorarios de notaría, los gastos de inscripción en el Registro de la Propiedad y el Impuesto sobre Transmisiones Patrimoniales forman parte del coste de adquisición.
- Gastos de acondicionamiento previos a la construcción: Movimientos de tierras, obras de saneamiento, cierres perimetrales, drenajes y otras actuaciones necesarias para preparar el solar se activan junto con el valor del terreno.
- Derribo de construcciones existentes: Si el terreno se compra con una edificación que debe demolerse para construir de nueva planta, el coste del derribo también incrementa el valor contable del terreno, no se lleva a gastos.
- Inspecciones y levantamiento de planos previos: Los honorarios de arquitectos o topógrafos contratados antes de la adquisición para evaluar el terreno también integran el precio de adquisición.
- Comisiones de intermediación: Si existió un agente inmobiliario en la operación, sus honorarios se incluyen igualmente en el valor de entrada del activo.
Asiento contable de la compra de un terreno para construir
Una vez identificada la clasificación correcta y calculado el precio de adquisición total, puedes realizar el asiento contable. La estructura siempre sigue el mismo principio: el terreno entra en el debe como activo, y la contrapartida en el haber recoge cómo se pagó. A continuación verás dos supuestos prácticos que ilustran las situaciones más habituales.
Ejemplo práctico: compra al contado
Una empresa constructora adquiere un terreno para edificar su nueva nave industrial. El precio escriturado es de 85.000 €, los gastos notariales y de registro ascienden a 2.400 € y los costes de acondicionamiento del solar suman 4.600 €. El pago total se realiza mediante transferencia bancaria en el momento de la firma. El valor de entrada del terreno es, por tanto, 92.000 €.
Todos los gastos vinculados a la adquisición —notaría, registro y acondicionamiento— se incorporan directamente en el debe de la cuenta 210, elevando el valor del activo hasta su coste total de adquisición.
Ejemplo práctico: compra a crédito
La misma empresa compra otro terreno destinado a una futura ampliación, con un precio total de adquisición de 60.000 €. Paga 15.000 € al contado en el momento de la escritura y acuerda con el vendedor abonar el resto —45.000 €— a dieciocho meses. El activo se registra por su valor total desde el momento de la compra, aunque el pago sea parcial.
La deuda con el vendedor se recoge en la cuenta 173 cuando el plazo pactado supera el año. Si el aplazamiento fuera inferior a doce meses, se usaría la cuenta 523, que corresponde a proveedores de inmovilizado a corto plazo. Si quieres profundizar en este tipo de operaciones, puedes consultar también cómo registrar la compra de materiales a crédito, donde se explica la misma lógica aplicada a otro activo habitual en obras.
¿Los terrenos se deprecian o amortizan contablemente?
Esta es una de las preguntas que más confusión genera entre quienes se acercan por primera vez a la contabilidad del inmovilizado. La respuesta es clara: los terrenos no se amortizan. La amortización contable existe para reflejar el desgaste o la pérdida de valor que sufren los activos con el uso y el paso del tiempo. Pero un terreno, en condiciones normales, no se desgasta ni pierde capacidad de uso.
Los terrenos tienen una vida útil ilimitada y, por tanto, no se amortizan. La norma contable los excluye expresamente del proceso de amortización sistemática que sí aplica a construcciones, maquinaria o mobiliario.
Esta distinción es relevante cuando compras un inmueble que incluye tanto el suelo como la edificación. En ese caso, debes separar el valor del terreno del valor de la construcción y aplicarles tratamientos distintos: el edificio se amortiza a lo largo de su vida útil, pero la parte correspondiente al suelo permanece en el balance sin amortización. Si necesitas entender cómo se relacionan estos costes con el proceso constructivo, puede ser útil revisar la contabilidad de la construcción en su conjunto.
Errores frecuentes al contabilizar la compra de un terreno
Conocer los fallos más habituales te permite evitarlos antes de que se conviertan en un problema que afecte a los estados financieros o genere diferencias con la administración tributaria. Muchos de estos errores se producen por desconocer los criterios de valoración del activo o por confundir el tratamiento contable según el destino del bien.
- Registrar los gastos de escritura como gasto del período: Los honorarios notariales, el impuesto de transmisiones y los gastos de registro forman parte del precio de adquisición y deben activarse, no llevarse a la cuenta de gastos de ejercicio.
- No separar el valor del suelo y el de la construcción: Cuando se compra un inmueble ya edificado, ambos componentes deben registrarse por separado porque tienen tratamientos distintos en cuanto a amortización.
- Clasificar como activo fijo un terreno destinado a la venta: Si la empresa promotora registra el terreno en inmovilizado en lugar de en existencias, distorsiona el balance y altera los ratios financieros de la empresa.
- No activar el coste de derribo de edificaciones previas: Cuando se compra un terreno con una edificación que luego se derriba, los costes de demolición incrementan el valor del terreno y no son un gasto del ejercicio.
- Amortizar el terreno junto con la construcción: Es un error habitual aplicar una única tasa de amortización al inmueble completo sin excluir la parte correspondiente al suelo.
Estos errores no solo afectan a la imagen fiel de las cuentas: algunos tienen consecuencias fiscales directas que pueden derivar en liquidaciones complementarias o sanciones. La precisión en la clasificación inicial del terreno evita correcciones costosas más adelante. En operaciones donde el terreno se adquiere junto con materiales para iniciar la obra, conviene tener claros los criterios de la contabilización de materiales de construcción, ya que el tratamiento de cada partida sigue lógicas distintas.
Preguntas frecuentes
¿En qué cuenta contable se registra la compra de un terreno para construir?
Cuando el terreno se compra para construir instalaciones propias de la empresa —oficinas, naves, plantas de producción—, se registra en la cuenta «Terrenos y bienes naturales», que en el Plan General Contable español corresponde a la cuenta 210 y en el Plan Contable General Empresarial peruano a la subcuenta 331. Si el terreno se destina a la venta dentro del giro normal del negocio, la cuenta correcta es de existencias, no de inmovilizado.
¿Qué diferencia hay entre contabilizar un terreno como activo fijo e inventario?
La diferencia es el destino. Un terreno registrado como activo fijo —inmovilizado material— es un bien que la empresa usará de forma duradera en su actividad. Un terreno registrado como inventario o existencias es un bien que la empresa compra para transformar y vender, como ocurre en las promotoras inmobiliarias. Esta distinción afecta la posición del activo en el balance —corriente o no corriente—, el tratamiento fiscal y la amortización aplicable.
¿Los gastos notariales se suman al valor del terreno?
Sí. Los gastos notariales, los aranceles registrales y los impuestos vinculados a la compraventa —como el Impuesto sobre Transmisiones Patrimoniales— forman parte del precio de adquisición del terreno y deben activarse. Esto significa que se suman al importe que entra en el debe de la cuenta del activo, incrementando su valor de entrada en los libros contables.
¿Cómo se contabiliza un terreno comprado a crédito?
Cuando pagas el terreno a plazos, el activo se reconoce por su valor total desde el primer momento. En el haber, se distribuye el importe según la forma de pago: lo pagado al contado va a bancos y la parte aplazada se registra en una cuenta de deuda con el vendedor del inmovilizado. Si el plazo supera el año, se usa la cuenta de proveedores de inmovilizado a largo plazo; si es inferior a doce meses, la cuenta es a corto plazo. La lógica es similar a la que puedes ver en cómo registrar la compra de materiales a crédito.
¿Qué ocurre si el terreno se compra junto con una construcción existente?
Cuando adquieres un inmueble que incluye suelo y edificación, debes separar el valor de cada componente. El terreno va a su cuenta específica sin amortización, y la construcción se registra en la cuenta de edificios o construcciones, sujeta a amortización sistemática. Si el edificio va a ser demolido para construir uno nuevo, el coste de la demolición incrementa el valor contable del terreno; no genera un gasto separado.
¿Un terreno para construir genera depreciación contable?
No. Los terrenos están excluidos del proceso de amortización contable porque se considera que tienen una vida útil indefinida y no sufren desgaste por el uso ni por el paso del tiempo. Esta es una diferencia fundamental respecto a otros activos del inmovilizado material, como maquinaria, vehículos o edificaciones, que sí se deprecian de forma sistemática a lo largo de su vida útil estimada.
¿Cómo afecta el destino del terreno a su clasificación en el balance?
El destino determina directamente en qué parte del balance aparece el terreno. Si es para uso propio, va al activo no corriente como inmovilizado material. Si es para venta en el marco de la actividad promotora, entra en el activo corriente como existencias. Si es para generar rentas o plusvalías, figura como inversión inmobiliaria dentro del activo no corriente, pero con una cuenta diferente. Cada clasificación ofrece una imagen distinta de la estructura financiera de la empresa. En proyectos de obra también influyen otras partidas, como los gastos de transporte de materiales de construcción o el tratamiento del desperdicio de materiales en obra, que también forman parte del coste total de la promoción.
Conclusión
Contabilizar la compra de un terreno para construir no es un trámite mecánico: es una decisión contable que empieza por identificar correctamente el destino del bien. Ese primer paso determina la cuenta que se utiliza, el valor con el que entra el activo y el tratamiento que recibirá en los estados financieros. Hacerlo bien desde el inicio evita correcciones que, con el tiempo, se vuelven difíciles de justificar.
Los puntos que más conviene tener claros son tres: primero, que el precio de adquisición incluye todos los gastos hasta dejar el terreno en condiciones de uso; segundo, que la forma de pago —contado o crédito— modifica el haber del asiento, pero no el valor del activo; y tercero, que los terrenos no se amortizan nunca, aunque el edificio que se construya sobre ellos sí lo haga. Con esos criterios aplicados desde el inicio, el registro queda sólido y coherente.
Si esta operación forma parte de un proyecto más amplio, hay otras áreas de la contabilidad de obra que vale la pena explorar con el mismo nivel de detalle. En este sitio web encontrarás más contenidos sobre el tratamiento contable de cada fase de la construcción, explicados con la misma claridad y con ejemplos prácticos que puedes aplicar directamente.
También te puede interesar:
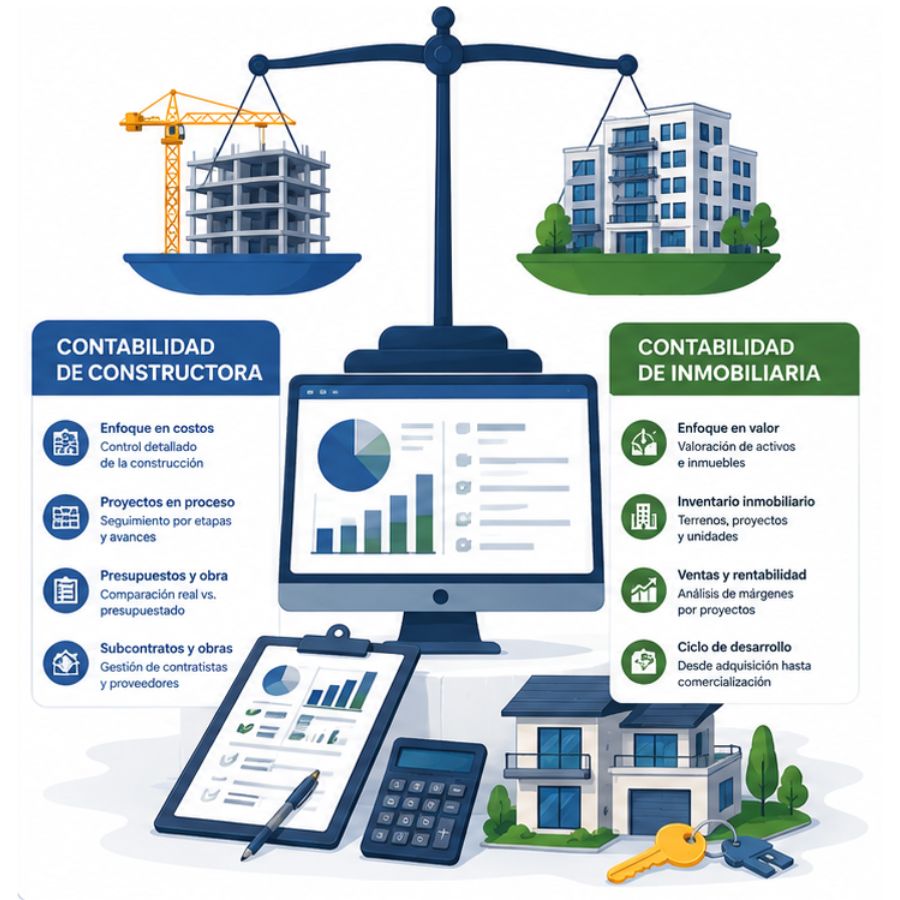
Diferencia entre contabilidad de constructora e inmobiliaria
¿Qué impuestos existen en la construcción y cómo funcionan?
Contabilidad de contratistas: El sistema que pocos conocen
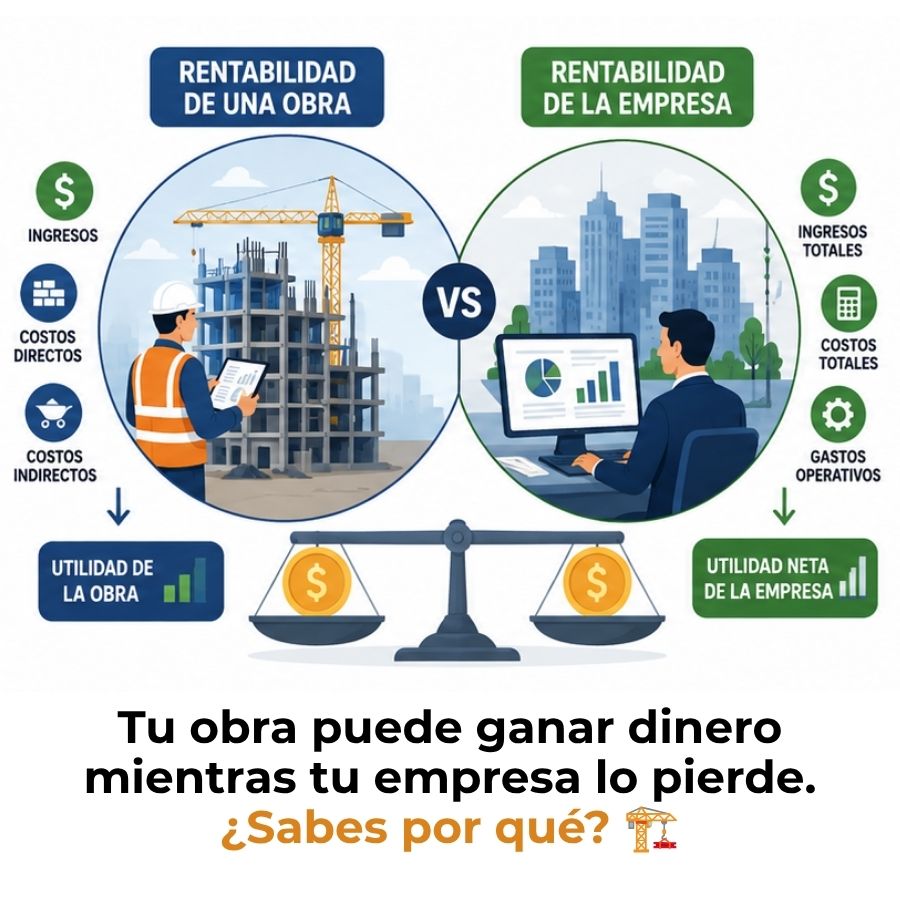
Rentabilidad de una obra vs. Rentabilidad de la empresa

Margen de utilidad en obras: ¿Cómo calcularlo?
Estados financieros de una constructora
¿Cómo llevar la contabilidad de una obra?