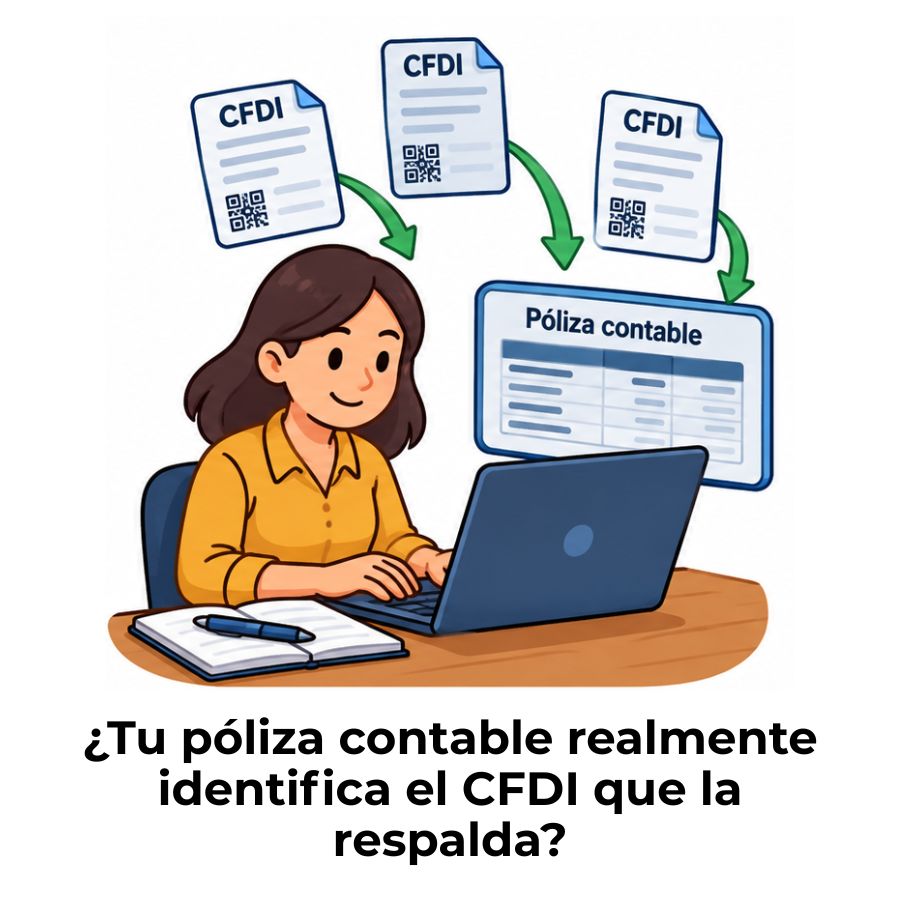
Vincular un CFDI con una póliza contable significa registrar dentro del asiento los datos del comprobante fiscal —principalmente el UUID— para que el SAT pueda identificar qué factura respalda cada movimiento. Es un requisito de la contabilidad electrónica que aplica a todos los contribuyentes obligados a llevar registros contables en medios digitales.
¿Qué significa vincular un CFDI con una póliza contable?
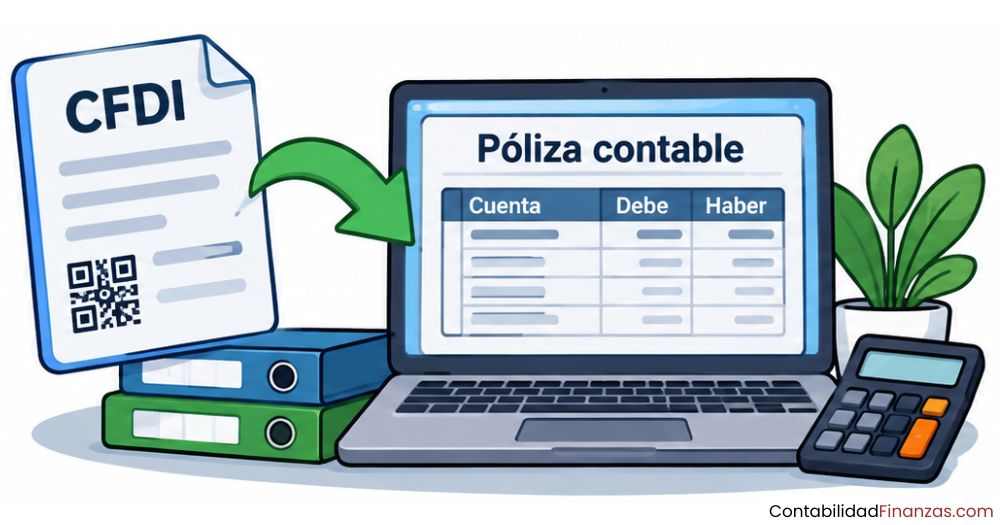
Cuando un contribuyente registra una compra, una venta o cualquier otro movimiento económico, ese registro toma la forma de una póliza contable. Vincular un CFDI con esa póliza significa incluir dentro del asiento contable los datos del comprobante fiscal que respalda la operación, de modo que exista una relación formal, trazable y verificable entre ambos documentos.
Esta obligación proviene del artículo 33, apartado B, fracción III del Reglamento del Código Fiscal de la Federación, y se detalla en el Anexo 24 de la Resolución Miscelánea Fiscal. No se trata de una buena práctica opcional: es un requisito que aplica a todos los contribuyentes obligados a llevar contabilidad electrónica en México.
Diferencia entre adjuntar, asociar e identificar un CFDI
Estos tres términos generan confusión, pero tienen significados distintos. Adjuntar significaría incorporar el archivo XML del CFDI dentro de la póliza, algo que el Anexo 24 no requiere. Asociar es el término que usan algunos sistemas de software para vincular digitalmente el comprobante al registro. Identificar es la obligación real: registrar dentro de la póliza los datos del CFDI que permitan rastrear la operación en cualquier momento.
¿Por qué el CFDI no sustituye al registro contable?
Un error frecuente entre quienes se acercan por primera vez a la contabilidad electrónica es creer que tener el CFDI es suficiente. El CFDI documenta la operación fiscal; la póliza la registra contablemente. Son documentos con naturalezas distintas y ninguno reemplaza al otro. El SAT necesita ambos para verificar que lo que se declaró fiscalmente coincide con lo que se contabilizó internamente.
¿Qué datos del CFDI debes incluir en cada póliza?
El Anexo 24 de la Resolución Miscelánea Fiscal establece con precisión cuáles son los campos del CFDI que deben aparecer en cada póliza contable. No basta con mencionar el número de factura o el nombre del proveedor: los datos exigidos son específicos y su ausencia puede derivar en el rechazo de la contabilidad durante una revisión o en una solicitud de aclaración por parte de la autoridad fiscal.
El UUID: el dato que conecta todo
El UUID, cuyas siglas provienen del inglés Universally Unique Identifier, es el folio fiscal que el SAT asigna a cada CFDI en el momento de su certificación. Es irrepetible y funciona como el identificador principal que une el comprobante fiscal con la póliza contable. Sin él, no existe trazabilidad formal y el SAT no puede confirmar qué factura respalda qué asiento.
RFC del tercero, monto total y tipo de cambio
Además del UUID, cada póliza debe registrar el RFC de la contraparte —cliente o proveedor— con quien se realizó la operación. El monto total que se anota debe ser el del comprobante completo, incluyendo el IVA. Cuando la transacción se pactó en dólares u otra divisa, también es obligatorio registrar la moneda utilizada y el tipo de cambio aplicado en la fecha de la operación.
Tipos de pólizas y su relación con el CFDI
No todas las pólizas se vinculan de la misma manera con los CFDI. La forma en que se establece esa relación depende del tipo de operación que se está registrando y del tipo de comprobante que la respalda. Conocer estas diferencias ayuda a estructurar correctamente cada asiento y a evitar errores que después son difíciles de corregir sin afectar los cierres contables.
Pólizas de ingresos y egresos con CFDI de factura
Las pólizas de ingreso registran las ventas o prestaciones de servicios que la empresa facturó. Cada una debe contener el UUID del CFDI emitido, el RFC del cliente, el monto total y el método de pago. Las pólizas de egreso, por su parte, registran las compras y gastos: en este caso, el UUID corresponde a la factura recibida del proveedor, y el RFC que se anota es el de ese proveedor.
Pólizas con complemento de pago (REP)
Cuando una factura se emite con método de pago PPD (pago en parcialidades o diferido), el pago efectivo se documenta con un CFDI de tipo complemento de pago, conocido como REP. La póliza que registra ese pago debe incluir el UUID del REP y también el UUID de la factura original a la que corresponde, para mantener la cadena de trazabilidad completa ante el SAT.
Pólizas sin CFDI: qué documentación las respalda
No todas las operaciones tienen un CFDI como respaldo directo. Las depreciaciones, provisiones contables o ciertos ajustes internos no generan comprobante fiscal. En esos casos, el SAT acepta que la póliza se documente con otro tipo de evidencia: un cálculo interno, un contrato, un estado de cuenta bancario o un recibo de nómina. Lo importante es que la operación registrada pueda demostrarse como real.
¿Cómo se vincula paso a paso un CFDI con una póliza?
El proceso de vinculación varía ligeramente según el software contable que utilices, pero los pasos conceptuales son los mismos en todos los casos. Seguirlos en orden reduce el riesgo de errores y garantiza que la póliza cumpla con los requisitos del Anexo 24 desde el primer registro.
Obtén el XML del CFDI
Descarga el archivo XML del comprobante desde el portal del SAT o desde el correo electrónico del proveedor. El XML contiene el UUID, el RFC y el monto total que necesitarás registrar.
Valida el CFDI en el SAT
Antes de registrar cualquier comprobante, verifica su estatus en el portal del SAT. Un CFDI cancelado o con datos incorrectos no puede sustentar válidamente una póliza contable.
Crea la póliza en tu sistema contable
Abre una póliza del tipo que corresponda (ingreso, egreso o diario) y captura las cuentas contables afectadas con sus cargos y abonos. Asegúrate de que los montos coincidan exactamente con los del CFDI.
Registra los datos del CFDI en la póliza
En el campo correspondiente del asiento, captura el UUID, el RFC del tercero y el monto total del comprobante. Si se trata de una póliza de ingreso, agrega también el método de pago. Si hay tipo de cambio, inclúyelo.
Verifica que los montos coincidan
El monto registrado en la póliza debe ser idéntico al monto total del CFDI. Cualquier diferencia, aunque sea mínima, puede generar el rechazo del archivo XML de contabilidad electrónica o provocar una revisión electrónica por parte del SAT.
Guarda y genera el XML de pólizas
Una vez capturada la póliza con todos sus datos, el sistema contable genera el archivo XML bajo la estructura del Anexo 24. Ese archivo es el que se entrega al SAT cuando la autoridad lo solicita durante una auditoría o revisión.
Reporte auxiliar de folios fiscales: cuándo y cómo usarlo
Existen situaciones en las que el sistema contable no permite registrar el UUID directamente dentro de cada línea de la póliza. Para esos casos, el Anexo 24 contempla una solución: el reporte auxiliar de folios fiscales, un archivo complementario que relaciona los UUID de los CFDI con la póliza a la que corresponden, junto con el RFC del tercero y el monto del comprobante.
El contribuyente podrá, a través de un reporte auxiliar, relacionar todos los folios fiscales, la clave en el RFC y el monto contenido en los comprobantes que amparen dicha póliza, conforme al Anexo 24 y Anexo Técnico publicado en el portal del SAT.
Este reporte no reemplaza la vinculación directa dentro de la póliza: es un complemento que aplica únicamente cuando esa vinculación directa no es técnicamente posible. Si tu sistema contable permite registrar el UUID dentro de la póliza, esa es la forma correcta y preferida. El reporte auxiliar es la alternativa permitida, no la práctica habitual recomendada.
Cuando usas este reporte, debes asegurarte de que el archivo generado cumpla con la estructura técnica del Anexo 24 y que los datos coincidan exactamente con los registros contables. Puedes consultar los detalles técnicos del formato directamente en el portal oficial del SAT sobre contabilidad electrónica.
Errores frecuentes al vincular CFDI con pólizas contables
Conocer los errores más comunes en este proceso permite corregirlos antes de que se conviertan en un problema durante una revisión fiscal. Varios de ellos ocurren por falta de atención en el momento del registro, aunque algunos también tienen origen en una configuración incorrecta del sistema contable.
Uno de los errores más delicados es vincular una póliza con un CFDI que ya fue cancelado. Si el comprobante no tiene vigencia fiscal, la póliza carece de respaldo real y el SAT puede observar esa discrepancia durante una revisión. Validar el estatus del CFDI antes de registrarlo en el asiento contable es un paso que no debe omitirse.
Otro problema habitual ocurre cuando se utiliza el RFC genérico del público en general en operaciones que sí tienen un CFDI con RFC específico del proveedor. Ese tipo de registro puede interpretarse como un intento de ocultar la identidad del tercero, algo que la autoridad revisa con atención. El RFC que aparece en la póliza debe coincidir exactamente con el del XML del CFDI.
¿Cuándo solicita el SAT las pólizas con CFDI vinculados?
Las pólizas contables no se envían al SAT de forma mensual como la balanza de comprobación o el catálogo de cuentas. Son documentos que el contribuyente conserva y que la autoridad puede solicitar en situaciones específicas. Entender en qué momentos ocurre esa solicitud ayuda a mantener la contabilidad siempre lista para una revisión.
Revisión electrónica
El SAT puede iniciar una revisión electrónica usando la información de la balanza y los CFDI. Si detecta inconsistencias, solicita las pólizas para verificar el detalle de los registros.
Auditoría o visita domiciliaria
Durante una auditoría formal, la autoridad puede requerir las pólizas del periodo revisado junto con los CFDI vinculados, para verificar que los registros contables coinciden con los comprobantes fiscales.
Devolución de saldo a favor
Cuando solicitas una devolución de saldo a favor de IVA u otro impuesto por primera vez, el SAT puede pedir las pólizas que respaldan las operaciones que generaron ese saldo.
Compensación de saldos
La solicitud de compensación de saldos a favor también puede derivar en un requerimiento de pólizas contables, especialmente en la primera ocasión que se realiza ante la autoridad fiscal.
Para comprender en profundidad cómo se estructura el XML de pólizas que se entrega al SAT en estos casos, es útil revisar las especificaciones técnicas del Anexo 24, donde se detalla cada campo y su formato requerido. Mantener las pólizas correctamente vinculadas desde el momento del registro evita tener que corregirlas bajo presión cuando llega un requerimiento.
Preguntas frecuentes
¿Qué es el UUID y para qué sirve en las pólizas contables?
El UUID, también llamado folio fiscal, es el identificador único que el SAT asigna a cada CFDI cuando es certificado. En el contexto de las pólizas contables, sirve como el dato que conecta formalmente el registro contable con el comprobante fiscal que lo respalda. Sin el UUID, el SAT no puede verificar qué factura sustenta un asiento, lo que rompe la trazabilidad exigida por el Anexo 24 de la Resolución Miscelánea Fiscal. Es el campo más importante al vincular un CFDI con una póliza.
¿Es obligatorio incluir el CFDI en cada póliza contable?
No se trata de adjuntar el archivo XML del CFDI dentro de la póliza, sino de registrar los datos del comprobante —UUID, RFC del tercero y monto total— directamente en el asiento. Esta obligación aplica a todos los contribuyentes que deben llevar contabilidad electrónica, según el artículo 33 del Reglamento del CFF. Las operaciones que no tienen un CFDI directo, como depreciaciones o provisiones, deben respaldarse con otro tipo de documentación que justifique el registro.
¿Qué pasa si los montos del CFDI y la póliza no coinciden?
Una diferencia entre el monto registrado en la póliza y el monto total del CFDI es uno de los errores que el SAT detecta con mayor facilidad al cruzar la información de la contabilidad electrónica con los comprobantes fiscales. Esa inconsistencia puede provocar el rechazo del archivo XML de pólizas, generar una solicitud de aclaración o derivar en el inicio de una revisión electrónica. Por eso, el monto que se registra en la póliza debe tomarse siempre directamente del XML del CFDI, incluyendo IVA y demás impuestos.
¿Se puede vincular un CFDI a más de una póliza?
En principio, cada CFDI respalda una operación específica y lo más común es que se vincule a una sola póliza. Sin embargo, hay casos donde una misma factura puede estar relacionada con más de un asiento, como cuando una compra genera una póliza de egreso y después una póliza de pago al liquidarse. En esos casos, el UUID del CFDI puede aparecer en ambas pólizas, siempre que cada registro refleje correctamente la parte de la operación que le corresponde y los montos estén bien distribuidos.
¿Qué es el reporte auxiliar de folios fiscales según el Anexo 24?
El reporte auxiliar de folios fiscales es un archivo complementario que el Anexo 24 permite utilizar cuando el sistema contable no puede registrar el UUID directamente dentro de cada línea de la póliza. En ese reporte se relacionan los UUID de los CFDI, el RFC del tercero y el monto de cada comprobante con la póliza correspondiente. Aunque es una alternativa válida, no sustituye la vinculación directa dentro de la póliza cuando el sistema lo permite. En cualquier caso, el archivo debe cumplir con la estructura técnica definida en el Anexo 24 y su Anexo Técnico publicado en el portal del SAT.
¿Qué tipos de CFDI se pueden vincular a una póliza contable?
Los tipos de CFDI que más frecuentemente se vinculan a pólizas contables son los de ingreso (facturas emitidas), egreso (facturas recibidas y notas de crédito), pago (complemento de recepción de pagos o REP) y nómina. Cada tipo genera un tipo de póliza diferente y tiene requisitos específicos en cuanto a los datos que deben registrarse. Dentro de la contabilidad electrónica, conocer las diferencias entre estos tipos de comprobante es indispensable para estructurar los asientos de forma correcta desde el inicio.
¿Cómo se vinculan los CFDI de nómina con las pólizas contables?
El CFDI de nómina es el comprobante que el empleador emite por cada pago de salarios. Para vincularlo con la póliza contable de nómina, se registra el UUID del CFDI junto con el RFC del empleador y los montos correspondientes a percepciones y deducciones. La complejidad en este caso radica en que un solo CFDI de nómina puede concentrar el pago de múltiples trabajadores, por lo que algunos sistemas contables requieren una configuración específica para desglosar correctamente cada concepto dentro del asiento contable.
Conclusión
Vincular los CFDI con las pólizas contables no es un trámite burocrático adicional: es el mecanismo que permite al SAT verificar que lo que declaras fiscalmente coincide con lo que registras contablemente. Entender ese vínculo desde sus bases —qué datos se transfieren, en qué tipo de póliza y bajo qué reglas— es el primer paso para llevar una contabilidad electrónica sólida y sin sorpresas.
Los puntos clave que ya conoces son claros: el UUID es el dato central de la vinculación, el monto debe coincidir exactamente con el del comprobante, el RFC del tercero es obligatorio y el método de pago se exige en las pólizas de ingreso. Aplicar esto de forma consistente en cada registro mensual reduce al mínimo el riesgo de errores que después son difíciles de corregir bajo presión.
Si quieres seguir profundizando en estos temas, en este sitio web encontrarás más contenido sobre contabilidad electrónica, estructuras XML y obligaciones fiscales explicadas de forma clara y práctica. Cada nuevo concepto que domines te dará más seguridad al momento de enfrentar cualquier revisión o requerimiento de la autoridad.
También te puede interesar:
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Cuentas complementarias: El secreto detrás del valor real de tus activos
Validador de forma y sintaxis: Úsalo bien desde hoy

La facturación electrónica y la contabilidad electrónica
¿Cómo asignar el código agrupador del SAT?
Balanza en ceros: El detalle que muchos contribuyentes ignoran
Multa por no enviar contabilidad electrónica al SAT