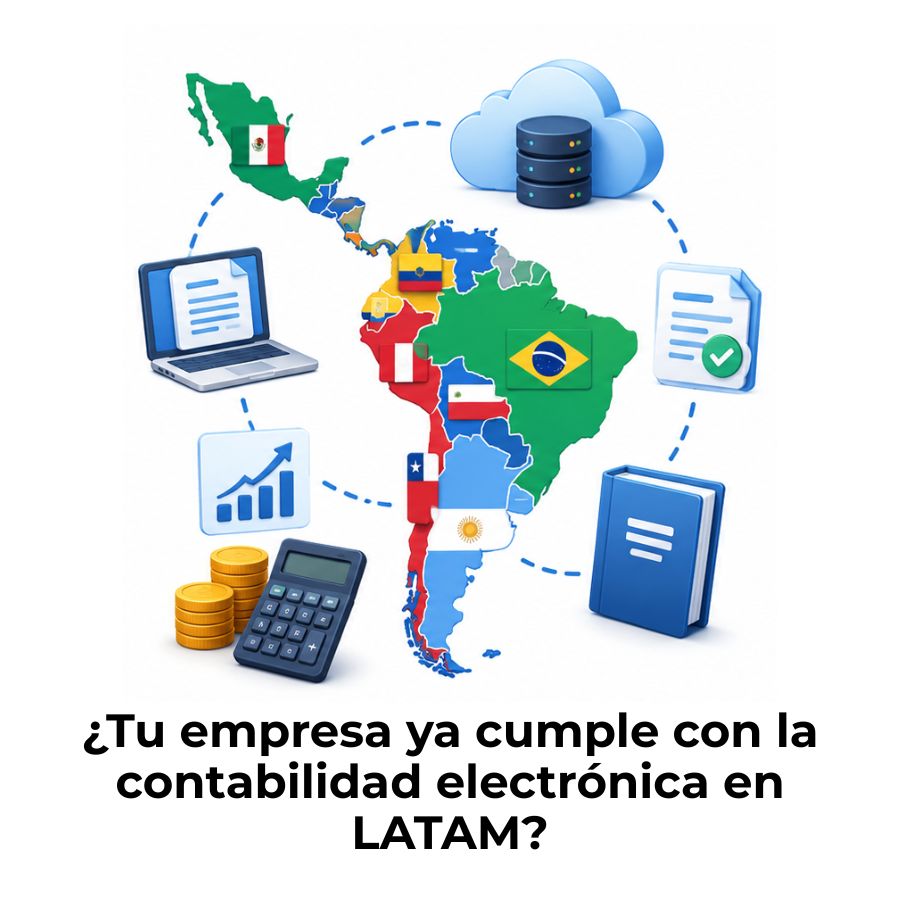
La contabilidad electrónica en Latinoamérica es el conjunto de registros, documentos y procesos contables que una empresa gestiona y transmite de forma digital a las autoridades fiscales. Hoy, la mayoría de los países de la región ya la exigen, y cada uno tiene sus propias reglas y formatos.
¿Qué es la contabilidad electrónica?
La contabilidad electrónica es el proceso mediante el cual una empresa lleva sus registros financieros —facturas, pólizas, balances, catálogo de cuentas— de forma completamente digital, utilizando sistemas que pueden comunicarse directamente con la autoridad fiscal. No se trata solo de usar un programa en computadora: implica que los datos contables se generan, validan y, en muchos casos, se transmiten en tiempo real al ente regulador del país.
La diferencia con la contabilidad tradicional no es solo el soporte —digital en vez de papel—, sino la capacidad de automatizar procesos que antes tomaban días. Con un sistema electrónico, un registro de venta genera automáticamente el asiento contable, actualiza el inventario y queda disponible para revisión fiscal sin ninguna intervención manual adicional.
De los libros en papel al registro digital
Durante décadas, llevar la contabilidad significaba llenar libros físicos, guardar facturas en archivadores y presentar declaraciones en papel ante las autoridades. Ese modelo tenía un problema evidente: era lento, propenso a errores y casi imposible de auditar con rapidez. La contabilidad electrónica surgió precisamente como respuesta a esa limitación, aprovechando la expansión del internet y los sistemas ERP para digitalizar todo el proceso.
En Latinoamérica, el punto de inflexión llegó cuando los gobiernos entendieron que digitalizar los registros contables no solo simplificaba las cosas para las empresas, sino que también les permitía detectar la evasión fiscal con mucha más precisión. Por eso, en la mayoría de los países de la región, la contabilidad electrónica no es una opción: es una obligación legal.
¿Qué elementos la componen?
Un sistema de contabilidad electrónica no se limita a una sola herramienta. Está formado por varios tipos de documentos e información que deben generarse y conservarse en formato digital, normalmente en XML, que es el lenguaje estándar que leen las autoridades fiscales de la región.
- Catálogo de cuentas: La estructura contable de la empresa, con los códigos y nombres de cada cuenta según el estándar que exige el ente regulador local.
- Balanza de comprobación: El resumen periódico de todos los movimientos contables, que muestra el saldo de cada cuenta en un momento determinado.
- Pólizas contables: Los registros individuales de cada operación —compras, ventas, pagos, cobros— con su respaldo documental adjunto.
- Estados financieros: Los documentos que muestran la situación financiera de la empresa: estado de resultados, balance general y flujo de efectivo.
- Auxiliares de cuenta: El detalle de los movimientos de cada cuenta, necesario en procesos de auditoría o revisión fiscal.
¿Cómo funciona la contabilidad electrónica en Latinoamérica?
El funcionamiento varía según el país, pero la mayoría de las naciones latinoamericanas comparten una misma lógica de base. El núcleo del sistema es que cada documento contable pasa por una validación oficial antes de tener validez legal. Esto significa que no basta con generar un registro en tu sistema: la autoridad fiscal debe recibirlo, revisarlo y aceptarlo.
El modelo de validación previa (Clearance)
Lo que distingue a Latinoamérica del resto del mundo en materia de contabilidad y facturación digital es el uso generalizado del modelo Clearance. A diferencia de Europa, donde muchos países simplemente exigen conservar los documentos digitales, en LATAM la autoridad fiscal interviene antes de que el documento sea válido. El contribuyente genera el archivo, lo envía al sistema del ente regulador y solo después de la aprobación oficial el documento tiene efectos legales.
Flujo de un registro contable electrónico paso a paso
Países con contabilidad electrónica en LATAM
Latinoamérica es la región del mundo con mayor adopción del modelo de validación fiscal digital. Sin embargo, no todos los países están en el mismo punto. Algunos tienen sistemas maduros y altamente automatizados, mientras que otros aún están en etapas de despliegue progresivo. Conocer en qué punto está cada país te ayuda a entender qué exige la normativa local y qué nivel de preparación técnica necesita tu empresa.
Los sistemas más avanzados de la región
| País | Ente regulador | Documento principal | Nivel de madurez |
|---|---|---|---|
| Brasil | Receita Federal | NF-e, NFS-e, CT-e, MDF-e | Muy alto |
| México | SAT | CFDI 4.0 (XML, Anexo 20) | Muy alto |
| Chile | SII | DTE (Documento Tributario Electrónico) | Muy alto |
| Colombia | DIAN | Factura Electrónica de Venta (UBL 2.1) | Alto |
| Perú | SUNAT | CPE (Comprobante de Pago Electrónico) | Alto |
| Argentina | ARCA (ex AFIP) | Factura electrónica tipo A, B, C | Alto |
| Ecuador | SRI | Comprobante electrónico (XML + XAdES-BES) | Alto |
| Uruguay | DGI | Comprobante Fiscal Electrónico (CFE) | Alto |
| Costa Rica | Ministerio de Hacienda | Comprobante electrónico XML | Alto |
| Guatemala | SAT Guatemala | FEL (Factura Electrónica en Línea) | Medio-Alto |
Brasil merece una mención especial. Su ecosistema documental electrónico es uno de los más complejos y completos del mundo: incluye documentos específicos para comercio, transporte, energía eléctrica y servicios, y la autoridad fiscal procesa millones de transacciones prácticamente en tiempo real. México, por su parte, opera con el CFDI 4.0, que desde 2023 es el único formato válido para todos los contribuyentes.
Países en proceso de adopción
Otras naciones de la región están en fases de implementación gradual, incorporando nuevos grupos de contribuyentes de forma progresiva. Bolivia, Paraguay, República Dominicana y Venezuela han avanzado significativamente en los últimos años, estableciendo cronogramas claros para que la totalidad de sus contribuyentes migren al sistema electrónico. Panamá también exige la factura electrónica para ciertos sectores, aunque su nivel de cobertura sigue siendo parcial.
¿Qué diferencia hay entre contabilidad y facturación electrónica?
Esta es una de las confusiones más frecuentes entre quienes se acercan al tema por primera vez. La facturación electrónica es solo una parte de la contabilidad electrónica. La factura electrónica documenta una transacción específica —una venta o un servicio prestado—, mientras que la contabilidad electrónica abarca el sistema completo de registros financieros de la empresa.
| Característica | Facturación electrónica | Contabilidad electrónica |
|---|---|---|
| ¿Qué registra? | Una transacción comercial concreta | Todos los movimientos financieros de la empresa |
| Documentos involucrados | Factura, nota de crédito, nota de débito | Balanza, pólizas, catálogo, estados financieros |
| ¿Quién la recibe? | El cliente o comprador | La autoridad fiscal |
| Frecuencia | Cada operación de venta | Mensual, trimestral o anual según el país |
| Relación | Es un insumo de la contabilidad | Integra y organiza todos los insumos, incluidas las facturas |
Puedes entenderlo así: la factura electrónica es el registro de una operación puntual. La contabilidad electrónica es el sistema que organiza todos esos registros, los agrupa según el plan de cuentas de la empresa y los presenta de forma coherente ante la autoridad fiscal. Sin las facturas electrónicas, la contabilidad electrónica quedaría incompleta, porque son el respaldo de cada asiento contable.
Beneficios de la contabilidad electrónica para empresas y pymes
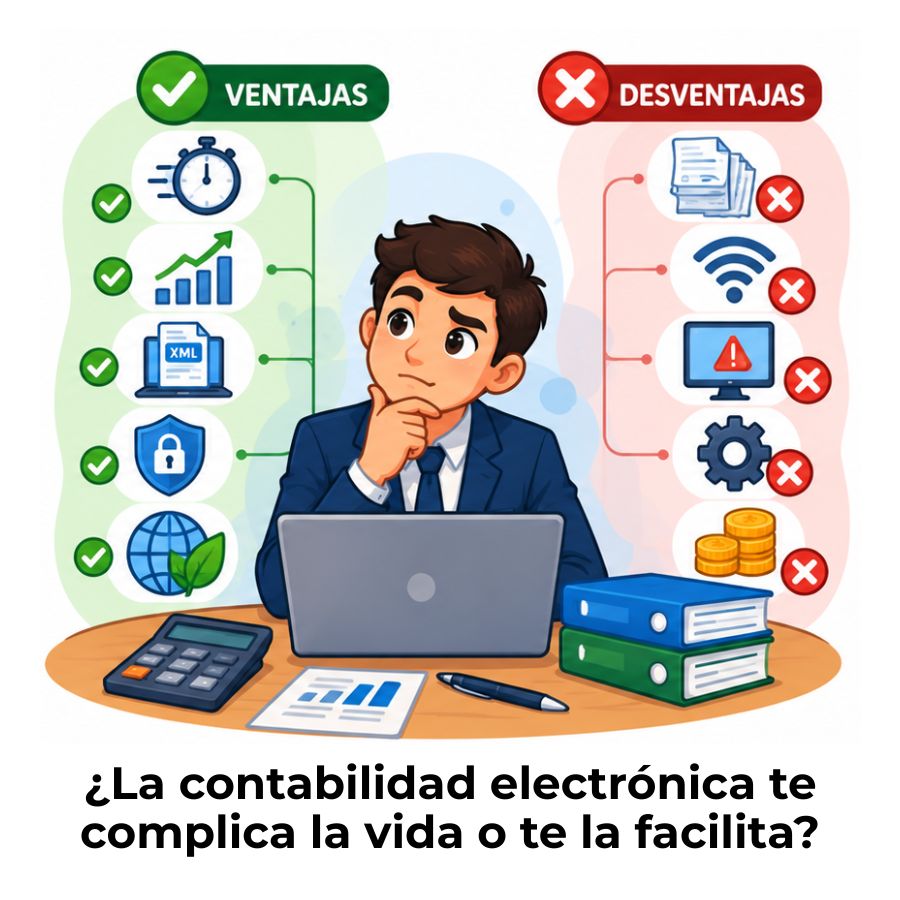
Más allá del cumplimiento legal, digitalizar la contabilidad tiene ventajas concretas que impactan directamente en la operación diaria de cualquier empresa, grande o pequeña. Los beneficios van desde el ahorro de tiempo hasta una mejor toma de decisiones financieras, porque la información está disponible en tiempo real y sin necesidad de procesar papeles manualmente.
Uno de los beneficios que más se valora en la práctica es la reducción de errores. Al eliminar la captura manual de datos, los sistemas electrónicos reducen significativamente los errores de transcripción que después generan discrepancias fiscales, sanciones o revisiones por parte de las autoridades. Para las pymes, esto tiene un impacto económico real, porque evita el costo asociado a correcciones y procesos de aclaración.
La seguridad también es un factor que cambia radicalmente. Guardar balances y pólizas en la nube significa que no hay riesgo de perder información por un incendio, una falla eléctrica o el deterioro del papel. Además, los sistemas permiten controlar quién accede a qué información, algo especialmente útil en empresas con varios colaboradores o múltiples sucursales.
Principales retos al implementarla
Aunque los beneficios son claros, el camino hacia la contabilidad electrónica no está libre de obstáculos. El reto más común no es tecnológico, sino de adaptación: los equipos de trabajo necesitan tiempo para aprender nuevos flujos de trabajo, y los procesos internos deben rediseñarse para que encajen con los requisitos del sistema digital.
- Conectividad a internet: La contabilidad electrónica requiere una conexión estable y confiable. En zonas rurales o con infraestructura limitada, esto puede ser una barrera real.
- Costo inicial de software y capacitación: Aunque el costo a largo plazo suele ser menor que el del sistema tradicional, la inversión inicial en software homologado y en la formación del equipo puede representar un desafío para las empresas más pequeñas.
- Diversidad normativa entre países: Para las empresas que operan en más de un país de la región, adaptarse a los distintos formatos, plazos y requisitos de cada jurisdicción aumenta considerablemente la complejidad técnica y operativa.
- Actualizaciones frecuentes: Los marcos regulatorios en LATAM cambian con rapidez. Una empresa que no monitorea los cambios normativos puede quedar en incumplimiento sin saberlo.
- Resistencia al cambio: En muchas organizaciones, especialmente las que llevan décadas funcionando con procesos manuales, la transición al sistema digital genera resistencia interna que debe gestionarse con formación y comunicación clara.
«La contabilidad electrónica es un proceso completamente en línea que requiere conectividad estable, dispositivos actualizados y comodidad general con las herramientas digitales.»
¿Cómo empezar con la contabilidad electrónica en tu empresa?
El primer paso no es instalar un software: es entender qué exige exactamente la normativa del país donde opera tu empresa. Cada ente regulador tiene sus propios formatos, plazos y procedimientos de registro. Antes de elegir cualquier herramienta, tienes que conocer las reglas del juego en tu jurisdicción. Si tienes presencia en varios países de la región, necesitarás soluciones que cubran múltiples marcos normativos de forma simultánea.
Una vez que conoces los requisitos, el siguiente paso es evaluar si tu software contable actual ya está homologado con la autoridad fiscal de tu país, o si necesitas migrarte a una nueva plataforma. No todos los programas contables del mercado cumplen con los estándares técnicos que exige cada ente regulador. Elegir un software sin verificar su homologación es uno de los errores más frecuentes y puede generar problemas legales a corto plazo.
El tercer elemento es la capacitación. El sistema más avanzado no sirve de nada si la persona que lo opera no sabe cómo generar correctamente los archivos o cómo interpretar los mensajes de error del ente regulador. Invertir en formación desde el principio ahorra mucho tiempo y dinero después. Si te interesa profundizar en cómo poner en marcha este sistema desde cero, encontrarás una explicación detallada en la sección sobre contabilidad electrónica para empresas nuevas.
Para empresas que recién comienzan sus operaciones, el proceso puede simplificarse bastante si se elige desde el inicio un sistema que ya cumpla todos los requisitos digitales. Puedes encontrar más información sobre contabilidad electrónica y sus distintas aplicaciones para entender mejor el panorama completo antes de tomar cualquier decisión.
Preguntas frecuentes
¿Qué es la contabilidad electrónica y para qué sirve?
La contabilidad electrónica es el sistema mediante el cual una empresa lleva sus registros financieros —facturas, balanzas, pólizas, estados financieros— en formato digital, utilizando plataformas que pueden comunicarse directamente con la autoridad fiscal del país. Sirve para automatizar el cumplimiento tributario, reducir errores manuales, mejorar el control interno y facilitar las auditorías, ya que toda la información queda disponible con trazabilidad completa. En la mayoría de los países de Latinoamérica, su uso ya es obligatorio para la totalidad o para un grupo definido de contribuyentes.
¿En qué países de Latinoamérica es obligatoria la contabilidad electrónica?
Brasil, México, Chile, Colombia, Perú, Argentina, Ecuador, Uruguay y Costa Rica son los países con sistemas de contabilidad y facturación electrónica obligatoria con mayor nivel de madurez en la región. Guatemala también tiene un sistema consolidado, mientras que Bolivia, Paraguay, República Dominicana, Panamá y Venezuela se encuentran en distintas etapas de implementación progresiva. La tendencia en toda la región apunta a que la obligatoriedad se extienda a prácticamente todos los contribuyentes en los próximos años, incluyendo pequeños empresarios y profesionales independientes.
¿Cuál es la diferencia entre contabilidad electrónica y facturación electrónica?
La facturación electrónica documenta una transacción puntual entre un vendedor y un comprador. La contabilidad electrónica es el sistema global que organiza, agrupa y presenta ante la autoridad fiscal todos los movimientos financieros de la empresa, incluyendo las facturas, pero también los balances, las pólizas contables y el catálogo de cuentas. La factura electrónica es un insumo que alimenta a la contabilidad electrónica, pero no la reemplaza. Son conceptos complementarios, no sinónimos, aunque en el uso cotidiano muchas personas los confunden.
¿Qué documentos forman parte de la contabilidad electrónica?
Los documentos que integran la contabilidad electrónica varían ligeramente según el país, pero en general incluyen el catálogo de cuentas, la balanza de comprobación, las pólizas contables con sus registros de ingresos, egresos y pago, los estados financieros y los auxiliares de cuenta. En México, por ejemplo, el SAT exige el catálogo de cuentas y la balanza de comprobación de forma mensual, mientras que las pólizas se entregan solo cuando la autoridad las solicita expresamente en el marco de una revisión o trámite específico.
¿Qué pasa si una empresa no cumple con la contabilidad electrónica?
Las consecuencias del incumplimiento varían según el país, pero en general incluyen multas económicas que pueden ser proporcionales al monto de los documentos no presentados, la suspensión del registro fiscal o la cancelación del número de contribuyente, lo que impide emitir documentos válidos. En algunos países, operar sin cumplir los requisitos de contabilidad electrónica puede generar revisiones fiscales retroactivas, que implican costos adicionales en tiempo, recursos y asesoría legal. Por eso, mantenerse al día con las obligaciones digitales es más rentable que enfrentar las consecuencias de no hacerlo.
¿Pueden las pymes adoptar la contabilidad electrónica?
Sí, y en muchos países ya es obligatorio para ellas. La buena noticia es que el mercado de software contable ha evolucionado para ofrecer soluciones accesibles diseñadas específicamente para pequeñas y medianas empresas. Las pymes son, de hecho, uno de los segmentos que más se benefician al digitalizar su contabilidad, porque reducen el tiempo que dedican a tareas administrativas repetitivas y ganan visibilidad sobre su situación financiera real sin necesidad de contratar equipos contables grandes. La clave está en elegir un software homologado y en capacitar correctamente al equipo desde el inicio.
¿Qué software se usa para la contabilidad electrónica en LATAM?
El mercado en Latinoamérica ofrece una amplia variedad de opciones, desde plataformas locales específicas para cada país hasta soluciones regionales que cubren múltiples jurisdicciones de forma simultánea. Entre las más utilizadas en distintos países se encuentran sistemas ERP de grandes proveedores como SAP y Oracle, así como soluciones más accesibles como CONTPAQi en México, Siigo en Colombia o Alegra, que opera en varios países de la región. Lo más importante no es el nombre del software, sino verificar que esté homologado y actualizado según las normativas vigentes del ente regulador de tu país.
Conclusión
La contabilidad electrónica en Latinoamérica dejó de ser una tendencia para convertirse en la norma operativa de la región. Cada país avanza a su ritmo, pero la dirección es clara: los registros digitales, la validación fiscal en línea y la trazabilidad total de las operaciones son el estándar que los entes reguladores ya exigen o están próximos a exigir en toda la región.
Si gestionas o estudias las finanzas de una empresa en LATAM, entender cómo funciona este sistema —sus componentes, sus modelos de validación y las diferencias entre países— te da una ventaja real. Puedes anticiparte a los cambios normativos, elegir mejor las herramientas y evitar errores que, en la práctica, resultan costosos. Aplicar ese conocimiento empieza por conocer bien los requisitos del país donde operas y asegurarte de que tu software esté en regla.
Hay mucho más por explorar sobre este tema. En este sitio web encontrarás contenido detallado sobre casos específicos por país, comparativas de herramientas y explicaciones prácticas para cada etapa del proceso contable digital. Sigue aprendiendo y mantén tu empresa siempre un paso adelante.
También te puede interesar:
¿Cómo y cuándo enviar la contabilidad electrónica al SAT?
Balanza 13 (o balanza del cierre del ejercicio)
XML en contabilidad: El dato que casi nadie entiende
¿Qué es la balanza complementaria?
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Ventajas y desventajas de la contabilidad electrónica
El código agrupador del SAT