La contabilidad electrónica en México se volvió obligatoria a partir de la reforma fiscal de 2014, pero su historia comienza mucho antes. Desde la digitalización de los comprobantes fiscales hasta los amparos ante la Suprema Corte, cada etapa de este proceso moldea las obligaciones que hoy conoces y cumples mes a mes.
¿Qué es la contabilidad electrónica en México?
La contabilidad electrónica en México es la obligación legal que tienen los contribuyentes de registrar sus operaciones contables en sistemas digitales y de enviar esa información mensualmente al Servicio de Administración Tributaria (SAT) a través de su portal en internet. No se trata solo de digitalizar documentos; implica generar archivos en un formato técnico específico, estructurado y compatible con los sistemas de fiscalización del gobierno federal.
Su base legal descansa en el artículo 28 del Código Fiscal de la Federación (CFF), que establece con claridad que los registros contables deben llevarse en medios electrónicos y ponerse a disposición de la autoridad cuando esta lo solicite. Esta disposición no existía antes de 2014 y su incorporación representó uno de los cambios fiscales más significativos de las últimas décadas en el país.
Diferencia entre contabilidad tradicional y contabilidad electrónica
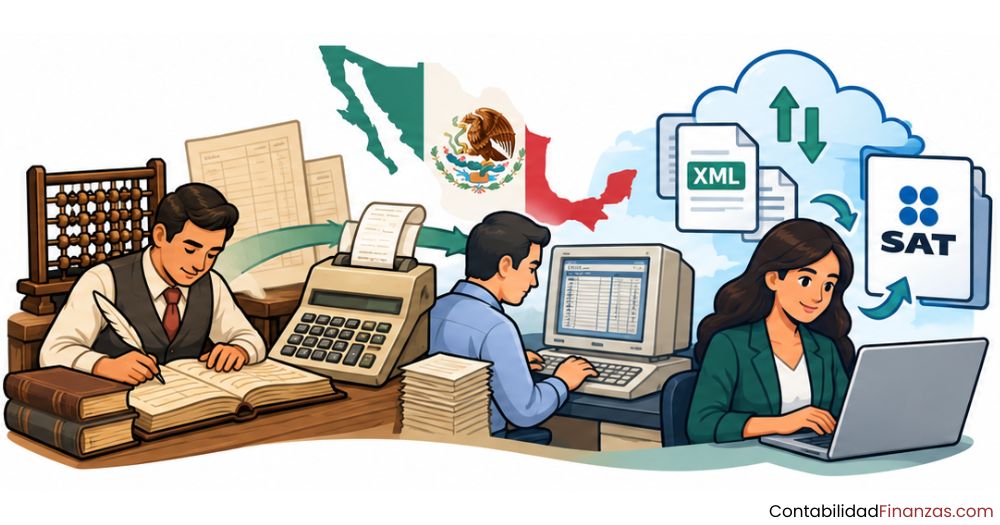
La contabilidad tradicional en México funcionaba con libros físicos, papeles de trabajo impresos y comprobantes en papel que el contribuyente resguardaba en su domicilio fiscal. Una revisión por parte del SAT implicaba visitas presenciales, revisión manual de documentos y procesos que podían extenderse durante meses. Era un sistema lento y propenso a errores humanos en la captura y el resguardo.
La contabilidad electrónica eliminó esa intermediación física. Hoy, los registros se generan en sistemas digitales con estructuras técnicas definidas por el SAT y se transmiten a través de internet, lo que permite a la autoridad analizar la información de miles de contribuyentes de forma simultánea sin necesidad de una auditoría presencial. El cambio no es solo tecnológico; es una transformación profunda en la relación entre el fisco y quien paga impuestos.
| Aspecto | Contabilidad tradicional | Contabilidad electrónica |
|---|---|---|
| Formato de registro | Papel físico y libros contables | Archivos digitales en formato XML |
| Envío a la autoridad | Revisión presencial o entrega física | Transmisión mensual por portal del SAT |
| Velocidad de fiscalización | Semanas o meses | Análisis automatizado en tiempo real |
| Base legal principal | Código de Comercio y normativas contables | Artículo 28 del CFF, fracciones III y IV |
| Resguardo de información | Domicilio fiscal del contribuyente | Servidores del SAT y del contribuyente |
Base legal: el artículo 28 del Código Fiscal de la Federación
El artículo 28 del CFF establece, en sus fracciones III y IV, que los registros contables deben llevarse en medios electrónicos y que los contribuyentes tienen la obligación de ingresar su información contable de forma mensual a través del portal del SAT. Esta disposición fue reformada en diciembre de 2013 y entró en vigor a partir del ejercicio fiscal de 2014, aunque su aplicación práctica se fue escalonando durante los dos años siguientes.
Los registros o asientos que integran la contabilidad se llevarán en medios electrónicos conforme lo establezcan el Reglamento del CFF y las disposiciones de carácter general que emita el SAT.
Antecedentes: el camino previo a la obligación digital
La contabilidad electrónica no surgió de la nada. Fue el resultado de un proceso gradual de digitalización fiscal que México venía construyendo desde finales de la década de 1990. Comprender esos antecedentes ayuda a entender por qué la reforma de 2014 no fue una sorpresa para quienes seguían de cerca la evolución del sistema tributario, sino la conclusión lógica de un camino que ya llevaba años trazándose.
La digitalización fiscal antes de 2014
Las primeras señales de digitalización fiscal en México se remontan a finales de los años noventa, cuando el SAT comenzó a fortalecer sus capacidades tecnológicas para mejorar la recaudación y reducir la evasión. A partir de 1998, las tareas orientadas al cumplimiento de las obligaciones fiscales digitales fueron tomando forma de manera progresiva, con sistemas que todavía dependían en gran medida de la interacción física, pero que sentaban bases importantes.
Un hito relevante ocurrió en 2002, cuando la documentación contable y complementaria que antes se entregaba exclusivamente en papel comenzó a transmitirse en línea. Ese mismo año, la información de los dictámenes fiscales empezó a enviarse por medios digitales, lo que representó el primer puente real entre el mundo contable y la infraestructura tecnológica del SAT.
Poco después, en enero de 2004, el SAT impulsó reformas al Código Fiscal de la Federación que establecieron el uso de la Firma Electrónica Avanzada (FEA) para trámites ante la autoridad fiscal. Esta herramienta se convirtió en la identidad digital del contribuyente y fue el primer elemento técnico que hizo posible la comunicación segura y vinculatoria entre el fisco y quienes pagaban impuestos en México.
La facturación electrónica como primer paso
El antecedente más directo de la contabilidad electrónica fue la factura electrónica, conocida como CFDI (Comprobante Fiscal Digital por Internet). Su historia comenzó en 2004, cuando algunos contribuyentes con recursos tecnológicos le pidieron al SAT permiso para emitir comprobantes fiscales digitales en lugar de los impresos que eran obligatorios hasta ese momento.
En 2005, México se convirtió en el segundo país de América Latina en adoptar la facturación electrónica, con la puesta en práctica de la primera versión del CFD (Comprobante Fiscal Digital). El sistema fue evolucionando: pasó por varias versiones y coexistió con otros esquemas hasta que en 2011 se instauró el CFDI como modelo único. Ese año, la factura electrónica se volvió obligatoria de forma escalonada para distintos grupos de contribuyentes, familiarizándolos con el envío de información fiscal en formatos digitales.
Línea de tiempo: antecedentes de la contabilidad electrónica en México
1998
Primeras acciones de digitalización fiscal en el SAT
2002
Dictámenes fiscales enviados en línea por primera vez
2004
Nace la Firma Electrónica Avanzada (FEA) y el primer CFD
2011
El CFDI se vuelve obligatorio de forma escalonada
2013
Reforma fiscal publicada: nace la e-contabilidad
La reforma fiscal de 2014: el punto de quiebre
El 9 de diciembre de 2013 se publicó en el Diario Oficial de la Federación la reforma al Código Fiscal de la Federación que transformó de manera definitiva la forma en que los contribuyentes debían llevar y reportar su contabilidad. Esa fecha marca el origen formal de la contabilidad electrónica como obligación legal en México y abre una nueva era en la relación entre el SAT y los contribuyentes.
¿Qué cambió con la reforma publicada en diciembre de 2013?
La reforma incorporó al artículo 28 del CFF dos fracciones clave. La fracción III estableció que los registros contables debían llevarse en medios electrónicos y la fracción IV ordenó que esa información se ingresara mensualmente al portal del SAT. Antes de esta reforma, la contabilidad era una obligación de resguardo; después de ella, se convirtió en una obligación de reporte continuo y verificable en tiempo real.
La iniciativa que precedió a la reforma planteó, textualmente, la necesidad de definir condiciones para que los contribuyentes cumplieran con elementos mínimos, características específicas y uniformes, y para que la autoridad fiscal contara con información estructurada. Eso significaba estandarizar la contabilidad de cientos de miles de empresas en un solo formato técnico compatible con los sistemas del SAT.
Los tres reportes electrónicos exigidos por el SAT
La reforma definió que la contabilidad electrónica debía generarse en tres tipos de reportes electrónicos, todos en formato XML, que los contribuyentes tendrían que entregar a la autoridad fiscal. Cada uno cumple una función distinta dentro del esquema de fiscalización digital del SAT y juntos ofrecen una imagen completa de la situación financiera del contribuyente.
- Catálogo de cuentas: El listado estructurado de todas las cuentas contables que utiliza el contribuyente, acompañado del código agrupador del SAT que permite comparar y analizar información de forma estandarizada.
- Balanza de comprobación: El resumen de los saldos iniciales, movimientos del periodo y saldos finales de todas las cuentas. Se envía mensualmente y es el documento central del esquema de e-contabilidad.
- Pólizas contables: El detalle de los asientos que respaldan los movimientos registrados. No se envían de forma rutinaria; el SAT las solicita cuando ejerce sus facultades de comprobación o cuando el contribuyente solicita una devolución de impuestos.
Los tres archivos XML de la contabilidad electrónica
📂 Catálogo de cuentas
Listado con código agrupador del SAT. Se envía junto con la primera balanza de comprobación.
📊 Balanza de comprobación
Saldos iniciales, movimientos del periodo y saldos finales. Envío mensual obligatorio.
🗂️ Pólizas contables
Detalle de asientos contables. Solo se envían ante una auditoría o solicitud de devolución.
¿Cómo se implementó la contabilidad electrónica entre 2014 y 2016?
Una de las características más importantes del proceso de implementación fue su carácter escalonado. El legislador reconoció que no todos los contribuyentes tenían la misma capacidad tecnológica y administrativa para cumplir de golpe con la nueva obligación. Por eso, la entrada en vigor se fue distribuyendo a lo largo de casi dos años, atendiendo al tamaño y al nivel de ingresos de cada tipo de contribuyente.
Calendario de implementación por tipo de contribuyente
La Resolución Miscelánea Fiscal de 2014 especificó en un principio que las personas morales debían enviar su contabilidad electrónica con información a partir de julio de 2014, con plazo hasta enero de 2015. Para las personas físicas, la obligación aplicaría a partir de 2015, con envío en febrero de ese año. Sin embargo, las protestas de los contribuyentes y las dificultades técnicas llevaron a que el Congreso modificara esos plazos.
La Ley de Ingresos de la Federación para 2015 estableció que el cumplimiento sería a partir del 1 de enero de 2015. El primer archivo que debía enviarse correspondía al mes de enero de 2015, con plazo hasta el 3 de marzo de ese mismo año. Los contribuyentes con ingresos inferiores a cuatro millones de pesos en 2013 comenzarían a enviar su contabilidad hasta 2016, y quienes se hubieran dado de alta en el RFC durante 2014 o 2015 iniciaban la obligación en 2016.
| Tipo de contribuyente | Inicio de la obligación | Primer envío |
|---|---|---|
| Personas morales con ingresos superiores a $4,000,000 | Enero 2015 | A más tardar el 3 de marzo de 2015 |
| Personas físicas con actividad empresarial | 2015 | Febrero de 2015 |
| Contribuyentes con ingresos menores a $4,000,000 | 2016 | Conforme al calendario del SAT |
| Contribuyentes dados de alta en RFC en 2014 o 2015 | 2016 | Conforme al calendario del SAT |
| Contribuyentes del RIF (Régimen de Incorporación Fiscal) | Exentos del envío (solo registro) | No aplica envío al SAT |
El Anexo 24 y los archivos XML
El instrumento técnico que definió cómo debían construirse los archivos de la contabilidad electrónica fue el Anexo 24 de la Resolución Miscelánea Fiscal. Este documento especificó las estructuras, los campos obligatorios y los lineamientos para generar los archivos XML que el SAT utilizaría para analizar la información de los contribuyentes.
Si quieres entender en detalle cómo funciona técnicamente este tipo de documento, puedes revisar la información sobre la estructura de un XML, que explica los elementos fundamentales de este formato y cómo se organiza la información dentro de él. Comprender esa base técnica facilita mucho el cumplimiento de la obligación.
La controversia legal: amparos y la SCJN
La llegada de la contabilidad electrónica no fue tranquila. Desde el momento en que la obligación comenzó a hacerse efectiva, muchos contribuyentes decidieron impugnarla ante los tribunales, argumentando que las disposiciones que la respaldaban vulneraban sus derechos constitucionales. Lo que siguió fue uno de los episodios jurídicos más complejos de la historia fiscal reciente en México.
¿Por qué los contribuyentes promovieron amparos?
Durante agosto de 2014, apenas comenzaba a conocerse el alcance real de la obligación, se presentó una cantidad masiva de amparos en contra de la contabilidad electrónica. Los argumentos principales giraban en torno a dos puntos: primero, que las disposiciones violaban el artículo 16 constitucional al exigir el acceso a información privada del contribuyente sin los requisitos propios de una auditoría formal; segundo, que el Anexo 24 de la RMF 2015 obligaba a construir los archivos XML siguiendo lineamientos técnicos redactados en idioma inglés, lo que vulneraba el derecho a la seguridad jurídica.
Este segundo argumento fue el que tuvo mayor peso ante los tribunales. La exigencia de que los contribuyentes comprendieran y aplicaran estándares técnicos publicados en un idioma distinto al español fue considerada una violación a la certeza jurídica, dado que no existía garantía de que todos tuvieran acceso real a esos documentos ni de que los interpretaran de la misma forma.
La resolución de la SCJN en 2016 y sus efectos
El 28 de octubre de 2016, la Segunda Sala de la Suprema Corte de Justicia de la Nación (SCJN) publicó la tesis jurisprudencial que declaró inconstitucional el Anexo 24 de la Resolución Miscelánea Fiscal para 2015. La razón fue precisa: los lineamientos técnicos para generar archivos XML estaban en idioma inglés, lo que vulneraba los derechos de legalidad y seguridad jurídica de los contribuyentes.
Sin embargo, la Corte no eliminó la obligación de llevar contabilidad electrónica; solo invalidó la forma en que ese Anexo concreto la instrumentaba. La resolución condicionó los efectos del amparo a que el SAT publicara los lineamientos técnicos en español. Eso llevó al fisco a modificar el Anexo 24 en octubre de 2016 y a publicar una nueva versión para 2017 que subsanó el problema señalado por la SCJN.
Cronología de la controversia legal: amparos y SCJN
Agosto 2014
Avalancha de amparos contra la contabilidad electrónica. Contribuyentes argumentan violación al artículo 16 constitucional.
2015–2016
La SCJN analiza la constitucionalidad del Anexo 24 y los lineamientos XML en inglés. La PRODECON pide resolución urgente.
28 octubre 2016
La SCJN declara inconstitucional el Anexo 24 de 2015 por tener lineamientos XML en idioma inglés. Se concede amparo.
4 octubre 2016
El SAT publica en el DOF la Cuarta Modificación a la RMF 2016, eliminando los lineamientos en inglés del Anexo 24. Vigente desde el 1 de noviembre de 2016.
Enero 2017
Entra en vigor el nuevo Anexo 24 de la RMF 2017. La SCJN confirma que ya no procede la suspensión del amparo contra esta nueva versión.
Evolución normativa: de 2017 a la actualidad
Una vez resuelta la controversia central del Anexo 24, la contabilidad electrónica entró en una fase de consolidación. La obligación ya no se cuestionaba en su legitimidad; lo que siguió fue un proceso continuo de ajustes técnicos, ampliación de alcances y mayor integración con las demás herramientas de fiscalización digital del SAT.
Correcciones al Anexo 24 y nuevo marco técnico
El Anexo 24 de la RMF 2017 marcó un antes y un después en la estabilidad del esquema de contabilidad electrónica. Al publicarse el 6 de enero de 2017 en el Diario Oficial de la Federación, incorporó un documento técnico que explicaba en español los lineamientos para construir los archivos XML, lo que eliminó el argumento central de inconstitucionalidad que había prosperado ante la SCJN.
Desde ese punto, la estructura técnica de la contabilidad electrónica se fue estabilizando y las actualizaciones anuales de la Resolución Miscelánea Fiscal se concentraron en detalles de validación, plazos y en la alineación del código agrupador de cuentas con los estándares que el SAT utiliza para sus análisis automatizados. Cada nueva versión de la RMF fue depurando los requisitos sin cambiar la lógica central del sistema.
Avances en fiscalización electrónica hasta 2026
Para 2026, la contabilidad electrónica en México se rige por la regla 2.8.1.5 de la Resolución Miscelánea Fiscal vigente, que mantiene la estructura de envío establecida desde 2014, pero con validaciones más estrictas sobre el código agrupador. El SAT ha incrementado significativamente el nivel de fiscalización electrónica que aplica sobre la información recibida, cruzando datos entre la balanza de comprobación, los CFDI emitidos y recibidos y las declaraciones presentadas.
El enfoque actual prioriza la materialidad de las operaciones: que cada registro contable corresponda a una transacción real y respaldada. Las multas por omisión en el envío de la contabilidad electrónica van de montos que el SAT actualiza periódicamente conforme al índice inflacionario, y la omisión reiterada puede derivar en auditorías o en la restricción del sello digital para emitir facturas.
Si te interesa ver cómo México se compara con otros países de la región en este tema, la información sobre la contabilidad electrónica en Latinoamérica ofrece un panorama amplio de cómo distintos gobiernos han abordado la digitalización fiscal y qué modelos han servido de referencia para el sistema mexicano.
¿Cuál fue el impacto real de la contabilidad electrónica en México?
El impacto de la contabilidad electrónica se puede leer en al menos tres dimensiones: la del contribuyente, la de la autoridad fiscal y la del ecosistema tecnológico que creció alrededor de esta obligación. En cada una de ellas, el cambio fue profundo y duradero, aunque no siempre sencillo de asimilar durante los primeros años de implementación.
Para los contribuyentes, el efecto más inmediato fue la necesidad de invertir en software contable compatible con los formatos XML del SAT. Los sistemas que antes generaban reportes solo para uso interno tuvieron que adaptarse para producir archivos estructurados según las especificaciones técnicas del Anexo 24. Esto aceleró la modernización tecnológica de miles de despachos contables y empresas en todo el país.
Para el SAT, la contabilidad electrónica permitió pasar de una fiscalización reactiva, basada en auditorías presenciales, a una fiscalización proactiva y automatizada. La autoridad comenzó a cruzar en tiempo real la información de las balanzas de comprobación con los CFDI emitidos y recibidos, lo que facilitó la detección de inconsistencias y la identificación de contribuyentes con comportamientos atípicos sin necesidad de una visita física.
El tercer impacto, menos visible pero igualmente relevante, fue el crecimiento del sector de soluciones tecnológicas fiscales. La exigencia de cumplir con formatos técnicos precisos generó una demanda sostenida de software especializado, consultores en tecnología fiscal y servicios de validación de archivos XML, que hoy forman una industria consolidada dentro del ecosistema de la contabilidad electrónica en México.
Preguntas frecuentes
¿En qué año se volvió obligatoria la contabilidad electrónica en México?
La obligación de llevar contabilidad en medios electrónicos nació formalmente con la reforma al Código Fiscal de la Federación publicada el 9 de diciembre de 2013, que entró en vigor el 1 de enero de 2014. Sin embargo, el envío mensual de la información al SAT se volvió efectivo de manera escalonada a partir de enero de 2015 para las personas morales con mayores ingresos y de 2016 para los contribuyentes con ingresos menores a cuatro millones de pesos.
¿Qué documentos se deben enviar al SAT como contabilidad electrónica?
Los contribuyentes obligados deben enviar mensualmente su catálogo de cuentas (la primera vez que entregan información) y la balanza de comprobación con saldos iniciales, movimientos del periodo y saldos finales. Las pólizas contables, que detallan cada asiento, no se envían de forma rutinaria: el SAT las solicita cuando ejerce sus facultades de revisión o cuando el contribuyente solicita una devolución de impuestos. Todos estos archivos deben estar en formato XML según el Anexo 24.
¿Qué es el Anexo 24 de la Resolución Miscelánea Fiscal?
El Anexo 24 de la Resolución Miscelánea Fiscal es el documento técnico que especifica cómo deben construirse los archivos XML de la contabilidad electrónica. Define la estructura, los campos obligatorios, el código agrupador de cuentas y los lineamientos que los sistemas contables deben seguir para generar archivos compatibles con el portal del SAT. Ha sido actualizado en varias ocasiones desde su primera publicación en 2015, con cambios importantes en 2016 y 2017 para corregir los problemas de constitucionalidad señalados por la Suprema Corte.
¿Por qué se promovieron amparos contra la contabilidad electrónica?
Los amparos surgieron principalmente por dos argumentos: el primero señalaba que la obligación de enviar la contabilidad al SAT equivalía a permitir un acceso masivo a información privada sin los controles propios de una auditoría formal, lo que vulneraba el artículo 16 constitucional. El segundo, que resultó jurídicamente más exitoso, señalaba que el Anexo 24 de 2015 exigía seguir lineamientos técnicos para generar archivos XML redactados en idioma inglés, lo que violaba el derecho a la seguridad jurídica de los contribuyentes. La SCJN dio la razón en este segundo punto.
¿Qué relación tiene la factura electrónica con la contabilidad electrónica?
La factura electrónica, conocida como CFDI, fue el antecedente directo e inmediato de la contabilidad electrónica. Al volverse obligatoria de forma escalonada desde 2011, familiarizó a los contribuyentes con el envío de información fiscal en formatos digitales al SAT y sentó las bases técnicas y culturales para la siguiente etapa: el envío de la contabilidad completa. Sin la experiencia acumulada con el CFDI, la transición hacia la contabilidad electrónica habría sido considerablemente más difícil para el ecosistema fiscal mexicano.
¿Quiénes están obligados a llevar contabilidad electrónica en México?
En términos generales, están obligadas a llevar y enviar contabilidad electrónica todas las personas físicas con actividad empresarial y las personas morales que, de acuerdo con las disposiciones fiscales, estén obligadas a llevar contabilidad. Existen excepciones y facilidades específicas, como las personas físicas que tributan bajo el Régimen Simplificado de Confianza (RESICO) o aquellas que utilizan la herramienta «Mis Cuentas» del SAT. La Resolución Miscelánea Fiscal vigente detalla cada caso y sus condiciones particulares.
¿Qué formato de archivo usa la contabilidad electrónica en México?
La contabilidad electrónica en México utiliza el formato XML (eXtensible Markup Language), un lenguaje de marcado estándar definido por el consorcio W3C que permite estructurar información de forma jerárquica y legible tanto para sistemas informáticos como para personas con conocimientos técnicos. El SAT eligió este formato por su interoperabilidad y porque facilita el intercambio automatizado de datos entre los sistemas del contribuyente y los del fisco. La estructura concreta que debe seguir cada archivo está definida en el Anexo 24 de la Resolución Miscelánea Fiscal.
Conclusión
La historia de la contabilidad electrónica en México es, en esencia, la historia de cómo un sistema fiscal que funcionaba con papel y revisiones presenciales se transformó en una infraestructura digital capaz de analizar millones de registros en tiempo real. Ese proceso no ocurrió de un día para otro: fue el resultado de más de dos décadas de digitalización progresiva, con la reforma de 2014 como el punto de inflexión definitivo.
Ahora que conoces cada etapa de este recorrido —desde la Firma Electrónica Avanzada de 2004 hasta los ajustes normativos de 2026— puedes entender mejor por qué cada requisito técnico del SAT existe y cuál fue la lógica detrás de su diseño. Eso te da una ventaja real: cumplir con mayor certeza y anticiparte a los cambios que el sistema fiscal sigue experimentando cada año.
Si este tema te generó nuevas preguntas o quieres profundizar en alguna parte del proceso, en este sitio web encontrarás más contenido que cubre tanto los aspectos históricos como los técnicos y normativos de la contabilidad electrónica. Cada artículo está pensado para que comprendas el sistema fiscal mexicano sin necesidad de ser un experto de antemano.
También te puede interesar:
XML en contabilidad: El dato que casi nadie entiende
Balanza 13 (o balanza del cierre del ejercicio)
¿Quién está obligado a llevar la contabilidad electrónica?
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
Contabilidad electrónica para empresas nuevas
Ventajas y desventajas de la contabilidad electrónica
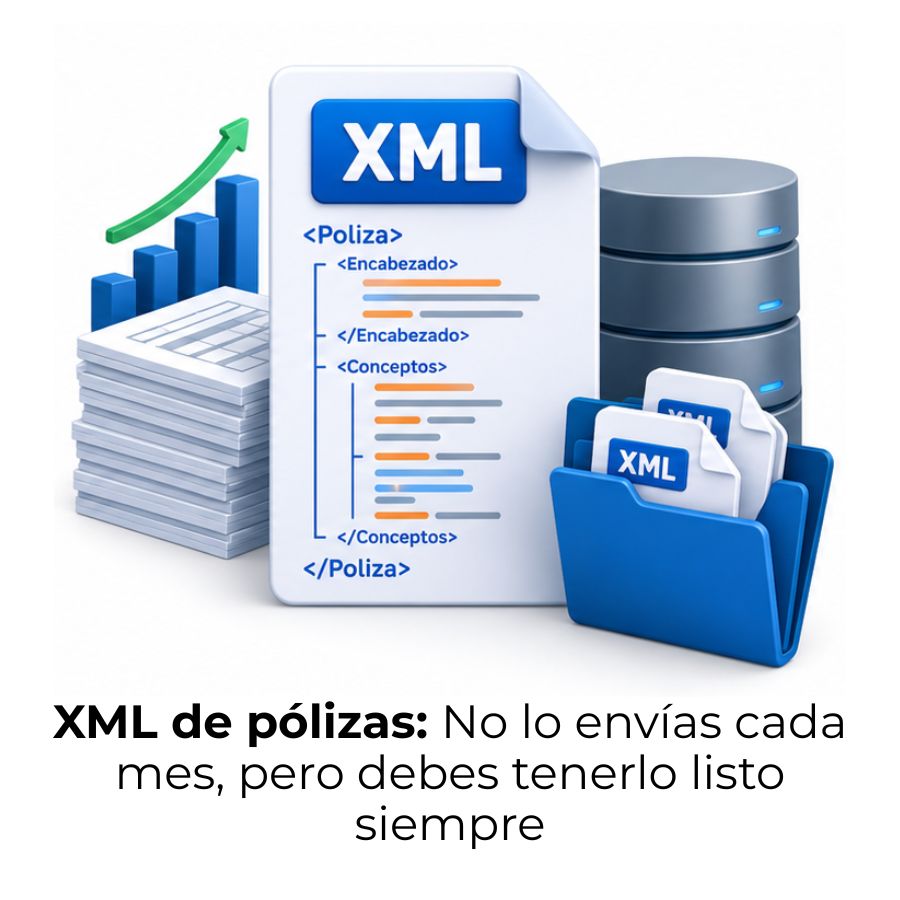
XML de pólizas: El archivo contable que pocos saben preparar bien