Cada vez que envías contabilidad electrónica al SAT, el nombre del archivo hace algo que quizás no sabías: la autoridad lo lee antes que el contenido. Si no sigue el formato exacto, el sistema lo rechaza de forma automática. Aquí vas a entender qué significa cada parte de ese nombre y cómo construirlo sin errores.
¿Qué es la nomenclatura de archivos XML del SAT?
La nomenclatura de archivos XML del SAT es el formato oficial con el que debe escribirse el nombre de cada archivo de contabilidad electrónica antes de enviarlo al Servicio de Administración Tributaria. No es una sugerencia ni una convención interna del sistema contable que uses: es una regla técnica que el SAT valida de forma automática al recibir el archivo.
Si el nombre no cumple el patrón exacto, el archivo puede ser rechazado sin que recibas una explicación detallada. Por eso, entender cómo se construye ese nombre es tan importante como tener el contenido del archivo correcto.
¿Por qué el SAT exige un formato de nombre exacto?
El SAT recibe cientos de miles de archivos de contabilidad electrónica cada mes, provenientes de contribuyentes con distintos sistemas contables, versiones de software y volúmenes de información. Para procesar todo eso de forma automatizada, el sistema necesita identificar de inmediato a quién pertenece cada archivo, a qué periodo corresponde y qué tipo de datos contiene, sin abrir el documento. El nombre del archivo es precisamente esa señal de identificación.
Si el nombre varía aunque sea en un solo carácter —una letra de más, un año mal escrito o una clave incorrecta—, el sistema no puede clasificar el archivo y lo rechaza automáticamente. No importa que el contenido del XML sea impecable: sin el nombre correcto, no entra.
Diferencia entre el archivo XML y el archivo ZIP
Cuando tu sistema contable genera la contabilidad electrónica, crea un archivo con extensión .xml que contiene toda la información estructurada. Sin embargo, el SAT no recibe ese archivo suelto: exige que esté comprimido dentro de un archivo .zip. Ambos —el XML y el ZIP— deben llevar exactamente el mismo nombre, cambiando solo la extensión.
Por ejemplo, si tu archivo se llama AIRA900930UP7202501CT, el XML será AIRA900930UP7202501CT.xml y el ZIP será AIRA900930UP7202501CT.zip. El que subes al buzón tributario es el ZIP, pero el nombre debe coincidir en ambos.
Partes que forman el nombre de un archivo XML del SAT
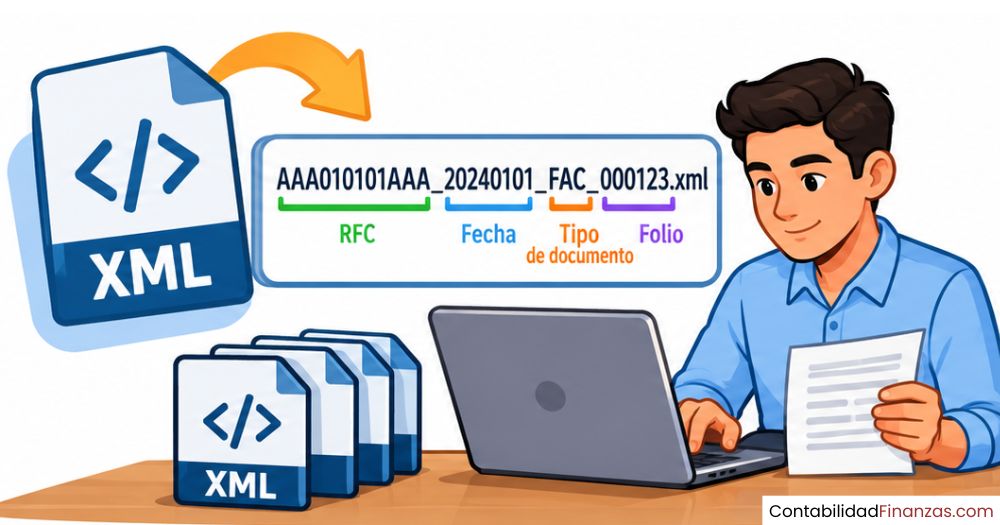
El nombre de cada archivo de contabilidad electrónica se construye concatenando cuatro elementos en un orden fijo, sin espacios, guiones ni ningún otro separador entre ellos. Alterar el orden o agregar caracteres adicionales invalida el nombre, aunque los datos que uses sean correctos.
El RFC del contribuyente
El RFC es el primer elemento del nombre del archivo y debe escribirse tal como lo tiene registrado el contribuyente ante el SAT, sin guiones, puntos ni espacios. Las personas morales tienen un RFC de 12 caracteres (tres letras de la razón social, seis dígitos de fecha de constitución y tres caracteres de homoclave). Las personas físicas tienen 13 caracteres, ya que se agrega una letra adicional derivada del nombre.
Escribir el RFC con un carácter de menos o de más, o incluir el guion que a veces aparece impreso en documentos oficiales, es uno de los errores más frecuentes al nombrar archivos. El sistema del SAT no lo interpreta como variación aceptable; directamente lo rechaza.
El año y el mes del periodo
Después del RFC van cuatro dígitos para el año y dos para el mes, siempre en ese orden y sin ningún separador entre ellos. El año se escribe completo (por ejemplo, 2025, nunca 25) y el mes se expresa con dos dígitos, de modo que enero siempre es 01, febrero 02 y así hasta diciembre, que es 12. Omitir el cero inicial en meses de un solo dígito es otro error que el SAT detecta de inmediato.
La clave del tipo de archivo
Los últimos dos caracteres del nombre son la clave que identifica qué tipo de información contiene el archivo. Existen seis claves posibles, cada una asociada a un documento diferente de la contabilidad electrónica. Estas claves siempre van en mayúsculas y nunca llevan puntos ni espacios. En la sección siguiente encontrarás la descripción completa de cada una.
Claves oficiales y qué archivo representa cada una
El SAT define seis claves para identificar los distintos tipos de archivos de contabilidad electrónica. Cada clave corresponde a un documento con estructura, contenido y periodicidad de envío específicos. Conocer qué representa cada una te evita confusiones al generar o nombrar los archivos desde tu sistema contable.
| Clave | Tipo de archivo | Descripción breve | Ejemplo de nombre |
|---|---|---|---|
| CT | Catálogo de cuentas | Lista de todas las cuentas contables del contribuyente con su código agrupador SAT. | AIRA900930UP7202501CT |
| BN | Balanza de comprobación normal | Balanza del periodo que se envía por primera vez, sin correcciones previas. | AIRA900930UP7202501BN |
| BC | Balanza de comprobación complementaria | Versión corregida de una balanza ya enviada. Solo aplica cuando se modifica información anterior. | AIRA900930UP7202501BC |
| PL | Pólizas del periodo | Detalle de los asientos contables del mes. Se envía solo cuando el SAT lo solicita expresamente. | AIRA900930UP7202501PL |
| XC | Auxiliar de cuentas | Desglose de movimientos por cuenta contable. También se envía bajo requerimiento del SAT. | AIRA900930UP7202501XC |
| XF | Auxiliar de folios | Relación de CFDI asociados a las pólizas del periodo. Se envía junto con las pólizas cuando el SAT lo pide. | AIRA900930UP7202501XF |
¿Cómo se forma el nombre completo? Ejemplos paso a paso
Entender la lógica de la nomenclatura es sencillo cuando la ves aplicada con un RFC real. A continuación se muestra cómo construir el nombre correcto en dos escenarios distintos, tanto para una empresa (persona moral) como para un profesionista independiente (persona física). El proceso es exactamente el mismo en ambos casos; solo cambia la longitud del RFC.
Ejemplo para una persona moral
Datos del ejemplo
- RFC de la empresa: AIRA900930UP7 (12 caracteres)
- Periodo: enero de 2025
- Tipo de archivo: Catálogo de cuentas (CT)
Ejemplo para una persona física
Datos del ejemplo
- RFC del profesionista: GOPE850712AB3 (13 caracteres)
- Periodo: marzo de 2025
- Tipo de archivo: Balanza de comprobación normal (BN)
Como puedes ver, la lógica es idéntica. El nombre siempre se forma concatenando los cuatro elementos —RFC, año, mes y clave— sin ningún separador. El resultado es una cadena de caracteres compacta que el SAT puede leer e interpretar de forma inmediata. Si quieres profundizar en los XML de pólizas y entender cómo se integran dentro de la contabilidad electrónica, puedes revisar los detalles de ese tipo de archivo en particular.
Diferencia entre balanza normal (BN) y balanza complementaria (BC)
La balanza de comprobación es el archivo que más confusión genera entre quienes se acercan por primera vez a la contabilidad electrónica, porque existe en dos versiones: la normal y la complementaria. La diferencia entre ambas no está en el contenido del archivo, sino en el momento y el motivo del envío.
La balanza normal (BN) es la que se envía por primera vez para un periodo determinado. La balanza complementaria (BC) es una versión corregida que sustituye o complementa a una BN ya recibida por el SAT, cuando el contribuyente detecta errores o realiza ajustes contables posteriores al cierre del periodo.
- Primer envío del periodo
- No hay correcciones previas
- Se envía dentro del plazo mensual
- Ejemplo: AIRA900930UP7202501BN
- Corrección de una BN ya enviada
- Se usa cuando hay ajustes contables
- Puede enviarse fuera del plazo regular
- Ejemplo: AIRA900930UP7202501BC
Un error habitual es enviar una BC cuando debería ser la BN del mes. Si el SAT ya tiene una BN para ese periodo y recibes una BC, la toma como corrección. Si no existe una BN previa para ese mismo periodo y RFC, la BC puede generar inconsistencias en el expediente del contribuyente. Por eso es fundamental verificar qué tipo de envío corresponde antes de generar el archivo.
¿Cuándo se envían pólizas, auxiliares de cuentas y auxiliares de folios?
A diferencia del catálogo de cuentas (CT) y la balanza (BN o BC), que tienen un calendario de envío regular, los archivos de pólizas (PL), auxiliar de cuentas (XC) y auxiliar de folios (XF) no se envían de forma mensual rutinaria. Estos tres tipos de archivos entran en escena únicamente cuando el SAT los solicita de manera explícita, generalmente en el contexto de una revisión fiscal.
Claves PL, XC y XF: cuándo aplica cada una
Cuando el SAT abre un proceso de revisión, puede pedir alguno de estos tres archivos o todos juntos. En ese caso, el contribuyente debe generar y enviar cada uno con su clave correcta (PL, XC o XF) dentro del plazo que la autoridad establezca en la solicitud. Para entender mejor cómo se articulan los XML de pólizas dentro de este proceso, conviene conocer su estructura interna y los datos que contienen.
También es útil que sepas cuándo deja de dar servicio el SAT, porque los plazos de envío de contabilidad electrónica no se extienden por días festivos o periodos de mantenimiento del buzón tributario; planificar con antelación te evita contratiempos de última hora.
Errores más comunes al nombrar archivos XML del SAT
Aunque la estructura de la nomenclatura es simple, en la práctica hay errores que se repiten con frecuencia. La mayoría no vienen de desconocer la regla, sino de pequeños descuidos al momento de generar o renombrar el archivo. Identificarlos de antemano te ahorra correcciones y posibles retrasos en el cumplimiento de tus obligaciones fiscales.
- RFC con guion incluido: Algunos sistemas imprimen el RFC con un guion antes de la homoclave (por ejemplo, AIRA900930-UP7). Ese guion no forma parte del nombre del archivo.
- Mes sin cero inicial: Escribir enero como «1» en lugar de «01» hace que el nombre no coincida con el formato esperado. El SAT siempre espera dos dígitos para el mes.
- Año abreviado: Usar «25» en vez de «2025» es un error que algunos sistemas cometen al exportar. El año siempre debe tener cuatro dígitos.
- Clave en minúsculas: Escribir «ct» o «bn» en lugar de «CT» o «BN» puede provocar el rechazo del archivo en algunos validadores, ya que el estándar los define en mayúsculas.
- Confundir BN con BC: Enviar una balanza complementaria (BC) cuando es el primer envío del periodo genera un registro inconsistente en el expediente del contribuyente.
- Agregar espacios o caracteres extra: Cualquier espacio, punto o carácter adicional entre las partes del nombre lo invalida. El nombre es una sola cadena continua sin separadores.
- Cambiar la extensión al comprimir: El archivo que se sube al buzón tributario debe ser un ZIP. Si se sube el XML directamente o si el ZIP tiene una extensión diferente, el sistema no lo acepta.
Todos estos aspectos forman parte de las reglas generales de la contabilidad electrónica, un esquema de obligaciones que abarca desde la generación de los archivos hasta su envío correcto al SAT. Conocer el marco completo te ayuda a entender por qué cada detalle —incluyendo el nombre del archivo— tiene su razón de ser.
Preguntas frecuentes
¿Qué pasa si el nombre del archivo XML no sigue la nomenclatura del SAT?
Si el nombre del archivo no cumple el formato oficial —RFC + año + mes + clave—, el sistema del SAT no puede identificarlo correctamente y lo rechaza de forma automática. El rechazo no siempre incluye un mensaje detallado, por lo que el contribuyente puede tardar en detectar el problema. La consecuencia directa es que la obligación de envío queda incumplida, lo que puede derivar en requerimientos formales o sanciones si el plazo ya venció. Lo recomendable es verificar el nombre antes de cargar el archivo al buzón tributario.
¿El RFC de persona física y de persona moral tienen la misma longitud en el nombre?
No. Las personas morales tienen un RFC de 12 caracteres, mientras que las personas físicas tienen 13 caracteres, porque en el RFC de persona física se incluye una letra adicional derivada del nombre propio. Ambos se escriben completos y sin modificaciones en el nombre del archivo. Por eso, el nombre de un archivo XML de una persona moral tendrá una cadena de 20 caracteres (sin la extensión), mientras que el de una persona física tendrá 21 caracteres.
¿El año y el mes se escriben con cuántos dígitos en el nombre del archivo?
El año siempre se escribe con cuatro dígitos (por ejemplo, 2025, nunca 25) y el mes con dos dígitos, incluyendo el cero inicial cuando el mes es de enero a septiembre (01, 02, 03… 09). Octubre, noviembre y diciembre ya tienen dos dígitos naturalmente (10, 11, 12). Cualquier variación en la cantidad de dígitos hace que el nombre no coincida con la nomenclatura oficial del SAT.
¿Se puede enviar el archivo XML directamente sin comprimirlo en ZIP?
No. El SAT exige que el archivo XML esté comprimido dentro de un archivo ZIP antes de subirlo al buzón tributario. El XML suelto no es un formato de envío válido. El archivo ZIP debe llevar exactamente el mismo nombre que el XML, cambiando únicamente la extensión: donde el XML dice .xml, el ZIP dice .zip. Si el comprimido tiene otro formato (como .rar o .7z), tampoco será aceptado.
¿Dónde se envían los archivos XML de contabilidad electrónica al SAT?
Los archivos se envían a través del buzón tributario del SAT, disponible en el portal oficial sat.gob.mx. Dentro de esa plataforma, la ruta habitual es: aplicaciones → contabilidad electrónica → envíos. También es posible acceder desde la sección de trámites y servicios del portal. Es necesario contar con e.firma o contraseña activa para ingresar a esa sección. Se recomienda entrar con anticipación al vencimiento del plazo, ya que el sistema puede presentar alta demanda los últimos días del mes.
¿Qué diferencia hay entre el archivo XC y el archivo XF?
Aunque ambos son auxiliares que se envían junto con las pólizas (PL) cuando el SAT los solicita, su contenido es diferente. El archivo XC (auxiliar de cuentas) contiene el desglose de los movimientos de cada cuenta contable en el periodo; muestra cómo se fueron formando los saldos. El archivo XF (auxiliar de folios) relaciona cada póliza contable con los CFDI (facturas electrónicas) que la respaldan, lo que le permite al SAT cruzar la información contable con la fiscal de forma directa.
¿Cada cuánto tiempo se envía la contabilidad electrónica al SAT?
El catálogo de cuentas (CT) se envía cuando se genera por primera vez y cada vez que hay modificaciones en el plan de cuentas. La balanza de comprobación (BN o BC) se envía de forma mensual, dentro de los plazos que establece la Resolución Miscelánea Fiscal vigente. Los archivos de pólizas (PL), auxiliar de cuentas (XC) y auxiliar de folios (XF) no tienen periodicidad mensual fija; solo se envían cuando el SAT los requiere en el marco de una revisión, devolución o compensación.
Conclusión
La nomenclatura de archivos XML del SAT sigue una lógica clara y consistente: cuatro elementos en orden fijo —RFC, año, mes y clave— que le permiten al sistema identificar cada archivo de forma automática. Dominar esa estructura es la base para cumplir con la contabilidad electrónica sin errores ni rechazos innecesarios.
Con lo que viste aquí puedes identificar qué clave corresponde a cada tipo de archivo, construir el nombre correcto para cualquier periodo y contribuyente, y evitar los descuidos más frecuentes que provocan rechazos. Aplicarlo en la práctica es tan sencillo como seguir el patrón cada vez que generes un nuevo archivo antes de subirlo al buzón tributario.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad electrónica, obligaciones fiscales y recursos para entender el sistema tributario mexicano desde cero. Cada artículo está pensado para que avances con confianza, sin importar en qué punto del aprendizaje te encuentres.
También te puede interesar:
El archivo SAF-T: El secreto detrás de las auditorías fiscales digitales
Ejemplo práctico de contabilidad electrónica
Validador de forma y sintaxis: Úsalo bien desde hoy
¿Qué es la balanza complementaria?
¿Cómo responder a un requerimiento del SAT?
Artículo 28 del CFF: Lo que muy pocos contribuyentes saben
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)