La pista de auditoría es el registro cronológico que documenta el recorrido completo de una transacción, desde el documento que la origina hasta su reflejo en los estados financieros. En la contabilidad electrónica, este concepto es clave para garantizar que cada operación sea verificable, trazable y coherente con la información declarada.
¿Qué es la pista de auditoría?
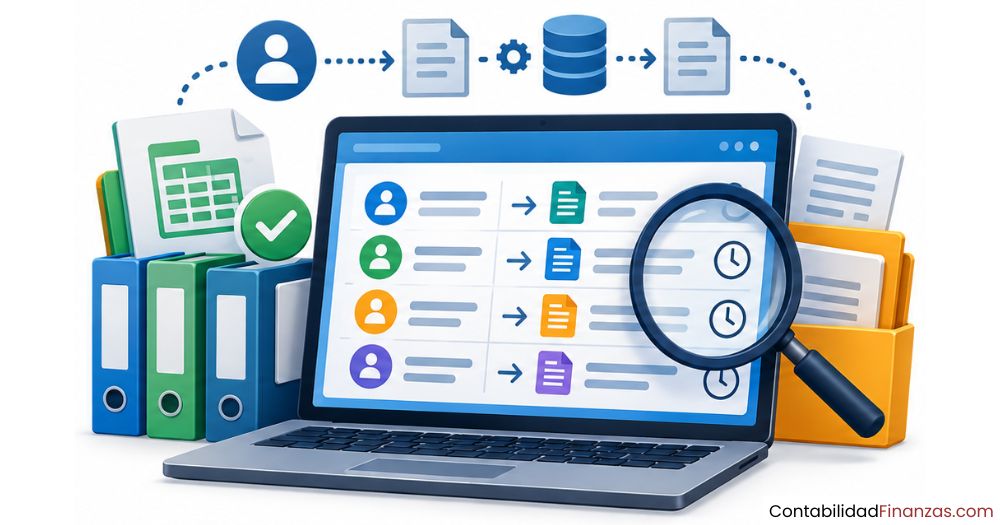
La pista de auditoría es el registro cronológico que documenta el recorrido completo de una transacción, desde el documento que la origina hasta su asiento final en los estados financieros. Cada paso queda registrado de forma secuencial, lo que permite reconstruir con exactitud qué ocurrió, cuándo y quién intervino en cada etapa del proceso contable.
El término proviene del inglés audit trail y, aunque suena técnico, el concepto es más cotidiano de lo que parece: si alguna vez has guardado una factura para justificar un gasto, ya estás construyendo, sin saberlo, el inicio de una pista de auditoría. Su propósito central es que cualquier dato financiero pueda rastrearse hasta su fuente original sin ambigüedades ni saltos en la cadena de evidencia.
En contabilidad, este concepto tiene un peso enorme: cuando la pista de auditoría es completa y coherente, los auditores pueden verificar que los registros son precisos y que los controles internos funcionaron correctamente. Cuando está incompleta o presenta inconsistencias, la credibilidad de toda la contabilidad queda en entredicho.
Diferencia entre pista de auditoría en papel y electrónica
Durante décadas, la pista de auditoría existió únicamente en papel: una solicitud de compra, una orden, el informe de recepción, la factura del proveedor y el cheque de pago formaban una cadena física de documentos. Hoy, en un entorno digital, ese mismo rastro incluye registros del sistema, marcas de tiempo, identificadores de usuario y aprobaciones electrónicas, todo almacenado de forma automática.
¿Para qué sirve la pista de auditoría?
Su utilidad va más allá de satisfacer un requerimiento de un auditor externo. La pista de auditoría es, antes que nada, una herramienta de control interno que permite a las propias organizaciones verificar la integridad de sus operaciones de manera continua. Cuando los registros son completos y accesibles, los auditores obtienen la evidencia necesaria para confirmar que los datos son precisos y que los controles funcionaron como se esperaba.
También cumple una función de protección legal. En caso de una revisión fiscal o un litigio, poder demostrar que cada transacción cuenta con su respaldo documental, su autorización y su registro cronológico es la diferencia entre resolver el asunto con rapidez o enfrentar meses de incertidumbre. Mantener un registro de auditoría suele ser un requisito regulatorio en muchas industrias financieras, además de una práctica contable saludable por sí sola.
- Consultas internas Permite responder preguntas sobre el origen o la evolución de cualquier transacción sin necesidad de reconstruir el proceso desde cero.
- Cumplimiento legal Respalda el cumplimiento de obligaciones fiscales y normativas, aportando evidencia verificable ante cualquier autoridad competente.
- Seguimiento de operaciones Ofrece un medio para rastrear el ciclo completo de una transacción a través del sistema contable, desde el primer documento hasta el cierre del período.
- Detección de fraudes Facilita identificar accesos no autorizados, modificaciones irregulares o transacciones sin respaldo que podrían indicar un fraude.
- Control de errores Ayuda a determinar con precisión las consecuencias de un error y a corregirlo sin afectar la integridad del resto del sistema contable.
- Respaldo y recuperación En sistemas digitales, los registros de la pista permiten restaurar el estado correcto de la información después de una falla técnica o un incidente.
Elementos que componen una pista de auditoría
Una pista de auditoría sólida no se construye con un único documento: es el resultado de varios elementos que, juntos, cuentan la historia completa de una transacción. Cada componente responde a una pregunta concreta: qué pasó, cuándo, quién lo hizo y cómo quedó registrado en el sistema contable de la organización.
Además de estos componentes, la complejidad de la pista de auditoría varía según el tipo de empresa, su actividad principal y la naturaleza de la transacción que se está evaluando. Una operación de compraventa simple tendrá una cadena de documentos distinta a la de una transacción con múltiples partes o aprobaciones escalonadas.
¿Cómo funciona la pista de auditoría?
La pista de auditoría no es un documento único que alguien elabora al final del proceso: se construye de forma continua a lo largo de todo el ciclo de vida de una transacción. Cada acción genera un nuevo registro que se suma a la cadena, de modo que al final del proceso existe un historial completo y cronológico de lo ocurrido.
-
1
Origen de la transacción Se emite o recibe el documento inicial: una factura, un recibo, un contrato. Este es el punto de partida de toda la pista y debe conservarse en su forma original.
-
2
Autorización de la operación La transacción pasa por el nivel de aprobación correspondiente. El sistema registra automáticamente quién la autorizó, cuándo y desde qué perfil de usuario.
-
3
Registro en el sistema contable La operación se convierte en un asiento contable dentro del software de la empresa. Cada asiento debe estar vinculado al documento de origen y a la autorización correspondiente.
-
4
Procesamiento y modificaciones Si la transacción sufre algún ajuste o corrección, el sistema registra el cambio, el motivo, la fecha y el usuario responsable, sin borrar el registro anterior.
-
5
Reflejo en los estados financieros La transacción llega a su destino final: los estados financieros de la organización. En este punto, el auditor puede recorrer toda la cadena en sentido inverso hasta llegar al documento de origen.
Lo que hace valiosa a esta cadena es precisamente su integridad. Si en algún punto hay un salto, una modificación sin justificación o un documento faltante, el auditor puede identificar exactamente dónde se rompe la trazabilidad y qué parte del proceso requiere una investigación más profunda.
Pista de auditoría en la contabilidad electrónica
La adopción de sistemas de contabilidad electrónica ha transformado la forma en que se construye y conserva la pista de auditoría. Antes, recopilar toda la cadena documental podía tomar días; hoy, los sistemas digitales generan esos registros de manera automática con cada operación. El software contable moderno registra quién hizo qué, cuándo y desde qué dispositivo, sin que el usuario tenga que hacer nada adicional.
Esto tiene una implicación directa para el valor probatorio de la contabilidad: los registros electrónicos, cuando están bien estructurados y conservados, tienen la misma validez legal que los documentos físicos ante una revisión fiscal o un proceso legal. La diferencia es que el rastro electrónico es más completo, más difícil de alterar y más rápido de recuperar que cualquier archivo en papel.
Relación con la contabilidad electrónica y el control interno
El control interno de una organización depende, en gran medida, de la calidad de su pista de auditoría. Un sistema contable bien configurado no solo registra las transacciones, sino que establece quién puede acceder a qué información, qué operaciones requieren doble aprobación y qué cambios quedan bloqueados una vez cerrado un período. Cada una de estas restricciones genera automáticamente un registro que forma parte de la pista y que el auditor puede revisar durante su trabajo de campo.
Cuando un empleado intenta acceder a una sección del sistema para la que no está autorizado, esa actividad también queda registrada. Esto convierte a la pista de auditoría en una herramienta de vigilancia continua que no solo documenta lo que ocurrió, sino también los intentos fallidos o irregulares de acceso, lo cual es especialmente relevante para detectar patrones de riesgo antes de que se conviertan en problemas reales.
Tipos de pista de auditoría
No todas las pistas de auditoría son iguales: su alcance y características dependen del entorno en el que se aplican y del tipo de actividad que se quiere rastrear. Conocer los distintos tipos te ayuda a entender qué clase de registro es relevante en cada contexto y qué preguntas responde cada uno cuando llega el momento de una revisión.
La pista consolidada merece una mención especial, porque combina información de múltiples fuentes en un repositorio centralizado y ofrece una visión completa de las actividades de toda la organización. Este tipo de pista es el que utilizan los auditores cuando necesitan analizar el comportamiento de un sistema en su totalidad, en lugar de revisar transacciones individuales de forma aislada.
Preguntas frecuentes
¿Qué diferencia hay entre pista de auditoría y evidencia de auditoría?
La pista de auditoría es la cadena cronológica y ordenada de registros que documenta el recorrido de una transacción desde su origen. La evidencia de auditoría, en cambio, es un concepto más amplio: incluye toda la información que el auditor recopila para fundamentar sus conclusiones, y la pista de auditoría es una de sus fuentes principales, pero no la única. Dicho de otro modo, toda pista de auditoría contribuye a construir la evidencia, pero no toda la evidencia proviene exclusivamente de la pista: también se consideran entrevistas, pruebas analíticas, confirmaciones externas y otros procedimientos.
¿La pista de auditoría es obligatoria en contabilidad electrónica?
En la mayoría de los marcos normativos, la obligación no recae sobre la «pista de auditoría» como término explícito, sino sobre los requisitos que la conforman: conservar documentos de origen, mantener registros cronológicos, vincular comprobantes fiscales con asientos contables y garantizar que la información sea íntegra y recuperable. En la práctica, cumplir con las obligaciones de contabilidad electrónica significa construir una pista de auditoría funcional, aunque no siempre se le llame así. La obligación está en el resultado: que cada transacción pueda rastrearse hasta su fuente sin interrupciones.
¿Qué pasa si una pista de auditoría está incompleta?
Una pista de auditoría incompleta es una señal de alerta para cualquier auditor. Cuando faltan eslabones en la cadena documental —un documento de origen sin asiento correspondiente, un asiento sin autorización o un pago sin comprobante—, el auditor no puede confirmar la integridad de los datos y, por tanto, no puede emitir una opinión favorable sobre esa parte de la contabilidad. En el peor de los casos, la brecha puede interpretarse como un intento de ocultar información, lo que eleva considerablemente el riesgo de una revisión más profunda por parte de la autoridad fiscal.
¿Qué documentos forman parte de una pista de auditoría contable?
Los documentos que integran una pista de auditoría contable incluyen, entre otros, las facturas de proveedores y clientes, las órdenes de compra, los informes de recepción de mercancía, los contratos, las notas de crédito, los cheques o transferencias electrónicas, los asientos de diario y las conciliaciones bancarias. En un entorno digital, se suman también los registros del sistema: marcas de tiempo, identificadores de usuario, logs de acceso y los archivos XML vinculados a los comprobantes fiscales digitales. La clave es que cada documento debe poder conectarse con el anterior y el siguiente en la cadena sin ambigüedades.
¿Cómo se relaciona la pista de auditoría con el control interno?
El control interno establece las políticas y procedimientos que una organización sigue para garantizar que sus operaciones sean autorizadas, registradas y reportadas correctamente. La pista de auditoría es, en esencia, la evidencia de que esos controles se están cumpliendo. Cada registro de acceso, cada aprobación y cada modificación con su justificación forman parte de la pista y demuestran que los controles no son solo reglas escritas, sino procedimientos que se aplican de manera real y verificable en el día a día de la organización.
¿Puede una pista de auditoría detectar fraudes?
Sí, y es una de sus funciones más valiosas. Una pista de auditoría bien configurada registra automáticamente cualquier acción que se salga de los patrones habituales: transacciones fuera de horario, accesos desde ubicaciones inusuales, modificaciones en registros ya cerrados o aprobaciones realizadas por usuarios sin la autorización correspondiente. Los auditores utilizan estos registros como punto de partida para investigar actividades sospechosas, porque la pista no puede borrarse sin dejar a su vez un rastro del intento de borrado, lo que la convierte en una capa de protección difícil de eludir.
¿Qué es una pista de auditoría en sistemas informáticos?
En el contexto de los sistemas informáticos, la pista de auditoría es el registro automático que genera el propio software cada vez que se produce una acción dentro del sistema: un inicio de sesión, una consulta de datos, una modificación en la configuración o un intento de acceso no autorizado. A diferencia de la pista contable, que sigue el recorrido de una transacción financiera, la pista en sistemas informáticos se enfoca en las acciones sobre el propio sistema: quién lo usó, qué hizo, cuándo y desde dónde. Ambas se complementan en la contabilidad electrónica, donde los datos financieros y los registros del sistema coexisten en el mismo entorno digital.
Conclusión
La pista de auditoría es mucho más que un requisito técnico: es el registro cronológico que da coherencia y trazabilidad a cada operación financiera de una organización. Entender cómo se construye y qué elementos la componen te permite leer la contabilidad con una perspectiva mucho más completa y crítica.
Ahora que conoces sus tipos, sus componentes y su relación con el control interno, puedes aplicar este conocimiento de forma práctica: revisar si cada transacción en tu entorno de trabajo cuenta con su cadena documental completa, identificar posibles brechas y entender qué busca un auditor cuando solicita los respaldos de una operación.
Si este tema te generó más preguntas o quieres seguir profundizando en conceptos relacionados con la contabilidad electrónica, este sitio web tiene más contenido pensado exactamente para acompañarte en ese proceso de aprendizaje.
También te puede interesar:
Multa por no enviar contabilidad electrónica al SAT
¿Cómo y cuándo enviar la contabilidad electrónica al SAT?
El archivo SAF-T: El secreto detrás de las auditorías fiscales digitales
Balanza mensual o acumulada para el SAT
Cuentas complementarias: El secreto detrás del valor real de tus activos
Diferencias entre la balanza y la declaración anual
¿Cuánto tiempo se debe guardar la contabilidad electrónica?