Un asiento compuesto es un registro contable que afecta a más de dos cuentas en una misma anotación del libro diario. A diferencia del asiento simple, que solo involucra una cuenta al debe y otra al haber, el compuesto aparece cuando una operación tiene varios componentes simultáneos.
¿Qué es un asiento compuesto en contabilidad?
Un asiento compuesto es una anotación en el libro diario que involucra más de dos cuentas contables en una misma entrada. Mientras que el asiento simple opera con una sola cuenta al debe y otra al haber, el compuesto puede tener varias cuentas en cualquiera de los dos lados, o en ambos al mismo tiempo. Esta estructura responde a la necesidad de registrar operaciones económicas que afectan a múltiples conceptos de forma simultánea.
La razón por la que este tipo de asiento existe es práctica: la realidad financiera de una empresa rara vez se reduce a dos cuentas. Un pago de nómina, una compra a crédito parcial o una venta con impuesto incluido son situaciones habituales que requieren registrar varios movimientos dentro de un mismo asiento para reflejar la operación con exactitud.
Diferencia entre asiento compuesto y asiento simple
El asiento simple es la forma más básica de registro contable: una única cuenta al debe y una única cuenta al haber, ambas por el mismo importe. Es suficiente para operaciones directas, como cobrar una factura en efectivo. El asiento compuesto, en cambio, aparece cuando la operación involucra más variables: varios conceptos de gasto, distintas formas de pago o múltiples destinatarios del cobro.
Diferencia entre asiento compuesto y asiento mixto
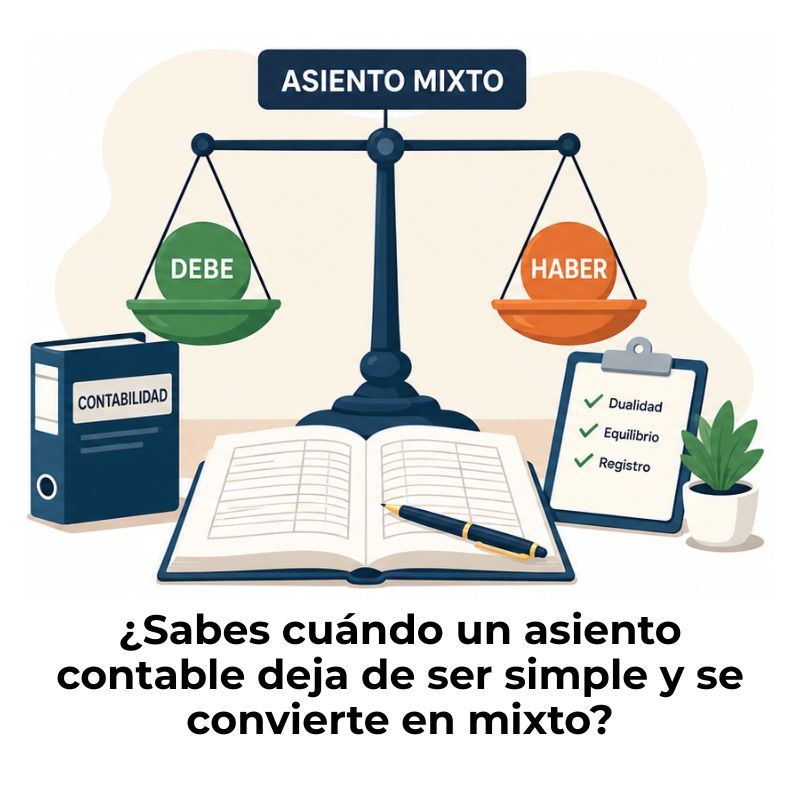
Aunque los términos se usan a veces como sinónimos, en muchos sistemas contables el asiento mixto tiene una definición más específica: es aquel que combina múltiples cuentas tanto en el debe como en el haber, mezclando distintas naturalezas de cuentas (activo, pasivo, ingresos, gastos) dentro de un mismo registro. El asiento compuesto, en sentido estricto, solo requiere superar las dos cuentas, sin que necesariamente ambos lados tengan más de una.
En la práctica diaria, la distinción relevante es la cantidad de cuentas que participan, no tanto la etiqueta que recibe el asiento. Lo que nunca cambia, sin importar la denominación, es la obligación de que la suma del debe iguale a la suma del haber al cierre del registro.
Estructura de un asiento compuesto
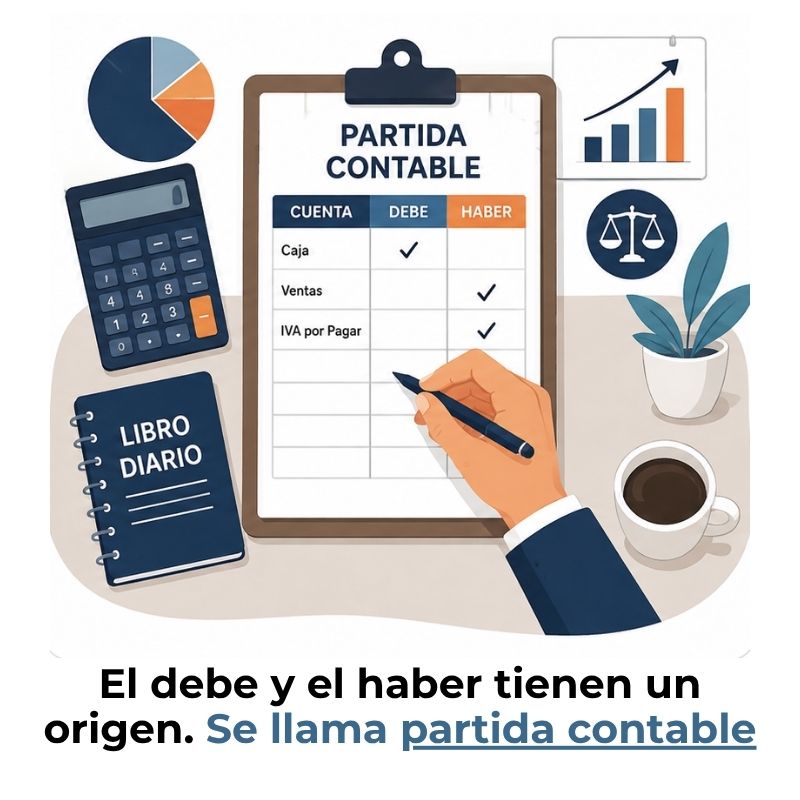
Todo asiento contable, sea simple o compuesto, comparte una anatomía básica: fecha de la operación, número de asiento, las cuentas afectadas con sus importes en el debe o en el haber y un concepto que describe brevemente la transacción. Lo que cambia en el asiento compuesto es que esa lista de cuentas se amplía más allá de dos, lo que exige mayor atención para no omitir ninguna parte de la operación.
El debe y el haber en un asiento compuesto
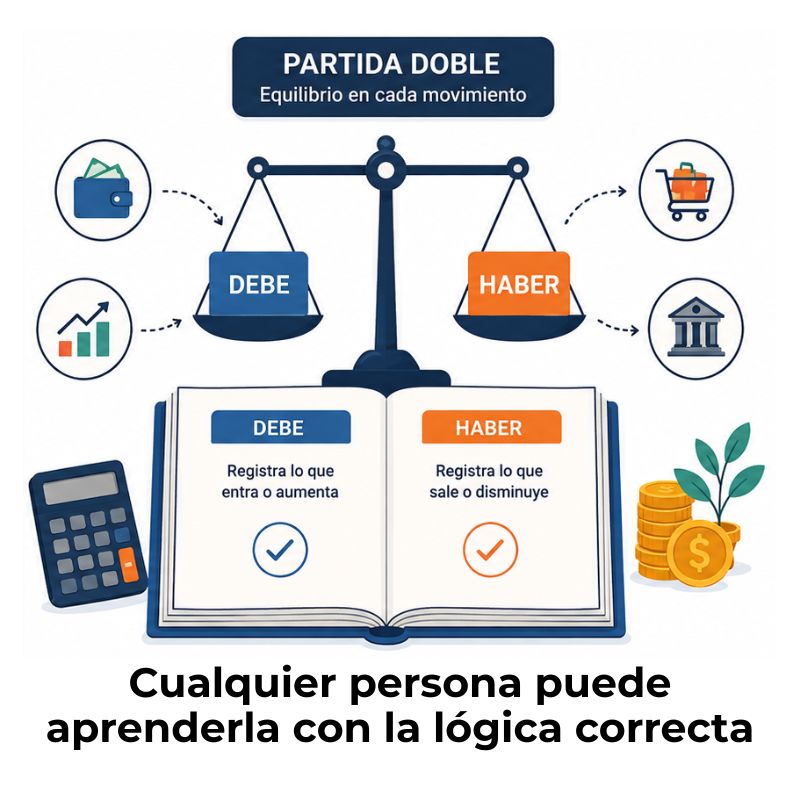
El debe y el haber son las dos columnas del asiento contable. En el asiento compuesto, una o ambas columnas contienen varias cuentas. Por ejemplo, si pagas una factura que incluye el precio del producto, el flete y el seguro de transporte, cada uno de esos conceptos puede requerir su propia cuenta al debe, mientras que el banco aparece una sola vez al haber por el total desembolsado.
La distribución de cuentas en cada columna depende de la naturaleza contable de cada elemento. Los gastos y los activos que aumentan van normalmente al debe; los pasivos que aumentan y los ingresos van al haber. Identificar correctamente la naturaleza de cada cuenta es el primer paso antes de construir cualquier asiento compuesto.
La regla de cuadre que nunca puede fallar
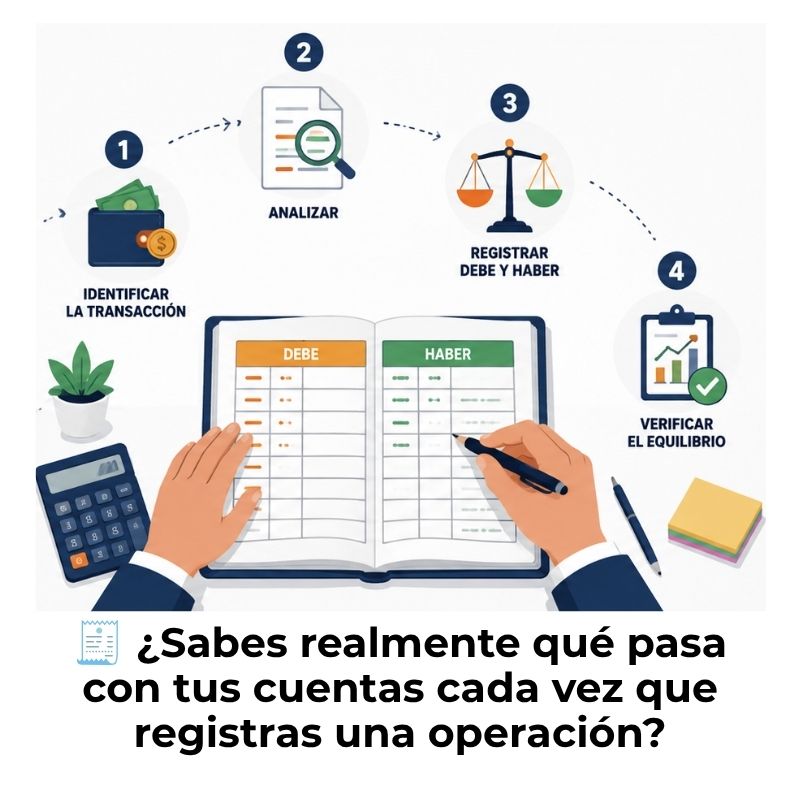
El principio que gobierna todo asiento contable, simple o compuesto, es el cuadre perfecto entre debe y haber: la suma de todos los importes registrados al debe debe ser igual a la suma de todos los importes registrados al haber. Si ese equilibrio no se cumple, el asiento es incorrecto y el libro diario queda descuadrado, lo que afecta a todos los estados financieros que se deriven de él.
Regla de cuadre del asiento compuesto:
∑ Importes en el DEBE = ∑ Importes en el HABER
Esta condición es obligatoria e innegociable en la contabilidad por partida doble.
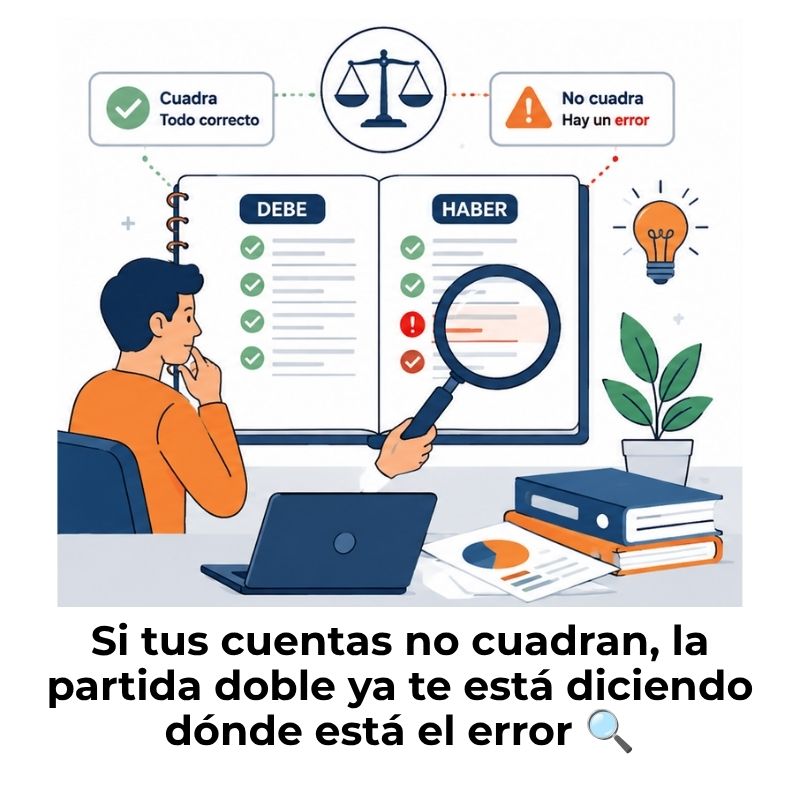
Cuando el asiento involucra muchas cuentas, el riesgo de cometer un error aritmético crece. Por eso es buena práctica sumar cada columna por separado antes de guardar el asiento en el sistema contable. Los programas modernos bloquean el guardado si el asiento no cuadra, pero entender la regla de forma manual te da la base para detectar el origen del problema cuando algo falla.
Tipos de asiento compuesto
Dentro de la categoría de asiento compuesto, los registros se pueden clasificar según cómo se distribuyen las cuentas entre el debe y el haber. Conocer esta clasificación ayuda a identificar, antes de empezar a escribir el asiento, qué estructura va a tener la operación que necesitas registrar.
- Una cuenta deudora y varias acreedoras: El total cargado en el debe proviene de una sola cuenta, pero ese importe se distribuye entre dos o más cuentas al haber. Es habitual en compras financiadas con diferentes medios de pago.
- Varias cuentas deudoras y una acreedora: Varios conceptos se cargan al debe y se saldan con una única contrapartida. Ocurre, por ejemplo, al pagar varios servicios con un solo cheque o transferencia.
- Varias cuentas deudoras y varias acreedoras: Es la variante más compleja. Tanto el debe como el haber acumulan múltiples cuentas. Se da en operaciones como el pago de nóminas, donde intervienen gastos, retenciones y distintos pasivos.
Ejemplos de asiento compuesto paso a paso
La mejor manera de entender cómo funciona un asiento compuesto es verlo en situaciones concretas. A continuación encontrarás tres casos que representan operaciones habituales en cualquier empresa, con su registro detallado en el debe y el haber.
Ejemplo 1: Compra con pago parcial y crédito
Una empresa adquiere mercancía por valor de 5.000 €. Paga 3.000 € mediante transferencia bancaria y deja los 2.000 € restantes pendientes de pago a su proveedor. Esta operación no puede registrarse con solo dos cuentas, porque el origen del dinero tiene dos fuentes distintas: el banco y la deuda con el proveedor. El debe recoge el activo que entra; el haber recoge las dos formas en que se financia.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Compras / Existencias | 5.000 | |
| Banco (cuenta corriente) | 3.000 | |
| Proveedores (deuda pendiente) | 2.000 | |
| Total | 5.000 | 5.000 |
Ejemplo 2: Pago de nómina con retenciones
El pago de sueldos es uno de los asientos compuestos más frecuentes en la práctica empresarial. La empresa tiene una obligación por el salario bruto de sus empleados, pero al pagarlo, retiene una parte en concepto de IRPF y cuotas de seguridad social. El debe refleja el coste total para la empresa; el haber muestra a quién se le debe cada parte del importe.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Gasto de sueldos y salarios | 4.000 | |
| Hacienda Pública (retenciones IRPF) | 600 | |
| Organismos de la Seguridad Social | 400 | |
| Banco (neto pagado al trabajador) | 3.000 | |
| Total | 4.000 | 4.000 |
Ejemplo 3: Venta con cobro mixto
Una empresa vende un servicio por 3.000 € más IVA del 21 %. El cliente abona 2.000 € en el momento y deja 1.000 € (más el IVA correspondiente a esa parte) pendientes. En este asiento compuesto, el haber acumula el ingreso por la venta y el IVA repercutido, mientras que el debe recoge los dos canales de cobro: el banco y el derecho de cobro sobre el cliente.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Banco (cobrado al contado) | 2.420 | |
| Clientes (pendiente de cobro) | 1.210 | |
| Ingresos por prestación de servicios | 3.000 | |
| IVA repercutido (21 %) | 630 | |
| Total | 3.630 | 3.630 |
¿Cuándo se usa un asiento compuesto?
El asiento compuesto se usa cada vez que una sola operación económica afecta a más de dos cuentas al mismo tiempo. No es una elección del contable, sino una exigencia de la propia realidad de la transacción. Si la operación genera efectos en tres o más cuentas, intentar registrarla con solo dos cuentas daría lugar a un asiento incorrecto que no reflejaría la situación financiera real de la empresa.
Dentro de la contabilidad por partida doble, el asiento compuesto aparece con más frecuencia de lo que muchos estudiantes esperan al inicio. Las operaciones cotidianas de cualquier empresa, desde el pago de impuestos hasta las ventas con financiación parcial, generan asientos con tres, cuatro o incluso más cuentas involucradas en el mismo registro.
Errores frecuentes al registrar un asiento compuesto
El mayor riesgo de los asientos compuestos no es la complejidad de su estructura, sino los errores silenciosos que pueden pasar desapercibidos si el asiento cuadra aritméticamente, aunque las cuentas elegidas sean incorrectas. Que la suma del debe iguale al haber no garantiza que el asiento sea correcto; solo garantiza que no hay un error de suma. La interpretación económica de la operación sigue siendo responsabilidad del contable.
- Omitir una cuenta involucrada: Si la operación afecta a tres cuentas y solo se registran dos, el asiento puede cuadrar artificialmente con importes incorrectos, generando un reflejo distorsionado de la operación real.
- Confundir el lado del registro: Colocar una cuenta en el debe cuando corresponde al haber, o viceversa, es uno de los errores más habituales cuando se trabaja con múltiples cuentas simultáneamente. Revisar la naturaleza de cada cuenta antes de registrar evita este fallo.
- Asignar importes incorrectos a cada cuenta: En asientos con varias cuentas al mismo lado, es frecuente distribuir mal los importes entre ellas. La suma total puede cuadrar, pero cada cuenta individual refleja un valor equivocado.
- No desglosar el IVA cuando corresponde: En compras o ventas con impuesto, muchos estudiantes registran el importe total en una sola cuenta sin separar la base imponible del IVA, lo que genera errores en la declaración fiscal posterior.
- Mezclar dos operaciones distintas en un mismo asiento: Aunque técnicamente es posible, combinar transacciones no relacionadas en un solo asiento compuesto dificulta la trazabilidad contable y puede inducir a confusión en auditorías.
Buena práctica antes de guardar el asiento:
Verifica que cada cuenta refleja exactamente el efecto económico que la operación produce sobre ella, no solo que los totales coincidan.
Preguntas frecuentes
¿Cuántas cuentas puede tener un asiento compuesto?
No existe un límite máximo en la cantidad de cuentas que puede tener un asiento compuesto. La única condición es que intervengan más de dos cuentas en total, distribuidas entre el debe y el haber. En la práctica, los asientos más complejos suelen manejar entre tres y seis cuentas, aunque operaciones especialmente complejas como liquidaciones fiscales o cierres de ejercicio pueden superar esa cifra sin ningún problema técnico.
¿Un asiento compuesto puede tener solo cuentas en el debe?
No. Todo asiento contable, incluido el compuesto, debe respetar el principio de partida doble: siempre tiene que haber al menos una cuenta en el debe y al menos una en el haber. Un asiento con cuentas únicamente en uno de los dos lados violaría el principio fundamental de equilibrio contable y generaría un registro incorrecto e inválido en cualquier sistema de contabilidad formal.
¿Qué diferencia hay entre asiento compuesto y asiento mixto?
El asiento compuesto es cualquier asiento que involucra más de dos cuentas, independientemente de cómo se distribuyan entre el debe y el haber. El asiento mixto, según algunos autores y sistemas contables, es una variante más específica en la que ambos lados del asiento —debe y haber— contienen múltiples cuentas de naturalezas distintas. En la práctica habitual, muchos profesionales usan ambos términos de forma intercambiable, aunque el término «compuesto» es el más extendido en la terminología contable hispanohablante.
¿Cómo sé si mi asiento compuesto está bien cuadrado?
Un asiento compuesto está bien cuadrado cuando la suma de todos los importes registrados al debe es exactamente igual a la suma de todos los importes registrados al haber. Para verificarlo, basta con sumar por separado cada columna antes de guardar el asiento. Los programas de contabilidad modernos realizan esta comprobación automáticamente y no permiten guardar asientos descuadrados, pero conocer la regla manualmente es la base para entender dónde buscar el error cuando algo no coincide.
¿El asiento compuesto se usa en la partida doble?
Sí. El asiento compuesto forma parte del sistema de contabilidad por partida doble y respeta todos sus principios: cada transacción afecta a dos o más cuentas, y la suma del debe siempre iguala a la suma del haber. No es una excepción al sistema, sino una aplicación más compleja de él. De hecho, la partida doble no impone un límite de dos cuentas; solo exige que el equilibrio entre debe y haber se mantenga en todo momento.
¿Qué es un asiento compuesto en el libro diario?
En el libro diario, un asiento compuesto es una anotación cronológica que registra una operación económica que afecta a más de dos cuentas contables. Aparece identificado por su fecha, un número de asiento correlativo, el concepto de la operación y las cuentas implicadas con sus respectivos importes en el debe y el haber. El conjunto de todos estos asientos, simples y compuestos, forma el libro diario completo del ejercicio contable de la empresa.
¿Puede un asiento compuesto tener solo cuentas acreedoras en el haber?
Un asiento compuesto puede tener varias cuentas de naturaleza acreedora en el haber, siempre que en el debe haya al menos una cuenta que las contrarreste. Lo que no puede ocurrir es que el haber exista sin un debe que lo equilibre, ni al revés. La variedad de cuentas en uno u otro lado del asiento no es el factor limitante; lo que siempre debe cumplirse es que el total del debe y el total del haber sean idénticos al cierre del registro.
Conclusión
El asiento compuesto no es una variante complicada del registro contable, sino simplemente la respuesta natural cuando una operación económica afecta a más de dos cuentas al mismo tiempo. Su lógica es exactamente la misma que la del asiento simple: el debe y el haber deben cuadrar siempre, sin excepción. Lo que cambia es la cantidad de cuentas que participan en ese equilibrio.
Ahora que conoces los tres tipos de asiento compuesto, su estructura y los errores más frecuentes al registrarlo, puedes aplicar este conocimiento directamente en el libro diario. Cuando te encuentres con una operación que involucre sueldos con retenciones, compras financiadas o ventas con IVA, ya sabes cómo identificar cuántas cuentas necesitas y en qué lado de cada columna deben ir.
Si quieres seguir construyendo tu base contable desde cero, en este sitio web encontrarás más contenidos explicados con el mismo nivel de detalle y claridad. La contabilidad tiene una lógica interna muy coherente, y cada concepto que aprendes te abre la puerta al siguiente.