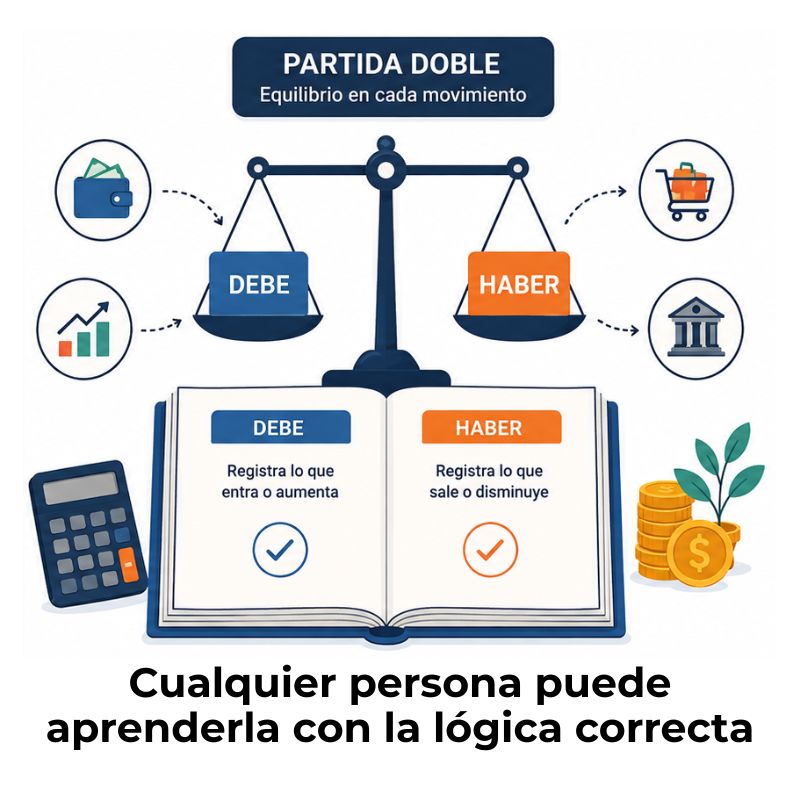
Dominar la partida doble sin ser contador es completamente posible, y no requiere memorizar fórmulas ni estudiar años de contabilidad. Todo parte de un principio sencillo: cada operación económica afecta siempre a dos cuentas, una que recibe y otra que entrega. Cuando eso queda claro, el resto del sistema empieza a tener una lógica que puedes aplicar tú mismo desde hoy.
¿Qué es la partida doble y por qué cualquiera puede aprenderla?
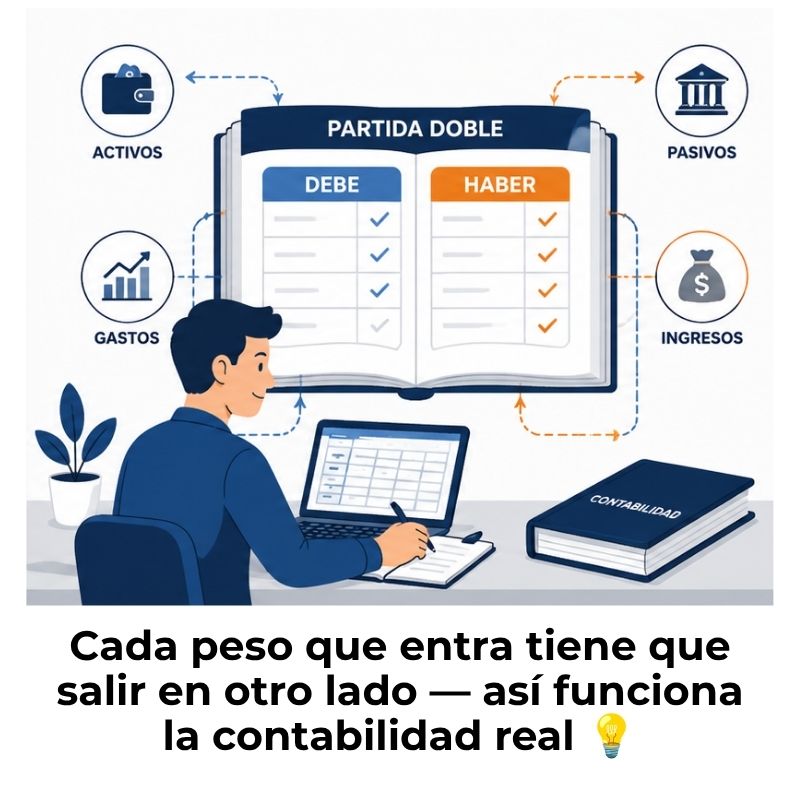
La partida doble es el sistema con el que se registran todas las operaciones económicas de una empresa. Su nombre viene de una regla que nunca falla: cada transacción afecta siempre a dos cuentas al mismo tiempo, una que recibe y otra que entrega. Así de simple es la idea central, aunque el vocabulario contable tradicional se haya encargado de hacerla parecer complicada.
Lo que hace accesible a este sistema es que no inventó nada nuevo: simplemente formalizó algo que los comerciantes ya hacían de forma intuitiva desde hace siglos. Si pagas por algo, tu dinero baja y tu bien sube. Si te pagan, tu dinero sube y tu derecho a cobrar desaparece. Esa dualidad es la partida doble, y está presente en cada movimiento de cualquier negocio, grande o pequeño.
El principio que lo explica todo en una sola frase
La frase que resume siglos de contabilidad es esta: «Quien recibe es deudor, quien entrega es acreedor». No importa si estás registrando una compra, un cobro o el pago de una factura; siempre existe un actor que recibe algo y otro que lo entrega. Identificar esos dos roles en cada operación es el primer paso para aplicar la partida doble correctamente.
Esta lógica no cambia nunca, independientemente del tamaño de la empresa ni del tipo de operación. Es un principio universal que se aplica exactamente igual en un pequeño negocio de barrio que en una multinacional. Una vez que lo interiorizas, tienes la clave para descifrar cualquier asiento contable que te pongan delante.
La ecuación contable básica: activo, pasivo y patrimonio
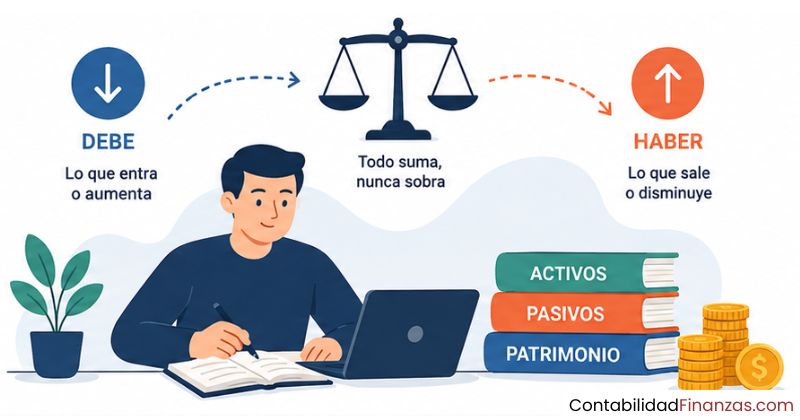
Detrás de la partida doble hay una ecuación que siempre debe mantenerse en equilibrio: Activo = Pasivo + Patrimonio neto. El activo son todos los bienes y derechos que tiene la empresa (dinero en caja, equipos, deudas de clientes). El pasivo son las obligaciones (lo que se debe a terceros). Y el patrimonio neto es lo que queda para los propietarios.
Cada vez que registras una operación, esta ecuación sigue equilibrada porque el sistema de partida doble garantiza que cualquier cambio en un lado tiene su contrapartida en el otro. Si el activo aumenta, baja otro activo o aumenta el pasivo o el patrimonio. No existe excepción a esta regla.
de la empresa
Dinero en caja, equipos,
deudas de clientes
con terceros
Préstamos, facturas
pendientes de pago
a los propietarios
Capital inicial,
beneficios acumulados
Los cinco conceptos que debes tener claros antes de empezar
Antes de registrar tu primer asiento contable, hay un grupo de términos que aparecerán en todas partes y que, si no los tienes claros, generarán confusión desde el principio. No se trata de memorizar definiciones, sino de entender para qué sirve cada uno dentro del sistema.
- Cuenta contable: Es el «cajón» donde se registra cada tipo de bien, obligación o resultado. Existe una cuenta para el dinero en caja, otra para las deudas con proveedores, otra para los ingresos por ventas, etc.
- Asiento contable: Es el registro de una operación concreta dentro del libro diario. Cada asiento tiene al menos una cuenta en el debe y una en el haber, y los importes de ambas columnas siempre coinciden.
- Libro diario: Es el registro cronológico donde se anotan todos los asientos, uno tras otro, según van ocurriendo. Es el punto de partida de toda la contabilidad.
- Libro mayor: Agrupa todos los movimientos de cada cuenta por separado. Mientras el diario ordena por fecha, el mayor ordena por cuenta, lo que permite ver de un vistazo el historial completo de cada una.
- Balance de comprobación: Es la herramienta que permite verificar que la suma total del debe coincide con la suma total del haber en todos los asientos registrados. Si no coinciden, hay un error en algún punto.
Debe y haber: la diferencia que confunde a todos al principio
Estos dos términos son la fuente del noventa por ciento de la confusión que rodea a la partida doble. El problema no es que sean difíciles, sino que su nombre lleva a interpretaciones erróneas. «Debe» no significa que alguien deba dinero, y «haber» no significa que existan ganancias. Son simplemente los nombres de las dos columnas de cualquier cuenta contable.
«Debe» es la columna izquierda y «Haber» es la columna derecha. Nada más. Lo que determina si un movimiento va a la izquierda o a la derecha es el tipo de cuenta que estás usando, no la dirección del dinero.
- Aumenta las cuentas de activo
- Aumenta las cuentas de gasto
- Disminuye las cuentas de pasivo
- Disminuye las cuentas de patrimonio
- Disminuye las cuentas de ingreso
- Disminuye las cuentas de activo
- Disminuye las cuentas de gasto
- Aumenta las cuentas de pasivo
- Aumenta las cuentas de patrimonio
- Aumenta las cuentas de ingreso
¿Cómo saber si una cuenta va al debe o al haber?
La regla práctica es sencilla si sigues este orden mental: primero identifica el tipo de cuenta (activo, pasivo, patrimonio, ingreso o gasto) y después pregúntate si esa cuenta está aumentando o disminuyendo con la operación. Con esas dos respuestas, la tabla anterior te dice exactamente en qué columna va el importe.
Por ejemplo, cuando pagas un alquiler en efectivo, el gasto de alquiler aumenta (va al debe) y la cuenta de caja, que es un activo, disminuye (va al haber). Siempre hay dos movimientos, uno por cada cuenta afectada, y los importes son exactamente iguales en ambas columnas.
El error más común al confundir debe y haber
El error más frecuente entre quienes empiezan es creer que el debe representa el dinero que entra y el haber el que sale. Esa lógica solo funciona para las cuentas de activo, pero falla en el resto. Cuando un ingreso aumenta, va al haber, aunque ese ingreso haya traído dinero hacia la empresa. Si aplicas la regla del «entra/sale» al tipo equivocado de cuenta, tus asientos quedarán invertidos y el balance nunca cerrará.
La solución es simple: abandona la asociación de debe con entrada y haber con salida, y sustitúyela por la tabla de tipos de cuenta. Con ella siempre tendrás la respuesta correcta, sin necesidad de adivinar ni de recordar casos especiales.
¿Cómo se hace un asiento contable paso a paso?
Un asiento contable es simplemente la anotación formal de una operación en el libro diario. Tiene una estructura que no varía: fecha, cuentas afectadas, importes en el debe y el haber, y una breve descripción. El proceso siempre sigue el mismo orden de cuatro pasos, independientemente de si la operación es sencilla o compleja.
Paso 1 — Identifica la transacción y las cuentas afectadas
Antes de escribir nada, describe con tus propias palabras lo que ocurrió. «Compré mercancía por 500 euros en efectivo» es suficiente. A partir de esa frase, identifica los elementos involucrados: qué bienes, servicios, derechos u obligaciones cambiaron. Cada uno de esos elementos corresponde a una cuenta contable distinta.
En el ejemplo anterior, las cuentas afectadas son la de mercancías (que aumenta) y la de caja (que disminuye). Si el pago hubiera sido con crédito en lugar de en efectivo, la cuenta de caja se reemplazaría por la de proveedores o cuentas por pagar. El paso de identificación define todo lo que viene después.
Paso 2 — Determina qué cuenta recibe y cuál entrega
Una vez que tienes las cuentas identificadas, aplica el principio básico: la cuenta que recibe algo va al debe; la que entrega, va al haber. En la compra de mercancía pagada en efectivo, la cuenta de mercancías recibe el bien (debe) y la cuenta de caja entrega el dinero (haber). Es una relación directa que puedes aplicar a cualquier situación.
Cuando la operación involucra más de dos cuentas, el principio no cambia, solo se amplía. Puedes tener dos cuentas en el debe y una en el haber, o al revés. Lo único que no puede variar es que la suma total del debe iguale a la suma total del haber al finalizar el asiento. Esa igualdad es el sello de calidad del registro.
Paso 3 — Registra el importe en ambas columnas
El importe que anotas en el debe y en el haber siempre es el mismo: el valor real de la operación. No existe ningún caso en que el importe del debe difiera del importe del haber en el mismo asiento. Esa igualdad es el mecanismo que hace que la partida doble se autoverifique a sí misma con cada registro.
Paso 4 — Verifica que el debe iguale al haber
Antes de dar el asiento por cerrado, suma los importes de la columna del debe y los de la columna del haber. Si los totales coinciden, el asiento es técnicamente correcto desde el punto de vista formal. Si no coinciden, el error está en alguno de los pasos anteriores: una cuenta mal clasificada, un importe erróneo o una cuenta que falta.
Esta verificación es la razón por la que la partida doble lleva siglos siendo el estándar contable mundial. Cualquier error de registro se detecta antes de que se convierta en un problema más grande, porque el desequilibrio entre las columnas actúa como una señal de alarma automática.
Ejemplos de partida doble resueltos desde cero
La mejor forma de consolidar los pasos anteriores es verlos aplicados a situaciones reales. Los tres ejemplos que siguen cubren los escenarios más habituales que encontrarás al llevar la contabilidad de cualquier negocio pequeño. Observa cómo en cada caso el debe y el haber siempre suman lo mismo.
Ejemplo 1: Compra de material de oficina en efectivo
Situación: Compras material de oficina por valor de 150 euros y lo pagas en efectivo en ese momento. Las cuentas afectadas son «Material de oficina» (gasto) y «Caja» (activo). El gasto aumenta, así que va al debe. La caja disminuye, así que también va al haber.
| Cuenta | Debe | Haber |
|---|---|---|
| Material de oficina (gasto) | 150,00 € | |
| Caja (activo) | 150,00 € | |
| Total | 150,00 € | 150,00 € |
Ejemplo 2: Venta de producto con pago pendiente
Situación: Vendes un producto por 400 euros, pero el cliente te pagará dentro de 30 días. Las cuentas afectadas son «Clientes» (activo, porque te deben dinero) e «Ingresos por ventas». El activo de clientes aumenta (debe) y el ingreso aumenta (haber).
| Cuenta | Debe | Haber |
|---|---|---|
| Clientes (activo) | 400,00 € | |
| Ingresos por ventas | 400,00 € | |
| Total | 400,00 € | 400,00 € |
Cuando el cliente finalmente pague, registrarás un segundo asiento: caja aumenta (debe) y la cuenta de clientes disminuye (haber). Así se cierra el ciclo completo de la operación con dos asientos vinculados entre sí.
Ejemplo 3: Pago de una deuda a un proveedor
Situación: Pagas 600 euros que debías a un proveedor, transfiriéndolos desde tu cuenta bancaria. Las cuentas afectadas son «Proveedores» (pasivo) y «Banco» (activo). La deuda con el proveedor disminuye (va al debe, porque el pasivo baja) y el banco también disminuye (va al haber, ya que el activo baja).
| Cuenta | Debe | Haber |
|---|---|---|
| Proveedores (pasivo) | 600,00 € | |
| Banco (activo) | 600,00 € | |
| Total | 600,00 € | 600,00 € |
Este ejemplo muestra algo importante: no siempre hay un gasto ni un ingreso involucrado. A veces, dos cuentas de naturaleza diferente (activo y pasivo) se mueven al mismo tiempo sin que haya resultado económico. El equilibrio del asiento es el mismo de siempre.
Errores frecuentes al aplicar la partida doble por primera vez
Conocer los errores más habituales antes de cometerlos te ahorra horas de revisión y correcciones frustrantes. La mayoría no son errores de cálculo, sino de concepto mal aplicado desde el principio. Aquí están los que aparecen con más frecuencia entre quienes comienzan sin formación previa.
Si entiendes la importancia de la partida doble desde el principio, evitar estos errores deja de ser una cuestión de suerte y se convierte en una consecuencia natural de aplicar bien los conceptos básicos.
Herramientas prácticas para practicar partida doble sin software contable
La mejor manera de consolidar lo aprendido es practicar con situaciones reales antes de depender de ningún programa. El papel, una hoja de cálculo o incluso un cuaderno son suficientes para dominar los fundamentos de la partida doble sin necesidad de invertir en software especializado desde el primer día.
Para que esa práctica sea efectiva, necesitas estructurar bien tus ejercicios y seguir un método que te permita detectar tus propios errores. Los recursos que vienen a continuación te dan exactamente eso: un sistema de trabajo que puedes aplicar desde hoy, con los materiales que ya tienes.
Si quieres avanzar más rápido, los ejercicios de partida doble con enunciados y solución son una de las formas más eficaces de detectar dónde fallas y de corregirlo antes de automatizar un error. Practicar con soluciones disponibles te permite entender el razonamiento correcto, no solo el resultado.
Si buscas atajos mentales para acelerar este proceso, los trucos para entender la partida doble pueden reducir significativamente el tiempo que tardas en automatizar los patrones más comunes de registro. Con la práctica constante, lo que hoy requiere razonamiento paso a paso acaba siendo una respuesta casi intuitiva.
Para tener una visión más amplia del sistema y de por qué este método sigue siendo el estándar contable universal, puedes profundizar en todo lo relacionado con la contabilidad por partida doble, donde encontrarás desde la teoría hasta la aplicación práctica en distintos contextos empresariales.
Preguntas frecuentes
¿Qué significa partida doble en contabilidad?
La partida doble es el sistema de registro contable que establece que cada operación económica afecta siempre a un mínimo de dos cuentas: una que recibe (deudora, en el debe) y otra que entrega (acreedora, en el haber). La condición fundamental es que los importes de ambas columnas deben coincidir exactamente al finalizar cada asiento. Este principio lleva siglos siendo la base de toda la contabilidad moderna porque garantiza el equilibrio permanente de los registros y permite detectar errores de forma automática cuando el debe y el haber no cuadran.
¿Se necesita estudiar contabilidad para usar la partida doble?
No es necesario tener una formación formal en contabilidad para entender y aplicar la partida doble. El sistema se basa en una lógica sencilla que cualquier persona puede aprender si domina cinco conceptos clave (cuenta, asiento, debe, haber y tipos de cuenta) y practica con ejemplos reales. Lo que sí requiere es tiempo de práctica y la disciplina de verificar cada asiento antes de darlo por cerrado. Muchos emprendedores y pequeños empresarios gestionan sus propios registros con este método sin haber estudiado contabilidad en ningún momento.
¿Qué diferencia hay entre debe y haber en la partida doble?
El debe es la columna izquierda de cualquier cuenta contable y el haber es la columna derecha. No representan entrada y salida de dinero, sino el efecto que tiene una operación sobre cada tipo de cuenta. Por ejemplo, el debe aumenta las cuentas de activo y gasto, pero disminuye las de pasivo, patrimonio e ingreso. El haber hace exactamente lo contrario. Confundir debe con «dinero que entra» es el error más común entre quienes empiezan, y la forma de evitarlo es siempre identificar el tipo de cuenta antes de decidir en qué columna va el importe.
¿Cuántas cuentas afecta un asiento de partida doble?
Como mínimo, un asiento afecta a dos cuentas: una en el debe y otra en el haber. Cuando la operación es más compleja, puede involucrar varias cuentas en el debe, varias en el haber, o una combinación de ambas. Lo que nunca cambia es que la suma total del debe debe ser igual a la suma total del haber, sin importar cuántas cuentas estén involucradas. A los asientos que afectan a más de dos cuentas se les llama asientos compuestos, y son habituales en operaciones como compras a crédito con pago parcial al contado.
¿Cómo sé si mi asiento de partida doble está bien hecho?
La verificación básica consiste en sumar los importes de la columna del debe y los de la columna del haber. Si ambos totales coinciden, el asiento es formalmente correcto. Si no coinciden, hay un error en alguno de los pasos: una cuenta mal clasificada, un importe erróneo o una cuenta que falta. Además de esta verificación numérica, conviene revisar que cada cuenta esté correctamente clasificada (activo, pasivo, patrimonio, gasto o ingreso) y que el movimiento de cada una sea coherente con la operación que se está registrando.
¿Para qué sirve la partida doble en una pequeña empresa?
En una pequeña empresa, la partida doble permite tener un registro ordenado y verificable de todas las operaciones económicas, lo que facilita saber en todo momento cuánto dinero hay disponible, cuánto se debe y cuánto se está generando. También es la base para preparar estados financieros básicos como el balance y la cuenta de resultados, que son documentos imprescindibles cuando se necesita solicitar financiación, presentar impuestos o tomar decisiones sobre el crecimiento del negocio. Sin este sistema, es prácticamente imposible tener una visión clara y fiable de la salud financiera de cualquier empresa.
¿Qué es la cuenta T y cómo se usa en partida doble?
La cuenta T es una representación visual simplificada de cualquier cuenta contable, llamada así porque tiene forma de la letra «T». La columna izquierda representa el debe y la derecha el haber. Es la herramienta más usada para practicar y visualizar los asientos sin necesidad de un formato de libro diario completo. Cuando empiezas a practicar, dibujar la cuenta T para cada operación te ayuda a ver claramente cómo se mueven los saldos y a verificar el equilibrio de forma intuitiva antes de pasar a formatos más elaborados.
Conclusión
Dominar la partida doble sin ser contador no solo es posible, sino que está al alcance de cualquier persona dispuesta a entender una lógica simple: cada operación siempre afecta a dos cuentas, y los importes de ambas columnas deben coincidir. Esa idea, bien interiorizada, es la base de todo el sistema.
A lo largo de este recorrido has visto los conceptos clave, la diferencia real entre debe y haber, los cuatro pasos para construir un asiento y los errores más comunes que debes evitar desde el principio. Puedes aplicar todo esto hoy mismo con una hoja de cálculo y unas operaciones simuladas, sin esperar a tener software ni formación formal.
Si quieres seguir avanzando, este sitio web tiene más contenido sobre contabilidad por partida doble pensado para que entiendas cada concepto de forma clara y práctica. Cada pequeño paso que das en esta dirección te acerca a tener un control real sobre los números de tu negocio.
También te puede interesar:
¿Qué es la dualidad económica y cómo funciona?
¿A partir de qué monto es obligatoria la partida doble?
El efecto dual en contabilidad

Características de la partida doble
Manual de partida doble
Programas para llevar partida doble
¿Qué es un sistema de partida doble y cómo funciona?