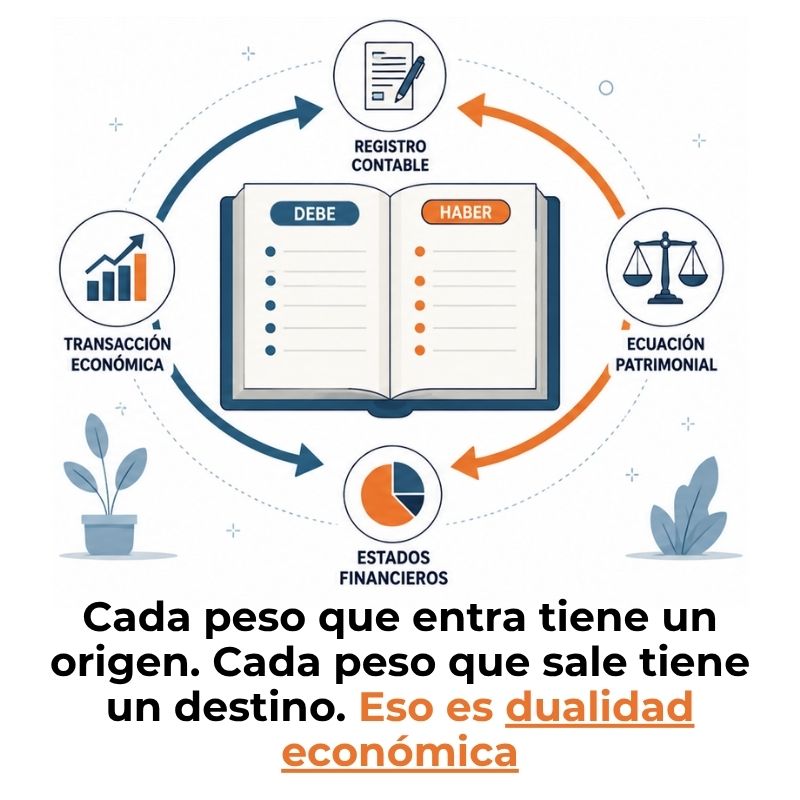
Cada vez que una empresa compra, vende o paga, algo cambia en dos lugares a la vez. No es casualidad ni un capricho del sistema: es el principio de dualidad económica funcionando en silencio. Si alguna vez te has preguntado por qué la contabilidad siempre exige un cargo y un abono, aquí vas a entender la razón de fondo.
¿Qué es la dualidad económica en contabilidad?
La dualidad económica es el principio contable que establece que toda transacción financiera afecta, de forma simultánea y equilibrada, al menos dos cuentas dentro del sistema contable. Una se registra como cargo (debe) y otra como abono (haber), y ambas deben coincidir en valor para que los libros siempre estén en equilibrio. Este principio no es una convención arbitraria: refleja la lógica real con la que opera la economía de cualquier organización.
Dicho de otra forma, cada hecho económico tiene dos dimensiones inseparables: un origen y una aplicación. Cuando una empresa recibe dinero, ese dinero vino de algún lado. Cuando adquiere un bien, lo paga con algo. La dualidad económica obliga a registrar ambas dimensiones, sin excepción, garantizando que ningún movimiento quede a medias en los libros contables.
Origen del principio: Luca Pacioli y la partida doble
El principio de dualidad económica no surgió en el siglo XX. Sus raíces se remontan al Renacimiento italiano, cuando el matemático y fraile Luca Pacioli publicó en 1494 su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalità. En ese texto describió con detalle cómo registrar cada transacción en dos cuentas: una en el debe y otra en el haber. Ese método fue adoptado progresivamente por comerciantes y terminó convirtiéndose en el estándar universal de la contabilidad moderna.
Lo notable es que Pacioli no inventó algo nuevo desde cero: sistematizó una práctica que los mercaderes venecianos ya usaban de forma intuitiva. Lo que hizo fue darle un marco formal y reproducible, lo que permitió que el método se extendiera por toda Europa y, con el tiempo, por el resto del mundo. Hoy, más de cinco siglos después, la lógica que él describió sigue siendo la base de cualquier sistema contable.
Dualidad económica y ecuación contable fundamental
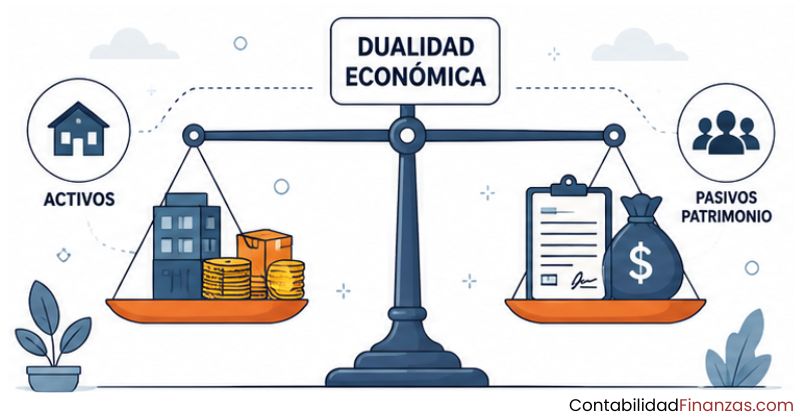
La dualidad económica se expresa de forma directa en la ecuación contable básica que sostiene toda la contabilidad financiera. Esta ecuación no es un detalle técnico menor: es la representación matemática del principio de que los recursos de una entidad siempre tienen una fuente de financiamiento, ya sea externa (pasivos) o interna (capital). Todo activo existe porque alguien lo financió.
Cada vez que se registra una operación, la ecuación se mantiene intacta. Si el activo aumenta, también debe aumentar el pasivo, el capital o ambos. Si el pasivo disminuye, algo en el activo o en el capital debe ajustarse en el mismo valor. La ecuación no se rompe nunca, y eso es posible precisamente porque el principio de dualidad económica exige que cada movimiento afecte siempre a dos partes del sistema.
Los dos lados de cada transacción: activo, pasivo y capital
Para entender la dualidad económica en la práctica, es útil separar con claridad qué representan los dos lados de cada transacción. No se trata simplemente de columnas en una tabla: cada lado tiene un significado económico concreto que explica la situación real de la empresa. El activo muestra los recursos; el pasivo y el capital muestran quién los financió y en qué proporción.
¿Qué representa el lado del debe?
El debe, también llamado cargo, es el lado izquierdo de cualquier cuenta contable. Registra la aplicación o destino de los recursos: a dónde va el dinero, qué se adquiere o qué obligación se cancela. Cuando una empresa compra equipos, esa compra se carga en la cuenta de activos fijos. Cuando un cliente paga su deuda, el banco o la caja se cargan porque los fondos llegaron ahí. El cargo no significa pérdida; significa que algo recibió un valor.
¿Qué representa el lado del haber?
El haber, también llamado abono, es el lado derecho de la cuenta. Registra el origen de los recursos: de dónde viene el dinero o el valor que entró a la empresa. Si la empresa compró equipos y los pagó con un préstamo bancario, el haber indica que esa compra fue financiada mediante una deuda. Si los pagó con efectivo propio, el haber muestra la salida de liquidez. En todos los casos, el haber responde a la pregunta: ¿de dónde salió esto?
¿Cómo se aplica la dualidad económica en un asiento contable?
Un asiento contable es el registro formal de una transacción dentro de los libros de la empresa. Aplicar la dualidad económica en ese registro significa identificar, antes de escribir cualquier cifra, cuáles son las dos cuentas que se ven afectadas y en qué dirección. Esta identificación previa es lo que distingue un registro correcto de uno que, aunque tenga números, no refleja la realidad económica de la operación.
Paso a paso: registro de una operación con dualidad
Ejemplo práctico con una compra al contado
Imagina que una empresa compra una computadora por 15.000 pesos y la paga directamente con efectivo. La dualidad económica indica que esta operación afecta dos cuentas en sentido contrario: la cuenta de equipo de cómputo aumenta (cargo), porque la empresa ahora tiene un nuevo activo; y la cuenta de caja o banco disminuye (abono), porque salió ese dinero. El valor de ambos movimientos es idéntico: 15.000 pesos.
| Cuenta | Debe (cargo) | Haber (abono) |
|---|---|---|
| Equipo de cómputo | $15.000 | — |
| Caja / Banco | — | $15.000 |
| Total | $15.000 | $15.000 |
El asiento cuadra porque el cargo y el abono son iguales. La empresa ganó un activo y perdió liquidez por el mismo monto. Ambos efectos son reales, simultáneos e inseparables, y eso es exactamente lo que la dualidad económica exige registrar. Si solo se anotara la entrada del equipo sin registrar la salida del efectivo, el balance quedaría inflado y la información financiera sería incorrecta.
Para profundizar en cómo este tipo de registros se estructura dentro de un sistema contable completo, puedes revisar los distintos tipos de asientos contables que existen y cómo se clasifican según la naturaleza de la operación.
Dualidad económica y partida doble: ¿son lo mismo?
Es una confusión muy común, pero tienen un matiz importante que vale la pena distinguir. La dualidad económica es el principio, es decir, la idea de que toda transacción tiene dos efectos simultáneos y de igual valor. La partida doble es el método que se deriva de ese principio: el sistema concreto de registrar esas dos dimensiones en los libros contables mediante cargos y abonos. Uno es el porqué y el otro es el cómo.
La dualidad económica reconoce que todo recurso tiene un origen; la partida doble obliga a registrar ambas caras de ese reconocimiento en cada asiento.
En la práctica, ambos conceptos funcionan de forma inseparable. No puedes aplicar la partida doble sin asumir el principio de dualidad, y el principio de dualidad solo cobra utilidad real cuando se operacionaliza a través de la partida doble. Comprender esta distinción te ayuda a entender por qué los estados financieros reflejan tanto los recursos como sus fuentes, y por qué esa estructura no es opcional sino estructural. Si quieres ver cómo estos conceptos se relacionan en un contexto más amplio, la contabilidad por partida doble ofrece el marco completo donde la dualidad cobra vida.
Beneficios de aplicar el principio de dualidad económica
Más allá de ser una obligación contable, el principio de dualidad económica aporta ventajas concretas a cualquier organización que lo aplica con rigor. Su valor no está solo en que los números cuadren, sino en lo que ese equilibrio permite hacer: detectar errores, tomar mejores decisiones y generar información financiera en la que se puede confiar. A continuación, los beneficios más relevantes:
- Control de los recursos: Al registrar siempre el origen y el destino de cada movimiento, la empresa sabe en todo momento con qué cuenta y a quién le debe.
- Detección temprana de errores: Si el cargo y el abono no coinciden, hay un error. La dualidad actúa como un filtro automático que alerta antes de que el problema escale.
- Prevención de fraudes: Manipular un registro requiere alterar dos cuentas simultáneamente en el mismo valor, lo que hace mucho más difícil ocultar movimientos indebidos.
- Estados financieros confiables: El balance general, el estado de resultados y los demás informes se construyen sobre la lógica de la dualidad. Sin ella, esos documentos carecen de validez.
- Base para la toma de decisiones: Cuando los registros reflejan fielmente la realidad económica, los directivos y propietarios pueden evaluar la situación de la empresa con información sólida.
Errores frecuentes al entender la dualidad económica
Aunque el principio parece claro sobre el papel, en la práctica surgen confusiones que llevan a registros incorrectos o a una comprensión superficial del concepto. Conocer estos errores de antemano te ayuda a evitarlos desde el principio. Los más habituales tienen que ver con cómo se interpreta el cargo, el abono y la relación entre ambos.
- Creer que cargo significa pérdida: El cargo no implica que la empresa pierda algo. Simplemente indica que una cuenta aumentó o que un recurso se aplicó en algún destino. Confundir cargo con pérdida lleva a interpretar mal los estados financieros.
- Pensar que solo afecta a dos cuentas siempre: La dualidad exige equilibrio entre lo que se carga y lo que se abona, pero una operación puede involucrar tres, cuatro o más cuentas. Lo esencial es que el total del debe iguale el total del haber.
- Registrar solo uno de los dos efectos: Anotar la entrada de un bien sin registrar cómo se financió es uno de los errores más graves. Rompe el equilibrio y distorsiona la imagen financiera de la empresa.
- Confundir dualidad con simetría de cuentas: No todas las cuentas aumentan con cargo. Los pasivos y el capital aumentan con abono. Ignorar esto genera asientos invertidos que parecen correctos, pero reflejan lo opuesto a la realidad.
- Asumir que la partida doble resuelve los errores sola: El sistema detecta desequilibrios numéricos, pero no puede identificar si las cuentas elegidas son las correctas. Un cargo en la cuenta equivocada, con el abono también incorrecto, puede cuadrar matemáticamente y ser un error contable.
Entender la diferencia entre operar con pasar de partida simple a partida doble ayuda a ver con claridad por qué la dualidad económica resuelve problemas que el método simple no puede detectar. Del mismo modo, comprender la relación entre la partida doble y la contabilidad de caja permite identificar cuándo cada enfoque aporta más valor según el tipo de organización.
Preguntas frecuentes
¿Qué es la dualidad económica en contabilidad?
La dualidad económica es el principio contable que establece que toda transacción financiera afecta al menos dos cuentas de forma simultánea y en igual valor: una mediante un cargo (debe) y otra mediante un abono (haber). Este principio garantiza que los registros contables siempre estén en equilibrio y que cada movimiento económico quede representado en su totalidad, tanto en su origen como en su destino dentro del sistema contable de la empresa.
¿Cuál es la diferencia entre dualidad económica y partida doble?
La dualidad económica es el principio teórico que sostiene que todo hecho económico tiene dos efectos simultáneos de igual valor. La partida doble, en cambio, es el método contable que operacionaliza ese principio registrando cada transacción en al menos dos cuentas: una en el debe y otra en el haber. Dicho de otro modo, la dualidad es el fundamento conceptual y la partida doble es la herramienta técnica que lo hace aplicable en los libros contables.
¿Cómo se refleja la dualidad económica en la ecuación contable?
La ecuación contable fundamental —Activo = Pasivo + Capital— es la expresión matemática directa de la dualidad económica. Cada vez que se registra una transacción, esta ecuación debe mantenerse en equilibrio. Si el activo aumenta, el pasivo, el capital o ambos deben aumentar en el mismo valor. Si el pasivo disminuye, algo en el activo o en el capital debe ajustarse de forma equivalente. Esta igualdad permanente es la prueba de que la dualidad se aplica correctamente en cada asiento.
¿Qué sucede si no se respeta el principio de dualidad económica?
Si no se respeta la dualidad económica, los registros contables dejan de reflejar la realidad financiera de la empresa. El balance general queda desequilibrado, lo que impide elaborar estados financieros válidos. Además, se pierde la capacidad de detectar errores automáticamente, ya que el sistema de partida doble solo puede alertar sobre inconsistencias cuando el principio de equilibrio se aplica de forma constante en cada operación registrada.
¿La dualidad económica aplica solo a empresas grandes?
No, la dualidad económica aplica a cualquier entidad que lleve contabilidad formal, independientemente de su tamaño. Desde un emprendimiento unipersonal hasta una corporación multinacional, toda transacción que se registre dentro de un sistema de partida doble debe cumplir este principio. De hecho, para las empresas pequeñas es especialmente valioso porque les permite mantener un control real sobre sus recursos con la misma rigurosidad que cualquier empresa grande.
¿Qué relación tiene la dualidad económica con los asientos contables?
Los asientos contables son la expresión práctica de la dualidad económica. Cada asiento registra los dos efectos que genera una transacción: el cargo en una o más cuentas y el abono en una o más cuentas, siempre con valores equivalentes. Sin el principio de dualidad, no existiría una razón lógica para estructurar los asientos con debe y haber. Son, en ese sentido, inseparables: la dualidad da el fundamento y el asiento contable le da forma dentro del sistema.
¿Quién formuló el principio de dualidad económica?
El principio de dualidad económica tiene sus raíces en el trabajo del matemático italiano Luca Pacioli, quien en 1494 publicó la primera descripción formal del sistema de partida doble en su obra Summa de Arithmetica. Pacioli no inventó la práctica desde cero, sino que sistematizó los métodos que usaban los comerciantes venecianos y los presentó de forma estructurada. Desde entonces, su formulación se convirtió en la base de la contabilidad moderna que se practica hasta hoy en todo el mundo.
Conclusión
La dualidad económica no es una formalidad ni un tecnicismo que puedas ignorar: es la lógica que da sentido a cada registro contable. Detrás de cada cargo y cada abono hay una razón económica real, y entender ese principio te permite leer los números de una empresa de una forma completamente distinta. Cuando comprendes que todo recurso tiene un origen y que todo origen tiene un destino, la contabilidad deja de parecer una tarea mecánica y se convierte en una herramienta de comprensión.
A lo largo de este artículo viste qué es la dualidad económica, cómo se conecta con la ecuación contable, de qué manera se aplica en un asiento real y qué errores debes evitar al trabajar con este principio. Ahora puedes llevar ese conocimiento a la práctica: cada vez que registres una operación, pregúntate cuál es el origen y cuál es el destino del valor involucrado. Ese hábito, aparentemente simple, es lo que separa un registro correcto de uno que distorsiona la realidad financiera.
Si quieres seguir construyendo tu comprensión de la contabilidad desde sus bases, en este sitio web encontrarás más contenidos que te acompañan paso a paso, desde los conceptos más fundamentales hasta los más aplicados. Cada artículo está pensado para que avances con claridad y sin dar nada por supuesto.
También te puede interesar:
La partida doble multimoneda
Partida doble en pymes
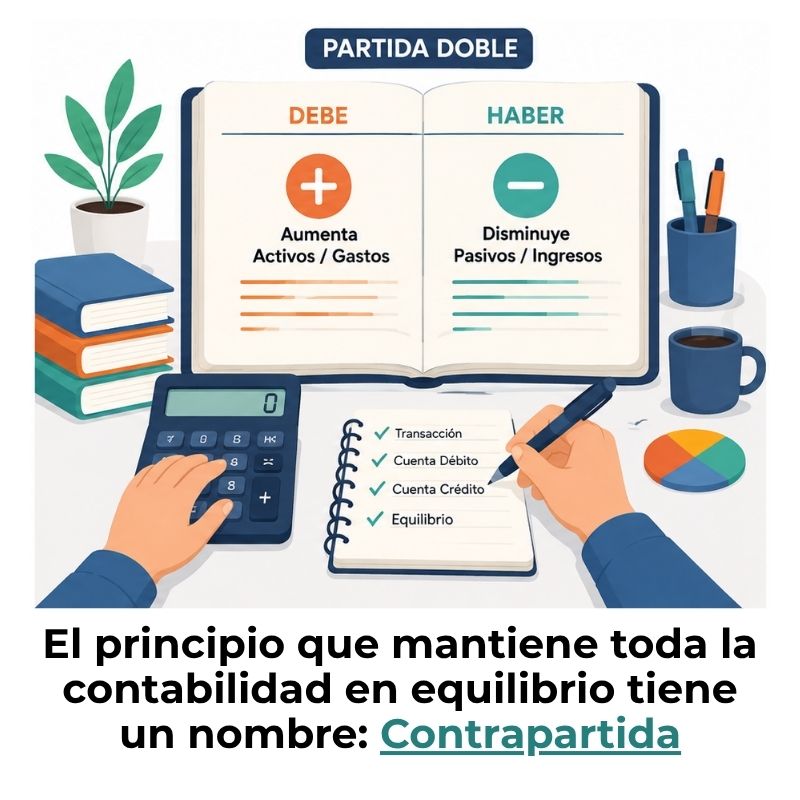
¿Qué es la contrapartida contable y cómo funciona?
Ejemplos de asiento mixto en contabilidad

Ejemplos de asiento simple en contabilidad
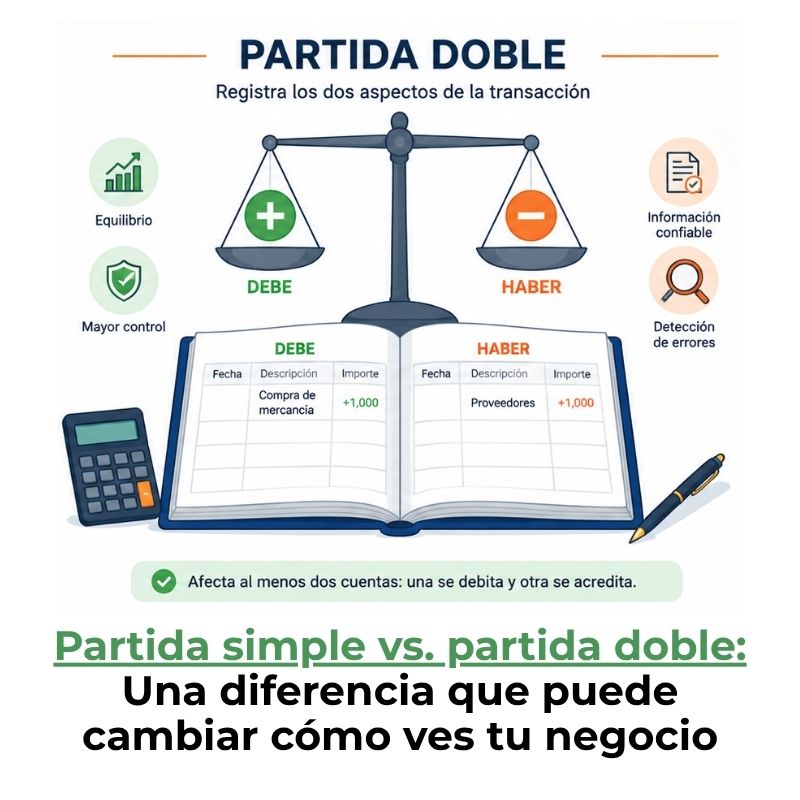
Diferencia entre partida simple y partida doble
Auditoría de la partida doble