Un asiento simple es un registro contable en el que solo intervienen dos cuentas: una en el debe y otra en el haber. Se utiliza para operaciones básicas como cobros, pagos o compras al contado. En este artículo encontrarás diez ejemplos resueltos con análisis detallado para que puedas practicar desde el primer intento.
¿Qué es un asiento simple y cómo funciona?
Un asiento simple es un registro contable en el que interviene exactamente una cuenta en el debe y una cuenta en el haber. Cada vez que una empresa realiza una operación económica básica, como recibir un pago o abonar un servicio, ese movimiento queda anotado en el libro diario mediante este tipo de asiento. Su nombre no hace referencia a que sea poco importante, sino a que su estructura es la más directa y limpia dentro de la contabilidad por partida doble.
La razón por la que el asiento simple existe es el principio fundamental de la contabilidad por partida doble: todo movimiento económico afecta simultáneamente a dos cuentas. Una recibe el valor (debe) y la otra lo entrega (haber). Cuando esas dos cuentas son exactamente una por cada lado, el resultado es un asiento simple. Ni más cuentas, ni más complejidad.
Diferencia entre asiento simple y asiento compuesto
La diferencia principal radica en el número de cuentas que participan. En el asiento simple solo intervienen dos cuentas: una deudora y una acreedora. En el asiento compuesto, en cambio, participan tres o más cuentas en total, ya sea porque hay varias en el debe, varias en el haber o varias en ambos lados. Los ejemplos de asiento compuesto son frecuentes en operaciones mixtas, como una compra parcialmente en efectivo y parcialmente a crédito.
Estructura de un asiento simple: debe y haber
Todo asiento simple se construye sobre dos columnas: el debe y el haber. El debe es el lado izquierdo del asiento y recoge la cuenta que incrementa o recibe valor. El haber es el lado derecho y recoge la cuenta que disminuye o entrega ese valor. La regla de oro es que el importe anotado en el debe siempre debe coincidir exactamente con el importe anotado en el haber. Cuando eso ocurre, el asiento está cuadrado y es válido.
Cada línea del asiento contiene tres datos: el nombre de la cuenta, el código numérico que la identifica según el plan contable vigente y el importe correspondiente. El asiento se considera correcto únicamente cuando la suma del debe es igual a la suma del haber, sin importar de qué tipo de cuentas se trate. Este equilibrio es la base sobre la que se sostiene toda la contabilidad por partida doble.
¿Cómo se registra un asiento simple?
Registrar un asiento simple no requiere herramientas avanzadas. Solo necesitas identificar correctamente la operación económica que quieres anotar y determinar qué cuentas se ven afectadas. El proceso siempre sigue el mismo orden: analizar la operación, seleccionar las dos cuentas, determinar cuál va al debe y cuál va al haber, anotar el importe y verificar el cuadre.
Ejemplos de asiento simple con operaciones básicas
Los ejemplos que siguen cubren las operaciones más frecuentes en cualquier empresa o negocio. Cada uno incluye el análisis de la operación, la identificación de las dos cuentas y la tabla con el asiento completo. Estudiar estos casos es la forma más directa de interiorizar cómo se mueve el valor entre el debe y el haber en situaciones reales y cotidianas.
Ejemplo 1 — Cobro de efectivo por servicios prestados
Situación: Una empresa presta servicios de consultoría y recibe 1.500 € en efectivo el mismo día que entrega el trabajo.
Análisis: Entra dinero en caja (activo que aumenta → debe) y se genera un ingreso por los servicios prestados (ingreso que aumenta → haber). Son exactamente dos cuentas, por lo que el registro es un asiento simple.
Conclusión del ejemplo: La cuenta Caja aumenta porque entra dinero físico en la empresa. La cuenta Prestación de servicios aumenta en el haber porque representa un ingreso generado. Ambos lados suman 1.500,00 €: el asiento está perfectamente cuadrado.
Ejemplo 2 — Pago de alquiler en efectivo
Situación: La empresa paga 800 € en efectivo por el alquiler mensual de sus oficinas.
Análisis: Sale dinero de caja (activo que disminuye → haber) y se registra un gasto de alquiler (gasto que aumenta → debe). Dos cuentas, operación directa, asiento simple.
Conclusión del ejemplo: El gasto de arrendamiento sube en el debe porque la empresa consume un recurso (el local) sin que quede como activo propio. Caja baja en el haber porque pierde ese dinero. El cuadre es perfecto: 800,00 € en cada columna.
Ejemplo 3 — Compra de mercancía al contado
Situación: Una empresa distribuidora compra 3.200 € en productos para su stock y los paga en el acto mediante transferencia bancaria.
Análisis: Las mercancías entran al inventario (activo que aumenta → debe) y el banco entrega ese dinero (activo que disminuye → haber). Dos cuentas, cuadre directo.
Conclusión del ejemplo: Compras de mercaderías sube en el debe porque la empresa incorpora bienes a su actividad comercial. Bancos baja en el haber porque se entrega dinero de la cuenta corriente. El intercambio queda perfectamente documentado con 3.200,00 € en cada lado.
Ejemplo 4 — Cobro de una deuda de cliente por banco
Situación: Un cliente que tenía pendiente una factura de 2.000 € la paga mediante transferencia bancaria.
Análisis: El banco recibe el dinero (activo que aumenta → debe) y el saldo pendiente del cliente desaparece porque ya cobró (activo que disminuye → haber). Operación simple con dos cuentas de activo moviéndose en sentidos opuestos.
Conclusión del ejemplo: Este es uno de los asientos simples más habituales en la gestión diaria. Bancos crece en el debe al recibir el dinero, y Clientes se reduce en el haber al saldar la deuda pendiente. Ambas son cuentas de activo, pero una sube y la otra baja por el mismo importe.
Ejemplo 5 — Pago de sueldo a un empleado
Situación: La empresa paga a un trabajador su nómina mensual de 1.800 € directamente desde la cuenta bancaria.
Análisis: El gasto de personal sube (gasto que aumenta → debe) y el banco entrega el dinero (activo que disminuye → haber). Dos cuentas de naturaleza diferente, pero el asiento sigue siendo simple porque solo hay una en cada lado.
Conclusión del ejemplo: La cuenta Sueldos y salarios recoge el coste de tener personal en plantilla; por eso sube en el debe cada vez que se paga. Bancos cede el dinero y baja en el haber. El cuadre es directo: 1.800,00 € en cada columna.
Ejemplos de asiento simple con cuentas de activo y pasivo
Los asientos simples no se limitan a cobros y pagos en efectivo. También aparecen cuando una empresa solicita financiación, liquida una deuda o reorganiza el dinero entre sus propias cuentas. En todos estos casos, la estructura sigue siendo la misma: una cuenta en el debe, otra en el haber y el mismo importe en ambos lados.
Ejemplo 6 — Obtención de un préstamo bancario
Situación: La empresa recibe un préstamo de 10.000 € que el banco ingresa directamente en su cuenta corriente.
Análisis: La cuenta bancaria crece (activo que aumenta → debe) y la deuda con el banco aparece como un pasivo nuevo (pasivo que aumenta → haber). Dos cuentas únicas, asiento simple.
Conclusión del ejemplo: El banco presta dinero y la empresa lo recibe en su cuenta: activo sube en el debe. Al mismo tiempo, nace una obligación de devolución que se anota en el haber como pasivo. El asiento refleja que la empresa tiene más dinero, pero también más deuda.
Ejemplo 7 — Pago de una deuda a un proveedor
Situación: La empresa tenía pendiente una factura de 600 € con un proveedor y la salda mediante transferencia bancaria.
Análisis: La deuda con el proveedor desaparece (pasivo que disminuye → debe) y el banco entrega el dinero (activo que disminuye → haber). Dos cuentas, una de pasivo y otra de activo.
Conclusión del ejemplo: Proveedores va al debe porque la deuda se cancela y el pasivo disminuye. Bancos va al haber porque el dinero sale de la cuenta de la empresa. Ambas cuentas se mueven en el mismo sentido económico: la empresa queda sin deuda, pero también con menos dinero.
Ejemplo 8 — Depósito de efectivo en cuenta bancaria
Situación: La empresa tiene 500 € en caja y decide ingresarlos en su cuenta bancaria.
Análisis: El saldo bancario crece (activo que aumenta → debe) y la caja pierde ese dinero (activo que disminuye → haber). Es un traslado entre dos cuentas de activo: un ejemplo muy claro de cómo el asiento simple registra movimientos internos sin que haya ninguna ganancia ni pérdida.
Conclusión del ejemplo: Aunque el dinero no sale de la empresa, el asiento es necesario para reflejar que el efectivo físico ya no está en caja, sino en el banco. El patrimonio total no cambia, pero la distribución entre cuentas de activo sí se modifica con exactitud.
Ejemplos de asiento simple con ingresos y gastos
Las cuentas de ingresos y gastos también protagonizan asientos simples con mucha frecuencia. Los ingresos siempre van al haber cuando aumentan, y los gastos siempre van al debe cuando aumentan. Esta regla, combinada con la cuenta de activo o pasivo que corresponda a cada operación, genera algunos de los asientos más repetidos en el libro diario de cualquier negocio.
Ejemplo 9 — Registro de ingresos por ventas al contado
Situación: Una tienda vende productos por valor de 950 € y cobra en efectivo en el mismo momento.
Análisis: La caja recibe el dinero (activo que aumenta → debe) y la cuenta de ventas refleja el ingreso generado (ingreso que aumenta → haber). Estructura idéntica a la del Ejemplo 1, pero aplicada a una operación de venta de bienes en lugar de servicios.
Conclusión del ejemplo: La cuenta Ventas de mercaderías no acumula el efectivo, sino el reconocimiento del ingreso obtenido. El dinero va a Caja; el mérito de haberlo ganado va a Ventas. Esta separación entre el flujo de dinero y el reconocimiento del ingreso es uno de los principios más importantes de la contabilidad por partida doble.
Ejemplo 10 — Pago de servicios públicos (luz, agua, gas)
Situación: La empresa recibe y paga una factura de suministros (luz y agua) por importe de 320 € mediante domiciliación bancaria.
Análisis: El gasto en suministros crece (gasto que aumenta → debe) y el banco entrega el dinero (activo que disminuye → haber). Esta operación se repite mensualmente en casi cualquier empresa.
Conclusión del ejemplo: La cuenta Suministros agrupa todos los gastos de energía y agua que la empresa necesita para funcionar. Cada factura que llega y se paga directamente desde el banco genera este mismo asiento simple, con la única variación del importe y la fecha. Su registro correcto garantiza que el resultado del ejercicio refleje todos los costes operativos reales.
Errores comunes al registrar un asiento simple
Aunque el asiento simple tiene una estructura mínima, los errores más frecuentes no tienen que ver con la complejidad, sino con descuidos que pasan desapercibidos fácilmente. Conocerlos de antemano te ayuda a construir el hábito de revisión correcto desde el primer registro. Los fallos se repiten siempre en los mismos puntos y, si los detectas a tiempo, el libro diario se mantiene limpio y fiable.
La mejor forma de evitar estos errores es revisar cada asiento justo antes de guardarlo, comprobando que la cuenta elegida corresponde exactamente a la naturaleza de la operación, que el importe es correcto y que el lado (debe o haber) refleja el movimiento real del valor. Entender el asiento simple en profundidad es el primer paso para evitar estos descuidos.
Preguntas frecuentes
¿Qué cuentas intervienen en un asiento simple?
En un asiento simple siempre intervienen exactamente dos cuentas: una que se anota en el debe y otra que se anota en el haber. Esas dos cuentas pueden pertenecer a cualquier categoría (activo, pasivo, patrimonio neto, ingresos o gastos), siempre que la operación económica que se registra afecte solo a esos dos conceptos de forma directa y sin intermediarios adicionales. Lo que define al asiento como simple no es el tipo de cuenta, sino el número total de cuentas utilizadas.
¿Cuándo se usa un asiento simple en lugar de uno compuesto?
Se usa un asiento simple cuando la operación económica afecta únicamente a dos cuentas, sin que ninguna de ellas se divida entre varios conceptos. Por ejemplo, pagar un gasto directamente desde el banco es un asiento simple: gasto en el debe, banco en el haber. Pero si ese mismo pago incluye una parte al contado y otra pendiente de pago, entonces entran tres cuentas en juego y el registro pasa a ser un asiento compuesto. La regla es sencilla: si con dos cuentas se describe completamente la operación, el asiento es simple.
¿El asiento simple siempre tiene una sola cuenta en el debe y una en el haber?
Sí, por definición. Un asiento simple se caracteriza precisamente por tener una única cuenta en el debe y una única cuenta en el haber. Si en alguno de los dos lados aparecen dos o más cuentas, el asiento ya no es simple, independientemente de la cantidad de cuentas que haya en el otro lado. Esta estructura de una a una es lo que distingue al asiento simple del compuesto y lo convierte en el formato más limpio y trazable de todos los registros contables.
¿Puede un asiento simple afectar cuentas de distinto tipo?
Sí, y de hecho es muy habitual. Un asiento simple puede mezclar perfectamente cuentas de distintas categorías. Por ejemplo, en el pago de un gasto con cargo al banco, la cuenta de gasto (naturaleza de gasto) va al debe y la cuenta bancaria (naturaleza de activo) va al haber. Lo que importa no es que las dos cuentas sean del mismo tipo, sino que entre ambas queden descritos por completo la causa y el efecto económico de la operación registrada.
¿Qué diferencia hay entre el asiento simple y el mixto?
El asiento mixto es una variante del asiento compuesto en la que uno de los dos lados del asiento (debe o haber) tiene una sola cuenta, mientras que el otro lado tiene dos o más cuentas. Por lo tanto, el asiento mixto siempre tiene al menos tres cuentas en total. En cambio, el asiento simple tiene exactamente dos cuentas, una por cada lado. La distinción es importante porque el asiento mixto aparece frecuentemente en operaciones con condiciones mixtas de cobro o pago, mientras que el simple se reserva para transacciones completamente directas.
¿Cómo verifico que un asiento simple está bien cuadrado?
La verificación del cuadre en un asiento simple es inmediata: basta con confirmar que el importe anotado en el debe coincide exactamente con el importe anotado en el haber. Si ambos son iguales, el asiento está cuadrado. En la práctica, dado que en un asiento simple se usa el mismo importe en las dos columnas, el cuadre se garantiza casi de forma automática. El error más habitual no es un descuadre, sino haber usado un importe equivocado en ambos lados, algo que no rompe el equilibrio, pero sí distorsiona los saldos reales de las cuentas.
¿Los asientos simples se usan en empresas grandes?
Sí, los asientos simples se usan en empresas de cualquier tamaño. Aunque las grandes compañías tienen operaciones más complejas que generan frecuentemente asientos compuestos, muchas de sus transacciones diarias son tan directas que se registran como asientos simples: cobros de clientes, pagos de gastos recurrentes, transferencias entre cuentas propias o ingresos de préstamos. El tamaño de la empresa no determina el tipo de asiento, sino la naturaleza concreta de cada operación económica que se necesita registrar.
Conclusión
El asiento simple es la unidad más básica y directa del registro contable. Entender cómo funciona, qué cuentas participan y en qué lado va cada una te da una base sólida para leer y construir cualquier tipo de asiento. No importa si empiezas desde cero o si llevas tiempo en contacto con la contabilidad: este formato aparece en el día a día de cualquier negocio sin excepción.
Los diez ejemplos que has visto cubren las operaciones más habituales: cobros, pagos, compras, ventas, préstamos, nóminas y suministros. Cada uno sigue la misma lógica: identificar las dos cuentas, colocarlas en el lado correcto y verificar que el importe cuadra. Practicar con casos reales es lo que transforma el conocimiento teórico en una habilidad que puedes aplicar de forma natural.
Si quieres seguir avanzando, en este sitio web encontrarás más contenido sobre contabilidad por partida doble, desde los conceptos más elementales hasta los registros más complejos, todo explicado con el mismo nivel de detalle y con ejemplos que puedes usar como referencia directa.
También te puede interesar:
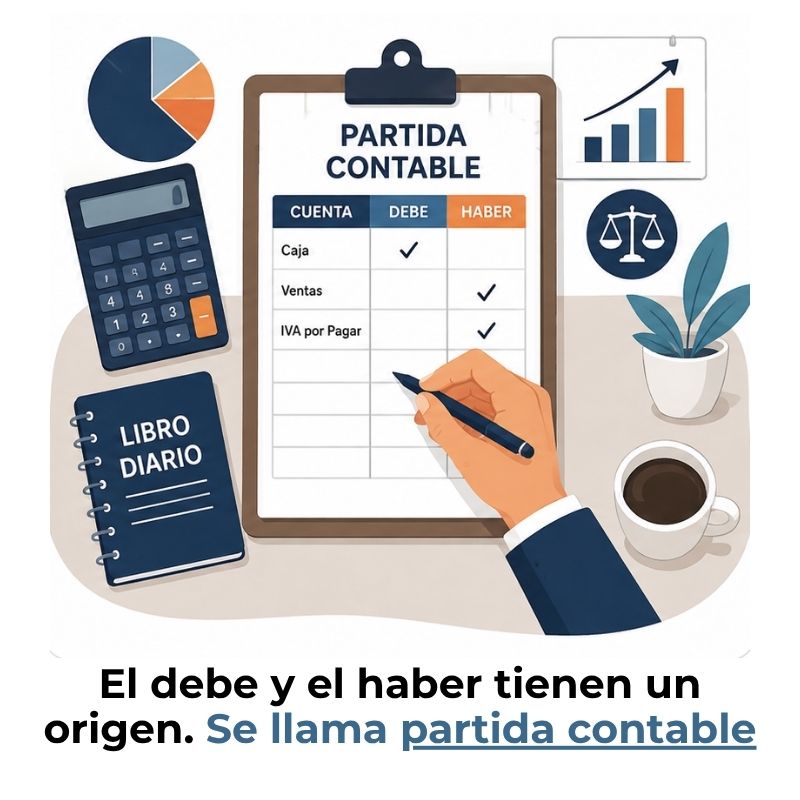
¿Qué es una partida contable y cómo funciona?
La partida doble en empresas: ¿Cómo funciona?
Tipos de asientos contables: ¿Cuál deberías conocer primero?
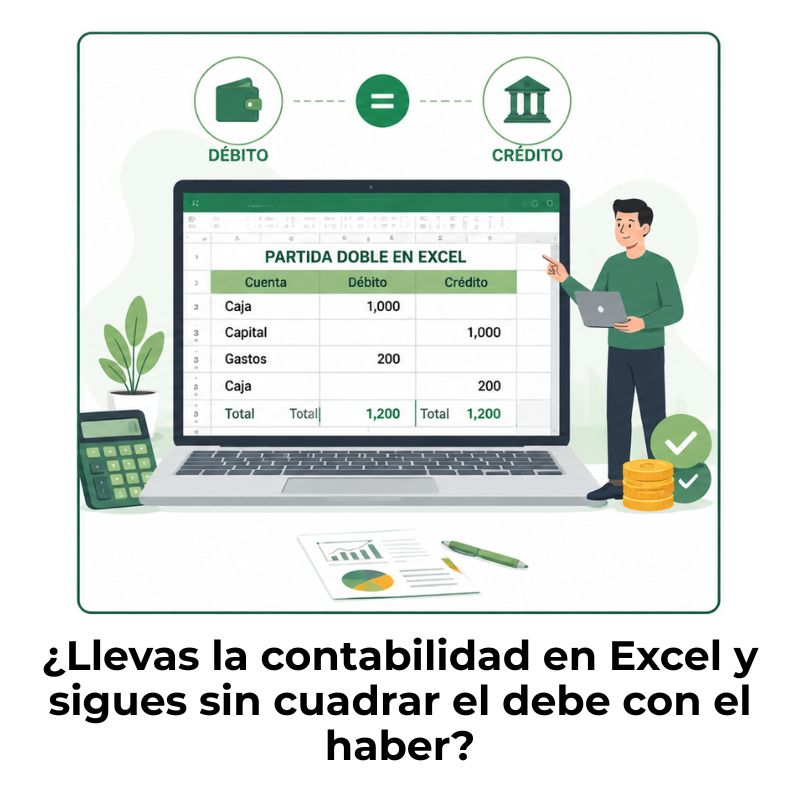
¿Cómo hacer una partida doble en Excel?
¿Qué es un asiento simple?

¿Qué es la partida doble en contabilidad?
La partida doble en México: ¿Cómo funciona?