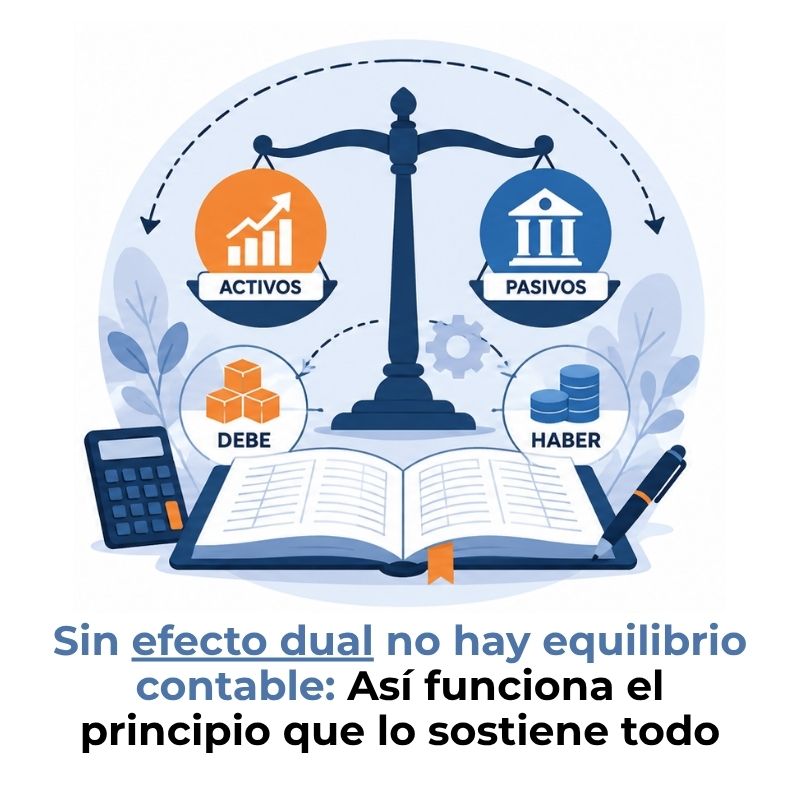
La partida doble es el principio sobre el que se construye toda la contabilidad de una empresa. Establece que cada transacción afecta al menos a dos cuentas: una recibe y otra entrega. Cuando el total del debe coincide con el total del haber, los registros están en equilibrio.
¿Qué es la partida doble en una empresa?
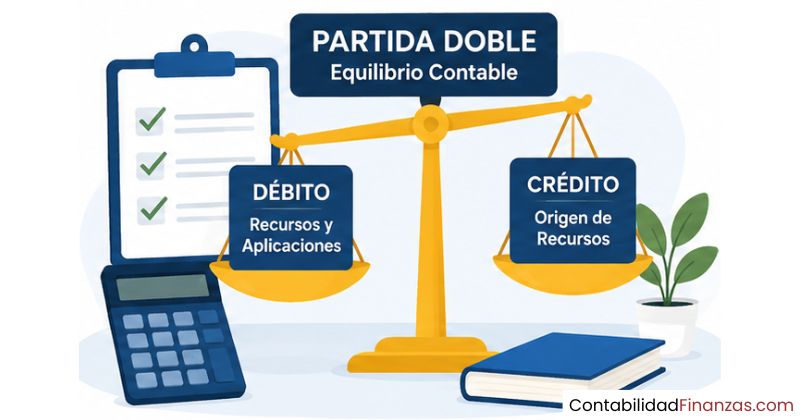
La partida doble es el método contable que registra cada operación económica en al menos dos cuentas simultáneamente, de modo que lo que entra por una siempre tiene su contrapartida en otra. El resultado es que la suma del debe siempre debe igualar la suma del haber, manteniendo los libros en perfecto equilibrio. Sin este principio, ningún estado financiero sería fiable.
En términos sencillos: cuando tu empresa cobra una factura, el dinero no simplemente «aparece». Entra en la cuenta de caja o banco (debe), y al mismo tiempo desaparece la deuda que el cliente tenía contigo (haber). Dos cuentas afectadas, misma cantidad, equilibrio total. Eso es, en esencia, cómo trabaja la partida doble en cualquier empresa, grande o pequeña.
Origen e historia del método de partida doble
El método fue formalizado en 1494 por el matemático y fraile italiano Luca Pacioli, quien lo incluyó en su obra Summa de Arithmetica. Sin embargo, ya se utilizaba en las ciudades comerciales italianas desde el siglo XIII. Pacioli no lo inventó, pero lo sistematizó de manera tan clara que su modelo sigue siendo la base de la contabilidad moderna más de cinco siglos después.
La razón por la que sobrevivió tantos siglos es simple: funciona. Cualquier empresa que registre sus operaciones con este método tiene una imagen fiel y verificable de su situación financiera en cualquier momento. Ese nivel de fiabilidad es lo que hace de la partida doble el estándar contable en prácticamente todo el mundo.
La ecuación contable fundamental: activo = pasivo + patrimonio
La partida doble no es un capricho metodológico: tiene una base matemática sólida. Todo lo que posee una empresa (activo) se financia con deudas de terceros (pasivo) o con recursos propios (patrimonio). Esta relación es la que garantiza el equilibrio permanente de los registros. Si un asiento no respeta esta ecuación, hay un error en algún punto.
Esta ecuación nunca se rompe. Cada asiento contable la respeta de forma automática.
¿Cómo funciona la partida doble en la práctica?
Cada vez que tu empresa realiza una operación —una compra, un cobro, un pago, una venta— debes identificar qué cuentas se ven afectadas y en qué sentido cambian. Una cuenta aumenta (lado debe o haber) y otra cambia en sentido contrario por el mismo importe. El resultado siempre es un asiento perfectamente equilibrado que queda registrado en el libro diario.
El proceso tiene tres pasos básicos: identificar la operación, determinar qué cuentas intervienen y decidir qué lado de cada cuenta (debe o haber) corresponde a cada movimiento. Con la práctica, estos pasos se vuelven casi automáticos para cualquier persona que lleva la contabilidad de una empresa.
El debe y el haber: las dos caras de toda operación
El debe y el haber son las dos columnas de cada cuenta contable. No significan «ingreso» y «gasto» de forma directa: su efecto depende del tipo de cuenta que estés manejando. Eso es lo que suele confundir al principio, pero una vez que entiendes la lógica de cada grupo de cuentas, la mecánica se vuelve clara.
Reglas del cargo y el abono por tipo de cuenta
Existen reglas fijas que determinan cuándo una cuenta se carga (debe) o se abona (haber). Conocer estas reglas es lo que permite construir asientos correctos sin dudar en cada operación. No se memorizan de golpe: se interiorizan con la práctica y con la lógica del tipo de cuenta que manejas.
- Cuentas de activo: Se cargan cuando el bien o derecho aumenta y se abonan cuando disminuye. Por ejemplo, la cuenta de banco se carga cuando ingresa dinero y se abona cuando sale.
- Cuentas de pasivo: Se abonan cuando la empresa asume una nueva deuda y se cargan cuando esa deuda se cancela.
- Cuentas de patrimonio: Funcionan igual que el pasivo. Se abonan cuando el capital propio aumenta y se cargan cuando disminuye.
- Cuentas de ingreso: Se abonan siempre que la empresa genera un ingreso, como una venta o una prestación de servicios.
- Cuentas de gasto: Se cargan cuando la empresa incurre en un costo o gasto, como el pago del alquiler o de los suministros.
Ejemplos de partida doble en empresas reales
La mejor forma de consolidar este método es ver cómo se aplica en operaciones del día a día. A continuación encontrarás cuatro casos que cualquier empresa puede registrar con la aplicación de partida doble en sus libros contables. En cada uno se identifican las cuentas afectadas, el lado correspondiente y el importe.
Compra de mercancía al contado
Una empresa adquiere mercancía valorada en 3.000 € y paga en efectivo en el mismo momento. La cuenta de mercancías aumenta (activo, se carga en el debe) y la cuenta de caja disminuye en el mismo importe (activo, se abona en el haber). Ambas son cuentas de activo: una sube y la otra baja por el mismo valor.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Mercancías (activo) | 3.000,00 | |
| Caja / Efectivo (activo) | 3.000,00 | |
| Total | 3.000,00 | 3.000,00 |
Préstamo bancario recibido
La empresa recibe un préstamo de 10.000 € que el banco ingresa directamente en su cuenta corriente. El banco aumenta (activo, debe) y la deuda con el banco también aumenta (pasivo, haber). La empresa tiene más dinero, pero también una obligación nueva. El equilibrio se mantiene porque ambos lados crecen en la misma proporción.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Banco / Cuenta corriente (activo) | 10.000,00 | |
| Préstamos a largo plazo (pasivo) | 10.000,00 | |
| Total | 10.000,00 | 10.000,00 |
Venta de producto a crédito
La empresa vende productos por valor de 5.000 € con pago aplazado a 30 días. El derecho de cobro que tiene sobre el cliente aumenta (activo, debe) y el ingreso por ventas se reconoce en ese mismo momento (haber). El dinero aún no ha llegado, pero la operación ya existe y debe quedar registrada para reflejar la realidad financiera de la empresa.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Clientes / Cuentas por cobrar (activo) | 5.000,00 | |
| Ventas / Ingresos (ingreso) | 5.000,00 | |
| Total | 5.000,00 | 5.000,00 |
Pago de nómina a empleados
La empresa paga 4.200 € en concepto de salarios desde su cuenta bancaria. El gasto de personal aumenta (gasto, debe) y el saldo del banco disminuye (activo, haber). La empresa ha cumplido su obligación con los trabajadores y eso queda reflejado como un gasto que impacta directamente en el resultado del período.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Gasto de personal / Sueldos (gasto) | 4.200,00 | |
| Banco / Cuenta corriente (activo) | 4.200,00 | |
| Total | 4.200,00 | 4.200,00 |
Si quieres ver más situaciones del día a día contable, la sección sobre la partida doble en la práctica amplía estos casos con operaciones más complejas.
¿Por qué usan la partida doble todas las empresas?
No es casualidad que la partida doble sea el método universal de la contabilidad empresarial. Su adopción global se debe a que resuelve dos problemas que cualquier negocio enfrenta: la necesidad de registros fiables y la posibilidad de detectar errores antes de que se conviertan en problemas graves. Comprender la importancia de la partida doble ayuda a valorar por qué ningún sistema contable moderno prescinde de ella.
Control automático de errores contables
Cuando el total del debe no coincide con el total del haber en un asiento, hay un error en algún punto del registro. El propio sistema actúa como un mecanismo de verificación permanente que alerta de inconsistencias sin necesidad de revisiones manuales exhaustivas. Eso lo convierte en una herramienta mucho más robusta que cualquier sistema de anotación única.
No obstante, el equilibrio entre debe y haber no garantiza que el asiento sea correcto en su totalidad. Una empresa podría cargar una cuenta equivocada con el importe correcto y los totales seguirían coincidiendo. Por eso el criterio del contador sigue siendo indispensable: el sistema detecta desequilibrios, pero no juzga la lógica de cada decisión contable.
Base para elaborar estados financieros
Los asientos del libro diario son el punto de partida de todos los estados financieros de una empresa: el balance general, la cuenta de pérdidas y ganancias y el estado de flujos de efectivo. Sin registros de partida doble correctos, ninguno de esos informes refleja la realidad, y las decisiones estratégicas que se tomen a partir de ellos pueden ser erróneas.
Partida doble y la obligatoriedad legal
En la mayoría de los países, llevar la contabilidad con el sistema de partida doble no es una opción: es una exigencia legal. Las empresas que están obligadas a llevar contabilidad formal deben registrar sus operaciones bajo este método, utilizando el libro diario, el libro mayor y los estados financieros anuales que de ellos se derivan. Puedes consultar en detalle la obligatoriedad de partida doble y los supuestos que afectan a cada tipo de empresa.
«Toda operación económica tiene un origen y un destino. La partida doble es el método que los registra a ambos, sin excepción.»
La obligatoriedad responde a una razón clara: los estados financieros elaborados a partir de registros de partida doble son comparables, auditables y alineados con las normas internacionales de información financiera. Eso protege tanto a los inversores como a las administraciones tributarias y al propio empresario, que dispone de datos reales sobre los que tomar decisiones.
Errores frecuentes al aplicar la partida doble
Dominar la mecánica de la partida doble lleva tiempo y práctica. Aunque el sistema detecta ciertos tipos de errores de forma automática, hay fallos habituales que pueden pasar desapercibidos si no se revisan con criterio. Conocerlos de antemano es la mejor forma de evitarlos desde el primer asiento.
- Cargar la cuenta equivocada: Si el debe y el haber coinciden en importe, pero las cuentas son incorrectas, el asiento estará en equilibrio, pero reflejará una realidad falsa en los estados financieros.
- Invertir debe y haber: Registrar en el haber lo que debería ir en el debe —o a la inversa— es uno de los errores más comunes entre quienes se inician. El equilibrio numérico puede mantenerse y el error pasa desapercibido.
- Omitir una contrapartida: En contabilidad manual, es posible anotar un cargo sin registrar el abono correspondiente. El balance de comprobación detectará el desfase al cuadrar los totales.
- Registrar el importe incorrecto: Un error de cifra en ambas partes del asiento mantiene el equilibrio, pero distorsiona el saldo de las cuentas afectadas. Solo se detecta al comparar con documentos originales.
- Duplicar un asiento: Registrar dos veces la misma operación dobla los saldos de las cuentas afectadas sin romper el equilibrio, lo que puede inflar activos o gastos de forma significativa.
Para profundizar en cómo se estructura este método y evitar estos fallos desde la base, el artículo sobre el método de partida doble explica paso a paso la lógica detrás de cada decisión contable. Y si quieres entender el marco completo del que forma parte este método, la sección sobre contabilidad por partida doble ofrece una visión amplia del sistema.
Preguntas frecuentes
¿Qué significa que el debe siempre debe igualar al haber?
Significa que en cada asiento contable, la suma de todos los importes registrados en la columna del debe debe coincidir exactamente con la suma de todos los importes de la columna del haber. Este equilibrio es la verificación automática que garantiza que la operación se ha recogido completa y que ninguna parte de la transacción ha quedado sin registrar. Si los totales no coinciden, existe un error que debe corregirse antes de cerrar el asiento.
¿Cuántas cuentas mínimas intervienen en un asiento contable?
El mínimo son dos cuentas: una que recibe el cargo en el debe y otra que recibe el abono en el haber. Sin embargo, muchas operaciones reales afectan a más de dos cuentas simultáneamente, como ocurre cuando una compra incluye el precio del bien, un impuesto y una retención. En esos casos, el asiento puede tener varias líneas en el debe o en el haber, siempre que los totales de ambas columnas sigan siendo iguales.
¿Qué diferencia hay entre partida doble y partida simple?
La partida simple solo registra un lado de cada operación: anota que salió dinero o que entró una mercancía, pero no refleja la contrapartida. La partida doble, en cambio, registra siempre las dos caras de cada transacción, lo que permite obtener una imagen completa de la situación financiera. Por eso la partida simple se usa en contabilidades simplificadas o personales, mientras que la partida doble es el estándar obligatorio para las empresas.
¿La partida doble es obligatoria para autónomos y pequeñas empresas?
Depende del régimen fiscal y de la legislación de cada país. En muchos casos, los autónomos en régimen de estimación directa simplificada o los pequeños negocios en módulos no están obligados a llevar contabilidad de partida doble, pero sí a registrar sus ingresos y gastos. Las sociedades mercantiles, en cambio, están obligadas en casi todos los países a llevar contabilidad formal con el sistema de partida doble y a depositar sus cuentas anuales.
¿Cómo se registra una compra a crédito con partida doble?
Cuando se compra a crédito, la empresa recibe el bien o servicio, pero no paga en ese momento. El asiento recoge los dos efectos: la cuenta del bien adquirido se carga en el debe (activo que aumenta) y la cuenta de proveedores o cuentas por pagar se abona en el haber (pasivo que aumenta). Cuando llegue el momento del pago, un segundo asiento cancelará esa deuda, cargando proveedores en el debe y abonando banco en el haber.
¿Qué libros contables se usan en el sistema de partida doble?
Los dos libros principales son el libro diario, donde se anotan todos los asientos en orden cronológico, y el libro mayor, que agrupa los movimientos de cada cuenta para obtener su saldo acumulado. A partir de estos dos libros se elabora el balance de comprobación, que verifica el equilibrio global, y los estados financieros finales que resumen la situación de la empresa.
¿Quién inventó la partida doble y cuándo?
El método no fue inventado por una sola persona, sino que se fue desarrollando en las ciudades comerciales italianas a partir del siglo XIII. Sin embargo, fue el fraile y matemático italiano Luca Pacioli quien lo sistematizó y publicó en 1494 en su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalità. Ese texto se considera el punto de partida formal de la contabilidad moderna y el método que describe sigue siendo válido hoy.
Conclusión
La partida doble es mucho más que un método de registro: es el principio que hace que los números de una empresa cuenten una historia completa y verificable. Cada operación que realizas deja dos huellas en los libros, y esa dualidad es lo que garantiza el equilibrio de tus cuentas y la fiabilidad de tus estados financieros.
Ahora que conoces la mecánica del debe y el haber, la lógica de la ecuación contable y cómo se construye cada asiento, tienes las bases para leer e interpretar cualquier registro contable con criterio. Aplicar estos conceptos en tu día a día, ya sea estudiando o llevando las cuentas de un negocio, te dará una ventaja real frente a quien solo conoce los términos de memoria.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad explicados con la misma claridad: desde los estados financieros hasta las normas internacionales de información financiera, siempre con ejemplos reales y sin rodeos.
También te puede interesar:
Manual de partida doble
¿Qué pasa si no cuadra un asiento contable?
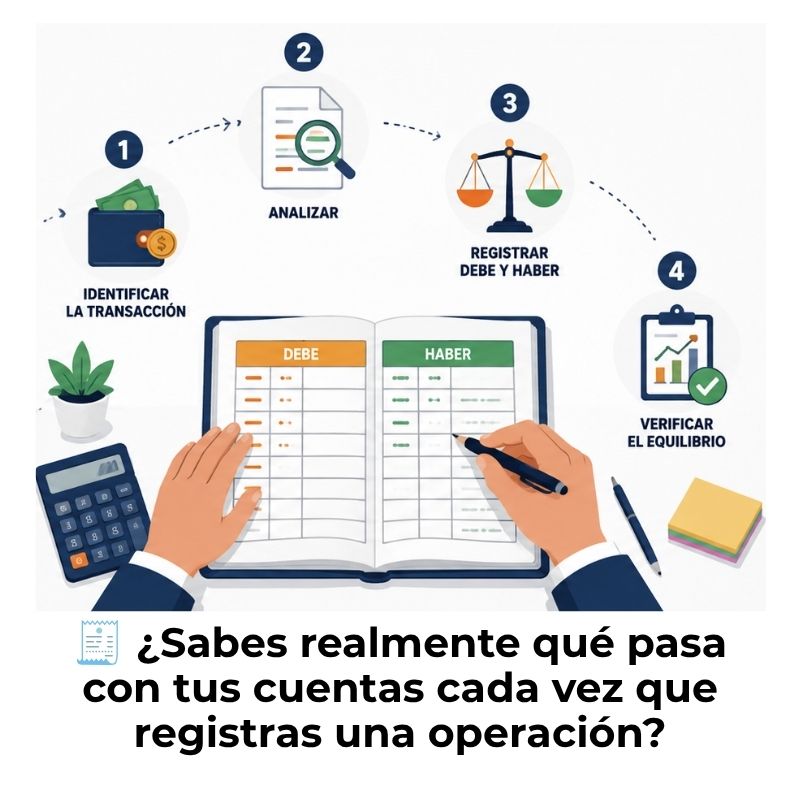
Caso práctico de partida doble paso a paso
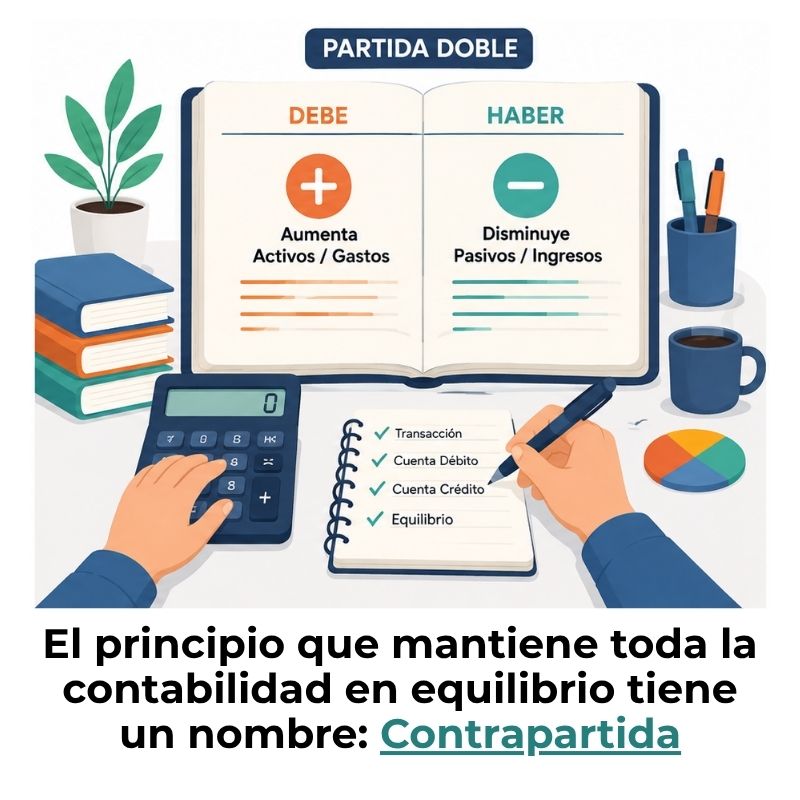
¿Qué es la contrapartida contable y cómo funciona?
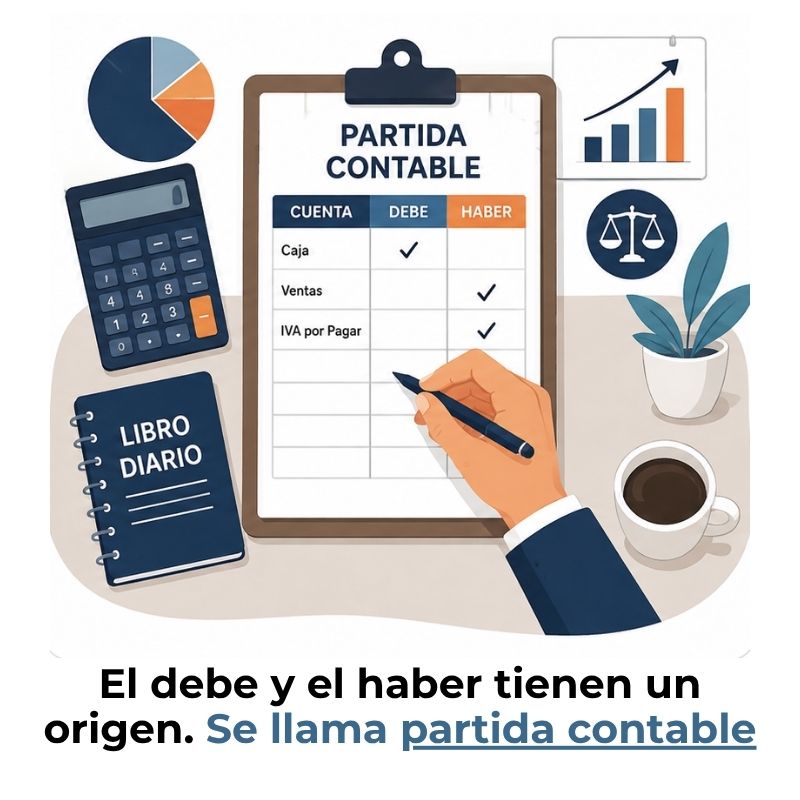
¿Qué es una partida contable y cómo funciona?
El efecto dual en contabilidad
Tipos de asientos contables: ¿Cuál deberías conocer primero?