Imagina que compras una computadora para tu empresa y solo anotas el gasto. ¿Dónde queda el activo que acabas de incorporar? Esa pregunta tiene una respuesta que la contabilidad resolvió hace más de cinco siglos con un principio tan sencillo como poderoso: cada operación siempre tiene dos efectos, y ambos deben quedar registrados.
¿Qué es la partida doble y por qué importa?
La partida doble es el método contable que exige registrar cada operación económica en al menos dos cuentas diferentes, una en el debe y otra en el haber, de forma que ambos lados siempre sumen el mismo valor. No se trata de una convención opcional: es el principio que sostiene toda la contabilidad moderna desde hace más de cinco siglos y que ninguna empresa, grande o pequeña, puede ignorar si quiere llevar sus finanzas con rigor.
Su importancia va más allá del simple hecho de anotar números. Cuando aplicas este sistema correctamente, cada movimiento financiero queda trazado desde su origen hasta su destino, lo que permite saber en todo momento qué tiene la empresa, qué debe y cómo se generaron esos valores. Sin esa doble trazabilidad, los libros contables serían apenas una lista incompleta de eventos, sin la coherencia necesaria para tomar decisiones.
El principio que equilibra cada operación
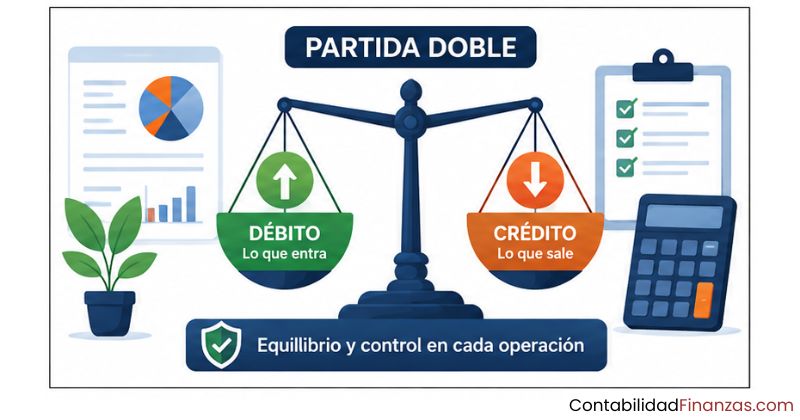
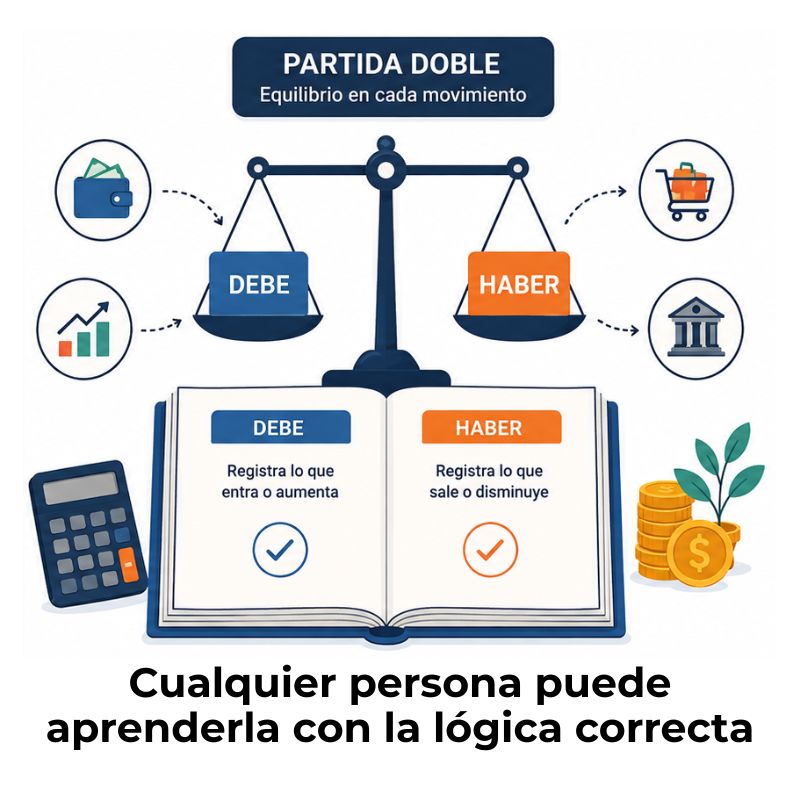
La idea central de la partida doble se resume en una regla que nunca cambia: la suma de los importes anotados en el debe siempre debe ser igual a la suma de los importes anotados en el haber. Esto no es casualidad ni capricho, sino el reflejo matemático de una realidad económica: toda transacción transfiere valor de un lugar a otro, y ese valor no desaparece ni se crea de la nada.
Cuando una empresa compra materiales al contado, recibe un activo (los materiales) y entrega otro (el dinero). Ambos movimientos se registran en el mismo asiento: uno en el debe y el otro en el haber, por el mismo valor. Esa simetría es la que mantiene los libros contables en equilibrio y permite verificar que ningún dato se ha perdido ni distorsionado en el camino.
Debe y haber: las dos caras de toda transacción
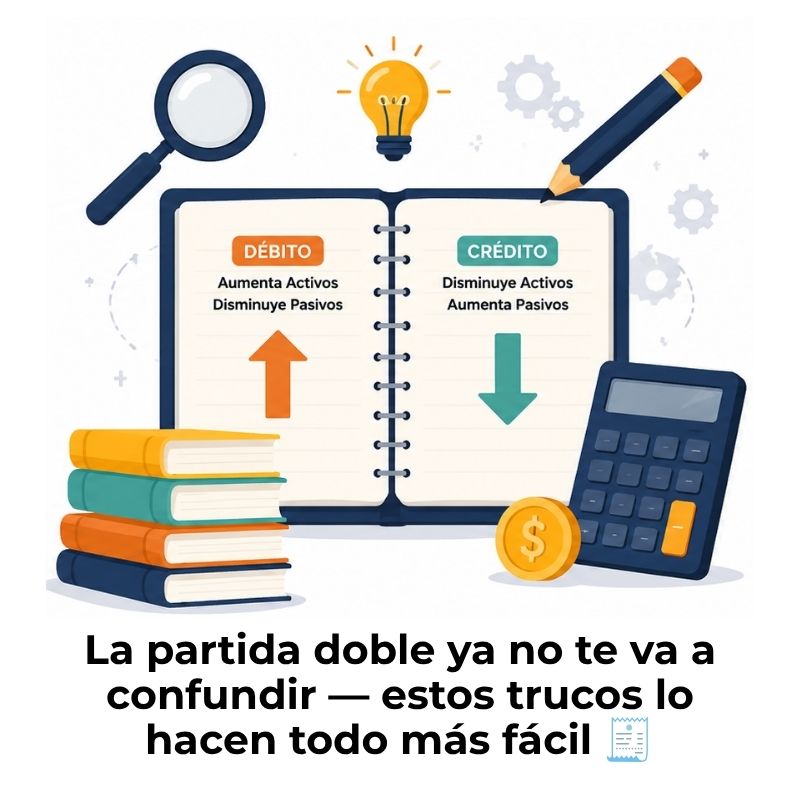
El debe y el haber son las dos columnas que estructuran cualquier cuenta contable. Aunque sus nombres puedan sonar a jerga técnica, su lógica es directa: el debe recoge lo que la cuenta recibe o lo que aumenta en determinadas cuentas, y el haber registra lo que entrega o lo que disminuye. El comportamiento exacto de cada columna depende del tipo de cuenta, pero el equilibrio entre ambas nunca varía.
Entender esta dualidad es el primer paso para leer cualquier asiento contable sin confusiones. No se trata de aprender de memoria cuándo va algo al debe o al haber, sino de comprender que cada operación tiene siempre dos efectos simultáneos, y que la partida doble los captura a ambos sin excepción.
Origen e historia de la partida doble
El sistema de partida doble lleva vigente más de cinco siglos, lo que lo convierte en uno de los métodos más duraderos de toda la historia de las finanzas. Su formalización se atribuye a Luca Pacioli, un fraile franciscano y matemático italiano del siglo XV, quien describió el método con detalle en su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalità, publicada en 1494.
Sin embargo, Pacioli no inventó el sistema desde cero. Los comerciantes italianos del Renacimiento ya lo usaban de forma práctica para gestionar sus intercambios comerciales antes de que él lo pusiera en papel. Lo que hizo Pacioli fue sistematizarlo y difundirlo, dándole una estructura que el mundo entero terminaría adoptando. Desde entonces, sus principios fundamentales no han cambiado.
¿Por qué es tan importante la partida doble en contabilidad?
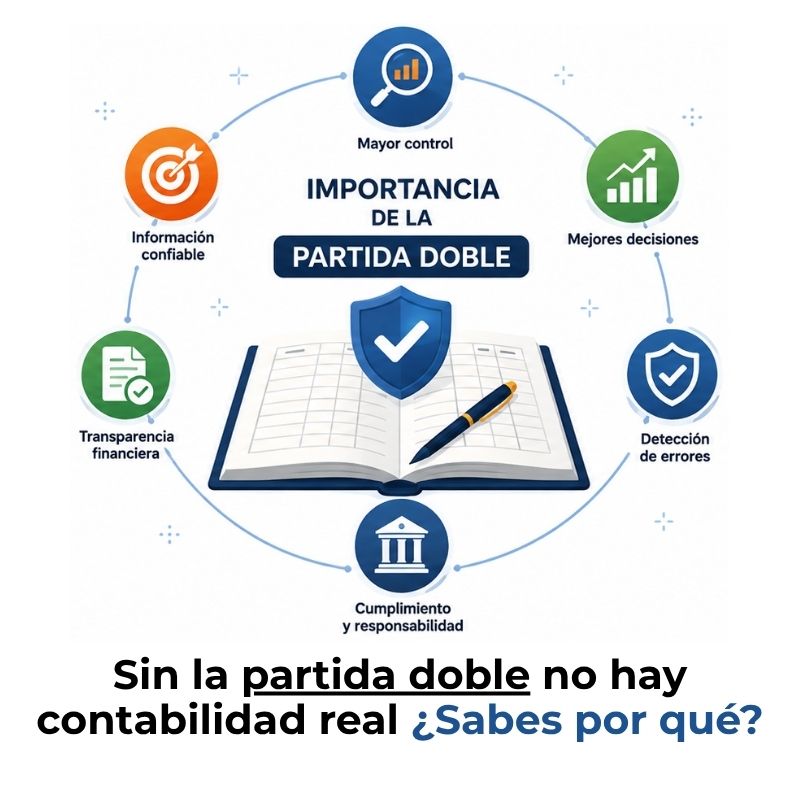
La importancia de la partida doble no radica en ser un requisito técnico más, sino en que es la estructura que hace posible que la contabilidad cumpla su función real: reflejar con fidelidad la situación económica de una organización. Sin ella, los registros financieros serían fragmentarios, difíciles de verificar y prácticamente inútiles para cualquier análisis serio.
Control y detección de errores
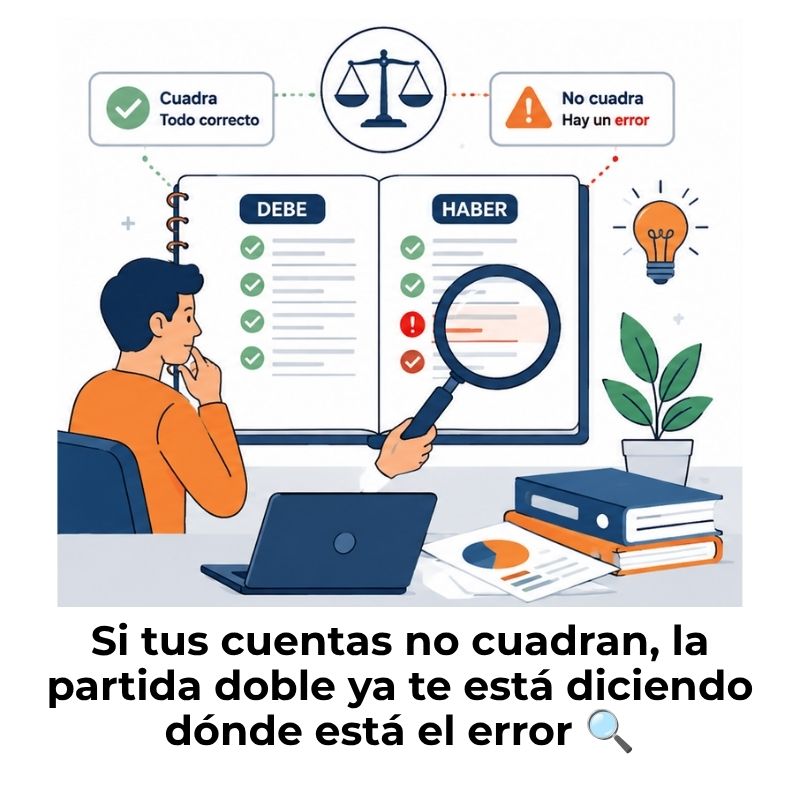
Uno de los beneficios más directos de la partida doble es que comete los errores visibles. Si en algún momento el debe y el haber no coinciden, eso es una señal inmediata de que algo está mal registrado. Este mecanismo de verificación automática permite detectar inconsistencias antes de que afecten a los estados financieros, ahorrando tiempo y evitando decisiones basadas en datos incorrectos.
Eso no significa que la partida doble garantice que todo asiento es correcto en su contenido, pero sí asegura que los importes están matemáticamente equilibrados. Cualquier omisión o duplicación aritmética queda al descubierto en el momento en que se intenta cerrar el libro diario o preparar el balance de comprobación.
Transparencia ante terceros e instituciones
Los estados financieros que una empresa presenta a bancos, inversores o autoridades fiscales deben ser creíbles y verificables. La partida doble proporciona esa credibilidad porque cada cifra del balance o de la cuenta de resultados se puede rastrear hasta el asiento original que la originó. Esa cadena de evidencia es lo que distingue una contabilidad sólida de una simple estimación.
Además, las normas contables vigentes en la mayoría de los países exigen que la contabilidad de las empresas se lleve bajo este sistema. No aplicarlo no solo genera desorden interno, sino que puede derivar en incumplimientos legales y sanciones administrativas que cualquier negocio preferiría evitar.
Base para los estados financieros
El balance general, la cuenta de resultados y el estado de flujo de efectivo son documentos que no existirían sin la partida doble. Cada uno de esos informes se construye a partir de los saldos acumulados en las cuentas, y esos saldos solo son fiables si cada operación se registró correctamente en ambas columnas. La partida doble es, en ese sentido, el cimiento invisible de toda la información financiera de una empresa.
Principios fundamentales de la partida doble
El sistema de partida doble se apoya en un conjunto de principios que llevan siglos vigentes sin modificaciones sustanciales. Conocerlos te ayuda a entender no solo cómo se registran las operaciones, sino por qué se hace de esa manera y no de otra. Estos principios no son reglas arbitrarias: son consecuencia directa de cómo funciona el intercambio económico en la realidad.
¿Cómo funciona la partida doble en la práctica?
Entender la partida doble a nivel teórico es útil, pero verla aplicada a una situación concreta es lo que consolida el concepto. En la práctica, cada vez que ocurre una operación económica, el contador identifica qué cuentas se ven afectadas, determina cuál va al debe y cuál al haber, y anota los importes de forma que ambos lados queden igualados. Ese registro recibe el nombre de asiento contable.
Estructura de un asiento contable
Un asiento contable es la unidad básica de registro en el sistema de partida doble. Se compone de una fecha, las cuentas afectadas, los importes correspondientes en cada columna y, habitualmente, una breve descripción de la operación. La regla de oro es que el total del debe y el total del haber sean siempre iguales, independientemente de cuántas cuentas participen en el asiento.
Ejemplo paso a paso
Imagina que tu empresa vende mercancías por valor de 1.500 euros y el cliente paga en efectivo en el acto. En ese momento se producen dos efectos simultáneos: la empresa recibe dinero (su caja aumenta) y genera un ingreso por la venta. El asiento reflejará un cargo en la cuenta de caja por 1.500 euros en el debe y un abono en la cuenta de ventas por el mismo importe en el haber. Los dos lados quedan igualados y la operación queda completamente documentada.
La partida doble y las normas contables internacionales
Las Normas Internacionales de Información Financiera (NIIF) son el marco contable que utilizan empresas de decenas de países para preparar sus estados financieros. Estas normas se construyen sobre el principio de la partida doble porque es el único sistema que garantiza la coherencia, la comparabilidad y la verificabilidad de la información financiera a escala global.
Esto significa que, independientemente del país donde opera una empresa o del software contable que utilice, el registro de operaciones sigue el mismo principio: cada transacción afecta al menos a dos cuentas, y el equilibrio entre debe y haber es innegociable. Esa uniformidad es lo que hace posible que un inversor de cualquier parte del mundo pueda leer y comparar los estados financieros de empresas distintas sin necesidad de descifrar sistemas diferentes.
Puedes conocer más sobre este marco normativo en el sitio oficial de la Fundación IFRS, donde se publican las normas y sus interpretaciones actualizadas.
Errores comunes al aplicar la partida doble
Conocer la teoría no siempre evita los tropiezos al registrar operaciones reales. Hay errores que se repiten con frecuencia entre quienes se inician en contabilidad y que conviene identificar desde el principio para no reproducirlos. La buena noticia es que la mayoría tienen una causa clara y una corrección directa una vez que se comprende qué está fallando.
Evitar estos errores no requiere años de experiencia, sino el hábito de hacerse dos preguntas antes de registrar cualquier operación: ¿qué cuentas se ven afectadas? y ¿en qué sentido se mueve cada una? Con esa lógica aplicada de forma consistente, los asientos salen correctos desde el primer intento.
Preguntas frecuentes
¿Qué pasaría si no se usara la partida doble en una empresa?
Sin la partida doble, los registros contables perderían coherencia interna. Cada operación quedaría anotada de forma parcial, sin reflejar los dos efectos que genera, lo que haría imposible construir un balance fiable o detectar errores de registro. La empresa no podría preparar estados financieros comparables ni verificables, lo que dificultaría el acceso a financiación, el cumplimiento fiscal y cualquier proceso de auditoría. En la práctica, prescindir de la partida doble equivale a operar sin una contabilidad real.
¿Cuál es la diferencia entre la partida doble y la partida simple?
La partida simple registra cada operación en una sola cuenta, anotando únicamente el importe que entra o que sale. La partida doble, en cambio, registra la misma operación en al menos dos cuentas simultáneamente, capturando ambos efectos del movimiento. Mientras que la partida simple puede resultar suficiente para un seguimiento muy básico de ingresos y gastos, no permite construir estados financieros completos ni verificar la integridad de los datos, por lo que la contabilidad profesional la descarta en favor del sistema doble.
¿La partida doble es obligatoria por ley?
En la gran mayoría de los países, la legislación mercantil y tributaria exige que las empresas lleven su contabilidad bajo el sistema de partida doble. Este requisito legal responde a la necesidad de garantizar que los estados financieros sean transparentes, auditables y comparables. Las empresas que aplican normas internacionales como las NIIF tienen además la obligación de seguir este sistema como base de todo su registro contable, lo que convierte a la partida doble en un estándar de facto a nivel global.
¿Qué relación tiene la partida doble con la dualidad económica?
La dualidad económica es el principio que establece que toda operación tiene dos efectos de igual valor y signo contrario sobre el patrimonio de la empresa. La partida doble es la técnica de registro que materializa ese principio en la práctica: cuando se reconoce la dualidad de un hecho económico, el sistema de partida doble es el mecanismo que la traduce en asientos contables con debe y haber equilibrados. Ambos conceptos están profundamente ligados: sin dualidad económica no habría razón para registrar dos veces, y sin partida doble la dualidad quedaría sin reflejo en los libros.
¿Qué cuentas intervienen en un asiento de partida doble?
En un asiento de partida doble intervienen al menos dos cuentas, aunque pueden ser más según la complejidad de la operación. Esas cuentas pertenecen a alguno de los grandes grupos contables: activo, pasivo, patrimonio neto, ingresos o gastos. La elección de las cuentas correctas depende de la naturaleza de la operación y del tipo de movimiento que genera en cada cuenta. Lo que nunca varía es la regla: el importe total anotado en el debe debe ser idéntico al anotado en el haber, sea cual sea el número de cuentas que participen. Aprender a identificar la contrapartida contable de cada movimiento es una habilidad clave en este proceso.
¿Quién inventó el sistema de partida doble?
La formalización del sistema se atribuye a Luca Pacioli, matemático y fraile franciscano italiano que en 1494 describió el método con detalle en su obra Summa de Arithmetica. Sin embargo, Pacioli no lo creó desde cero: los comerciantes italianos del Renacimiento ya usaban métodos de doble registro antes de que él los sistematizara. Lo que hizo Pacioli fue darle una estructura escrita y difundirla, sentando las bases de la contabilidad tal como la conocemos hoy. Por eso se le considera el padre de la contabilidad moderna, aunque el mérito de la invención sea compartido con los mercaderes que lo practicaron antes.
¿Cómo se relaciona la partida doble con la ecuación contable?
La ecuación contable fundamental establece que los activos de una empresa siempre son iguales a la suma de sus pasivos más su patrimonio neto. La partida doble es el mecanismo que mantiene esa ecuación en equilibrio operación a operación: cada asiento que afecta a un activo, a un pasivo o al patrimonio lo hace de forma que el equilibrio nunca se rompe. Conocer bien cómo funciona la partida contable dentro de este sistema ayuda a entender por qué cualquier error en el registro termina reflejándose en un desequilibrio de la ecuación.
Conclusión
La partida doble no es solo una técnica de registro: es el lenguaje universal con el que la contabilidad describe la realidad económica de cualquier organización. Gracias a su principio de equilibrio entre debe y haber, cada operación queda completamente documentada, verificable y coherente con el resto de los libros. Sin ella, la información financiera perdería el rigor que necesita para ser útil.
A lo largo de este artículo has visto qué es el sistema, por qué importa, cuáles son sus principios, cómo se aplica en la práctica y cuáles son los errores que conviene evitar. Con esa base, ya puedes leer un asiento contable con criterio, identificar las cuentas que intervienen y entender por qué el equilibrio entre ambas columnas es innegociable en cualquier contexto profesional.
Si quieres seguir profundizando en los fundamentos de la contabilidad por partida doble, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, paso a paso y sin dar nada por sabido.
También te puede interesar:

Partida doble vs. Contabilidad de caja

Ejemplos de asiento compuesto en contabilidad
Software gratuito para partida doble
Trucos para entender la partida doble de verdad

Ejemplos de asiento simple en contabilidad
¿Cómo dominar la partida doble sin ser contador?
Partida doble en pymes