La partida doble es el método contable que usan las pymes para registrar cada operación financiera en dos cuentas: una en el debe y otra en el haber. Este equilibrio garantiza que tus libros reflejen con exactitud la realidad económica de tu negocio, y en la mayoría de los países es un requisito legal que no puedes ignorar.
¿Qué es la partida doble en una pyme?
La partida doble es el sistema contable que establece que toda operación económica afecta, al menos, a dos cuentas de forma simultánea: una recibe el impacto y la otra lo compensa. Así, la suma total de lo que entra siempre iguala la suma total de lo que sale, y los libros contables reflejan la situación real del negocio en todo momento.
Para una pyme, este método no es opcional ni teórico: es la herramienta que permite saber con exactitud cuánto tiene la empresa, cuánto debe y de dónde procede cada recurso. Sin ese equilibrio permanente, cualquier informe financiero pierde fiabilidad y la toma de decisiones se vuelve un ejercicio a ciegas.
El principio que sostiene cada registro
El fundamento de la partida doble se puede resumir en una sola idea: no existe movimiento de valor sin origen y destino identificables. Cuando una pyme vende un producto, recibe dinero y al mismo tiempo reduce su inventario. Ambos efectos deben aparecer en la contabilidad porque, si solo se registra uno, la imagen de la empresa queda distorsionada.
Este principio fue sistematizado por el matemático italiano Luca Pacioli en el siglo XV y desde entonces no ha cambiado en su esencia. Lo que ha evolucionado es la forma de aplicarlo: hoy, los programas contables hacen gran parte del trabajo de registro, pero la lógica de debe y haber sigue siendo exactamente la misma que describió Pacioli hace más de quinientos años.
Activo, pasivo y patrimonio: la ecuación que siempre debe cuadrar
Detrás de la partida doble hay una ecuación que actúa como ley irrompible en cualquier pyme: Activo = Pasivo + Patrimonio neto. El activo recoge todo lo que tiene la empresa: dinero en caja, mercancía, maquinaria, cuentas por cobrar. El pasivo recoge todo lo que debe: préstamos, deudas con proveedores. Y el patrimonio neto es lo que queda cuando se restan las deudas a lo que se tiene.
Cada vez que se registra una operación con partida doble, esta ecuación se mantiene intacta. Si compras un ordenador a crédito, tu activo crece porque tienes el ordenador, pero tu pasivo también crece porque ahora debes dinero. Los dos lados de la ecuación suben en la misma cantidad, y el equilibrio se conserva. Esa es la elegancia del sistema.
La ecuación contable fundamental de toda pyme:
Activo = Pasivo + Patrimonio neto
Toda operación registrada con partida doble mantiene esta igualdad sin excepción. Si al cerrar el período no cuadra, hay un error en algún asiento.
¿Cómo funciona el sistema debe y haber en la pyme?
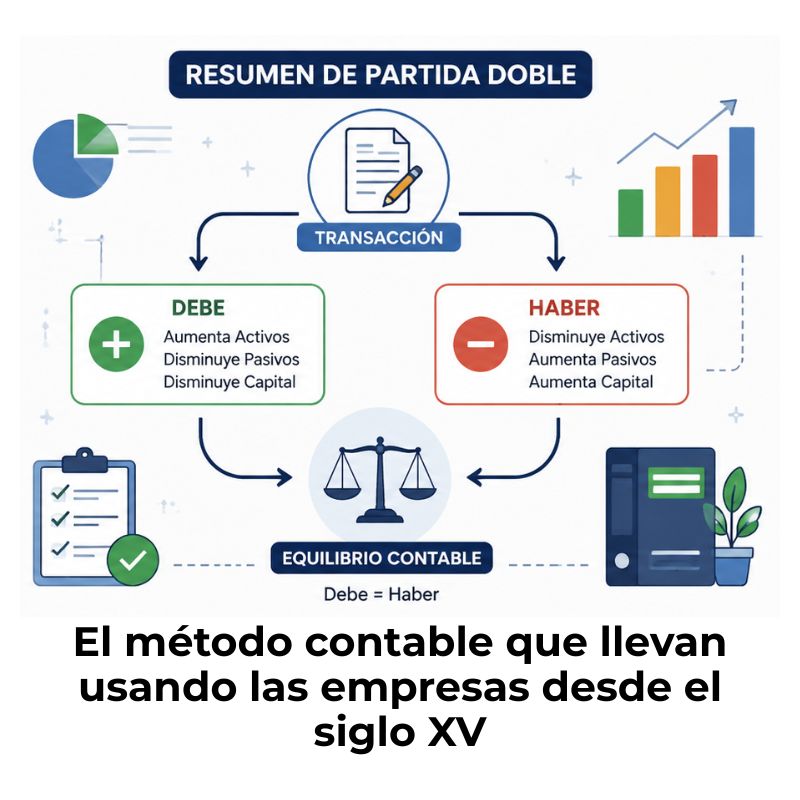
El debe y el haber son las dos columnas del asiento contable. No significan «gasto» e «ingreso» de forma directa: su significado depende del tipo de cuenta que se esté moviendo. El debe registra lo que entra, crece o se recibe; el haber registra lo que sale, disminuye o se entrega. Entender esta distinción es el primer paso real para manejar la contabilidad de una pyme sin errores.
El debe: qué entra o qué se incrementa
En las cuentas de activo, el debe indica que ese recurso ha aumentado. Si la pyme recibe dinero de un cliente, la cuenta «Caja» o «Bancos» se carga en el debe porque el saldo de esa cuenta crece. Del mismo modo, si se compra maquinaria, la cuenta del inmovilizado se registra en el debe porque la empresa tiene más bienes.
En las cuentas de gastos, también se usa el debe para registrar el consumo de recursos: el alquiler del local, los suministros o el salario de los empleados. El debe no siempre significa algo positivo para la empresa; simplemente señala que esa cuenta recibe el movimiento y que su saldo sube en ese momento concreto.
El haber: qué sale o qué se reduce
El haber funciona de forma opuesta: indica que una cuenta de activo disminuye o que una cuenta de pasivo, capital o ingresos aumenta. Cuando la pyme paga a un proveedor, la cuenta «Bancos» se abona en el haber porque el saldo bancario baja. Cuando se genera una venta, la cuenta de ingresos se abona en el haber porque los ingresos de la empresa crecen.
La confusión más habitual entre quienes se acercan a la contabilidad por primera vez es pensar que el haber siempre significa algo negativo. No es así. En las cuentas de pasivo e ingresos, el haber representa crecimiento: más deuda, más financiación recibida o más ventas registradas. La clave está en saber qué tipo de cuenta se está moviendo.
El asiento contable como unidad básica del registro
Cada operación de la pyme se traduce en un asiento contable: la anotación formal que indica qué cuentas se mueven, en qué columna y por qué importe. Un asiento siempre tiene, al menos, una cuenta en el debe y una en el haber, y ambos totales coinciden en cifra exacta. Esa igualdad es la prueba de que el registro está bien hecho.
| Elemento del asiento | Qué indica | Ejemplo |
|---|---|---|
| Cuenta en el debe | Recibe el movimiento o aumenta | Caja (cuando cobras una venta) |
| Cuenta en el haber | Entrega o disminuye | Ventas (ingresos reconocidos) |
| Importe | Valor de la operación | 500 € |
| Fecha | Cuándo ocurre la operación | 15/08/2026 |
| Descripción | Concepto del movimiento | Venta de producto al contado |
¿Por qué es obligatoria la partida doble para las pymes?
La obligatoriedad de la partida doble no es una recomendación de buenas prácticas: está respaldada por la legislación mercantil y fiscal de la mayoría de los países hispanohablantes. Toda sociedad mercantil, independientemente de su tamaño, debe llevar contabilidad por el método de partida doble y conservar los libros contables durante el período que marca la ley.
¿Qué dice la normativa para las empresas?
En España, el Código de Comercio obliga a las empresas a llevar una contabilidad ordenada y a registrar sus operaciones siguiendo el Plan General de Contabilidad, que se basa íntegramente en el principio de partida doble. Las pymes tienen a su disposición el Plan General de Contabilidad para Pymes, que simplifica algunos requisitos, pero mantiene la lógica de debe y haber sin excepción.
En Latinoamérica, países como México, Colombia, Argentina y Chile también exigen la partida doble a las sociedades mercantiles, muchas de ellas alineadas con las Normas Internacionales de Información Financiera (NIIF). El incumplimiento de estas normas puede acarrear sanciones fiscales, dificultades para acceder a créditos bancarios y problemas ante una inspección tributaria.
Consecuencias de no llevar una contabilidad ordenada
Una pyme que no registra sus operaciones con partida doble queda expuesta a varios riesgos concretos. Sin unos libros contables coherentes, no es posible preparar un balance fiable ni una cuenta de resultados que refleje la realidad. Eso complica directamente la solicitud de préstamos, la presentación de impuestos y cualquier proceso de auditoría o inspección.
- Problemas con Hacienda: Sin registros correctos, las declaraciones fiscales pueden contener errores que deriven en sanciones o recargos.
- Dificultad para obtener crédito: Los bancos exigen estados financieros fiables para aprobar préstamos. Sin contabilidad ordenada, ese acceso se cierra.
- Decisiones a ciegas: Sin saber cuánto debe la empresa ni cuánto tiene realmente, el empresario gestiona sin datos reales.
- Riesgo legal: La falta de libros contables puede derivar en responsabilidades civiles o penales para los administradores de la sociedad.
Ejemplos de partida doble aplicados en una pyme
La mejor forma de interiorizar la partida doble es ver cómo se aplica en situaciones reales del día a día de una pequeña empresa. A continuación, cuatro casos habituales que cualquier pyme enfrenta con regularidad, con su asiento contable explicado paso a paso.
Si quieres profundizar más en este tipo de situaciones, puedes revisar distintos ejemplos de partida doble aplicados a contextos variados de empresas reales.
Compra de mercancía con pago al contado
La pyme compra 2.000 € en mercancía y paga en el acto desde su cuenta bancaria. El inventario crece, pero el saldo bancario baja. Ambos efectos deben aparecer en el asiento para que la situación quede correctamente reflejada en los libros.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Mercaderías (existencias) | 2.000 | — |
| Bancos (cuenta corriente) | — | 2.000 |
El activo de mercancías sube (debe) y el activo de bancos baja (haber). La ecuación contable no cambia: el activo total se mantiene igual porque un elemento crece y otro disminuye en la misma proporción.
Venta de un servicio con cobro diferido
La pyme presta un servicio por 1.500 €, pero el cliente pagará en 30 días. El ingreso ya se ha generado, aunque el dinero aún no ha llegado. La partida doble permite reconocer el ingreso y, a la vez, registrar el derecho de cobro pendiente, que se conoce como «Clientes» o «Cuentas por cobrar».
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Clientes (cuentas por cobrar) | 1.500 | — |
| Prestación de servicios (ingresos) | — | 1.500 |
Cuando el cliente pague, se registrará un segundo asiento: se cargará la cuenta de bancos en el debe y se abonará la cuenta de clientes en el haber, cerrando así el ciclo completo de esa operación.
Pago de nómina a los empleados
La pyme paga 3.000 € en nóminas desde su cuenta bancaria. El gasto de personal se registra en el debe porque la empresa consume ese recurso, y la cuenta de bancos se abona en el haber porque el saldo disponible disminuye. Este asiento reduce directamente el resultado del período, lo que tiene impacto en el cálculo del beneficio o la pérdida al final del ejercicio.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Sueldos y salarios (gastos de personal) | 3.000 | — |
| Bancos (cuenta corriente) | — | 3.000 |
Compra de un activo fijo (equipamiento)
La pyme adquiere un ordenador por 1.200 € financiado con un préstamo bancario. Aquí intervienen tres elementos: el activo nuevo, la deuda generada y, en algunos casos, los impuestos asociados. El asiento refleja cómo el activo fijo crece y el pasivo (la deuda con el banco) también crece en la misma medida, manteniendo la ecuación contable en perfecto equilibrio.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Equipos informáticos (inmovilizado material) | 1.200 | — |
| Préstamo bancario (pasivo) | — | 1.200 |
¿Cómo se organiza la contabilidad por partida doble en una pyme?
Registrar operaciones con partida doble no es suficiente si esos registros no están organizados de forma que permitan consultarlos, analizarlos y presentarlos ante quien corresponda. Las pymes trabajan con tres herramientas básicas que estructuran toda la información contable: el libro diario, el libro mayor y el balance de comprobación.
Para entender mejor el marco teórico de este sistema, puedes consultar los fundamentos de la contabilidad por partida doble, donde se desarrolla la base conceptual sobre la que se apoyan todos los registros de una empresa.
El libro diario: el registro cronológico de cada operación
El libro diario es el primer punto de entrada de cada operación. Aquí se anotan todos los asientos contables en orden cronológico, uno tras otro, según van ocurriendo. Cada asiento del libro diario incluye la fecha, las cuentas afectadas, los importes del debe y el haber, y una breve descripción del movimiento.
Piensa en el libro diario como el historial completo de actividad económica de tu pyme. Si en un mes se generan cincuenta operaciones, el libro diario tendrá como mínimo cincuenta asientos. Ningún movimiento puede quedar sin registrar, porque eso rompería la coherencia de toda la cadena contable.
El libro mayor: el resumen por cuentas
Si el libro diario muestra todo en orden temporal, el libro mayor organiza esa misma información por cuentas. Es decir, agrupa todos los movimientos de la cuenta «Bancos» en un mismo lugar, todos los de «Clientes» en otro, y así con cada cuenta que la pyme utilice. El resultado es una vista clara del saldo acumulado de cada cuenta en cualquier momento del período.
El libro mayor es la fuente de información que alimenta los estados financieros. A partir de él se puede saber cuánto dinero tiene la empresa en bancos, cuánto le deben los clientes o cuánto suma el total de gastos registrados hasta la fecha. Sin este libro, construir un balance fiable sería prácticamente imposible.
El balance de comprobación: verificar que todo cuadra
El balance de comprobación es la herramienta que permite detectar errores antes de cerrar el período. Consiste en sumar todos los débitos y todos los créditos de cada cuenta del libro mayor y verificar que, globalmente, ambas columnas coinciden. Si el total del debe no es igual al total del haber, hay un error en algún asiento que hay que localizar y corregir.
Errores frecuentes al aplicar la partida doble en pymes
Conocer el sistema no garantiza aplicarlo bien desde el primer día. Las pymes, especialmente cuando gestionan su contabilidad de forma interna o sin apoyo profesional constante, cometen ciertos errores que se repiten con frecuencia y que, con el tiempo, generan inconsistencias difíciles de corregir.
Identificar estos errores antes de que ocurran es la diferencia entre una contabilidad que funciona como herramienta de gestión y una que solo sirve para cumplir con la obligación formal. También puedes repasar las ventajas y desventajas de la partida doble para tener una visión completa de lo que este sistema implica en la práctica diaria de una empresa.
- Registrar solo un lado del asiento: Anotar únicamente el cargo o el abono rompe el equilibrio del sistema y genera un desfase que puede tardar meses en detectarse. Todo asiento, sin excepción, necesita su contrapartida.
- Clasificar mal el tipo de cuenta: Usar una cuenta de gasto cuando corresponde una de activo, o confundir pasivo con patrimonio, produce estados financieros que no reflejan la realidad de la empresa y complica los cierres de período.
- Retrasar el registro de operaciones: Acumular facturas o tickets sin contabilizar durante semanas provoca que los saldos intermedios no sean fiables y que los errores sean más difíciles de ubicar cuando llega el momento del cierre.
- No reconciliar con el extracto bancario: La cuenta de bancos en la contabilidad debe coincidir con el saldo real del extracto bancario. No hacer esta conciliación periódicamente deja pasar errores, duplicados o cargos no registrados.
- Confundir el IVA soportado con el repercutido: El IVA que la pyme paga en sus compras y el que cobra en sus ventas van a cuentas distintas. Mezclarlos genera declaraciones fiscales incorrectas y diferencias que Hacienda puede cuestionar.
Software contable para pymes y partida doble
Hace décadas, llevar la partida doble significaba manejar libros físicos, cuadricular páginas y calcular sumas a mano. Hoy, el software contable hace la mayor parte del trabajo mecánico: genera los asientos de forma automática, asocia las facturas electrónicas a sus cuentas correspondientes y verifica en tiempo real que el debe cuadre con el haber.
Esto no quiere decir que una pyme pueda prescindir de entender el sistema. Al contrario: comprender la lógica de la partida doble permite detectar cuándo el software comete un error de clasificación, revisar los registros con criterio y tomar decisiones a partir de los informes que genera. La herramienta automatiza el proceso; el empresario sigue siendo quien interpreta los resultados.
Si quieres llevar este método de forma autónoma sin necesidad de delegar todo en un profesional externo, vale la pena explorar cómo dominar la partida doble sin ser contador, algo perfectamente alcanzable con la base conceptual clara y las herramientas adecuadas.
Entre las funciones que más valoran las pymes en un software contable están la generación automática de asientos a partir de facturas electrónicas, la actualización en tiempo real del libro mayor y la posibilidad de generar el balance de comprobación con un solo clic. Esto reduce el tiempo dedicado a tareas repetitivas y permite al responsable de la empresa concentrarse en analizar los datos, no solo en ingresarlos.
Antes de elegir una herramienta, conviene repasar los 7 principios de la partida doble para entender qué debe respetar cualquier sistema contable que elijas, sea manual o automatizado. Un programa que no aplique esos principios correctamente no es una solución, sino un problema disfrazado de comodidad.
Preguntas frecuentes
¿Qué es la partida doble en contabilidad para pymes?
La partida doble es el sistema contable que obliga a registrar cada operación económica en, al menos, dos cuentas al mismo tiempo: una en el debe y otra en el haber. En las pymes, este método garantiza que la contabilidad refleje con exactitud la situación financiera real de la empresa, ya que el total del debe siempre debe coincidir con el total del haber. Su aplicación correcta permite elaborar balances, cuentas de resultados y declaraciones fiscales fiables. También puedes ampliar esta información en el apartado de características de la partida doble, donde se detalla cada rasgo definitorio de este método.
¿Cuándo es obligatorio usar la partida doble en una pyme?
En la mayoría de los países hispanohablantes, la partida doble es obligatoria para todas las sociedades mercantiles desde el momento en que se constituyen, independientemente de su tamaño o volumen de facturación. En España, el Código de Comercio establece esta obligación para todas las empresas que desarrollen actividad mercantil de forma habitual. Los autónomos que tributan en estimación directa simplificada pueden tener requisitos distintos, pero cualquier empresa con forma jurídica de sociedad —limitada, anónima, cooperativa— está sujeta a esta norma sin excepciones.
¿Cuál es la diferencia entre partida doble y partida simple?
La partida simple registra cada operación en una sola cuenta, anotando únicamente si el saldo sube o baja. Es sencilla pero muy limitada: no muestra el origen ni el destino de los recursos, no permite elaborar un balance fiable y no detecta errores de forma sistemática. La partida doble, en cambio, registra el mismo movimiento en dos cuentas con impactos opuestos, lo que garantiza la coherencia de toda la información financiera. Las pymes con obligaciones mercantiles o fiscales no pueden usar partida simple como sistema principal de contabilidad.
¿Qué son el debe y el haber en la contabilidad de una pyme?
El debe y el haber son las dos columnas de cada asiento contable. El debe recoge lo que entra, crece o es recibido por una cuenta: si la pyme cobra una venta, la cuenta de caja se registra en el debe. El haber recoge lo que sale, disminuye o es entregado: en esa misma venta, los ingresos se anotan en el haber. Contrariamente a lo que suele pensarse, el haber no siempre indica algo negativo: en las cuentas de ingresos y de pasivo, el haber representa crecimiento. La clave está en conocer la naturaleza de cada tipo de cuenta.
¿Cómo se hace un asiento de partida doble paso a paso?
Para registrar un asiento de partida doble, primero hay que identificar la operación y determinar qué cuentas se ven afectadas. Después se decide cuál va al debe y cuál al haber según la naturaleza de cada cuenta y el sentido del movimiento. El importe del debe y del haber debe ser idéntico. Por último, se anota la fecha y una descripción breve del concepto. Por ejemplo: si la pyme paga el alquiler mensual desde su cuenta bancaria, se carga la cuenta de «Arrendamientos» en el debe por el importe del alquiler y se abona la cuenta de «Bancos» en el haber por la misma cifra.
¿Qué libros contables debe llevar una pyme con partida doble?
Las pymes que aplican partida doble deben llevar, como mínimo, el libro diario y el libro mayor. El libro diario recoge todos los asientos en orden cronológico, y el libro mayor agrupa esos mismos movimientos por cuentas. Además, muchas jurisdicciones exigen el libro de inventarios y cuentas anuales, que incluye el balance de situación y la cuenta de pérdidas y ganancias al cierre del ejercicio. Estos libros deben legalizarse ante el Registro Mercantil dentro de los plazos que establece la normativa de cada país.
Conclusión
La partida doble no es un tecnicismo reservado a contadores: es el sistema que permite que tu pyme sepa en todo momento cuánto tiene, cuánto debe y de dónde viene cada euro. Su lógica es clara —todo movimiento afecta a dos cuentas en equilibrio—, y entenderla te da una ventaja real sobre quienes gestionan sus finanzas sin ese marco de referencia.
A lo largo de este contenido has visto cómo funciona el debe y el haber, cómo se construye un asiento contable, qué libros necesita tu empresa y cuáles son los errores más habituales que conviene evitar. Con esa base, puedes revisar los registros de tu negocio con más criterio, detectar inconsistencias antes de que se acumulen y aprovechar mejor los informes que genera tu software contable.
Si quieres seguir construyendo tu conocimiento en contabilidad, en este sitio web encontrarás más recursos sobre los principios, las características y la aplicación práctica de la partida doble en diferentes situaciones empresariales. Cada concepto que dominas es un paso más hacia una gestión financiera sólida y sin sorpresas.
También te puede interesar:
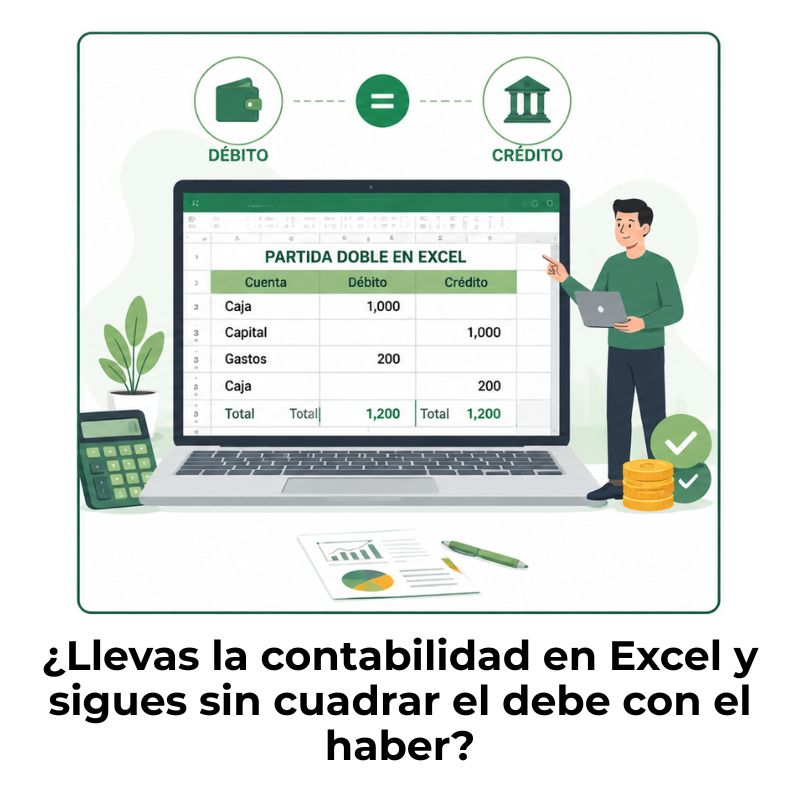
¿Cómo hacer una partida doble en Excel?
Auditoría de la partida doble
¿Quiénes deben aplicar la partida doble?
¿Cómo la partida doble ayuda a detectar errores?

Características de la partida doble
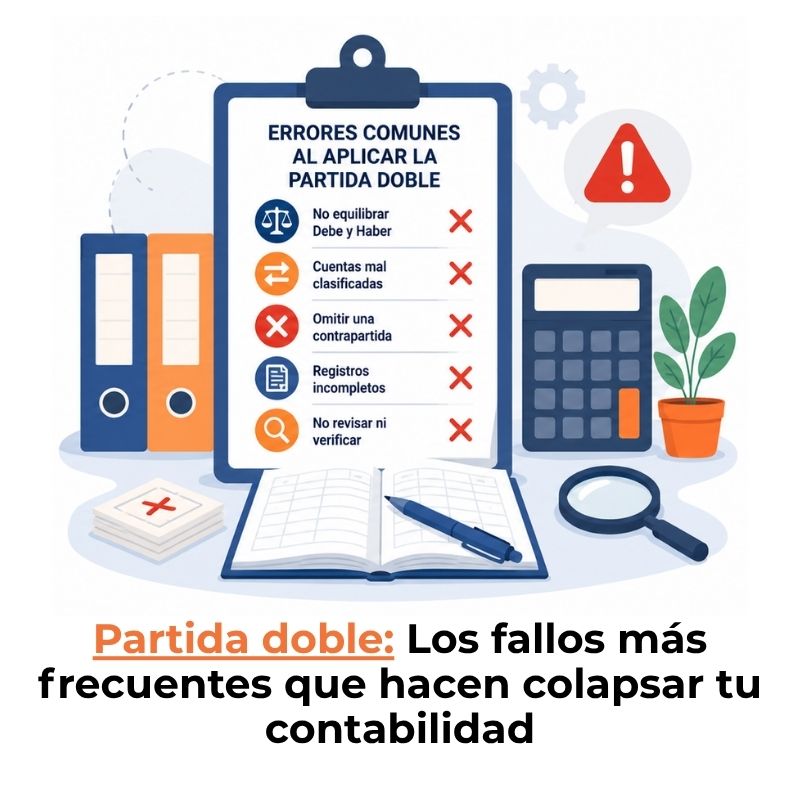
Errores comunes al aplicar la partida doble
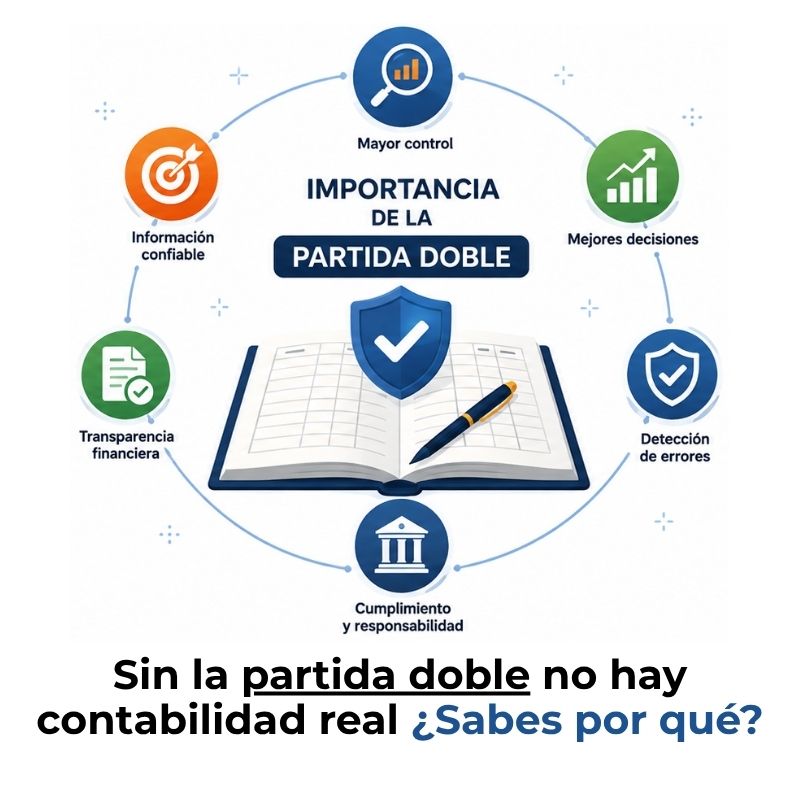
Importancia de la partida doble en contabilidad