No todo el mundo está obligado a aplicar la partida doble, pero saber si te corresponde a ti puede ahorrarte problemas serios con Hacienda. Las sociedades mercantiles siempre deben usarla. Los autónomos, solo en algunos casos. Y las entidades sin ánimo de lucro siguen su propia normativa.
¿Qué es la partida doble y por qué existe?
La partida doble es el sistema contable universal que registra cada operación económica en dos cuentas simultáneamente: una que recibe el valor y otra que lo entrega. Cada movimiento tiene siempre dos caras, y la suma de ambas siempre debe ser igual. Este equilibrio es lo que permite que cualquier empresa, independientemente de su tamaño, tenga una imagen fiel de su situación financiera en todo momento.
La razón de su existencia va más allá de una preferencia técnica. La contabilidad regulada debe ser comprensible, comparable y verificable por terceros: auditores, inversores, Hacienda o cualquier entidad pública que necesite examinar las cuentas. Un sistema de doble anotación garantiza precisamente eso: que nada desaparezca sin dejar rastro y que los errores sean detectables.
El principio detrás del sistema
El fundamento de la partida doble se puede resumir en una sola idea: no hay deudor sin acreedor, ni acreedor sin deudor. Cuando una empresa compra material de oficina pagando en efectivo, su cuenta de caja disminuye y su cuenta de gastos aumenta. Dos cuentas, un solo movimiento, siempre en equilibrio. Esta lógica se mantiene en cada operación, sin excepción.
¿Cómo nació la obligación legal?
El Código de Comercio español establece que todo empresario debe llevar una contabilidad ordenada, adecuada a su actividad y que permita un seguimiento cronológico de todas las operaciones. La partida doble es el método que cumple todos esos requisitos y, por eso, se convirtió en el estándar legal para la mayoría de los sujetos con actividad económica formal en España.
¿Quiénes están obligados a usar la partida doble?
La obligación de aplicar la partida doble no depende del tamaño del negocio ni de su rentabilidad. Depende, principalmente, de la forma jurídica con la que opera y del régimen fiscal en el que tributa. Hay quienes están obligados por ley desde el primer día de actividad, quienes solo lo están a partir de cierto umbral de facturación y quienes pueden elegirla de forma voluntaria aunque no sea un requisito.
Sociedades mercantiles y la partida doble
Las sociedades mercantiles son el grupo con la obligación más clara y sin excepciones. Desde el momento en que se constituye una sociedad limitada, una sociedad anónima o cualquier otra forma mercantil, la partida doble es obligatoria por mandato expreso del Código de Comercio y de la Ley de Sociedades de Capital. No existe ningún umbral de facturación que las exima ni ninguna excepción por tamaño.
Sociedades limitadas y anónimas
La sociedad limitada (SL) y la sociedad anónima (SA) son las maneras jurídicas más frecuentes en España, y ambas están sujetas al Plan General de Contabilidad (PGC) desde su constitución. Este plan exige llevar el libro diario, el libro de inventarios y las cuentas anuales, todo ello bajo el sistema de doble anotación. Al cierre de cada ejercicio deben formular el balance, la cuenta de pérdidas y ganancias y la memoria explicativa.
¿Por qué el PGC y no otro sistema? Porque la contabilidad regulada debe ser comprensible y comparable entre empresas, auditores e inversores. El Plan General de Contabilidad es la norma que estandariza ese lenguaje y exige la partida doble como método de registro.
Otros tipos de sociedades mercantiles
Más allá de las SL y SA, existen otras formas jurídicas que también están sujetas a la contabilidad formal por partida doble. Las sociedades colectivas, las comanditarias y las comunidades de bienes con actividad mercantil entran en este grupo. Las cooperativas, aunque se rigen por su propia normativa sectorial, también aplican el sistema de doble anotación para registrar sus operaciones y presentar cuentas anuales.
| Forma jurídica | ¿Partida doble obligatoria? | Marco legal aplicable |
|---|---|---|
| Sociedad Limitada (SL) | Sí, siempre | Código de Comercio + PGC |
| Sociedad Anónima (SA) | Sí, siempre | Código de Comercio + PGC |
| Sociedad colectiva | Sí, siempre | Código de Comercio |
| Cooperativa | Sí, siempre | Ley de Cooperativas + PGC |
| Comunidad de bienes (con actividad mercantil) | Sí, siempre | Código de Comercio |
Para entender mejor el peso que tiene este sistema en el funcionamiento de cualquier empresa, te puede resultar útil revisar la importancia de la partida doble y cómo condiciona la toma de decisiones financieras desde el primer asiento.
Autónomos y la partida doble: ¿Cuándo aplica?
Los trabajadores autónomos tienen un escenario más matizado que las sociedades. Su obligación de llevar contabilidad por partida doble depende directamente del régimen en el que tributan en el IRPF. Hay tres posibles situaciones, y en solo una de ellas la partida doble es un requisito legal. En las otras dos, es opcional, aunque puede resultar muy útil para tener el negocio bajo control.
Estimación directa normal
El autónomo en estimación directa normal está obligado a llevar contabilidad formal según el Código de Comercio, lo que incluye la partida doble. Este régimen se aplica a quienes superan los 600.000 euros de ingresos anuales o cuando la Agencia Tributaria lo impone por otras razones. En la práctica, representa una minoría del total de autónomos en España, pero es el único grupo que no puede elegir un sistema simplificado.
Estimación directa simplificada
Los autónomos en estimación directa simplificada, que son la mayoría, no están obligados a llevar contabilidad por partida doble. Su obligación se limita a mantener libros de registro de ingresos y gastos, facturas emitidas y recibidas y bienes de inversión, si los hay. Este sistema es más liviano y no requiere ni libro diario ni cuentas anuales en el sentido mercantil.
Si quieres aprender cómo funciona este sistema desde cero, sin necesidad de ser contable, los trucos para entender la partida doble te darán una base sólida en poco tiempo.
Régimen de módulos (estimación objetiva)
Los autónomos en régimen de módulos tributan en función de parámetros objetivos como la superficie del local, el número de empleados o la potencia instalada. No están obligados a llevar ningún libro contable formal ni a aplicar la partida doble. Su única obligación es conservar las facturas emitidas y recibidas y, si practican amortizaciones, llevar un libro de bienes de inversión.
Resumen: autónomos y partida doble
- Estimación directa normal: Obligatorio llevar contabilidad completa con partida doble.
- Estimación directa simplificada: No obligatorio; solo libros de registro.
- Módulos (estimación objetiva): No obligatorio; solo conservación de facturas.
Entidades sin ánimo de lucro: Fundaciones, ONG y asociaciones
Las entidades sin ánimo de lucro tienen su propia normativa contable, separada del Plan General de Contabilidad para empresas. El Real Decreto 1491/2011 aprueba las normas de adaptación del PGC para entidades sin fines lucrativos, y es la base legal que regula cómo deben registrar sus operaciones fundaciones, asociaciones declaradas de utilidad pública y entidades similares.
Las fundaciones estatales y las que no tienen normativa autonómica propia están obligadas a llevar contabilidad por partida doble conforme a estas normas de adaptación. Deben presentar libro diario, libro de inventarios y cuentas anuales ante el Protectorado, de forma muy similar a lo que se exige a las sociedades mercantiles, aunque adaptado a su naturaleza no lucrativa.
En el caso de las asociaciones, la obligación varía. Las declaradas de utilidad pública están sujetas a las mismas normas de adaptación del PGC y, por tanto, también aplican la partida doble. Las asociaciones ordinarias, sin esa declaración, pueden optar por un régimen simplificado si su actividad y patrimonio son reducidos.
¿Quiénes pueden aplicarla de forma voluntaria?
Aplicar la partida doble de forma voluntaria no es una excentricidad contable: es una decisión estratégica que muchos negocios toman aunque no estén obligados. Un autónomo en estimación directa simplificada que adopta la partida doble tiene acceso a una imagen financiera mucho más completa que la que le da un simple libro de ingresos y gastos. Puede ver su patrimonio neto, controlar sus deudas y anticipar problemas de liquidez.
Además, si en el futuro el negocio crece y supera los umbrales que obligan a la contabilidad formal, la transición es mucho más sencilla si ya se lleva un registro ordenado bajo partida doble. Cambiar de sistema en pleno crecimiento siempre genera más fricción que haber empezado bien desde el principio. Por eso muchos asesores recomiendan adoptarla desde la fase más temprana del negocio.
Si en algún momento has sentido que la contabilidad te supera, saber que puedes dominar la partida doble sin ser contador puede cambiar tu forma de ver el registro de cada operación.
Diferencias entre quienes la aplican por ley y quienes no
No es solo una cuestión de obligación legal. Quienes aplican la partida doble —por mandato o por elección— trabajan con un nivel de detalle financiero radicalmente distinto al de quienes solo llevan libros de registro básicos. La diferencia más visible está en los documentos que generan al cierre del ejercicio: unos presentan balance, cuenta de resultados y memoria; los otros, simplemente, cuadran sus anotaciones de ingresos y gastos.
| Aspecto | Con partida doble | Sin partida doble |
|---|---|---|
| Libros obligatorios | Diario, mayor, inventarios y cuentas anuales | Registro de ingresos, gastos y, si procede, bienes de inversión |
| Visibilidad financiera | Completa: activo, pasivo y patrimonio neto | Parcial: solo flujos de caja e ingresos y gastos |
| Detección de errores | El sistema fuerza el equilibrio; los desfases son evidentes | Los errores pueden pasar desapercibidos más tiempo |
| Acceso a financiación | Más fácil: los bancos exigen estados contables completos | Más limitado sin estados financieros formales |
| Presentación ante terceros | Registro Mercantil, auditores, inversores | Agencia Tributaria (solo fiscalidad) |
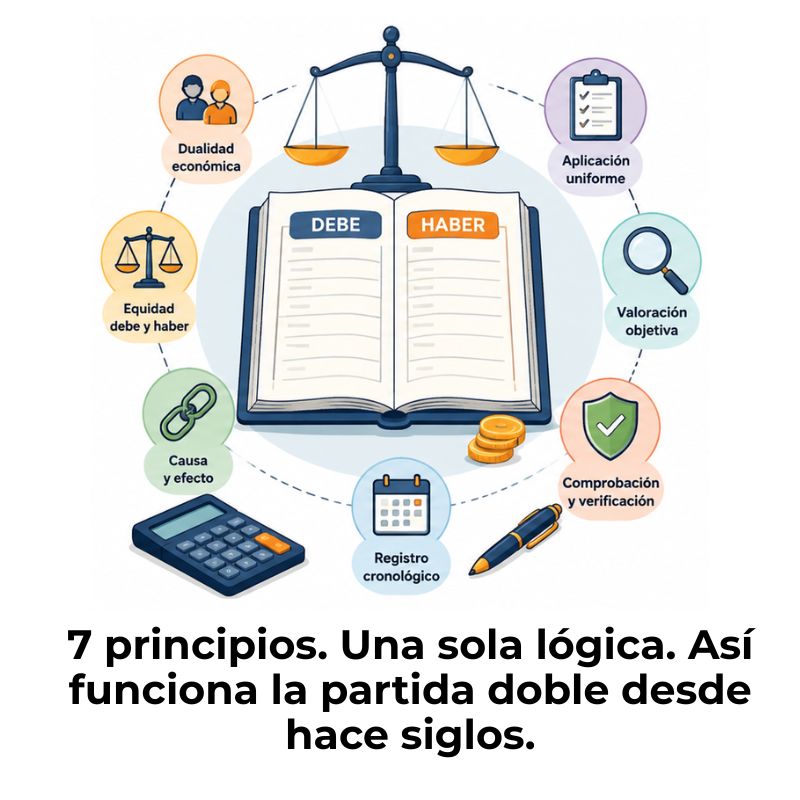
Conocer los 7 principios de la partida doble te ayudará a comprender por qué este sistema genera una imagen tan completa y fiable del estado financiero de cualquier organización.
Para tener una comprensión completa del sistema y no depender de terceros para interpretar tus propios números, vale la pena explorar todo lo que engloba la contabilidad por partida doble como disciplina.
Preguntas frecuentes
¿Un autónomo siempre debe llevar contabilidad por partida doble?
No. La obligación de llevar contabilidad por partida doble solo afecta a los autónomos que tributan en el régimen de estimación directa normal en el IRPF, que generalmente son quienes superan los 600.000 euros de ingresos anuales o aquellos a quienes Hacienda lo impone por otros motivos. La mayoría de los autónomos están en estimación directa simplificada o en módulos, y en esos casos solo necesitan llevar libros de registro básicos. Eso sí, adoptar la partida doble de forma voluntaria les aporta una visión financiera mucho más completa y profesional.
¿Qué pasa si una empresa no aplica la partida doble?
Si una sociedad mercantil —como una SL o una SA— no lleva contabilidad por partida doble, está incumpliendo una obligación legal establecida por el Código de Comercio y la Ley de Sociedades de Capital. Este incumplimiento puede derivar en sanciones, en la imposibilidad de acreditar la situación financiera ante la Agencia Tributaria o ante juzgados, y en problemas serios durante una auditoría. Además, sin una contabilidad formal, es prácticamente imposible acceder a financiación bancaria o atraer inversores.
¿Las ONG están obligadas a usar la partida doble?
Depende de su figura jurídica y de su categoría legal. Las fundaciones estatales y las asociaciones declaradas de utilidad pública deben llevar contabilidad por partida doble conforme al Real Decreto 1491/2011, que adapta el Plan General de Contabilidad a las entidades sin fines lucrativos. Las asociaciones ordinarias sin esa declaración pueden acogerse a un régimen simplificado si su volumen de actividad y patrimonio son reducidos. Sin embargo, para cualquier entidad que reciba subvenciones públicas, la transparencia contable completa es prácticamente indispensable.
¿Qué régimen fiscal obliga a llevar contabilidad formal?
En el caso de los autónomos personas físicas, el único régimen que obliga a llevar contabilidad formal —incluyendo la partida doble— es la estimación directa normal en el IRPF. Este régimen exige aplicar las normas contables del Código de Comercio del mismo modo que una sociedad mercantil. En los demás regímenes, la estimación directa simplificada y los módulos, solo se requiere llevar libros de registro sin necesidad de aplicar doble anotación. Las sociedades mercantiles, al margen del régimen fiscal, siempre deben usar la partida doble.
¿Puede un autónomo aplicar la partida doble aunque no esté obligado?
Sí, y de hecho es una práctica que muchos asesores contables recomiendan. Un autónomo que aplica la partida doble voluntariamente obtiene una imagen mucho más precisa de la salud de su negocio: puede ver su nivel de endeudamiento, su patrimonio neto real y anticipar problemas de liquidez antes de que se conviertan en un obstáculo. Además, si el negocio crece y termina siendo obligatorio usar el sistema completo, la transición resulta mucho más fluida al haber trabajado con él desde el principio.
¿Qué libros contables exige la partida doble?
Quienes están obligados a llevar contabilidad por partida doble deben mantener, como mínimo, el libro diario y el libro de inventarios y cuentas anuales. El libro diario recoge de forma cronológica todas las operaciones económicas con su doble anotación en el debe y el haber; el libro de inventarios recoge el balance inicial y final de cada ejercicio. Además, al cierre del año, deben formular las cuentas anuales, que incluyen el balance de situación, la cuenta de pérdidas y ganancias y la memoria. Todos estos libros deben legalizarse en el Registro Mercantil.
¿La partida doble es obligatoria en todos los países?
La partida doble es el sistema contable dominante a nivel mundial y la gran mayoría de países exigen su uso para las empresas con obligación de rendir cuentas de forma formal. En España es el sistema único para sociedades mercantiles y para cualquier sujeto obligado a contabilidad mercantil. Las diferencias entre países suelen limitarse a los códigos de las cuentas, los tipos impositivos y los plazos de presentación, pero el principio de doble anotación es prácticamente universal en la contabilidad regulada de cualquier economía de mercado.
Conclusión
La partida doble no es un sistema reservado para grandes empresas ni para contables especializados. Es el método que la ley exige a todos los que operan bajo una forma jurídica mercantil, y también el que ofrece la visión más completa y fiable de cualquier negocio, con independencia de su tamaño. Saber si te corresponde aplicarla es el punto de partida para llevar tus cuentas en orden desde el primer día.
Con lo que has visto, ya puedes identificar tu situación con claridad: si gestionas una SL, estás obligado sin excepciones; si eres autónomo en estimación directa normal, también; y si llevas una fundación o una asociación de utilidad pública, tu normativa propia te lleva al mismo destino. En cualquier otro caso, puedes elegirla y hacerlo tiene más ventajas que inconvenientes.
Si quieres seguir avanzando en el tema, en este sitio web encontrarás más contenidos que te ayudarán a entender cómo funciona cada registro, cuáles son los principios que rigen el sistema y cómo aplicarlo paso a paso sin perderte en el camino.
También te puede interesar:
Los 7 principios de la partida doble
¿Cómo cuadrar una partida doble?

¿Qué es la partida doble en contabilidad?
La partida doble en México: ¿Cómo funciona?
Ventajas y desventajas de la partida doble
¿Cómo la partida doble ayuda a detectar errores?
La partida doble multimoneda