La partida doble tiene ventajas claras: detecta errores, genera estados financieros completos y facilita las auditorías. Pero también tiene limitaciones que conviene conocer, como su complejidad técnica y el tiempo que demanda.
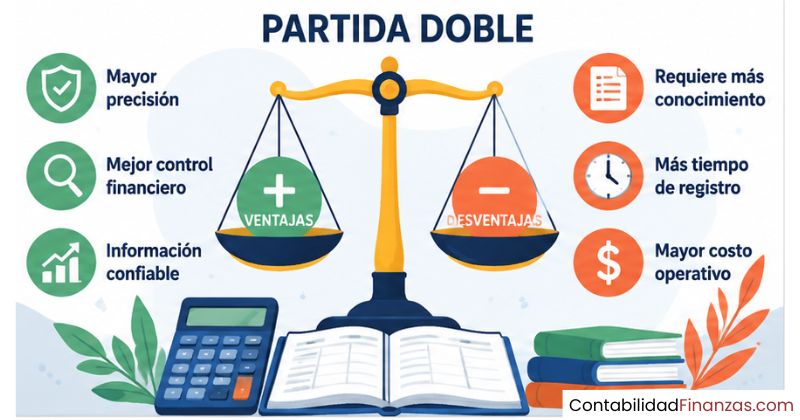
¿Qué es la partida doble y por qué importa conocer sus pros y contras?
La partida doble es el principio sobre el que se sostiene la contabilidad por partida doble moderna: cada transacción económica afecta a dos cuentas de forma simultánea, una en el debe y otra en el haber, de modo que ambas columnas siempre permanecen en equilibrio. Esta dualidad no es un capricho técnico; es la garantía de que ningún movimiento queda registrado a medias.
Conocer sus ventajas y desventajas te permite tomar decisiones con criterio real: saber si este sistema se adapta a tu empresa, entender por qué lo exige la ley en muchos contextos y anticipar los recursos que necesitarás para aplicarlo correctamente. Sin esa perspectiva completa, es difícil valorar si el esfuerzo que demanda está justificado.
Cuando el debe y el haber cuadran, el sistema funciona como se espera. Cuando no lo hacen, hay una señal inmediata de que algo falló en el registro. Esa es, en esencia, la fortaleza más visible de este método. Sin embargo, esa misma rigurosidad exige dedicación, conocimiento técnico y, en muchos casos, recursos que no todas las organizaciones tienen disponibles desde el primer día.
Principales ventajas de la partida doble
El sistema de partida doble lleva siglos siendo el estándar contable preferido por empresas de todos los tamaños, y no es casualidad. Sus ventajas van más allá de una simple organización de registros: ofrecen control, transparencia y una base sólida para tomar decisiones financieras. A continuación se desarrollan las más relevantes.
Control automático de errores contables
Cuando el debe no coincide con el haber al cierre de un período, el sistema lanza una señal inmediata: algo en los registros está mal. Este mecanismo de autocontrol es una de las ventajas más potentes de la partida doble, porque no depende de que alguien revise manualmente cada línea del libro contable. El propio equilibrio matemático actúa como primer filtro de calidad.
Esto reduce de forma considerable la probabilidad de que un error pase desapercibido durante semanas o meses. En contabilidades de empresa, donde el volumen de transacciones puede ser alto, esa capacidad de alerta temprana marca una diferencia real en la integridad de los estados financieros al cierre del ejercicio.
Visión completa de la situación financiera
La partida doble no solo registra que «entraron $5.000»: también indica de dónde vinieron y qué cambió en la estructura del negocio como consecuencia. Esa doble perspectiva ofrece una imagen financiera mucho más rica que la que proporciona cualquier sistema de registro simple. El responsable contable puede ver, en todo momento, el estado de los activos, los pasivos y el patrimonio.
Para los profesionales que analizan la salud económica de una empresa, esa capacidad de rastrear el origen y el destino de cada movimiento es fundamental. No se trata solo de saber cuánto dinero hay disponible, sino de entender por qué está ahí y qué compromisos financieros acompañan ese saldo.
Facilidad para elaborar estados financieros
Con los registros de la partida doble correctamente llevados, preparar el balance general, el estado de resultados o el flujo de caja se convierte en una tarea ordenada y predecible. Los datos ya están clasificados, equilibrados y listos para trasladarlos a los informes sin necesidad de reconstruir la información desde cero. Esto ahorra tiempo y reduce los márgenes de error al momento del cierre contable.
Además, la comparación entre períodos se vuelve más sencilla: al estar los registros estructurados de la misma forma año tras año, es posible analizar tendencias, identificar variaciones y tomar decisiones basadas en datos reales y no en estimaciones aproximadas.
Detección de fraudes y movimientos irregulares
Dado que cada transacción debe reflejarse en dos cuentas distintas y ambas deben cuadrar, resulta mucho más difícil manipular un registro sin dejar rastro. Cualquier alteración en una cuenta genera automáticamente una inconsistencia en otra, lo que hace que las irregularidades sean más visibles durante las revisiones periódicas o las auditorías externas.
Esto no significa que la partida doble sea infalible ante el fraude, pero sí eleva considerablemente el nivel de dificultad para quien intenta ocultar un movimiento. La trazabilidad que ofrece el sistema actúa como un disuasor natural en entornos donde más de una persona tiene acceso a los registros contables.
Respaldo ante auditorías y revisiones fiscales
Cuando una empresa es auditada, ya sea por una entidad externa o por la autoridad fiscal, necesita demostrar que sus registros son completos, coherentes y verificables. La partida doble cumple exactamente ese requisito: cada operación está documentada en dos cuentas con su correspondiente valor, lo que facilita la trazabilidad de cualquier movimiento durante el período revisado.
Las auditorías también resultan menos costosas en tiempo cuando los libros están bien llevados bajo este sistema. En vez de reconstruir la información operación por operación, el auditor puede verificar el equilibrio global de las cuentas y profundizar únicamente donde encuentre señales de alerta.
Desventajas de la partida doble que debes considerar
Ningún sistema contable es perfecto, y la partida doble no es la excepción. Sus limitaciones no la invalidan, pero sí condicionan en qué tipo de organizaciones funciona mejor y qué esfuerzo real implica adoptarla. Antes de asumir que es la solución ideal para cualquier negocio, conviene conocer con precisión sus puntos débiles.
Mayor complejidad frente a la partida simple
A diferencia del método de partida simple, donde basta con anotar un ingreso o un gasto en una sola columna, la partida doble exige entender la lógica de los débitos y créditos, el plan de cuentas y el impacto de cada operación en dos registros distintos. Para alguien sin formación contable, esa curva de aprendizaje puede resultar una barrera real al inicio.
Esta complejidad no desaparece con el tiempo; simplemente se vuelve más manejable con la práctica. Sin embargo, un error en la clasificación de una cuenta puede propagarse a los estados financieros y generar distorsiones que no siempre son fáciles de identificar, especialmente si el volumen de transacciones es alto y no existe revisión periódica.
Requiere personal capacitado y tiempo adicional
Aplicar correctamente la partida doble no es algo que cualquier persona pueda hacer sin preparación previa. El sistema exige que quien lo gestione conozca con precisión cómo funcionan las cuentas contables, qué afecta el debe y qué afecta el haber en cada tipo de transacción. Eso implica, en la práctica, contratar un contador o invertir en software especializado, lo que eleva los costos operativos del negocio.
El tiempo también es un factor a tener en cuenta. Registrar cada transacción en dos cuentas distintas, verificar el equilibrio periódicamente y preparar los informes correspondientes consume más horas que un sistema de registro simple. Para negocios con alto volumen de operaciones diarias, ese esfuerzo se multiplica considerablemente.
No registra eventos no monetarios
La partida doble funciona con dinero como unidad de medida. Todo lo que no puede expresarse en términos monetarios queda, en principio, fuera del sistema. Aspectos como la reputación de la empresa, la satisfacción del equipo de trabajo o el impacto ambiental de las operaciones no se capturan en ningún registro contable bajo este método.
Esto no es un defecto exclusivo de la partida doble, sino una limitación estructural de la contabilidad financiera tradicional en general. Aun así, conviene tenerlo presente cuando se busca una visión integral del desempeño organizacional, ya que los números contables nunca cuentan toda la historia de un negocio.
Costo de implementación para pequeñas empresas
Para un negocio unipersonal o una microempresa con pocas transacciones al mes, el esfuerzo que demanda implementar y mantener la partida doble puede superar los beneficios que ofrece en ese contexto específico. El costo de un contador, un software contable o la formación necesaria para llevar el sistema correctamente puede no estar al alcance de todas las empresas en sus primeras etapas.
Esto no significa que la partida doble sea innecesaria para las empresas pequeñas, sino que la relación entre lo que se invierte y lo que se obtiene depende mucho del volumen de operaciones, la complejidad del negocio y las obligaciones legales de cada país. En muchos casos, la obligatoriedad de partida doble ya define si hay o no margen de elección.
¿Cuándo conviene usar la partida doble y cuándo no?
La decisión de usar la partida doble no siempre es libre: en muchos países, la legislación obliga a determinadas empresas a llevar su contabilidad bajo este sistema. Pero más allá del marco legal, también hay razones prácticas que orientan esa elección. La pregunta clave no es si el método es bueno o malo, sino si encaja con las necesidades y la escala del negocio.
- La empresa tiene un volumen considerable de transacciones mensuales.
- Existen múltiples cuentas por cobrar y por pagar que deben rastrearse.
- La ley obliga a llevar contabilidad formal bajo este sistema.
- Se necesita presentar estados financieros ante inversores, bancos o entes reguladores.
- Se busca prevenir errores o detectar irregularidades de forma sistemática.
- El negocio planea crecer y necesita una base contable sólida desde el inicio.
- El negocio es muy pequeño, con pocas operaciones al mes y sin obligación legal de usarla.
- No se dispone de personal con formación contable ni presupuesto para software especializado.
- Las operaciones son tan simples que un registro básico de ingresos y gastos cubre todas las necesidades.
- El tiempo disponible para el registro contable es muy limitado y no hay posibilidad de delegarlo.
Conocer a partir de qué monto es obligatoria la partida doble en tu país es el primer paso para decidir con certeza. Una vez que tienes clara la obligación legal, puedes evaluar si las ventajas del sistema justifican adoptarlo incluso cuando la normativa no lo exija de forma expresa.
Partida doble frente a partida simple: diferencias clave
Para entender del todo el valor de la partida doble, resulta muy útil compararla directamente con su alternativa más básica. La partida simple registra cada transacción una sola vez, mientras que la partida doble la registra dos veces, en dos cuentas diferentes que siempre deben cuadrar. Esa diferencia aparentemente simple tiene consecuencias profundas en la calidad de la información contable.
| Característica | Partida simple | Partida doble |
|---|---|---|
| Registros por transacción | Uno solo | Dos (debe y haber) |
| Complejidad | Baja | Media-alta |
| Detección de errores | Manual y limitada | Automática por desequilibrio |
| Estados financieros completos | No siempre disponibles | Sí, de forma precisa |
| Personal necesario | Sin formación específica | Contador o software especializado |
| Cumplimiento legal (general) | Solo para negocios muy pequeños | Exigido para la mayoría de las empresas |
| Idoneidad | Microempresas y autónomos simples | Empresas medianas y grandes |
| Visión del patrimonio | Parcial | Completa |
Los 7 principios de la partida doble ayudan a entender con más detalle por qué este sistema genera información tan completa y confiable. Cada principio respalda una de las ventajas que distinguen a este método frente a los enfoques más básicos de registro contable.
La partida simple puede ser suficiente para un emprendimiento con operaciones muy básicas, pero en el momento en que el negocio crece, suma empleados o necesita demostrar su situación financiera ante terceros, la partida doble deja de ser una opción y se convierte en una necesidad real. Conocer las características de la partida doble permite anticipar qué cambios implica adoptar este sistema en la práctica diaria.
Ver los ejemplos de partida doble en operaciones reales es, sin duda, la forma más directa de entender qué diferencia produce en la práctica usar uno u otro método. Cuando los números están sobre la mesa, la diferencia en calidad de información se vuelve inmediatamente evidente.
Preguntas frecuentes
¿Cuáles son las principales ventajas de la partida doble?
Las ventajas más destacadas de la partida doble son el control automático de errores a través del equilibrio entre debe y haber, la capacidad de generar estados financieros completos y precisos, la facilidad para detectar irregularidades o fraudes en los registros y la trazabilidad que ofrece ante auditorías y revisiones fiscales. Además, proporciona una visión integral del patrimonio de la empresa en todo momento, lo que apoya una mejor toma de decisiones.
¿Cuáles son las desventajas de la partida doble en contabilidad?
Sus principales desventajas son la complejidad técnica que exige a quien lo aplica, la necesidad de contar con personal capacitado o software especializado, el tiempo adicional que demanda registrar cada operación en dos cuentas distintas y el costo de implementación que puede resultar elevado para microempresas. También presenta limitaciones al no poder registrar eventos que no tienen expresión monetaria, como la reputación o el clima organizacional.
¿La partida doble es obligatoria para todas las empresas?
Depende de la legislación de cada país y del tamaño del negocio. En términos generales, las medianas y grandes empresas están obligadas por ley a llevar su contabilidad bajo el sistema de partida doble. Las microempresas o los trabajadores autónomos con ingresos reducidos pueden estar exentos de esta obligación. La normativa local y el umbral de facturación que aplica en cada jurisdicción determinan si la adopción del sistema es optativa u obligatoria.
¿Qué tipo de errores detecta la partida doble?
La partida doble detecta de forma automática los errores de registro que producen un desequilibrio entre el debe y el haber, como omisiones de uno de los dos asientos, importes que no coinciden entre ambas cuentas o transacciones registradas en la cuenta incorrecta que generan una diferencia numérica. Sin embargo, no detecta errores de clasificación cuando el importe cuadra, pero la cuenta utilizada es la equivocada, por lo que la revisión periódica sigue siendo necesaria.
¿Pueden las pequeñas empresas usar la partida doble?
Sí, cualquier empresa puede aplicar la partida doble independientemente de su tamaño. La pregunta real es si el esfuerzo que demanda está justificado en función del volumen de operaciones y las obligaciones legales del negocio. Para una pequeña empresa con pocas transacciones mensuales, el método puede resultar más complejo de lo necesario; sin embargo, si la empresa planea crecer o necesita presentar estados financieros ante inversores o entidades financieras, adoptar la partida doble desde el inicio ofrece una base contable sólida.
¿Qué diferencia hay entre partida doble y partida simple?
La diferencia principal está en el número de registros por transacción y en la calidad de la información que genera cada sistema. La partida simple anota cada operación una sola vez, lo que resulta rápido, pero limita la visibilidad financiera. La partida doble registra cada transacción en dos cuentas simultáneamente: el debe y el haber, lo que garantiza el equilibrio contable, facilita la elaboración de estados financieros completos y hace posible detectar errores de forma automática.
¿La partida doble ayuda a prevenir fraudes contables?
La partida doble no elimina el riesgo de fraude, pero lo dificulta considerablemente. Como cada transacción afecta a dos cuentas y ambas deben cuadrar, cualquier manipulación en una de ellas genera una inconsistencia en la otra que puede detectarse durante una revisión o auditoría. Esta trazabilidad actúa como un disuasor para quien intente alterar registros sin dejar rastro, especialmente cuando existen controles internos complementarios que verifican los libros periódicamente.
Conclusión
La partida doble es un sistema contable que lleva siglos demostrando su valor: ofrece precisión, control de errores y una visión financiera completa que ningún método más simple puede igualar. Sus ventajas son reales y concretas, y explican por qué se ha convertido en el estándar contable de referencia en la mayor parte del mundo.
Sus desventajas, sin embargo, también son reales: requiere formación, tiempo y recursos que no siempre están disponibles. Conocer ambas caras te permite evaluar con criterio si este sistema encaja con tu situación actual o si necesitas preparar el terreno antes de adoptarlo. La decisión no es solo técnica; es también una cuestión de escala, recursos y objetivos a largo plazo.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás más contenido sobre contabilidad por partida doble explicado de forma clara y práctica. Cada artículo está pensado para que puedas avanzar paso a paso, desde los conceptos más básicos hasta los aspectos más técnicos del sistema.
También te puede interesar:
¿Cómo hacer una partida doble en Excel?

¿Cuánto cuesta implementar partida doble en un negocio?
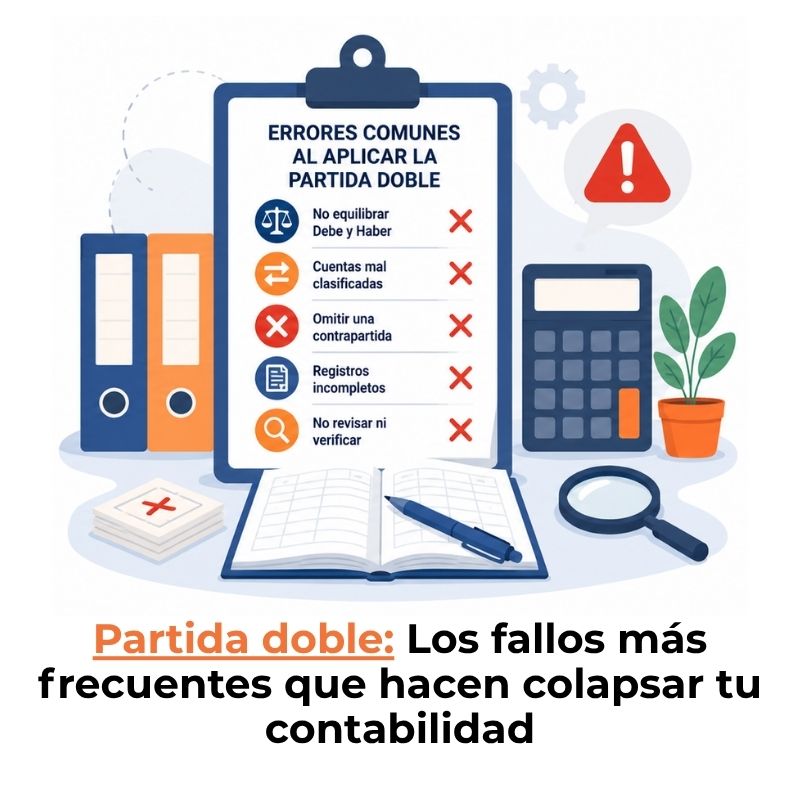
Errores comunes al aplicar la partida doble
Ejemplos de asiento mixto en contabilidad
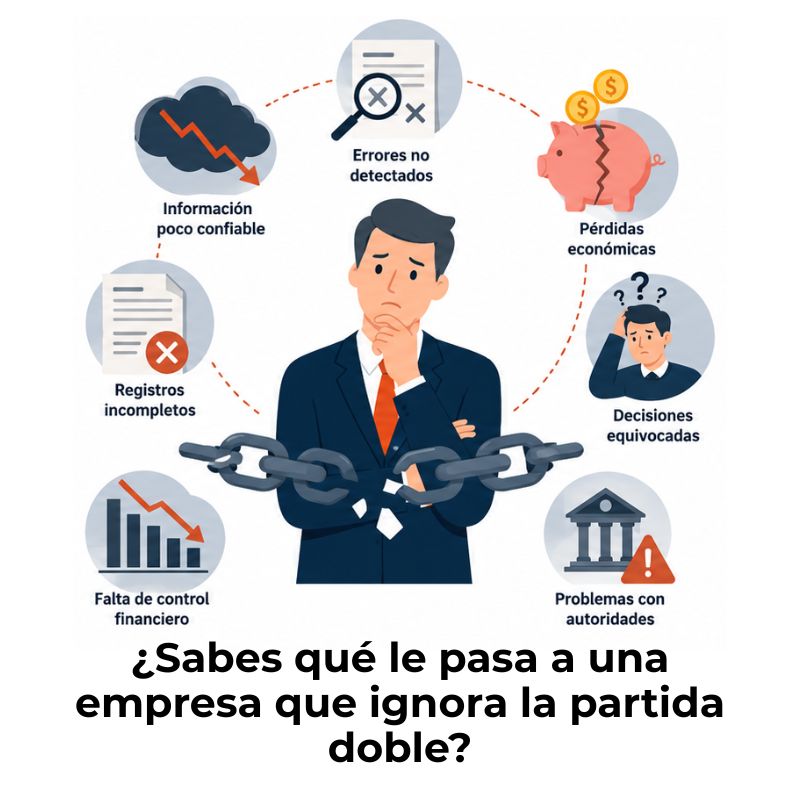
Consecuencias de no aplicar la partida doble
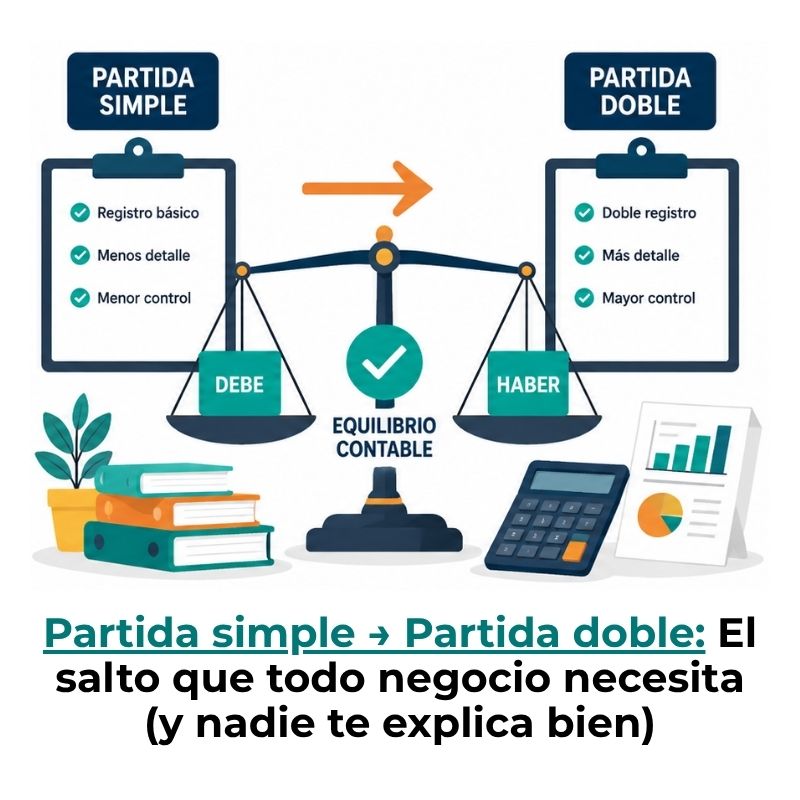
¿Cómo pasar de partida simple a partida doble?
Aplicaciones móviles para practicar partida doble