Un asiento mixto es un registro contable que afecta a más de dos cuentas: puede haber varias en el debe y una en el haber, o una en el debe y varias en el haber. Se usa cada vez que una operación tiene más de una fuente de financiación o más de una cuenta implicada al mismo tiempo. Aquí verás cinco ejemplos reales para que lo entiendas sin rodeos.
¿Qué es un asiento mixto en contabilidad?
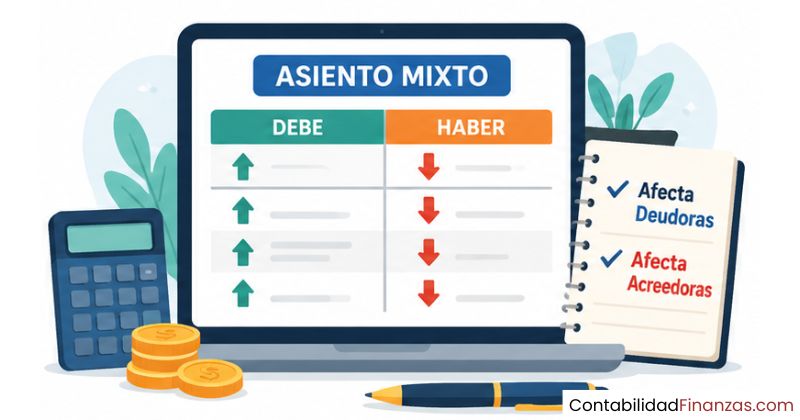
Un asiento mixto es un registro contable en el que intervienen más de dos cuentas, con al menos una cuenta en el debe y al menos una cuenta en el haber, pero de forma desigual en cantidad: puede haber dos cuentas deudoras y una acreedora, o una deudora y dos acreedoras, entre otras combinaciones posibles.
Este tipo de asiento responde al principio fundamental de la contabilidad por partida doble: toda operación económica afecta al menos a dos cuentas y el total del debe siempre debe ser igual al total del haber. Cuando la operación es más compleja que una simple transferencia entre dos cuentas, el asiento mixto es la herramienta correcta.
Diferencia entre asiento simple, mixto y compuesto
Antes de profundizar en los ejemplos, conviene tener claro cómo se diferencian los tres tipos de asiento. La distinción no radica en el importe de la operación, sino en cuántas cuentas intervienen y cómo se distribuyen entre el debe y el haber.
| Tipo de asiento | Cuentas en el debe | Cuentas en el haber | Ejemplo típico |
|---|---|---|---|
| Simple | 1 | 1 | Venta al contado |
| Mixto | 1 o más | 1 o más (distinto número) | Compra con pago parcial |
| Compuesto | 2 o más | 2 o más (igual número) | Pago de varios gastos simultáneos |
¿Cuándo se usa un asiento mixto?
El asiento mixto aparece cada vez que una operación económica no puede registrarse de forma simétrica. Los casos más habituales son: una compra donde una parte se paga al contado y el resto queda pendiente a crédito, una venta que combina cobro inmediato con cobro diferido, o el pago de una nómina que incluye retenciones que se registran como pasivos por cuenta separada.
Reconocer estas situaciones a tiempo evita errores de cuadre en el libro diario. Si ves que una operación mueve dinero de más de una fuente o genera más de una obligación, lo más probable es que el registro correcto sea un asiento mixto y no uno simple. Practicar los ejercicios de partida doble disponibles te ayudará a identificar estos casos con más rapidez.
Estructura de un asiento mixto
Todo asiento mixto se representa en el libro diario con el mismo formato que cualquier otro asiento: una columna para la fecha, una columna para el nombre de la cuenta y el concepto, y dos columnas numéricas, una para el debe y otra para el haber. Lo que lo distingue es que al menos uno de los dos lados tendrá más de una cuenta anotada.
Partes que componen el asiento
Regla del cuadre: debe igual al haber
Sin importar cuántas cuentas intervengan, la regla del cuadre es inamovible: la suma total de los importes anotados en el debe debe coincidir exactamente con la suma total de los importes anotados en el haber. Si hay una diferencia de un solo céntimo, el asiento está mal construido y el libro diario no cierra correctamente.
Este principio es el núcleo del efecto dual de la partida doble: cada operación genera simultáneamente una causa y un efecto en el patrimonio, y ambos deben quedar reflejados con el mismo valor total. Perder de vista esta regla cuando se trabaja con varios importes parciales es el error más frecuente al construir asientos mixtos.
Ejemplo 1 — Compra parcialmente financiada
Una empresa compra mercancías por valor de 2.000 €. Paga 800 € al contado mediante transferencia bancaria y el resto, 1.200 €, queda pendiente de pago a 30 días. Esta operación genera una sola cuenta en el haber (Mercancías) y dos cuentas en el debe (Banco y Proveedores), lo que la convierte en un asiento mixto de tipo 2 (un debe, varios haberes).
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/03/2025 | Compras de mercancías | 2.000,00 | |
| Bancos (c/c) | 800,00 | ||
| Proveedores | 1.200,00 | ||
| Total | 2.000,00 | 2.000,00 | |
Análisis cuenta por cuenta
Lo que hace que este asiento sea mixto es que la contrapartida de la compra se divide entre dos fuentes distintas: dinero ya desembolsado y deuda pendiente. Si hubiera pagado todo al contado, sería un asiento simple. Al dividir el pago, necesariamente aparecen dos cuentas en el haber.
Ejemplo 2 — Venta con cobro mixto (efectivo y crédito)
La empresa vende productos por 3.500 €. El cliente paga 1.500 € en efectivo en el momento de la venta y los 2.000 € restantes quedarán como deuda a cobrar en 60 días. Aquí la cuenta de Ventas va al haber por su importe total, mientras que el cobro se divide entre Caja y Clientes en el debe.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 15/03/2025 | Caja | 1.500,00 | |
| Clientes | 2.000,00 | ||
| Ventas de mercancías | 3.500,00 | ||
| Total | 3.500,00 | 3.500,00 | |
Análisis cuenta por cuenta
Un punto que conviene fijar bien: el ingreso se registra por el total en el momento de la venta, no cuando se cobra. El cobro a plazos solo afecta a cómo se distribuyen las cuentas del debe, pero el haber siempre refleja el valor completo de la operación. Este es uno de los pilares del principio de devengo en contabilidad.
Ejemplo 3 — Pago de nómina con retenciones
El pago de sueldos es uno de los casos de asiento mixto más frecuentes en cualquier empresa. Supongamos que el coste salarial bruto mensual asciende a 4.000 €. De ese importe, la empresa retiene 600 € en concepto de IRPF y 240 € por cotización a la Seguridad Social a cargo del trabajador. El trabajador recibe en su cuenta 3.160 €, y el resto queda registrado como pasivo hasta que se liquida con Hacienda y la Seguridad Social.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 31/03/2025 | Sueldos y salarios | 4.000,00 | |
| Bancos (pago neto al trabajador) | 3.160,00 | ||
| H.P. Acreedora por IRPF retenido | 600,00 | ||
| Organismos de la S.S. acreedores | 240,00 | ||
| Total | 4.000,00 | 4.000,00 | |
Análisis cuenta por cuenta
Este ejemplo ilustra muy bien por qué es necesario un asiento mixto en lugar de uno simple: el desembolso efectivo al trabajador no coincide con el gasto que soporta la empresa. Las retenciones son obligaciones que quedan pendientes de pago con la Administración, y registrarlas como pasivos desde el primer momento es lo que garantiza que el balance refleje fielmente la situación real de la empresa.
Ejemplo 4 — Compra de equipo con descuento y pago parcial
Una empresa adquiere un ordenador por 1.500 €, pero el proveedor aplica un descuento comercial del 10 % por pago rápido, quedando el importe final en 1.350 €. La empresa paga 500 € en efectivo y el resto, 850 €, lo deja aplazado. El descuento reduce directamente el precio de compra y no se registra en una cuenta separada; lo que varía es cómo se financia ese importe final.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 05/04/2025 | Equipos para procesos de información | 1.350,00 | |
| Caja | 500,00 | ||
| Proveedores de inmovilizado | 850,00 | ||
| Total | 1.350,00 | 1.350,00 | |
Análisis cuenta por cuenta
Hay un detalle importante en este caso: la cuenta utilizada en el haber no es simplemente «Proveedores», sino «Proveedores de inmovilizado». Esta distinción es relevante porque el Plan General Contable distingue entre las deudas derivadas de compras de mercancías y las derivadas de adquisición de activos fijos. Confundirlas es un error frecuente que afecta a la clasificación del balance.
Ejemplo 5 — Venta con IVA y cobro parcial
La empresa vende mercancías por 5.000 € más un 21 % de IVA, lo que eleva el importe total a facturar hasta 6.050 €. El cliente abona 2.500 € en el acto y el resto, 3.550 €, queda pendiente. El IVA repercutido debe registrarse como pasivo en el momento de la venta, independientemente de cuándo se cobre. Esto da lugar a un asiento con dos cuentas en el debe y dos en el haber.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 10/04/2025 | Bancos | 2.500,00 | |
| Clientes | 3.550,00 | ||
| Ventas de mercancías | 5.000,00 | ||
| H.P. IVA repercutido | 1.050,00 | ||
| Total | 6.050,00 | 6.050,00 | |
Análisis cuenta por cuenta
Este ejemplo es el que más combinaciones produce: dos cuentas en el debe y dos en el haber, lo que lo sitúa en el tipo 3 de asiento mixto. Aunque a primera vista parece más complejo, la clave está en separar mentalmente el cobro del ingreso y el IVA de la operación principal. Son conceptos distintos que deben quedar en cuentas diferentes para que los informes financieros y las liquidaciones tributarias reflejen la realidad.
¿En qué se diferencian el asiento mixto y el compuesto?
Esta es una de las confusiones más habituales al estudiar los tipos de asientos. La diferencia no está en el número total de cuentas, sino en cómo se distribuyen entre el debe y el haber. Mientras que el asiento compuesto tiene más de una cuenta en ambos lados por igual, el asiento mixto tiene un número distinto de cuentas en cada lado.
En la práctica, muchos manuales y programas de contabilidad no distinguen entre estos dos tipos y los agrupan bajo el término «asiento compuesto». Sin embargo, conocer la distinción te ayudará a entender mejor la estructura interna de cada registro y a identificar rápidamente si hay un desequilibrio en el número de cuentas antes de verificar el cuadre numérico. Para consolidar esta comprensión, conviene revisar el concepto de asiento mixto con más detalle.
Errores frecuentes al registrar asientos mixtos
Trabajar con más de dos cuentas multiplica las posibilidades de cometer fallos. La mayor parte de los errores que aparecen en el libro diario al construir asientos mixtos son sistemáticos y relativamente fáciles de prevenir si se conocen de antemano. A continuación, los más habituales:
Más allá del cuadre numérico, el error conceptual más grave es registrar bien los importes pero en las cuentas equivocadas. Un asiento puede cuadrar perfectamente y aun así estar mal construido si, por ejemplo, se usa «Clientes» cuando debería usarse «Deudores varios», o si se registra un ingreso en una cuenta de pasivo. La revisión del nombre de cada cuenta es tan importante como la verificación del cuadre.
Preguntas frecuentes
¿Qué es un asiento mixto en contabilidad?
Un asiento mixto es un registro contable en el libro diario que afecta a más de dos cuentas, con un número desigual de cuentas en el debe y en el haber. Por ejemplo, puede haber una cuenta en el debe y dos en el haber, o dos en el debe y una en el haber. Lo que nunca varía es la regla del cuadre: la suma total del debe siempre debe ser igual a la suma total del haber, independientemente de cuántas cuentas participen en cada lado.
¿Cuántas cuentas tiene un asiento mixto?
Un asiento mixto tiene un mínimo de tres cuentas: por ejemplo, dos en el debe y una en el haber, o una en el debe y dos en el haber. No hay un máximo fijo; en operaciones complejas como nóminas con varios conceptos o ventas con múltiples condiciones de cobro e impuestos, pueden intervenir cuatro, cinco o más cuentas. La condición definitoria no es el número total, sino que ese número sea diferente en cada columna del asiento.
¿Cuál es la diferencia entre un asiento mixto y uno compuesto?
La diferencia radica en la distribución de cuentas. En el asiento mixto, el número de cuentas en el debe y en el haber es diferente: por ejemplo, dos cuentas deudoras y una acreedora. En el asiento compuesto, hay más de una cuenta en ambos lados, pero la distribución puede ser simétrica o asimétrica según el autor o manual que se consulte. En la práctica contable española, muchos libros de texto agrupan ambos bajo el término «asiento compuesto», aunque la distinción conceptual entre ambos mantiene su valor didáctico.
¿Un asiento mixto siempre debe cuadrar?
Sí, sin excepción. El cuadre es una condición necesaria en cualquier tipo de asiento contable, sin importar cuántas cuentas intervengan. La suma de todos los importes anotados en el debe debe coincidir exactamente con la suma de todos los importes anotados en el haber. Si no se cumple, el asiento está mal construido y el libro diario no cerrará correctamente. Los programas de contabilidad modernos impiden directamente guardar un asiento descuadrado.
¿Cuándo se produce un asiento mixto en la práctica?
El asiento mixto surge cada vez que una operación económica tiene más de una fuente de financiación o más de una consecuencia patrimonial al mismo tiempo. Los casos más frecuentes en el día a día empresarial son: compras pagadas parcialmente al contado y el resto a crédito, ventas con cobro inmediato y cobro diferido, pagos de nóminas con retenciones de IRPF y Seguridad Social, y operaciones de venta que incluyen IVA repercutido como pasivo independiente.
¿Puede un asiento mixto tener dos cuentas en el debe y una en el haber?
Sí, esa es precisamente una de las configuraciones más habituales del asiento mixto. Un ejemplo claro es el pago de una factura donde se aplica un descuento por pronto pago: la cuenta de compras recibe el importe bruto en el debe, mientras que en el haber aparecen la cuenta de bancos y la cuenta de descuentos obtenidos. Hay dos cuentas en el haber y una en el debe, y el cuadre se mantiene porque la suma de los dos importes del haber coincide exactamente con el importe del debe.
¿El asiento mixto es lo mismo que el asiento complejo?
En muchos libros de texto y programas de contabilidad, los términos «asiento mixto» y «asiento complejo» se usan indistintamente para referirse a cualquier asiento que involucra más de dos cuentas. Sin embargo, en la terminología más precisa, el asiento mixto es aquel con un número desigual de cuentas entre debe y haber, mientras que el asiento complejo puede usarse como término genérico que engloba tanto el mixto como el compuesto. Lo más importante no es el nombre que utilices, sino que apliques correctamente la estructura y el cuadre.
Conclusión
El asiento mixto es uno de los pilares prácticos de la contabilidad por partida doble. Aparece cada vez que una operación económica no puede resumirse en una simple transferencia entre dos cuentas, y dominarlo te permite registrar con precisión situaciones tan habituales como compras financiadas, ventas a plazo o pagos de nómina con retenciones.
A lo largo de los cinco ejemplos que has visto, el principio es siempre el mismo: identifica todas las cuentas que intervienen, determina en qué lado va cada una y verifica que el total del debe coincida con el total del haber. Aplicar ese proceso de forma ordenada, incluso en operaciones complejas, es lo que marca la diferencia entre un registro correcto y uno que genera errores en el balance.
Si quieres seguir avanzando en tu comprensión de la partida doble, en este sitio web encontrarás más contenidos que complementan lo que acabas de leer, desde los conceptos más básicos hasta los casos prácticos más detallados. Cada paso que das en contabilidad construye una base más sólida para lo que viene después.
También te puede interesar:
Auditoría de la partida doble
¿Cómo cuadrar una partida doble?
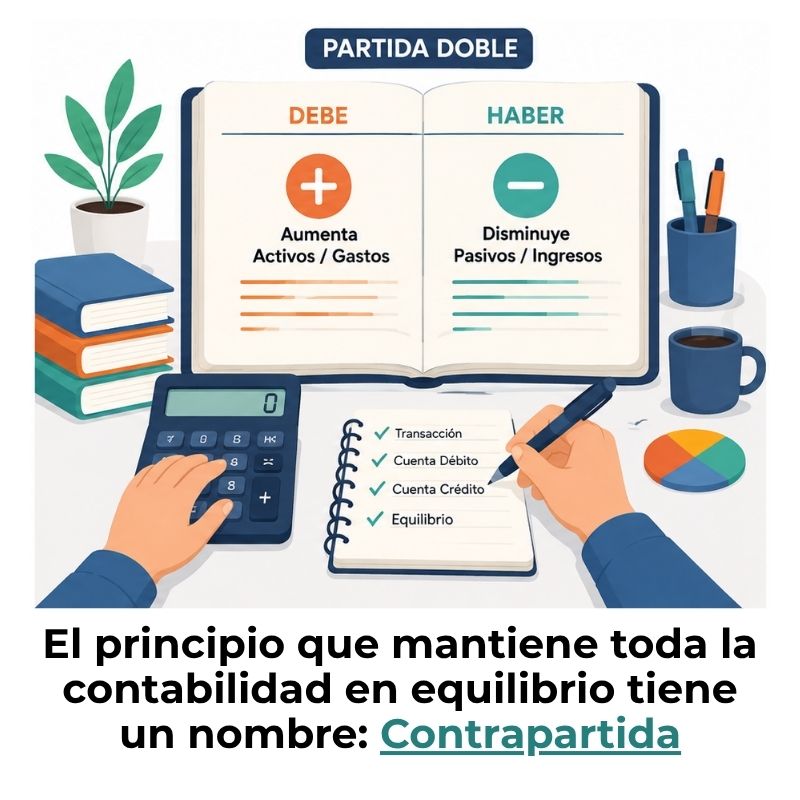
¿Qué es la contrapartida contable y cómo funciona?
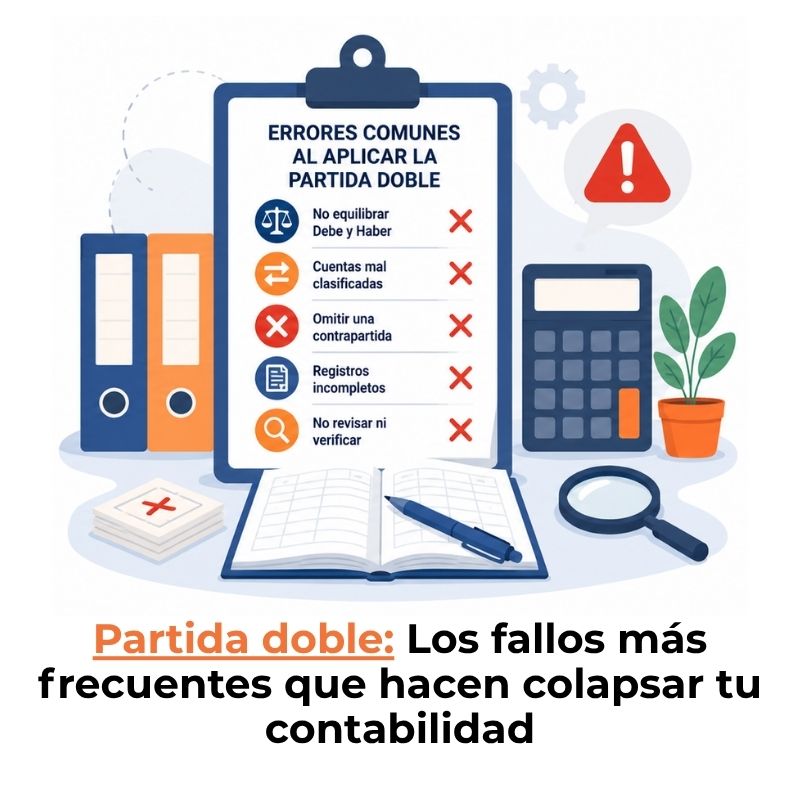
Errores comunes al aplicar la partida doble
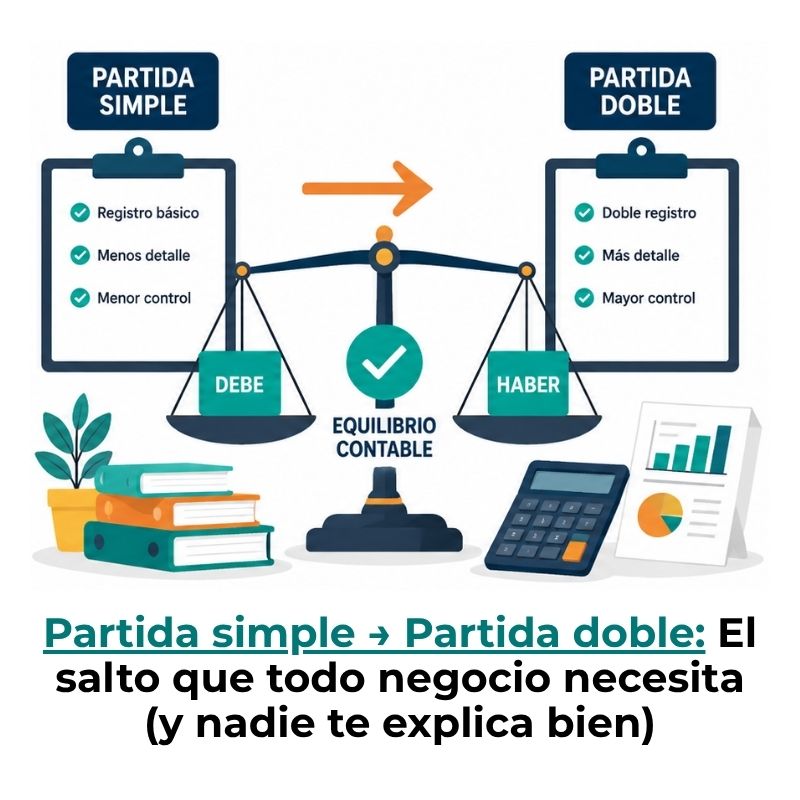
¿Cómo pasar de partida simple a partida doble?
¿Qué es un asiento simple?
¿Cómo la partida doble ayuda a detectar errores?