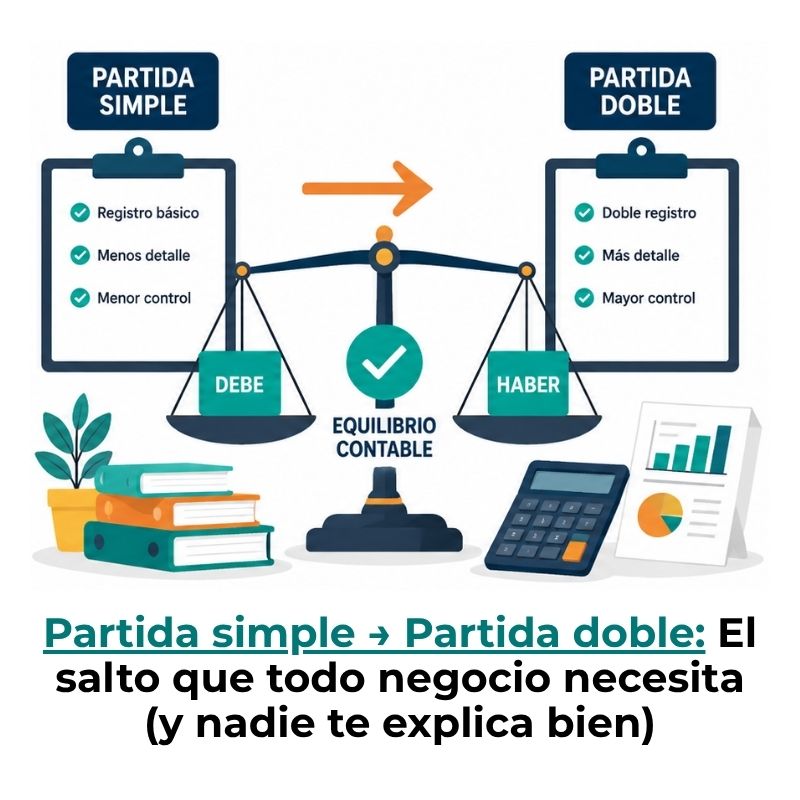
Pasar de un sistema contable básico a la partida doble significa empezar a registrar cada transacción en dos cuentas: una con cargo y otra con abono. Este cambio te permite conocer no solo cuánto dinero mueve tu negocio, sino también cuánto debes, cuánto te deben y cuál es tu patrimonio real. En este artículo encontrarás los pasos concretos para hacer esa transición de forma ordenada.
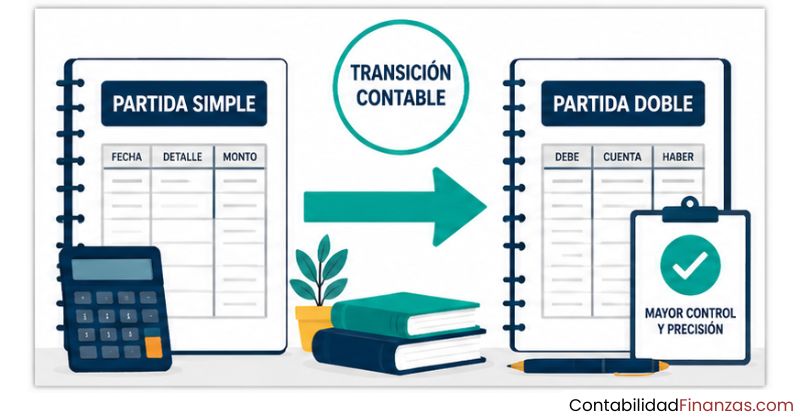
¿Qué diferencia hay entre partida simple y partida doble?
La partida simple registra cada operación en una sola anotación: una entrada o una salida de dinero, sin relacionarla con ninguna otra cuenta. Es el sistema que usan los negocios más pequeños o quienes recién empiezan, porque es rápido y no exige conocimientos contables profundos. Sin embargo, esa simplicidad tiene un coste: no te dice nada sobre tu patrimonio, tus deudas ni la salud financiera real de tu empresa.
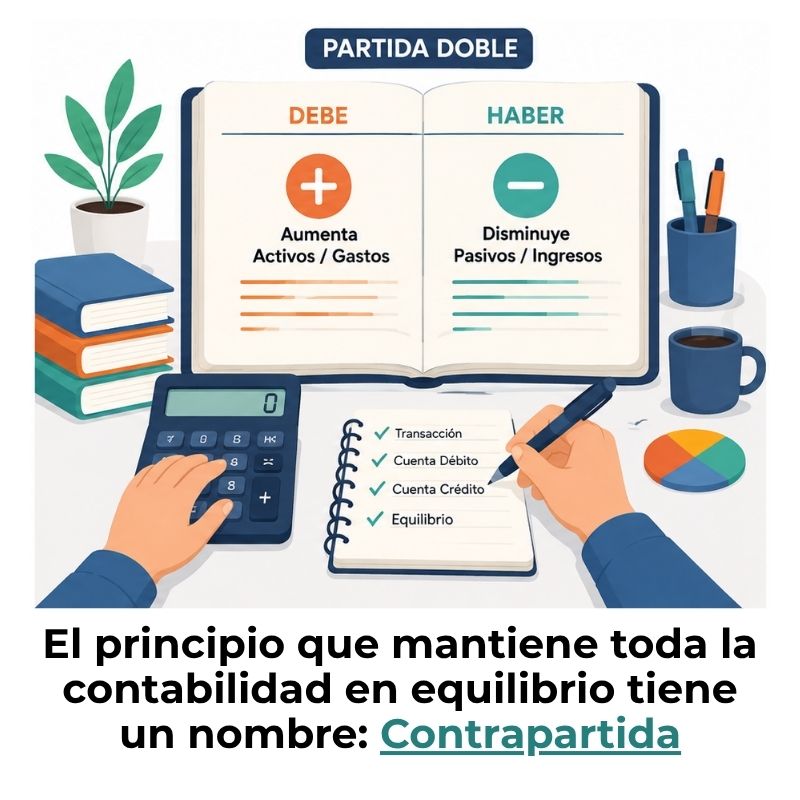
La partida doble, en cambio, registra cada transacción en dos cuentas al mismo tiempo. Una cuenta recibe el cargo (debe) y otra recibe el abono (haber), y ambas deben quedar en equilibrio. Esto no es un simple tecnicismo: es lo que permite generar un balance general, un estado de resultados y tener una visión completa de lo que entra, lo que sale y lo que queda en tu negocio.
¿Qué registra cada sistema?
La partida simple anota cada movimiento una vez: recibes dinero, lo anotas; pagas un gasto, lo anotas. Es parecido a apuntar en una libreta personal. La partida doble, en cambio, registra el origen y el destino de cada peso o euro: si compras mercancía con efectivo, aumenta la cuenta de inventario y disminuye la cuenta de caja al mismo tiempo. Cada operación tiene siempre dos caras, y ambas quedan documentadas.
¿Por qué la partida simple se queda corta al crecer?
Con la partida simple no sabes cuánto le debes a un proveedor si no lo recuerdas, ni cuánto capital tienes invertido en el negocio. Tampoco puedes generar un balance. Cuando las operaciones se multiplican, la falta de cuentas separadas hace imposible rastrear de dónde viene cada cifra, y eso se traduce en decisiones tomadas con información incompleta o directamente incorrecta.
¿Cuándo es el momento de hacer el cambio?
No hay una fecha exacta, pero sí hay señales claras. Si tu negocio empieza a tener empleados, varios proveedores o clientes con crédito, o si ya presentas declaraciones fiscales formales, la partida simple dejó de ser suficiente. El momento más adecuado para hacer el cambio es al cierre de un periodo contable, ya sea mensual, trimestral o anual, porque así puedes empezar el nuevo periodo con los saldos correctamente traspasados.
También tiene sentido hacer la transición cuando planeas solicitar un crédito bancario o presentar tus cuentas a un socio o inversor. Los bancos y los inversores trabajan con estados financieros formales que solo la contabilidad por partida doble puede generar. Sin ese respaldo, cualquier negociación empieza en desventaja.
⚠️ Señales de que ya es hora de cambiar: tienes cuentas por cobrar o por pagar, manejas inventario, tienes más de un empleado, o presentas declaraciones fiscales periódicas.
¿Qué necesitas antes de empezar la transición?
Antes de tocar ningún asiento contable, hay dos elementos que debes tener listos: un catálogo de cuentas y los saldos de cierre de tu sistema actual. Sin estos dos insumos, la transición será caótica y probablemente termines con información duplicada o perdida. Preparar bien el punto de partida es lo que determina si el cambio sale limpio o si crea más problemas de los que resuelve.
El catálogo de cuentas
El catálogo de cuentas es la lista organizada de todas las cuentas que va a usar tu contabilidad: caja, bancos, clientes, proveedores, capital, ventas, gastos de operación, entre otras. Cada cuenta tiene un código numérico y un nombre que indica qué tipo de movimiento recoge. No necesitas inventarlo desde cero: existen catálogos estándar adaptados al tamaño y sector de cada negocio que puedes usar como base y ajustar según tus necesidades.
Los saldos de cierre en partida simple
Antes de migrar, necesitas saber con exactitud cuánto efectivo tienes, cuánto te deben tus clientes, cuánto debes a tus proveedores, qué equipos o mercancía posees y cuánto capital pusiste en el negocio. Estos saldos de cierre se convierten en el balance de apertura de tu nuevo sistema en partida doble. Si esta información está incompleta o aproximada, el nuevo sistema arrancará con errores que se acumularán con el tiempo.
Pasos para pasar de partida simple a partida doble
El proceso tiene un orden lógico que conviene respetar. Saltarse algún paso no acelera la transición; al contrario, genera inconsistencias que luego son difíciles de corregir. Sigue estos cinco pasos en secuencia y la migración será ordenada y verificable desde el primer asiento.
Paso 1 — Inventaría tus activos, pasivos y patrimonio
Haz una lista detallada de todo lo que posee tu negocio: efectivo en caja, saldo en banco, mercancía, equipos, vehículos. Luego anota todo lo que debes: préstamos, deudas con proveedores, impuestos pendientes. La diferencia entre lo que tienes y lo que debes es tu patrimonio neto, y ese número será la base sobre la que se construye todo el sistema de partida doble. Sin esta lista, no tienes punto de partida.
Paso 2 — Construye el catálogo de cuentas
Organiza las cuentas en cinco grandes grupos: activos, pasivos, patrimonio, ingresos y gastos. A cada una le asignas un código numérico que facilita identificarla dentro del libro mayor. El catálogo no tiene que ser extenso desde el inicio: empieza con las cuentas que realmente usas y amplíalo a medida que el negocio lo exija. Lo importante es que la estructura sea coherente y que cada tipo de movimiento tenga su cuenta asignada.
Paso 3 — Convierte tus registros al formato de asiento contable
Toma cada operación que antes anotabas como una sola línea y conviértela en un asiento doble: identifica qué cuenta se carga (debe) y qué cuenta se abona (haber). Por ejemplo, si recibiste un pago de un cliente, debitas la cuenta de caja o bancos y acreditas la cuenta de ventas o cuentas por cobrar, dependiendo de si ya tenías registrada la deuda. Este es el núcleo del cambio y requiere práctica al principio.
Paso 4 — Verifica que el debe iguale al haber
Después de registrar cada asiento, la suma de los cargos debe ser exactamente igual a la suma de los abonos. Si no cuadran, hay un error en algún lugar: una cuenta equivocada, un monto incorrecto o una operación mal interpretada. Esta verificación automática es una de las grandes ventajas de la partida doble: los errores se detectan en el momento, no semanas después, cuando el daño es más difícil de rastrear.
Paso 5 — Genera tu balance de apertura
Con todos los saldos del paso 1 convertidos en asientos del paso 3 y verificados en el paso 4, ya puedes generar tu primer balance. Este documento confirma que Activos = Pasivos + Patrimonio, que es la ecuación central de toda contabilidad por partida doble. Si la ecuación se cumple, el sistema está correctamente inicializado y puedes empezar a registrar nuevas operaciones con total confianza.
Ejemplo práctico de la conversión
Imagina que llevas una pequeña tienda. En tu sistema de partida simple tienes anotado: cobras 500 euros en ventas del mes y pagas 200 euros a un proveedor. En partida doble, cada una de esas operaciones genera un asiento con dos movimientos. A continuación puedes ver cómo se transforma cada registro:
| Operación | Partida simple | Partida doble — Debe | Partida doble — Haber |
|---|---|---|---|
| Venta al contado de 500 € | Ingreso: +500 € | Caja: +500 € | Ventas: +500 € |
| Pago a proveedor de 200 € | Gasto: −200 € | Proveedores: +200 € | Caja: −200 € |
| Compra de mercancía a crédito 300 € | No registra la deuda | Inventario: +300 € | Proveedores: +300 € |
| Cobro de deuda de cliente 150 € | Ingreso: +150 € | Caja: +150 € | Cuentas por cobrar: −150 € |
Observa la tercera fila: la compra de mercancía a crédito. En partida simple, esa operación muchas veces no se registra hasta que se paga, lo que significa que la deuda con el proveedor no existe en los libros. En partida doble, la deuda queda registrada desde el primer momento, lo que da una imagen fiel de la situación financiera real del negocio.
Errores frecuentes al hacer la transición
La mayoría de los problemas al migrar de sistema no vienen de no entender la partida doble, sino de no preparar bien la información de origen. Conocer los errores comunes al aplicar la partida doble te ayuda a evitar los tropiezos más habituales antes de que ocurran.
- Empezar sin un balance de cierre: Si no sabes exactamente cuánto tienes y cuánto debes al iniciar, el nuevo sistema arrancará con saldos incorrectos que se acumulan con el tiempo.
- Mezclar periodos contables: Registrar operaciones del periodo anterior en el nuevo sistema distorsiona los resultados y complica cualquier revisión o auditoría.
- Crear cuentas sin criterio: Abrir una cuenta nueva para cada situación diferente, sin un catálogo ordenado, genera un caos que crece con cada asiento.
- No verificar el cuadre al final del día: Dejar acumulados los errores de cuadre durante semanas hace que rastrear el origen del problema sea muy difícil.
- Confundir débito con disminución: Debitar una cuenta no siempre significa que baja su saldo; depende del tipo de cuenta. Los activos aumentan con débito; los pasivos, con crédito.
Herramientas que facilitan el cambio
Hacer la transición a mano en hojas de cálculo es posible, pero aumenta el riesgo de errores. Un software contable automatiza el doble registro y verifica el cuadre en tiempo real. Estas herramientas también generan el balance general y el estado de resultados de forma automática una vez que los asientos están bien cargados, lo que ahorra horas de trabajo manual.
📊 Hojas de cálculo (Excel / Google Sheets)
Opción accesible para negocios pequeños. Requiere configurar manualmente las columnas de debe, haber y saldo por cuenta. Útil como primer paso.
🖥️ Software contable (ContaPlus, Alegra, Contasimple)
Automatiza el doble registro, verifica el cuadre y genera estados financieros. Recomendable desde el primer día de la transición.
🤝 Asesor o contador externo
Ideal si el volumen de operaciones es alto o si hay movimientos complejos como préstamos, activos fijos o impuestos diferidos.
Si tu negocio también maneja flujo de efectivo como criterio de registro, conviene entender la relación entre partida doble y contabilidad de caja, ya que ambos enfoques pueden coexistir con fines distintos dentro de una misma empresa.
Preguntas frecuentes
¿Puedo pasar de partida simple a partida doble sin un contador?
Sí, es posible si el negocio tiene pocas cuentas y un volumen de operaciones manejable. Necesitarás aprender los conceptos básicos de debe, haber y ecuación contable, además de usar un software que automatice el cuadre. Sin embargo, contar con un contador al menos para el balance de apertura y la configuración del catálogo inicial reduce considerablemente el riesgo de errores que luego sean difíciles de corregir. Si no es posible contratarlo de forma permanente, una consulta puntual al inicio puede ser suficiente.
¿Cuánto tiempo tarda la transición entre sistemas contables?
Depende del volumen de información acumulada y de si tienes los saldos de cierre bien documentados. Un negocio pequeño con operaciones sencillas puede completar la migración en una o dos semanas. Uno con varios años de historial, múltiples cuentas por cobrar y activos fijos puede tardar entre uno y tres meses. El factor que más alarga el proceso no es la complejidad del sistema nuevo, sino el orden —o desorden— de la información de partida.
¿Qué pasa con los registros anteriores al hacer el cambio?
Los registros del sistema anterior no se borran ni se migran como asientos individuales. Lo que se traslada es el resultado final: los saldos de cada cuenta en la fecha de corte. Esos saldos se convierten en el asiento de apertura del nuevo sistema. Los registros históricos en partida simple deben conservarse durante el tiempo que exija la normativa fiscal de tu país, que habitualmente oscila entre cinco y diez años, independientemente de que ya no uses ese sistema activamente.
¿La partida doble es obligatoria para todas las empresas?
Depende del país y del tipo de empresa. En la mayoría de las legislaciones, las sociedades mercantiles —como las sociedades de responsabilidad limitada o las anónimas— están obligadas a llevar contabilidad formal con partida doble. Los trabajadores autónomos o las personas físicas con actividad empresarial suelen tener requisitos más simples, limitados al registro de ingresos y gastos. Consulta la normativa contable o fiscal vigente en tu país para saber exactamente qué aplica a tu caso.
¿Qué es el catálogo de cuentas y para qué sirve en la partida doble?
El catálogo de cuentas es la columna vertebral del sistema de partida doble: es el listado ordenado y codificado de todas las cuentas que usa la contabilidad de un negocio. Sin él, cada asiento se convierte en un ejercicio de improvisación. Un catálogo bien estructurado permite clasificar automáticamente cada operación, facilita la generación de informes y hace que cualquier auditor o asesor externo pueda entender la contabilidad desde el primer vistazo, sin necesitar explicaciones adicionales.
¿Cuál es la ecuación contable básica de la partida doble?
La ecuación es: Activos = Pasivos + Patrimonio neto. Todo lo que posee el negocio (activos) está financiado por deudas (pasivos) o por recursos propios (patrimonio). Cada asiento contable mantiene este equilibrio: si aumenta un activo, aumenta también un pasivo o el patrimonio en la misma cantidad. Esta igualdad no es opcional; es la condición que debe cumplirse en todo momento para que la contabilidad sea válida y fiable. Si la ecuación no se cumple, hay un error que debe corregirse antes de continuar.
¿Qué software contable ayuda a aplicar la partida doble?
Existen opciones para todos los tamaños de negocio. Para empresas pequeñas o en transición, herramientas como Alegra, Contasimple o Wave son accesibles y cubren las necesidades básicas. Para negocios más estructurados, soluciones como Sage, Holded o QuickBooks ofrecen mayor profundidad en informes y gestión de cuentas. El criterio más importante al elegir no es el precio, sino que el software registre el doble movimiento de forma automática y genere el balance y el estado de resultados sin necesidad de calcularlos manualmente. Revisa siempre que esté adaptado a la normativa contable de tu país.
Conclusión
Pasar de partida simple a partida doble no es un salto técnico reservado para grandes empresas: es el siguiente paso natural cuando tu negocio crece y necesita una imagen financiera más completa. La clave está en preparar bien el punto de partida, respetar el orden de los pasos y verificar que cada asiento cuadre antes de avanzar al siguiente.
Con el catálogo de cuentas definido, los saldos de cierre bien documentados y los asientos correctamente convertidos, tendrás en poco tiempo un balance de apertura sólido y un sistema que se verifica a sí mismo con cada operación que registres. Ese control automático es lo que hace que la partida doble valga el esfuerzo del cambio.
Si quieres seguir profundizando en cómo funciona este sistema, en qué se diferencia de otros enfoques contables o cuáles son los errores más frecuentes al aplicarlo, este sitio web tiene más contenido sobre contabilidad por partida doble pensado para que lo entiendas desde cero, sin tecnicismos innecesarios.
También te puede interesar:
¿Qué es la contrapartida contable y cómo funciona?
Postulado de dualidad económica
La partida doble multimoneda
Ventajas y desventajas de la partida doble
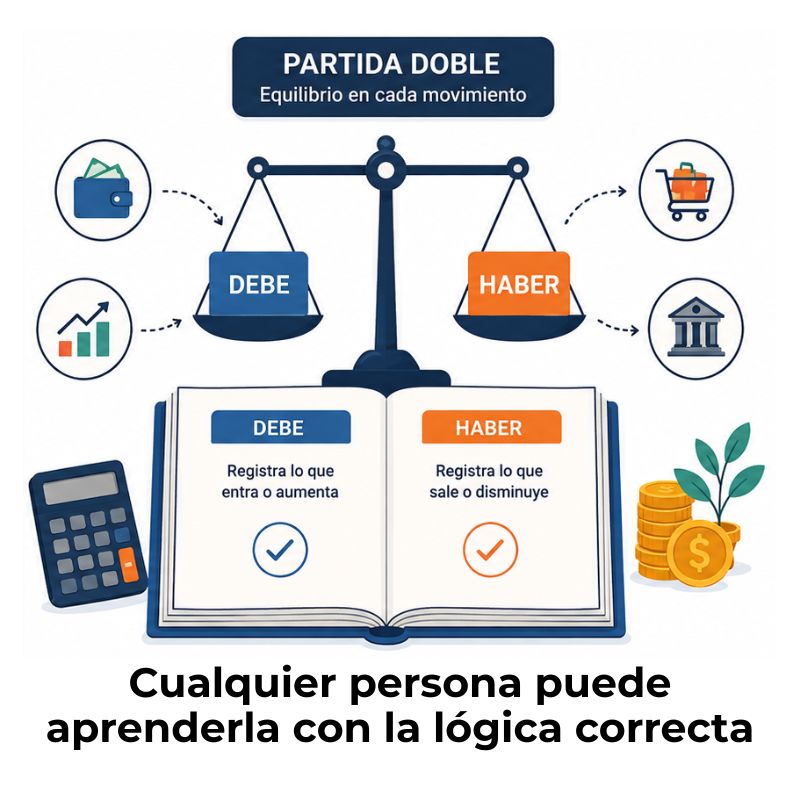
¿Cómo dominar la partida doble sin ser contador?

¿Qué es la partida doble en contabilidad?

¿Cómo saber qué cuentas afecta una transacción?
