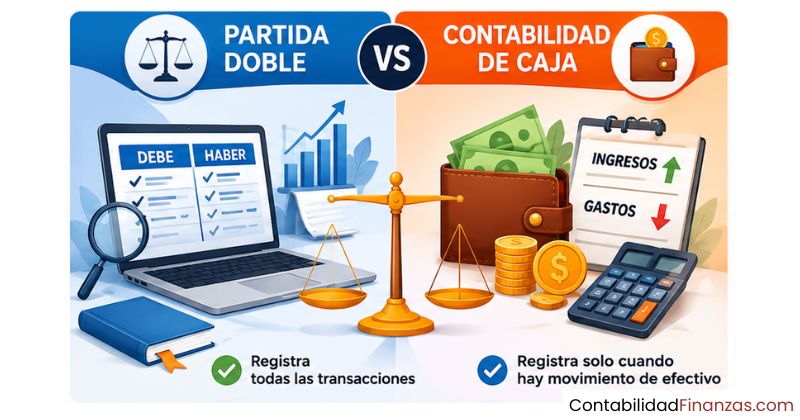
La diferencia principal entre la partida doble y la contabilidad de caja está en qué registra cada una y cuándo lo hace. La contabilidad de caja solo anota movimientos cuando el dinero cambia de manos. La partida doble, en cambio, registra cada operación en dos cuentas simultáneas, lo que ofrece una imagen financiera más completa y precisa.
¿Qué es la contabilidad de caja y cómo funciona?
La contabilidad de caja es un sistema de registro donde solo se anota una transacción cuando el dinero entra o sale físicamente. No importa si firmaste un contrato, emitiste una factura o contrajiste una deuda: mientras el efectivo no se mueva, esa operación no existe en tus libros. Por eso también se le llama contabilidad de ingresos y egresos o libro de caja.
Imagina que vendes un producto el lunes y acuerdas cobrar el viernes. En la contabilidad de caja, esa venta no se registra el lunes, sino el viernes, cuando recibes el pago. El sistema es simple porque solo necesitas seguir los movimientos reales de efectivo, sin preocuparte por créditos, deudas o derechos pendientes.
Principio de caja: solo lo que entra y sale de dinero
El principio de caja establece una regla muy concreta: el momento del registro coincide exactamente con el momento del movimiento de dinero. Si pagas una factura en enero, pero la recibiste en diciembre, la contabilidad de caja la registra en enero. Esto hace que el método sea intuitivo y rápido de aplicar, aunque también significa que no captura compromisos futuros ni deudas pendientes.
Esta lógica también explica por qué la contabilidad de caja no genera estados financieros completos por sí sola. Al no registrar créditos ni obligaciones, no puedes saber cuánto te deben tus clientes ni cuánto debes a tus proveedores con solo mirar el libro de caja. Lo único que ves es el saldo de efectivo disponible en cada momento.
¿Para qué tipo de negocio es útil la contabilidad de caja?
La contabilidad de caja encaja bien en negocios donde casi todas las operaciones se pagan al contado y no hay créditos complicados de por medio. Trabajadores autónomos, pequeños comercios y emprendedores individuales suelen usarla porque su estructura es sencilla y no requiere conocimientos contables avanzados para mantenerla al día.
Sin embargo, en cuanto el negocio comienza a vender a plazos, pedir préstamos o gestionar inventario, este método empieza a quedarse corto. No mostrar las deudas pendientes ni los ingresos futuros ya comprometidos puede dar una imagen distorsionada de la situación real de la empresa, lo que complica la toma de decisiones.
¿Qué es la partida doble y en qué se basa?
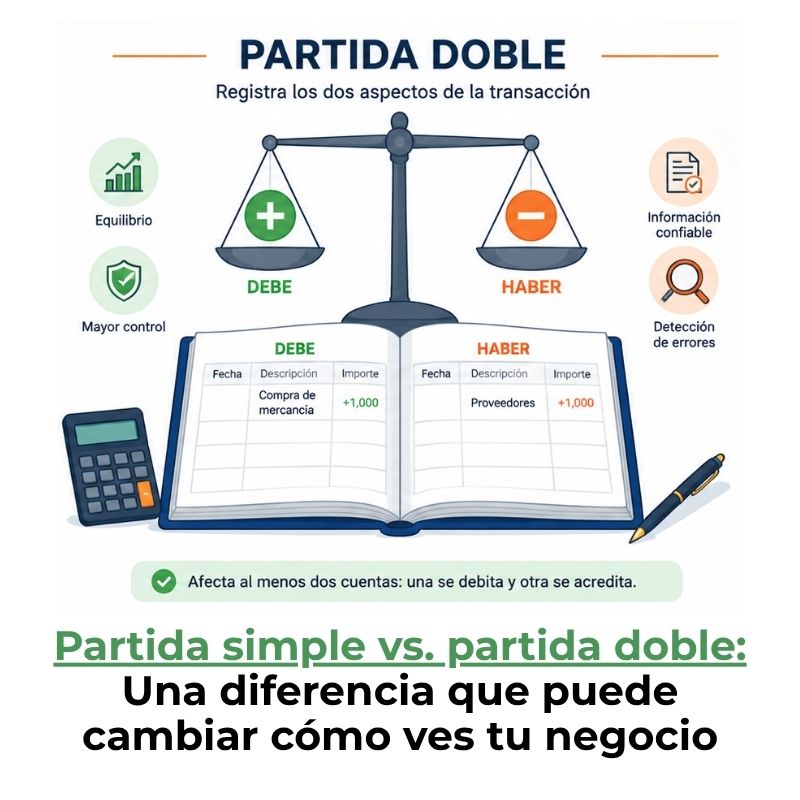
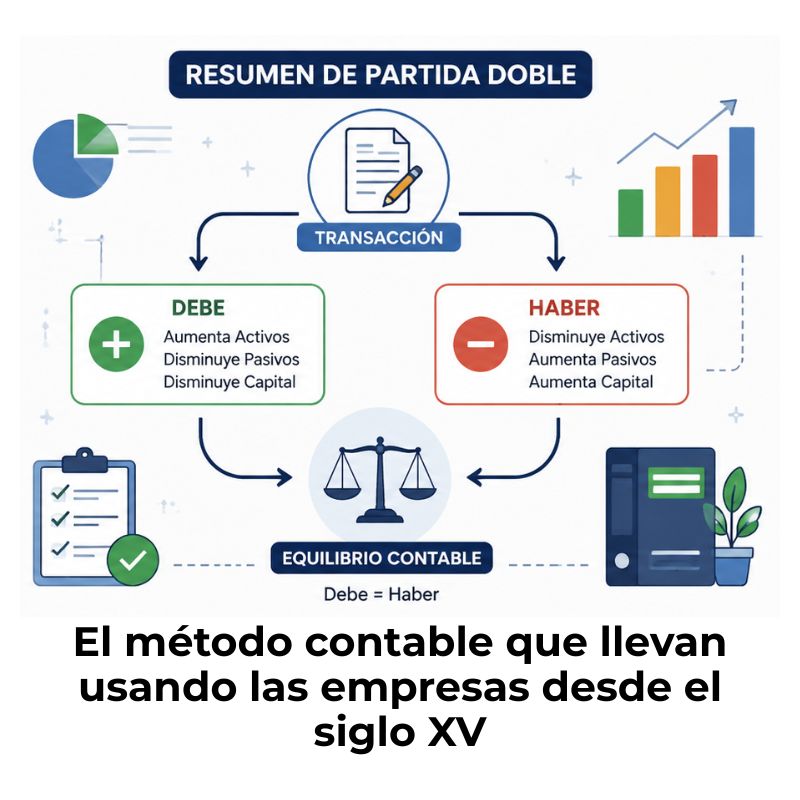
La partida doble es un sistema de registro contable donde cada transacción afecta a dos cuentas al mismo tiempo y por el mismo importe. Una cuenta recibe un cargo (debe) y otra recibe un abono (haber). Al final, los totales siempre deben coincidir, lo que garantiza que los libros estén equilibrados. Este principio es la base de la contabilidad financiera moderna tal como la conocemos.
Lo que hace poderoso a este sistema es que no solo registra el flujo de efectivo, sino también todos los demás elementos del negocio: activos, pasivos, ingresos, gastos y patrimonio. Cada operación queda documentada desde dos ángulos, lo que permite construir estados financieros completos como el balance general o la cuenta de resultados.
El principio de dualidad económica explicado con claridad
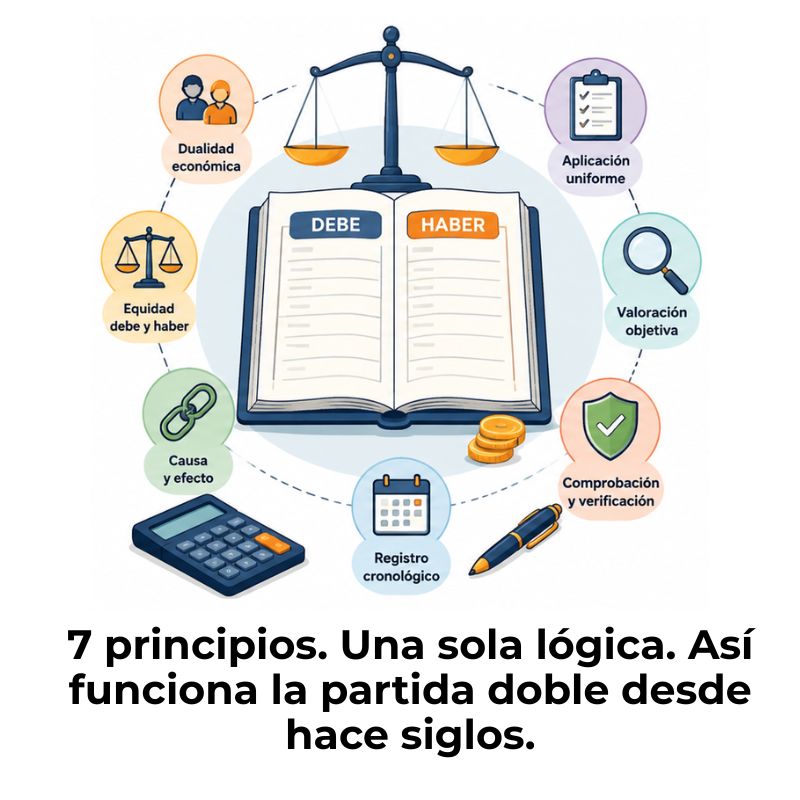
La dualidad económica es el concepto que da vida a la partida doble. Dice algo sencillo pero profundo: toda operación económica tiene dos efectos simultáneos y de igual valor. Cuando compras algo, obtienes un bien y entregas dinero o contraes una deuda. Ambas cosas ocurren al mismo tiempo y deben quedar registradas. Ignorar una de las dos caras significaría falsear la realidad del negocio.
Este principio se traduce matemáticamente en la ecuación contable fundamental: Activo = Pasivo + Patrimonio neto. La partida doble es el mecanismo que garantiza que esta igualdad nunca se rompe, sin importar cuántas operaciones realice la empresa. Cada asiento que se registra mantiene el equilibrio intacto entre los recursos y sus fuentes de financiación.
Debe y haber: las dos caras de cada transacción
El debe y el haber no significan «positivo» ni «negativo»: son simplemente los dos lados de una cuenta contable. El debe registra los aumentos en cuentas de activo y gasto, y las disminuciones en cuentas de pasivo y patrimonio. El haber funciona al revés. Lo importante es que en cada asiento, la suma del debe siempre debe coincidir con la suma del haber.
Por ejemplo, si una empresa paga el alquiler de su oficina en efectivo, el gasto de alquiler aumenta (se registra en el debe) y la cuenta de caja disminuye (se registra en el haber). Ambos registros se hacen por el mismo importe y en el mismo momento, lo que mantiene el equilibrio contable y deja constancia de que el dinero fue y a dónde fue.
¿Cuál es la diferencia entre partida doble y contabilidad de caja?
La diferencia más importante está en el momento del registro y en qué elementos captura cada sistema. La contabilidad de caja registra solo cuando el dinero se mueve físicamente; la partida doble registra en el momento en que ocurre la operación, aunque todavía no haya movimiento de efectivo. Esto cambia radicalmente la información disponible para tomar decisiones.
Otra diferencia clave es la complejidad: mientras la contabilidad de caja solo necesita anotar una entrada o una salida, la partida doble exige identificar las dos cuentas que intervienen y verificar que el asiento quede equilibrado. Ese rigor adicional es precisamente lo que le da mayor fiabilidad y la convierte en el sistema exigido por la normativa contable en la mayoría de los países.
La contabilidad de caja y la partida doble no compiten entre sí: responden a necesidades diferentes según el tamaño, la complejidad y las obligaciones legales del negocio.
Comparativa completa: partida doble frente a contabilidad de caja
La tabla siguiente resume las diferencias más relevantes entre ambos sistemas. Compararlos lado a lado ayuda a ver con claridad qué puede y qué no puede hacer cada método antes de decidir cuál aplicar en un contexto concreto.
| Criterio | Partida doble | Contabilidad de caja |
|---|---|---|
| Momento del registro | Cuando ocurre la operación (principio de devengo) | Cuando el dinero entra o sale físicamente |
| Cuentas que intervienen | Mínimo dos cuentas por transacción | Solo una anotación (entrada o salida) |
| Captura deudas y créditos | Sí, en todo momento | No, solo movimientos reales de efectivo |
| Estados financieros | Balance, cuenta de resultados, flujo de caja | Solo saldo de caja disponible |
| Complejidad | Media-alta; requiere conocimientos contables | Baja; accesible sin formación especializada |
| Obligatoriedad legal | Obligatorio para la mayoría de las empresas | Permitido solo en casos muy específicos |
| Idóneo para | Pymes, sociedades y negocios con crédito | Autónomos y micronegocios con cobro al contado |
| Detección de errores | Alta (el desequilibrio alerta de fallos) | Baja (los errores no generan aviso automático) |
Ejemplo práctico: la misma operación registrada con cada método
Nada aclara mejor una diferencia conceptual que ver la misma situación desde los dos métodos. Tomemos un caso concreto: una empresa de diseño entrega un proyecto el 15 de marzo y cobra la factura de 1.500 € el 10 de abril. Veamos cómo trataría esa operación cada sistema contable y qué información produciría en cada fecha.
📘 Partida doble
15 de marzo (fecha del servicio prestado):
Debe → Clientes por cobrar: 1.500 €
Haber → Ingresos por servicios: 1.500 €
10 de abril (fecha del cobro):
Debe → Caja: 1.500 €
Haber → Clientes por cobrar: 1.500 €
🗂 Contabilidad de caja
15 de marzo:
❌ No se registra nada. Aún no hay movimiento de dinero.
10 de abril (fecha del cobro):
Entrada: Efectivo recibido: 1.500 €
(Sin referencia al servicio prestado ni a la fecha real)
El resultado es claro: con la partida doble, desde el 15 de marzo ya sabes que tienes un derecho de cobro de 1.500 €. Con la contabilidad de caja, en esa misma fecha tu libro no muestra nada. Si alguien revisara tus cuentas el 31 de marzo, con la contabilidad de caja parecería que no trabajaste en todo el mes, aunque hayas entregado el proyecto completo.
¿Cuándo conviene usar cada sistema contable?
La elección entre un sistema y otro depende de tres factores principales: el tamaño del negocio, la complejidad de sus operaciones y las obligaciones legales del territorio donde opera. No existe un método universalmente superior; existe el método más adecuado para cada situación concreta.
Entender cuál te corresponde es una decisión que vale la pena tomar bien desde el principio. Adoptar la contabilidad de caja cuando el negocio ya opera con créditos puede generarte lagunas de información que se vuelven difíciles de corregir más adelante. Y aprender sobre los errores comunes al aplicar la partida doble puede ahorrarte problemas desde que empiezas a usarla.
También puede ayudarte conocer la diferencia entre partida simple y partida doble, ya que la contabilidad de caja comparte similitudes con la partida simple y entender ese matiz completa la perspectiva. Si quieres profundizar más allá de esta comparativa, la sección de contabilidad por partida doble reúne todo lo que necesitas saber sobre este sistema con ejemplos y explicaciones paso a paso.
Preguntas frecuentes
¿La contabilidad de caja registra deudas o créditos pendientes?
No. La contabilidad de caja solo refleja lo que ya ha ocurrido en términos de movimiento de dinero. Si un cliente te debe dinero pero todavía no ha pagado, ese derecho de cobro no aparece en ningún lugar del registro. Del mismo modo, si tienes una factura pendiente de pago con un proveedor, tampoco queda constancia de esa obligación hasta que el dinero sale de tu cuenta. Por eso este sistema no ofrece una visión real del patrimonio ni de los compromisos futuros del negocio.
¿Cuál es el método contable obligatorio en la mayoría de los países?
La partida doble es el sistema exigido por la normativa contable en la gran mayoría de países para empresas constituidas como sociedades. En España, por ejemplo, el Plan General de Contabilidad se basa en este método, y toda sociedad mercantil está obligada a llevarlo. La contabilidad de caja solo está permitida en situaciones muy concretas, habitualmente para trabajadores autónomos con ingresos reducidos o actividades muy simples que no requieren presentar estados financieros completos.
¿Puede una empresa pequeña usar la partida doble?
Sí, y en muchos casos es la mejor decisión aunque no sea obligatoria. Adoptar la partida doble desde el inicio aporta una imagen financiera más precisa, facilita la detección de errores y prepara al negocio para crecer sin tener que cambiar de sistema más adelante. Además, si alguna vez necesitas solicitar financiación o atraer inversores, contar con estados financieros completos generados por la partida doble será un requisito práctico casi inevitable.
¿Qué estados financieros genera la partida doble y cuáles genera la contabilidad de caja?
La partida doble permite elaborar el balance general, la cuenta de resultados y el estado de flujo de efectivo, entre otros. Estos documentos ofrecen una radiografía completa del negocio: qué tiene, qué debe y cuánto gana o pierde. La contabilidad de caja, en cambio, solo produce un registro de movimientos de dinero del que puedes extraer el saldo disponible, pero no te dice nada sobre activos, pasivos ni rentabilidad real.
¿La contabilidad de caja y la partida simple son lo mismo?
No exactamente, aunque comparten similitudes. La contabilidad de caja hace referencia al criterio de registro (solo cuando hay movimiento de efectivo), mientras que la partida simple hace referencia al número de cuentas que intervienen en cada anotación (solo una). En la práctica, la contabilidad de caja suele llevarse con partida simple, pero no son sinónimos exactos: una describe el cuándo del registro y la otra describe el cómo. Un negocio podría, en teoría, aplicar el criterio de caja con doble entrada, aunque es poco habitual.
¿Qué errores se cometen al confundir ambos métodos?
El error más frecuente es creer que la contabilidad de caja ofrece la misma información que la partida doble, solo que de forma más sencilla. En realidad, no es una versión simplificada: es un sistema diferente que captura menos información. Mezclar criterios —registrar algunas operaciones al devengarse y otras al cobro— genera inconsistencias que distorsionan los estados financieros y dificultan enormemente cualquier auditoría o revisión posterior.
¿Qué método contable es más preciso para tomar decisiones?
La partida doble ofrece una base mucho más sólida para la toma de decisiones porque refleja la situación financiera real del negocio en cualquier momento, no solo cuando el dinero cambia de manos. Con ella puedes saber si tu empresa es rentable aunque todavía no hayas cobrado, identificar qué clientes te deben dinero y cuánto, y proyectar la evolución de tus finanzas con mayor precisión. La contabilidad de caja, al limitarse al efectivo, puede dar una imagen optimista o pesimista que no corresponde a la realidad.
Conclusión
La diferencia entre la partida doble y la contabilidad de caja va más allá de la técnica: define cuánto sabes realmente sobre tu negocio. La contabilidad de caja te dice cuánto efectivo tienes hoy; la partida doble te dice cuánto vale tu empresa, qué debes, qué te deben y si estás ganando o perdiendo. Elegir bien el sistema desde el principio marca la diferencia entre llevar unas cuentas útiles o unas cuentas incompletas.
Si tu negocio ya opera con créditos, tiene más de un tipo de gasto o estás pensando en crecer, la partida doble no es una opción avanzada reservada a grandes empresas: es el estándar que te da control real. Conocer la diferencia entre los métodos te permite tomar esa decisión con criterio, en lugar de quedarte con el sistema más cómodo por desconocimiento.
En este sitio web encontrarás más contenidos sobre contabilidad explicados con el mismo nivel de claridad: sin fórmulas intimidantes, sin tecnicismos sin resolver y siempre con ejemplos reales que te ayudan a entender cómo funciona todo esto en la práctica. Sigue explorando y construye una base financiera sólida desde cero.
También te puede interesar:
¿A partir de qué monto es obligatoria la partida doble?
¿Sabes realmente cómo aplicar la partida doble?
Diferencia entre partida simple y partida doble
Los 7 principios de la partida doble
Resumen de partida doble: El método que no falla
La plantilla de partida doble
¿Qué pasa si no cuadra un asiento contable?