La obligatoriedad de la partida doble no depende de una cifra única que aplique a todos por igual. Para una sociedad mercantil, la obligación existe desde el primer día de actividad. Para un autónomo, el umbral de ingresos marca la diferencia entre llevar libros de registro básicos o una contabilidad completa ajustada al Código de Comercio.
¿Qué es la partida doble y por qué existe un umbral?
La partida doble es el método contable mediante el cual cada operación económica se registra en al menos dos cuentas al mismo tiempo: una en el Debe y otra en el Haber, por el mismo importe. Esto garantiza que los libros siempre estén equilibrados y que cualquier movimiento de dinero quede reflejado de forma completa.
El motivo por el que existe un umbral —es decir, una línea a partir de la cual la ley te obliga a usarla— es que no todos los negocios tienen las mismas necesidades de control financiero ni el mismo impacto económico. La normativa distingue entre quienes deben rendir cuentas de forma rigurosa ante terceros y quienes pueden operar con un registro más sencillo.
En el contexto de la contabilidad por partida doble, la ecuación fundamental es sencilla: cada euro que entra por un lado tiene que salir por otro. Eso es lo que mantiene el balance siempre cuadrado y lo que permite detectar errores o inconsistencias con rapidez.
La obligación según la forma jurídica del negocio
Antes de pensar en cifras, la primera pregunta que debes hacerte es qué tipo de entidad tienes. La normativa española no trata igual a una sociedad mercantil que a un autónomo persona física. Ese es el primer filtro que define si la partida doble es o no obligatoria para ti.
Sociedades mercantiles: obligación sin umbral de ingresos
Las sociedades mercantiles —como la sociedad limitada (SL) o la sociedad anónima (SA)— están obligadas por ley a llevar contabilidad por partida doble desde el momento en que se constituyen, independientemente de cuánto facturen. Así lo establece el Código de Comercio y la Ley de Sociedades de Capital.
Esto significa que una SL que en su primer año de vida apenas genera ingresos tiene exactamente las mismas obligaciones contables que una gran corporación: libro diario, libro de inventarios y cuentas anuales que deben depositarse en el Registro Mercantil. El umbral de ingresos, en este caso, no existe.
Autónomos en estimación directa normal: el umbral de 600.000 €
Para los autónomos, la obligación de la partida doble no es automática. Depende del régimen de IRPF en el que tributen. Los que están en estimación directa normal —lo que ocurre cuando sus ingresos anuales superan los 600.000 euros— deben llevar una contabilidad completa ajustada al Código de Comercio, incluyendo libro diario y libro de inventarios.
También pueden estar en este régimen aquellos que, sin superar ese umbral, renuncian voluntariamente a la estimación directa simplificada. En ese caso, la obligación de la partida doble también aplica, aunque los ingresos sean menores. La elección del régimen fiscal arrastra consigo las obligaciones contables correspondientes.
Autónomos en estimación directa simplificada: sin obligación formal
La estimación directa simplificada se aplica por defecto a los autónomos cuya facturación no supera los 600.000 euros anuales. En este caso, no existe la obligación de llevar partida doble. La normativa solo exige libros de registro básicos: el de ventas e ingresos, el de compras y gastos y el de bienes de inversión.
Estos libros son mucho más sencillos que los que exige la partida doble. No hay que registrar asientos contables formales ni cuadrar el balance de forma estructurada. Es un sistema pensado para reducir la carga administrativa de los pequeños negocios que operan por debajo del umbral de ingresos.
Autónomos en módulos: obligaciones mínimas
Los autónomos que tributan en el régimen de estimación objetiva, conocido como módulos, tienen las obligaciones contables más reducidas de todos. No están obligados a llevar partida doble ni libros de registro detallados, aunque sí deben conservar los justificantes de sus operaciones y cumplir con sus obligaciones fiscales básicas.
Este régimen calcula el rendimiento neto a partir de indicadores objetivos —como el número de empleados, los metros del local o la potencia eléctrica instalada— y no a partir de los ingresos y gastos reales. Por eso, la contabilidad formal pierde sentido en este contexto.
Resumen: obligación de partida doble según tipo de contribuyente
| Tipo de contribuyente | ¿Obligado a partida doble? | Condición |
|---|---|---|
| Sociedad mercantil (SL, SA…) | ✅ Siempre | Sin umbral de ingresos |
| Autónomo — estimación directa normal | ✅ Sí | Ingresos > 600.000 € anuales |
| Autónomo — estimación directa simplificada | ❌ No | Solo libros de registro básicos |
| Autónomo — módulos (estimación objetiva) | ❌ No | Solo conservar justificantes |
¿Cuándo es obligatoria la partida doble para un autónomo?
Para un autónomo, la obligación de llevar partida doble se activa cuando sus ingresos anuales superan los 600.000 euros, momento en el que pasa automáticamente a tributar en estimación directa normal. También aplica si, estando por debajo de ese umbral, el autónomo decide voluntariamente renunciar a la estimación directa simplificada y acogerse a la modalidad normal.
Además, hay un matiz importante según el tipo de actividad. Si el autónomo realiza actividades empresariales de carácter mercantil, debe ajustar su contabilidad al Código de Comercio y al Plan General de Contabilidad. Si su actividad no tiene carácter mercantil —como ciertos servicios profesionales—, la exigencia es diferente y puede limitarse a llevar libros de registro específicos.
Para entender con mayor detalle quiénes tienen la obligación de aplicar este sistema, puedes revisar la sección sobre quiénes deben aplicar la partida doble, donde se detallan los casos con mayor profundidad según el tipo de actividad y régimen fiscal.
Situaciones en las que conviene aplicarla aunque no sea obligatoria
Que la ley no te obligue no significa que sea mala idea llevarla. Hay escenarios muy concretos en los que adoptar la partida doble de forma voluntaria es una decisión inteligente, especialmente si tu negocio está creciendo o si necesitas presentar información financiera ante terceros.
- Solicitud de financiación bancaria: Cuando pides un préstamo o una línea de crédito, la entidad financiera suele exigir estados contables detallados que solo ofrece la partida doble.
- Entrada de socios o inversores: Un inversor necesita ver balances reales antes de comprometer capital. Con un libro de registro básico, eso no es posible.
- Auditorías voluntarias o exigidas: Si tu negocio crece y decides someterte a una auditoría, la partida doble es el único sistema que permite auditarlo correctamente.
- Control interno del negocio: Aunque no haya obligación legal, ver en todo momento cuánto debes, cuánto te deben y cuál es tu patrimonio neto ayuda a tomar mejores decisiones.
- Anticiparte al umbral de ingresos: Si tus ingresos se acercan a los 600.000 euros anuales, implementarla antes de cruzar el umbral evita una transición desordenada.
Diferencias entre partida doble y registro simplificado
Entender qué separa a un sistema del otro te ayuda a valorar por qué la normativa exige la partida doble a partir de cierto punto. No se trata solo de más papeles: la diferencia está en la profundidad de la información que cada sistema genera y en la fiabilidad de esa información para tomar decisiones o cumplir obligaciones fiscales complejas.
Partida doble vs. registro simplificado
| Característica | Partida doble | Registro simplificado |
|---|---|---|
| Cuentas afectadas | Al menos dos por operación | Solo ingresos o gastos |
| Balance de situación | Disponible siempre | No disponible |
| Detección de errores | Automática por cuadre | Manual y más difícil |
| Carga administrativa | Alta | Reducida |
| Apto para auditorías | Sí | No |
| Marco normativo | Código de Comercio y PGC | Reglamento del IRPF |
Si quieres profundizar en los fundamentos que rigen este sistema, la sección sobre los 7 principios de la partida doble te dará una base teórica sólida para entender por qué cada asiento funciona como lo hace y cuál es la lógica detrás de cada regla.
Consecuencias de no llevar la partida doble cuando corresponde
Ignorar la obligación de llevar contabilidad formal cuando la ley lo exige tiene consecuencias reales. No se trata solo de una multa puntual: la ausencia de libros contables correctos puede invalidar reclamaciones ante terceros, dificultar la defensa ante inspecciones fiscales y acarrear responsabilidades legales para el responsable del negocio.
El Código de Comercio establece que el empresario que incumple la obligación de llevar contabilidad no puede invocar en su favor los libros que debería haber llevado. Esto significa que, ante un litigio con un proveedor, un cliente o Hacienda, perderías una herramienta esencial para demostrar lo que ocurrió en tu negocio.
Además, en el caso de las sociedades mercantiles, no depositar las cuentas anuales en el Registro Mercantil —algo que solo es posible si llevas la contabilidad correctamente— puede derivar en el cierre registral de la sociedad, lo que bloquea cualquier operación que requiera inscripción registral.
Para conocer con exactitud todas las implicaciones legales y las casuísticas que determinan esta obligación en tu situación concreta, la página sobre la obligatoriedad de partida doble amplía estos aspectos con mayor detalle normativo.
Preguntas frecuentes
¿Qué pasa si un autónomo supera los 600.000 € y no lleva partida doble?
Si un autónomo supera ese umbral de facturación y no adapta su contabilidad al Código de Comercio, está incumpliendo una obligación legal. Esto le expone a sanciones económicas durante una inspección tributaria, y además Hacienda puede calcular sus rendimientos usando métodos de estimación indirecta, que suelen ser menos favorables para el contribuyente. Además, al no tener libros contables válidos, pierde capacidad de defensa ante cualquier reclamación o procedimiento fiscal.
¿Pueden los autónomos en estimación directa simplificada llevar partida doble de forma voluntaria?
Sí. Ninguna norma prohíbe que un autónomo en estimación directa simplificada lleve una contabilidad por partida doble de forma voluntaria. De hecho, muchos lo hacen porque les aporta un control financiero más completo. Sin embargo, si no superan el umbral de 600.000 euros y no han renunciado al régimen simplificado, no están obligados a ello. La partida doble voluntaria no cambia el régimen de tributación, pero sí mejora la calidad de la información que tienen sobre su negocio.
¿Las sociedades limitadas siempre están obligadas a la partida doble?
Sí, sin excepción. Una sociedad limitada está obligada a llevar contabilidad por partida doble desde que se constituye, independientemente de su tamaño o de los ingresos que genere. Esta obligación nace del Código de Comercio y de la Ley de Sociedades de Capital, que exige llevar libro diario, libro de inventarios y cuentas anuales. No existe ningún umbral de facturación que exima a una SL de esta obligación.
¿Qué libros contables exige la partida doble obligatoria en España?
La partida doble obligatoria en España exige llevar, como mínimo, el libro diario —donde se registran cronológicamente todas las operaciones— y el libro de inventarios y cuentas anuales —que recoge el balance inicial, los balances de comprobación trimestrales y las cuentas anuales al cierre del ejercicio—. Estos libros deben estar debidamente legalizados en el Registro Mercantil. En el caso de los autónomos con actividades mercantiles en estimación directa normal, también aplican estas mismas exigencias.
¿La partida doble es obligatoria desde el primer euro de facturación?
Depende de la forma jurídica. Para las sociedades mercantiles, la obligación existe desde el primer euro de actividad, sin importar los ingresos. Para los autónomos, no: solo es obligatoria cuando superan los 600.000 euros anuales o cuando optan voluntariamente por la estimación directa normal. Por debajo de ese umbral, los autónomos en estimación simplificada o en módulos pueden operar con sistemas de registro más sencillos.
¿Qué diferencia hay entre estimación directa normal y simplificada en contabilidad?
La diferencia principal es la profundidad de las obligaciones contables. En estimación directa normal, el autónomo debe llevar una contabilidad completa ajustada al Código de Comercio, lo que implica la partida doble. En estimación directa simplificada, solo se exigen libros de registro de ingresos, gastos y bienes de inversión, sin necesidad de registrar asientos contables formales. Además, la modalidad simplificada permite una deducción genérica del 7% por gastos de difícil justificación, que no existe en la modalidad normal. Puedes profundizar en los ejercicios de partida doble para ver en la práctica cómo se registran las operaciones bajo este sistema.
¿Un negocio unipersonal pequeño necesita llevar partida doble?
En la mayoría de los casos, no. Un negocio unipersonal que opera como autónomo y cuya facturación no supera los 600.000 euros anuales no está obligado a llevar partida doble. Le basta con los libros de registro que exige su régimen fiscal. Ahora bien, si ese negocio está constituido como sociedad mercantil —aunque sea pequeña y unipersonal en la práctica—, la obligación existe desde el primer día. La forma jurídica es el criterio determinante, no el tamaño del negocio.
Conclusión
La obligatoriedad de la partida doble no responde a una cifra universal que aplique igual para todos. Como has visto, el factor decisivo es la forma jurídica de tu negocio: si tienes una sociedad mercantil, la obligación existe desde el primer momento; si eres autónomo, el umbral de 600.000 euros de facturación anual en estimación directa normal es el punto de inflexión que lo cambia todo.
Conocer en qué régimen tributas, qué tipo de entidad tienes y cuánto facturas te permite saber exactamente qué sistema contable debes aplicar. Y si todavía no estás obligado, evalúa si adoptarlo de forma voluntaria te aportaría más control sobre tu negocio, mejores condiciones para acceder a financiación o una mayor solidez ante posibles revisiones fiscales.
Hay mucho más que explorar sobre cómo funciona este sistema y cómo aplicarlo correctamente en distintas situaciones. En este sitio web encontrarás contenidos que te ayudan a avanzar paso a paso, desde los conceptos básicos hasta los registros más completos.
También te puede interesar:
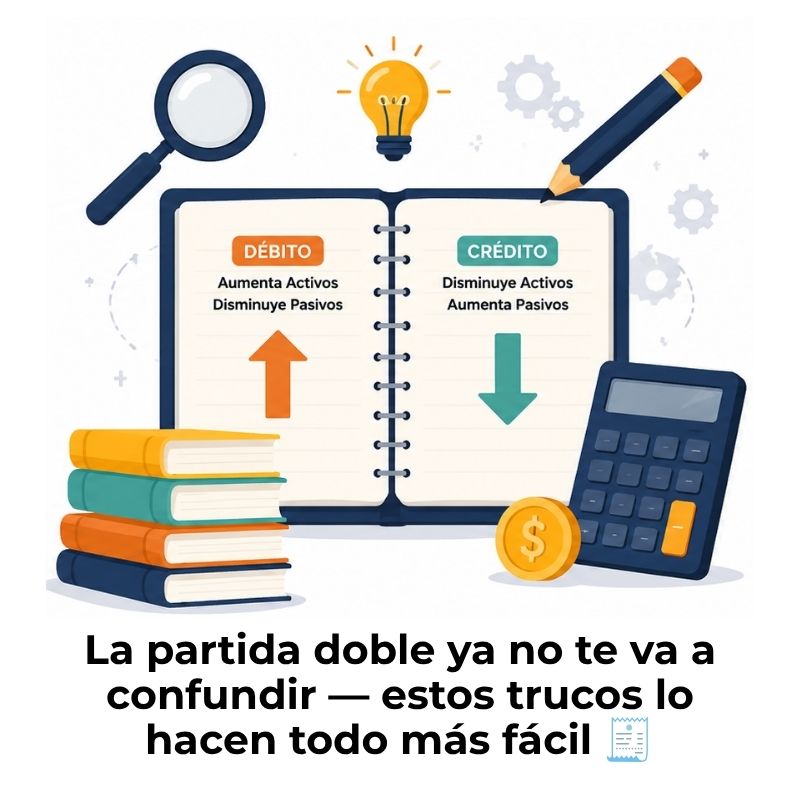
Trucos para entender la partida doble de verdad
¿Cómo funciona la partida doble en la práctica?
¿Cómo la partida doble ayuda a detectar errores?
¿Qué es un asiento simple?
Diferencias entre partida doble manual y digital
Ventajas y desventajas de la partida doble
¿Qué es un asiento compuesto y cuándo se usa?
