Un asiento simple es el registro contable en el que intervienen exactamente dos cuentas: una en el debe y otra en el haber. Se usa para operaciones directas y sin ramificaciones, y es la expresión más pura del principio de la partida doble. Si estás comenzando, este es el concepto que tienes que tener completamente claro antes de avanzar.
¿Qué es un asiento simple en contabilidad?
Dentro de la contabilidad por partida doble, cada operación económica se registra afectando al menos a dos cuentas. El asiento simple es la forma más directa de hacer ese registro: solo participa una cuenta en el debe y una cuenta en el haber, ambas por el mismo importe. No hay más cuentas involucradas, y esa es precisamente su característica definitoria.
Definición clara desde cero
Un asiento simple es el registro contable más elemental dentro del sistema de partida doble: refleja una operación económica que afecta exactamente a dos cuentas, una deudora y una acreedora, por el mismo importe. Su sencillez no lo hace menos riguroso; al contrario, es el modelo sobre el que se construye toda la lógica contable. Entenderlo bien es el primer paso antes de abordar cualquier registro más complejo.
¿Por qué se llama «simple»?
El calificativo «simple» hace referencia al número de cuentas involucradas, no a la importancia del registro. Se llama simple porque la operación se resuelve con una sola cuenta en el debe y una sola cuenta en el haber, sin necesidad de desdoblar ninguno de los dos lados. Cuando la operación requiere más cuentas en cualquiera de los dos lados, el asiento deja de ser simple y pasa a denominarse compuesto.
Estructura de un asiento simple
Todo asiento simple sigue la misma estructura lógica: una cuenta se anota en el debe (lado izquierdo del libro diario) y otra en el haber (lado derecho), con el mismo importe en ambos lados para que el asiento quede cuadrado. Esta igualdad es el principio fundamental de la partida doble y garantiza que la ecuación contable básica —Activo = Pasivo + Patrimonio neto— permanezca siempre en equilibrio.
El debe y el haber en dos cuentas
En el debe se anota la cuenta que recibe el valor económico de la operación, mientras que en el haber se anota la cuenta que lo entrega o cede. Identificar correctamente qué cuenta va en cada lado es la habilidad clave para construir cualquier asiento sin errores. Un error frecuente es invertir los lados, lo que descuadra el asiento aunque los importes sean correctos. La práctica constante con ejemplos reales es lo que consolida este criterio.
Partes que lo componen
Un asiento simple tiene elementos fijos que siempre deben estar presentes para que sea válido contablemente. Conocerlos evita omisiones que luego complican la revisión o el cierre del ejercicio.
¿Cómo se diferencia del asiento compuesto?
La diferencia entre ambos tipos de asientos radica únicamente en el número de cuentas que participan en la operación. El asiento simple siempre tiene una cuenta en el debe y una en el haber; el asiento compuesto, en cambio, involucra dos o más cuentas en alguno de los dos lados —o en ambos— sin que el total del debe deje de igualar al total del haber. Saber cuándo usar cada uno depende directamente de la naturaleza de la operación a registrar.
Una forma práctica de distinguirlos: si al analizar la operación detectas que un solo hecho económico genera obligaciones con más de un acreedor o afecta a más de un concepto del debe al mismo tiempo, necesitarás un asiento compuesto. Si todo queda resuelto con una cuenta de cada lado, el asiento simple es suficiente y más limpio. La estructura de un asiento compuesto te ayuda a entender qué cambia cuando la operación se vuelve más compleja.
Ejemplos prácticos de asientos simples
Ver los asientos resueltos es la manera más directa de afianzar el concepto. Los tres ejemplos que siguen representan operaciones habituales que cualquier empresa o profesional autónomo puede encontrar en su día a día. En todos los casos, el importe del debe coincide exactamente con el del haber, y solo participan dos cuentas por operación.
Ejemplo 1: Cobro en efectivo por una venta
Una empresa vende mercancía por 500 € y el cliente paga al contado. El dinero entra en caja y el ingreso queda reconocido en ese mismo momento. La cuenta «Caja» se carga en el debe porque aumenta el efectivo disponible, y la cuenta «Ventas» se abona en el haber porque se ha generado un ingreso. El importe es idéntico en ambos lados: 500 €.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/09/2025 | Caja (570) | 500,00 | |
| Ventas de mercaderías (700) | 500,00 |
Ejemplo 2: Pago de un gasto bancario
El banco cobra 30 € en concepto de comisión de mantenimiento de cuenta y los carga directamente de la cuenta corriente de la empresa. El gasto se reconoce en el debe y la salida de dinero queda reflejada en el haber. La cuenta «Servicios bancarios» aumenta como gasto y la cuenta «Bancos» disminuye porque el saldo baja. La operación es directa, sin documentos adicionales: con dos cuentas basta.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 05/09/2025 | Servicios bancarios (626) | 30,00 | |
| Bancos (572) | 30,00 |
Ejemplo 3: Devolución de un préstamo
La empresa devuelve al banco 1.000 € del capital de un préstamo que tenía pendiente. La deuda disminuye y el saldo bancario también. La cuenta del préstamo se carga en el debe porque la obligación se reduce, y la cuenta «Bancos» se abona en el haber porque el dinero sale de la cuenta corriente. Este tipo de operación de devolución de capital —sin incluir intereses— es un caso clásico de asiento simple.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 10/09/2025 | Deudas a largo plazo (170) | 1.000,00 | |
| Bancos (572) | 1.000,00 |
¿Cuándo usar un asiento simple?
El asiento simple es el recurso adecuado cuando la operación económica tiene una causa y un efecto únicos, sin ramificaciones. Si al analizar el hecho económico identificas que solo hay una cuenta que recibe y una que entrega, la operación encaja perfectamente con este tipo de asiento. La clave está en que el análisis previo sea correcto: si existe IVA, retención u otro concepto adicional, la operación se convierte en compuesta y necesita más cuentas.
Operaciones que habitualmente generan asientos simples:
- Cobros al contado sin IVA o con IVA ya liquidado.
- Pagos de gastos menores directamente en efectivo.
- Transferencias entre cuentas bancarias propias.
- Devoluciones de capital de préstamos (solo el principal).
- Ajustes contables que afectan a una sola cuenta de cada lado.
Cuando la operación incluye impuestos, retenciones o varios conceptos simultáneos, lo más habitual es que se convierta en un asiento compuesto. No hay que forzar todo a que sea simple: el objetivo siempre es que el asiento refleje con exactitud la realidad económica de la operación, no simplificarla artificialmente.
Errores comunes al registrar un asiento simple
Aunque el asiento simple parece sencillo de construir, hay errores recurrentes que aparecen especialmente cuando se está aprendiendo. Identificarlos antes de caer en ellos ahorra tiempo y evita descuadres que luego son difíciles de localizar en el libro diario.
El error que más cuesta detectar es usar una cuenta incorrecta, porque el asiento queda perfectamente cuadrado y el software no lanza ninguna alerta. Solo un análisis posterior de los saldos o una auditoría puede revelar que el registro no refleja la realidad económica. Por eso, antes de anotar cualquier asiento, conviene tomarse un momento para verificar que la cuenta seleccionada es la que corresponde según el plan contable de referencia.
Preguntas frecuentes
¿Qué cuentas intervienen en un asiento simple?
En un asiento simple intervienen exactamente dos cuentas: una que se carga en el debe y otra que se abona en el haber. Esas cuentas pueden pertenecer a cualquier grupo del plan contable —activo, pasivo, patrimonio neto, ingresos o gastos—, siempre que la operación económica real justifique su participación. Lo que las define como «simples» es precisamente que no hay más de una cuenta en cada lado del asiento, sin excepción.
¿Un asiento simple puede tener más de dos cuentas?
No. En cuanto aparece una tercera cuenta —ya sea en el debe, en el haber o en ambos lados—, el asiento deja de ser simple y pasa a ser compuesto. La condición de «asiento simple» exige, sin excepción, una sola cuenta en el debe y una sola cuenta en el haber. Si la operación requiere registrar IVA, retenciones u otros conceptos adicionales de forma simultánea, se necesita un asiento compuesto para recogerla correctamente.
¿Cuál es la diferencia entre asiento simple y asiento compuesto?
La diferencia está en el número de cuentas que participan. El asiento simple tiene una cuenta en cada lado; el compuesto tiene dos o más cuentas en alguno de los dos lados o en ambos. En ambos casos, el total del debe debe ser igual al total del haber, porque los dos respetan el principio de partida doble. La elección entre uno y otro depende exclusivamente de cuántos conceptos distintos genera la operación a registrar.
¿El asiento simple cumple con la partida doble?
Sí, y de hecho es su expresión más pura. El asiento simple cumple al cien por cien con el principio de partida doble porque registra cada operación, afectando a dos cuentas por el mismo importe: una en el debe y otra en el haber. La partida doble no exige que haya muchas cuentas; exige que el debe siempre iguale al haber, y el asiento simple lo garantiza de la manera más directa posible.
¿En qué libro contable se registra un asiento simple?
El asiento simple, como cualquier otro asiento contable, se registra en el libro diario, que es el documento donde se anotan cronológicamente todas las operaciones económicas de una empresa. A partir de esas anotaciones, los importes se trasladan al libro mayor, donde se agrupan por cuentas para poder consultar el saldo acumulado de cada una. El libro diario es, por tanto, el punto de partida de todo el ciclo contable.
¿Qué operaciones se registran habitualmente con un asiento simple?
Las operaciones que con mayor frecuencia se registran como asientos simples son aquellas que no generan impuestos ni retenciones adicionales y afectan únicamente a dos conceptos distintos: cobros al contado, pagos de gastos directos, devoluciones del capital de un préstamo, transferencias entre cuentas propias o regularizaciones que ajustan un solo par de cuentas. En cuanto aparece un tercer elemento —como el IVA en una compra—, la operación se convierte en compuesta.
¿Cómo se verifica que un asiento simple está bien cuadrado?
La verificación es directa: comprueba que el importe anotado en el debe coincide exactamente con el importe anotado en el haber. Si los dos importes son idénticos, el asiento está cuadrado. Si hay cualquier diferencia —aunque sea de un céntimo— el asiento presenta un error que hay que corregir antes de trasladarlo al libro mayor. En los sistemas de contabilidad digitales, esta verificación es automática, pero entender el criterio manual sigue siendo necesario para interpretar y corregir los registros cuando algo falla.
Conclusión
El asiento simple es el punto de partida de cualquier proceso contable serio. Su lógica —una cuenta en el debe, una en el haber, ambas por el mismo importe— resume de forma perfecta el principio de la partida doble y te da la base para entender cualquier registro más complejo que encuentres después. Sin este concepto bien asentado, todo lo que viene detrás resulta mucho más difícil de interpretar.
A lo largo de este artículo, viste qué es, cómo se estructura, en qué se diferencia del asiento compuesto, cómo se aplica en tres operaciones reales y cuáles son los errores más frecuentes que debes evitar. Ahora tienes las herramientas para construir tus propios registros desde cero, revisar los que ya existen y detectar inconsistencias antes de que se conviertan en un problema mayor.
Si quieres seguir avanzando en contabilidad por partida doble, en este sitio web encontrarás más contenidos que van desde los fundamentos hasta los casos prácticos más detallados. Cada concepto se explica de la misma forma en que lo has leído aquí: directo, claro y con ejemplos que puedes aplicar de inmediato.
También te puede interesar:
Errores comunes al aplicar la partida doble
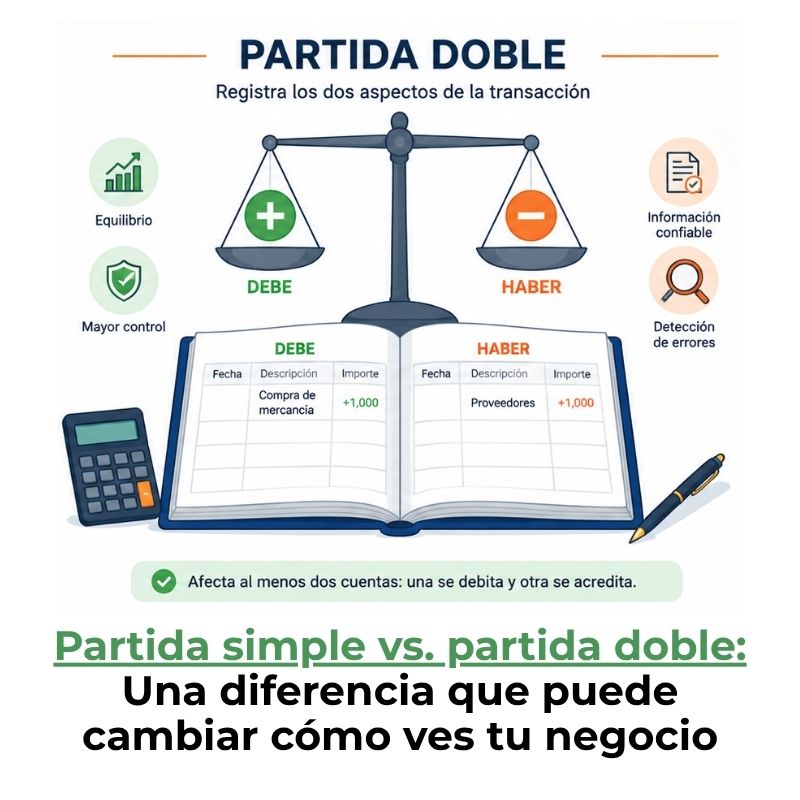
Diferencia entre partida simple y partida doble
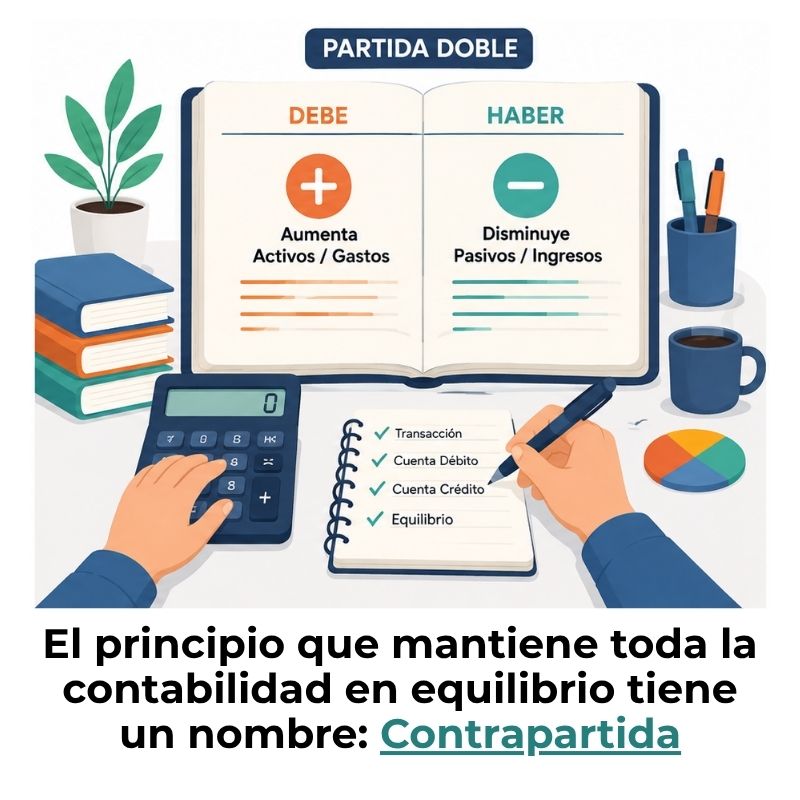
¿Qué es la contrapartida contable y cómo funciona?
¿Cómo pasar de partida simple a partida doble?
Ejemplos de asiento mixto en contabilidad
Tipos de asientos contables: ¿Cuál deberías conocer primero?
Aplicaciones móviles para practicar partida doble