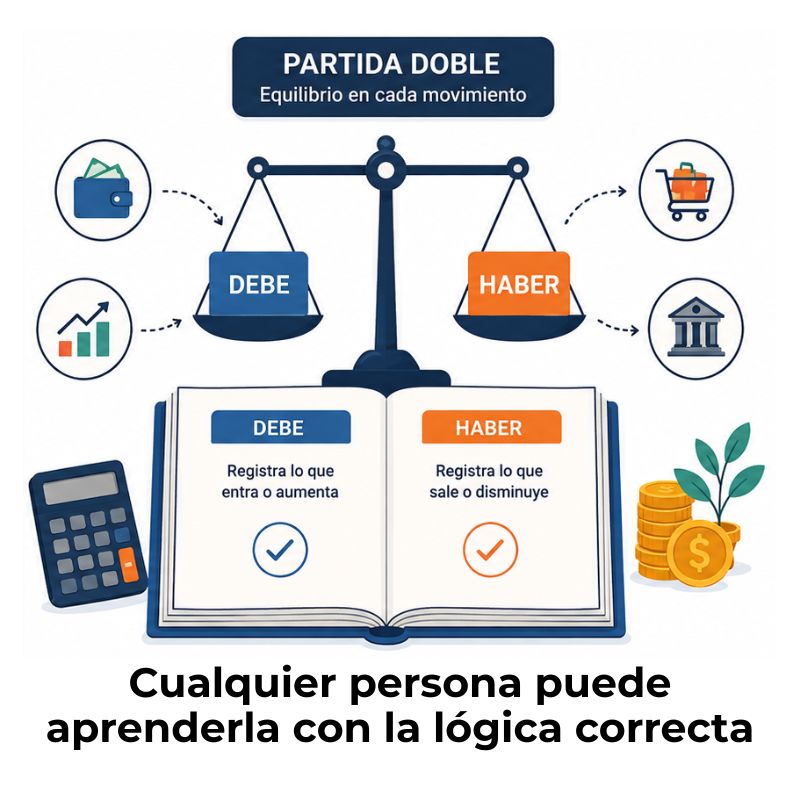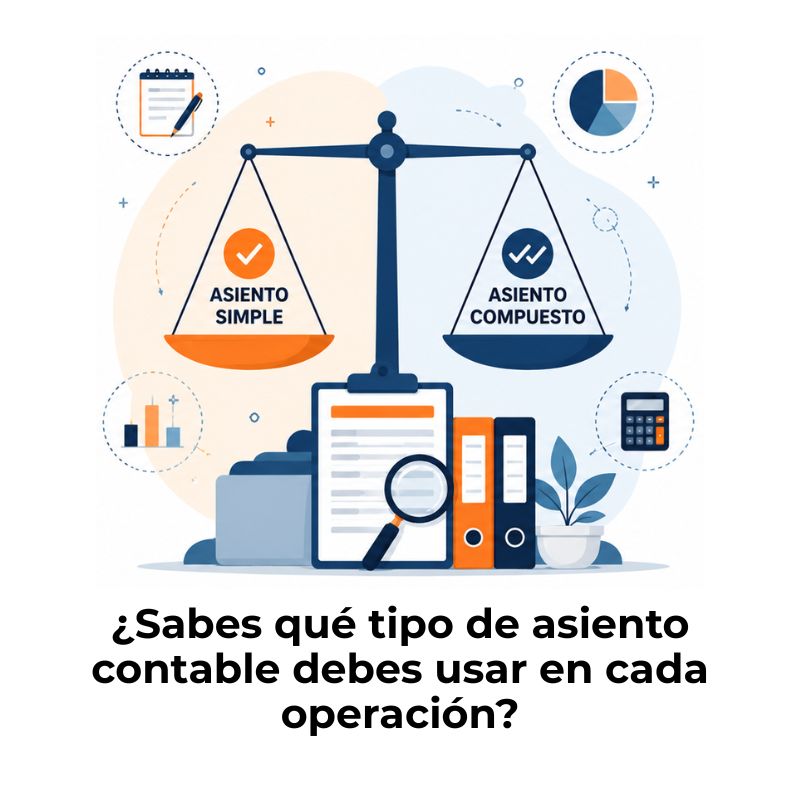
Los asientos contables se clasifican de dos formas: según su forma —simples o compuestos— y según la función que cumplen dentro del ejercicio, como los de apertura, los operativos, los de ajuste, los de regularización y los de cierre. Cada categoría responde a una situación específica, y conocerlas te permite registrar cualquier operación con precisión y sin errores.
¿Qué es un asiento contable y para qué sirve?
Un asiento contable es el registro formal de una operación económica en el libro diario de una empresa. Cada vez que se produce una compra, una venta, un cobro o un pago, esa transacción queda anotada en forma de asiento. Sin ese registro, la contabilidad no tiene base ni trazabilidad.
Su utilidad va más allá del simple apunte: los asientos contables son la fuente de la que se extraen los estados financieros, las liquidaciones de impuestos y el análisis de la situación económica de cualquier negocio. Registrarlos bien es condición para que todo lo demás funcione.
Elementos que componen un asiento contable
Todo asiento contable, independientemente de su tipo, debe contener al menos cuatro elementos para ser válido. Sin alguno de ellos, el registro queda incompleto y puede generar inconsistencias en los libros contables.
- Fecha: El día en que ocurrió la operación económica, no el día en que se registra.
- Número de asiento: Un identificador correlativo que permite localizar el apunte dentro del libro diario.
- Concepto: Una descripción breve que explica de qué operación se trata (compra de mercancía, pago de factura, etc.).
- Cuentas afectadas: Al menos dos cuentas contables: una anotada en el debe y otra en el haber, con sus importes correspondientes.
El principio de partida doble en cada asiento
La contabilidad por partida doble establece que toda operación económica afecta simultáneamente a dos cuentas, al menos: una se carga (debe) y otra se abona (haber). Esto asegura que el equilibrio contable se mantenga siempre, porque cada movimiento tiene su contrapartida.
Un ejemplo concreto: cuando una empresa paga a un proveedor, la cuenta de tesorería disminuye (haber) y la deuda con ese proveedor queda cancelada (debe). Ambos efectos se recogen en el mismo asiento. Ese es el núcleo de la partida doble aplicada al registro diario. Para entender mejor los fundamentos de este sistema, puedes consultar el contenido sobre contabilidad por partida doble.
«No hay deudor sin acreedor»: este principio, atribuido a la tradición contable clásica, resume en cinco palabras por qué la partida doble es el sistema universal de registro contable.
¿Cuáles son los tipos de asientos contables?
Los asientos contables se organizan en dos grandes criterios de clasificación: su forma y su función. La forma hace referencia a cuántas cuentas intervienen en el registro. La función, en cambio, responde a qué momento del ciclo contable ocupa ese asiento y qué objetivo cumple dentro de los libros de la empresa.
Combinar ambas clasificaciones permite entender por qué no todos los asientos se ven igual ni se hacen en el mismo momento del año. Un asiento puede ser simple por su forma y operativo por su función, o compuesto por su forma y de ajuste por su función. Las combinaciones son frecuentes en la práctica.
Tipos de asientos contables según su forma
La forma de un asiento hace referencia al número de cuentas que intervienen en él. Este criterio es el más sencillo de identificar y también el primero que se aprende al acercarse a la contabilidad. Existen dos posibilidades: el asiento simple y el asiento compuesto.
Asiento simple
El asiento simple es la forma más básica de registro contable. Intervienen exactamente dos cuentas: una en el debe y otra en el haber, ambas por el mismo importe. Es el tipo de asiento más frecuente cuando la operación económica es directa y no tiene componentes adicionales como impuestos u otros conceptos.
Observa que el total del debe (200 €) coincide exactamente con el total del haber (200 €). Eso es lo que significa que un asiento está cuadrado: la suma de ambas columnas debe ser idéntica siempre.
Asiento compuesto
Un asiento compuesto es aquel en el que intervienen tres o más cuentas contables, ya sea en el debe, en el haber o en ambos lados a la vez. Aparece cuando una operación tiene varios componentes: por ejemplo, una compra con IVA que se paga en parte al contado y en parte a crédito.
En este caso, el debe suma 1.210 € (1.000 + 210) y el haber también suma 1.210 €. El asiento está cuadrado. La diferencia entre asiento simple y compuesto radica, precisamente, en la cantidad de cuentas que intervienen y en la complejidad de la operación que se quiere reflejar.
Tipos de asientos contables según su función
Más allá de cuántas cuentas aparecen en un asiento, también importa para qué sirve ese asiento dentro del ciclo contable anual. Según su función, los asientos se clasifican en cinco categorías: apertura, operativo, ajuste, regularización y cierre. Cada uno ocupa un momento distinto del ejercicio y cumple un propósito concreto.
Asiento de apertura
El asiento de apertura es el primer registro que se hace al comenzar un nuevo ejercicio contable. Su función es trasladar al nuevo período los saldos finales del ejercicio anterior: activos, pasivos y patrimonio neto. Sin él, la contabilidad del año empieza sin ninguna referencia de la situación patrimonial de partida.
En la práctica, el asiento de apertura es el espejo del asiento de cierre del año anterior. Las cuentas de activo se abren por el debe, y las de pasivo y patrimonio neto, por el haber. Es un asiento de carácter obligatorio y siempre compuesto, ya que refleja la estructura patrimonial completa.
Asiento operativo o de gestión
Los asientos operativos son los más numerosos dentro del libro diario. Registran las operaciones del día a día de la empresa: compras, ventas, cobros, pagos a proveedores, nóminas, suministros o cualquier transacción que forme parte de la actividad ordinaria del negocio.
Se generan a lo largo de todo el ejercicio, de forma cronológica, y constituyen el grueso del libro diario. Pueden ser simples o compuestos según la naturaleza de la operación. Su correcta realización determina que el resultado del ejercicio sea fiable al llegar al cierre.
Asiento de ajuste
Los asientos de ajuste se hacen al final del período contable y su objetivo es corregir o actualizar los saldos de las cuentas para que reflejen la situación real de la empresa. Aparecen cuando hay ingresos o gastos que corresponden al ejercicio, pero que no se han registrado todavía a lo largo del año.
- Amortizaciones: Reconocen la pérdida de valor de los activos fijos a lo largo del tiempo (maquinaria, vehículos, equipos informáticos).
- Periodificaciones: Distribuyen ingresos o gastos que corresponden a distintos períodos, aunque el cobro o pago se haya producido en uno solo.
- Provisiones: Reconocen pérdidas o gastos probables que aún no se han materializado, pero que ya son previsibles (litigios, deterioro de créditos, etc.).
Asiento de regularización
El asiento de regularización cierra las cuentas de ingresos y gastos al final del ejercicio. Traslada sus saldos a la cuenta de Pérdidas y Ganancias (cuenta 129 en el Plan General Contable español) y las deja a cero para que el nuevo ejercicio comience limpio. Es el paso previo al asiento de cierre.
Todas las cuentas de ingresos se cargan por el debe y se abonan en la cuenta de Pérdidas y Ganancias. Todas las cuentas de gastos se abonan por el haber y también se llevan a esa cuenta. El resultado obtenido —beneficio o pérdida— queda recogido en la cuenta 129 antes de proceder al cierre definitivo.
Asiento de cierre
El asiento de cierre es el último apunte del ejercicio contable, normalmente fechado el 31 de diciembre. Su función es saldar todas las cuentas del balance —activos, pasivos y patrimonio neto— para cerrar definitivamente la contabilidad del período. Los saldos resultantes serán los mismos que abrirán el ejercicio siguiente mediante el asiento de apertura.
¿Cómo se registra cada tipo de asiento contable?
Saber clasificar un asiento es la primera parte del aprendizaje. La segunda es saber construirlo. El proceso de registro siempre sigue los mismos pasos, independientemente de si el asiento es simple o compuesto, operativo o de ajuste. Lo que cambia es el número de cuentas y el contexto de la operación.
Cómo registrar un asiento simple paso a paso
- Identifica la operación: ¿Qué ha ocurrido? Una compra, un pago, una venta. Define el hecho económico con precisión antes de tocar ninguna cuenta.
- Determina las cuentas que intervienen: En un asiento simple son exactamente dos. Una recibe el cargo (debe) y otra recibe el abono (haber).
- Asigna el importe: El mismo número en ambas columnas. No puede haber diferencia entre el debe y el haber.
- Escribe la fecha y el concepto: La fecha es la de la operación, no la del registro. El concepto describe brevemente qué se está anotando.
- Verifica el cuadre: Debe = Haber. Si no coinciden, hay un error que debes corregir antes de guardar el asiento.
¿Cómo registrar un asiento compuesto?
El proceso es idéntico al anterior, con una diferencia clave: en el paso de identificar las cuentas, habrá tres o más. Antes de escribir nada, conviene listar todas las cuentas que intervienen y el importe que corresponde a cada una. Después, verificar que la suma de los debe es igual a la suma de los haber antes de registrar.
Un error frecuente al construir asientos compuestos es olvidar alguna cuenta intermedia —como el IVA soportado o una retención— y registrar el total como si fuera un asiento simple. Ese descuadre aparece después en las liquidaciones trimestrales y obliga a hacer correcciones que se podrían haber evitado desde el principio.
Errores frecuentes al hacer asientos contables
Conocer los errores más habituales es tan valioso como saber la teoría. La mayoría de los fallos no vienen de no saber qué tipo de asiento corresponde, sino de aplicarlo de forma incorrecta en situaciones concretas. Estos son los que aparecen con más frecuencia:
- Asiento descuadrado: La suma del debe no coincide con la suma del haber. Suele ocurrir por un error aritmético o por olvidar una cuenta como el IVA o una retención.
- Fecha incorrecta: Registrar el asiento con la fecha del día en que se anota, en lugar de la fecha en que ocurrió la operación. Esto descoloca los registros dentro del libro diario.
- Cuenta equivocada: Usar una cuenta contable que no corresponde a la naturaleza de la operación. Por ejemplo, registrar una compra en una cuenta de gastos generales en vez de en la cuenta específica de compras.
- Omitir el IVA en asientos compuestos: En compras y ventas con IVA, el impuesto debe registrarse en su cuenta propia (472 o 477). Incluirlo en el importe total sin desglosarlo es uno de los errores más costosos en las liquidaciones trimestrales.
- No realizar los asientos de ajuste al cierre: Cerrar el ejercicio sin reconocer amortizaciones, provisiones o periodificaciones hace que los estados financieros no reflejen la situación real de la empresa.
Preguntas frecuentes
¿Qué diferencia hay entre un asiento simple y uno compuesto?
La diferencia está en el número de cuentas que intervienen. Un asiento simple utiliza exactamente una cuenta en el debe y una en el haber, lo que lo convierte en el registro más básico posible. Un asiento compuesto, en cambio, tiene tres o más cuentas repartidas entre ambas columnas. Esto ocurre cuando la operación tiene varios componentes, como una compra con IVA, una nómina con retenciones o una venta que se cobra en parte al contado y en parte a crédito. En ambos casos, el principio es el mismo: la suma del debe debe igualar siempre la suma del haber.
¿Cuándo se hace un asiento de apertura?
El asiento de apertura se registra al inicio de cada ejercicio contable, habitualmente el 1 de enero. Su función es recoger los saldos finales del año anterior —activos, pasivos y patrimonio neto— como punto de partida del nuevo período. Sin este asiento, la contabilidad del año empieza sin ninguna referencia sobre la situación real de la empresa. En la práctica, los programas de contabilidad lo generan automáticamente a partir del asiento de cierre del ejercicio precedente.
¿Para qué sirve el asiento de regularización?
El asiento de regularización sirve para trasladar los saldos de todas las cuentas de ingresos y gastos a la cuenta de Pérdidas y Ganancias, dejándolas a cero antes del cierre definitivo. Es el mecanismo que permite conocer el resultado del ejercicio: si el saldo de la cuenta 129 es positivo, hay beneficio; si es negativo, hay pérdida. Este asiento se realiza siempre al final del ejercicio, después de los asientos de ajuste y antes del asiento de cierre. Sin él, el cierre contable no puede hacerse correctamente.
¿Qué pasa si un asiento contable no está cuadrado?
Si el total del debe no coincide con el total del haber, el asiento está descuadrado y no refleja correctamente ninguna operación real. En los programas contables modernos, el sistema directamente impide guardar un asiento en ese estado. Si el error pasa desapercibido en un registro manual, el error se traslada al libro mayor, a los estados financieros y, en última instancia, a las liquidaciones fiscales. Por eso detectar y corregir el descuadre en el momento del registro es prioritario.
¿Los asientos contables son obligatorios por ley?
Sí. En España, el Código de Comercio obliga a todas las empresas a llevar un libro diario en el que se registren, de forma ordenada y cronológica, todas las operaciones relativas a su actividad. Ese libro se construye precisamente a través de los asientos contables. El incumplimiento de esta obligación puede acarrear sanciones y dificultar la defensa ante inspecciones de la Agencia Tributaria o ante procedimientos judiciales relacionados con la actividad de la empresa.
¿Cuántos tipos de asientos contables existen en total?
Depende del criterio de clasificación. Si se atiende a la forma, hay dos tipos: simples y compuestos. Si se atiende a la función dentro del ciclo contable, se identifican cinco: de apertura, operativos, de ajuste, de regularización y de cierre. Ambas clasificaciones son complementarias, no excluyentes: un mismo asiento puede ser compuesto por su forma y operativo, por su función, por ejemplo. Conocer los dos criterios juntos es lo que permite entender completamente cómo funciona el sistema de registro contable.
¿Qué es el libro diario y cómo se relaciona con los asientos?
El libro diario es el registro oficial donde se anotan, en orden cronológico, todos los asientos contables de una empresa a lo largo del ejercicio. Cada asiento —ya sea de apertura, operativo, de ajuste, de regularización o de cierre— queda recogido en este libro con su fecha, concepto e importes. A partir del libro diario se construyen el libro mayor y, finalmente, los estados financieros. Es, en esencia, la columna vertebral de toda la contabilidad de la empresa.
Conclusión
Los asientos contables no son todos iguales. Según su forma, pueden ser simples o compuestos, según cuántas cuentas intervengan. Según su función, se clasifican en cinco categorías —apertura, operativos, ajuste, regularización y cierre— que responden a momentos y objetivos distintos dentro del ciclo contable anual. Entender esa distinción te da una base sólida para comprender cómo funciona la contabilidad de cualquier empresa.
Ahora que conoces los tipos y su propósito, te será más fácil identificar qué clase de asiento corresponde a cada operación y en qué momento del ejercicio debes registrarlo. El siguiente paso natural es practicar con operaciones reales: cuanto más construyas asientos desde cero, más rápido interiorizas la lógica de la partida doble y evitas los errores más comunes.
Si quieres seguir profundizando en este tema, este sitio web tiene más contenido sobre contabilidad por partida doble pensado para quienes están empezando. Cada nuevo concepto que aprendes se conecta con los anteriores y te acerca un poco más a manejar la contabilidad con seguridad y precisión.
También te puede interesar:
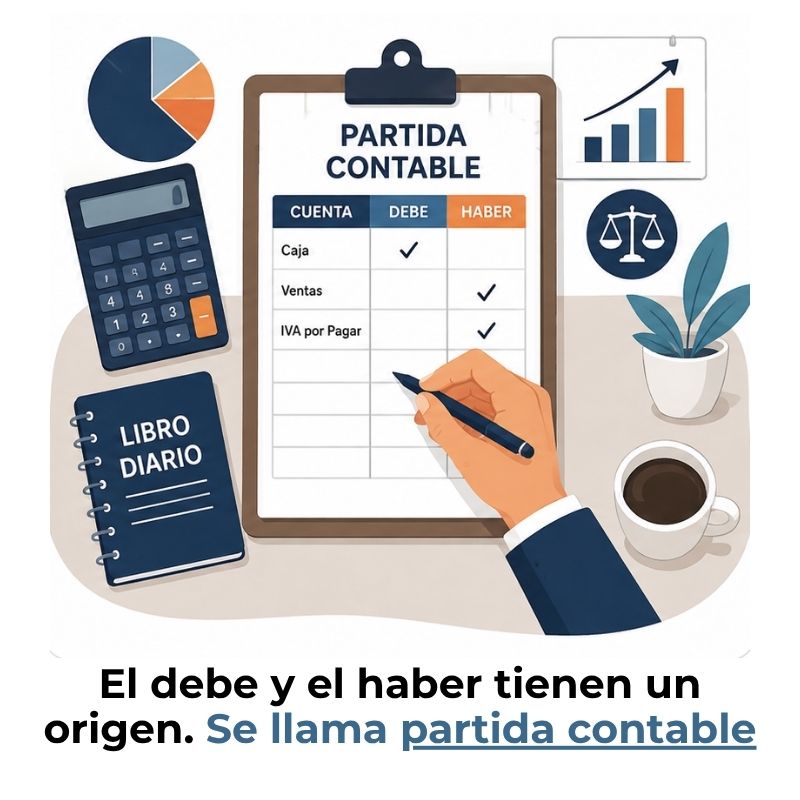
¿Qué es una partida contable y cómo funciona?
¿Qué es un asiento mixto?
Ventajas y desventajas de la partida doble
Ejemplos de partida doble
¿Qué es la dualidad económica y cómo funciona?
Postulado de dualidad económica
¿Sabes realmente cómo aplicar la partida doble?