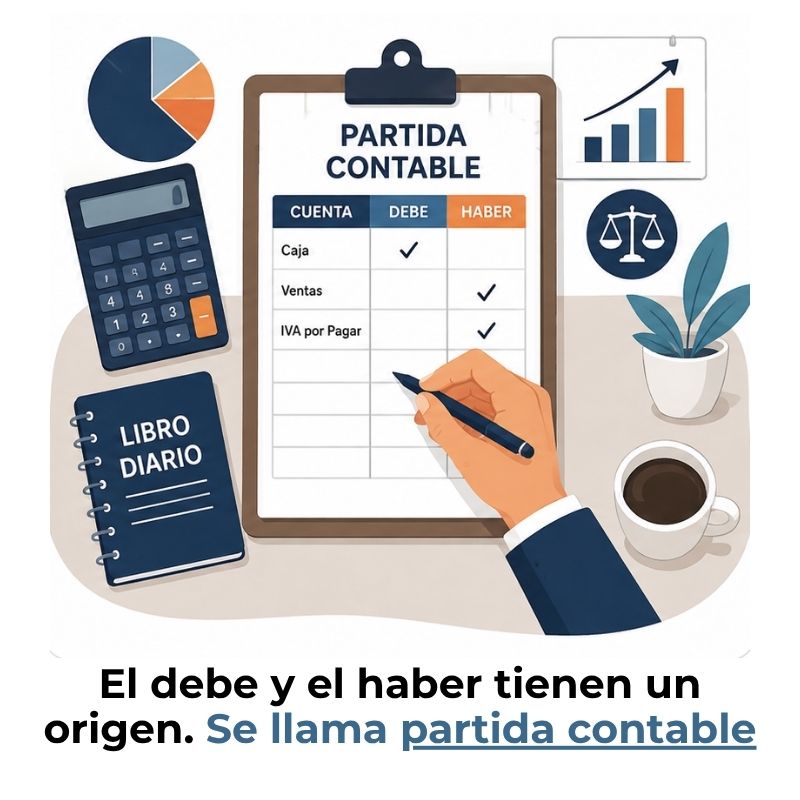
Una partida contable es el registro individual que documenta cada transacción económica dentro de los libros de una empresa. Cada vez que hay un movimiento de dinero, una compra o una venta, se genera una partida que identifica las cuentas afectadas, el importe y la fecha.
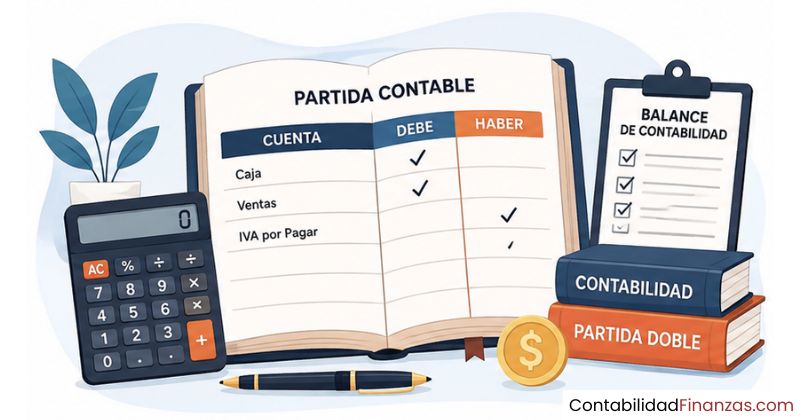
¿Qué es una partida contable?
Una partida contable es el registro individual que documenta una transacción económica dentro de los libros de contabilidad de una empresa. Cada vez que ocurre un movimiento financiero —una compra, una venta, un cobro o un pago—, ese hecho queda reflejado mediante una partida que identifica las cuentas afectadas, el importe y la fecha exacta de la operación.
Según la definición recogida en el Diccionario panhispánico del español jurídico de la RAE, una partida contable es cada una de las partes de un asiento contable. Esto significa que dentro de un único asiento pueden coexistir varias partidas, cada una vinculada a una cuenta diferente y a un lado específico del registro: el debe o el haber.
«La contabilidad por partida doble debe su nombre al hecho de que cada asiento del diario da lugar a la inscripción de dos partidas en el libro mayor, una al debe y otra al haber.» — Raymond de Roover
Diferencia entre partida contable y asiento contable
Aunque se usan con frecuencia como sinónimos, no son exactamente lo mismo. Un asiento contable es el conjunto completo de una operación registrada en el libro diario, mientras que la partida contable es cada una de las líneas individuales que componen ese asiento. Dicho de otra forma, un asiento puede contener dos o más partidas, y cada una de ellas afecta a una cuenta distinta con un importe específico.
Imagina que pagas una factura de suministros con dinero del banco. Ese hecho genera un asiento contable con dos partidas: una que carga la cuenta de gastos de suministros y otra que abona la cuenta de banco. Cada una de esas líneas es una partida contable independiente, aunque forme parte del mismo asiento.
¿Cuál es el origen del concepto de partida contable?
El concepto de partida contable tiene raíces históricas profundas. El sistema en su forma moderna completa apareció entre los siglos XIV y XV, con los registros de los Massari de Génova y los libros del mercader veneciano Andrea Barbarigo. Fue el fraile y matemático Luca Pacioli quien en 1494 documentó de forma sistemática las prácticas contables que los mercaderes italianos ya utilizaban, consolidando el modelo del debe y el haber que sigue vigente hoy.
Elementos que componen una partida contable
Para que una partida contable sea válida y útil, debe incluir un conjunto de datos que describan con precisión la transacción que representa. Omitir cualquiera de estos elementos compromete la integridad del registro y, con ella, la fiabilidad de los estados financieros.
- Fecha de la operación: Indica el día exacto en que ocurrió el hecho económico, lo que permite ordenar los registros cronológicamente y respetar el principio de devengo.
- Nombre o código de cuenta: Identifica el elemento patrimonial o de gestión afectado, como caja, banco, clientes, proveedores o ventas. Los nombres suelen estar definidos por el Plan General de Contabilidad de cada país.
- Importe en el debe o en el haber: Refleja el valor económico del movimiento y en qué lado de la cuenta se registra. Toda partida pertenece a uno de los dos lados, nunca a ambos a la vez.
- Concepto o descripción: Una breve anotación que explica el motivo de la transacción, como «pago a proveedor» o «cobro de factura». Facilita la auditoría y el control posterior.
- Número de asiento: Referencia que vincula la partida con el asiento completo al que pertenece, permitiendo trazabilidad entre el libro diario y el libro mayor.
¿Cómo se clasifica una partida contable?
No todas las partidas contables tienen la misma naturaleza ni el mismo efecto sobre las cuentas de una empresa. La clasificación de las partidas contables depende del tipo de elemento patrimonial que afectan y de la dirección del movimiento económico que representan. Conocer estas categorías te ayuda a interpretar correctamente cualquier registro y a anticipar cómo impacta en los estados financieros.
Partidas de ingreso
Las partidas de ingreso recogen las transacciones que generan un aumento en los recursos de la empresa. Incluyen ventas de bienes o servicios, ingresos financieros por intereses y cualquier otra fuente de riqueza que incremente el patrimonio neto. En el sistema de partida doble, un ingreso siempre aparece en el haber de la cuenta correspondiente, reflejando que la empresa ha recibido algo de valor.
Partidas de gasto
Las partidas de gasto documentan las salidas de recursos necesarias para el funcionamiento del negocio. Sueldos, alquileres, suministros, servicios profesionales o amortizaciones son ejemplos habituales. A diferencia de los ingresos, estas partidas se registran en el debe de la cuenta de gasto correspondiente, reduciendo el resultado del periodo cuando se calcula el beneficio o la pérdida.
Partidas de activo, pasivo y patrimonio
Más allá de los ingresos y gastos, existen partidas que afectan directamente a la estructura financiera de la empresa. Las partidas de activo recogen los bienes y derechos que posee el negocio, como maquinaria, existencias o dinero en caja. Las de pasivo reflejan las deudas y obligaciones con terceros. Las de patrimonio neto muestran los fondos propios, incluyendo el capital aportado y los resultados acumulados. Cada tipo tiene reglas propias sobre en qué lado del asiento se carga o abona.
Cómo se registra una partida contable paso a paso
Registrar una partida contable correctamente no es solo una cuestión técnica; es el acto que da validez jurídica y financiera a cada operación de la empresa. El proceso sigue siempre un orden lógico que garantiza la coherencia entre el libro diario, el libro mayor y los estados financieros finales. Seguirlo sin saltarse pasos es lo que diferencia una contabilidad fiable de una llena de errores.
Determina qué ha ocurrido: una compra, un cobro, un pago o un ajuste. Sin comprensión del hecho, cualquier registro posterior será incorrecto.
Toda partida contable afecta al menos a dos cuentas. Debes identificar cuáles y consultar el plan de cuentas para usar el código y nombre correctos.
Aplica las reglas del debe y el haber según la naturaleza de cada cuenta. Los activos aumentan por el debe; los pasivos y el patrimonio, por el haber.
Registra la fecha, las cuentas, los importes y el concepto en el libro diario. Comprueba que la suma del debe es igual a la del haber antes de cerrar el asiento.
Cada cuenta afectada recibe su anotación en el libro mayor, donde se acumula el historial completo de movimientos y se calcula el saldo actualizado.
El debe y el haber en la partida contable
El debe y el haber son los dos lados de cualquier cuenta contable, y comprender su lógica es imprescindible para registrar partidas correctamente. El debe no significa siempre «gasto» ni el haber siempre «ingreso»: su significado depende del tipo de cuenta. En las cuentas de activo, el debe refleja aumentos y el haber, disminuciones. En las cuentas de pasivo y patrimonio, ocurre exactamente lo contrario.
| Tipo de cuenta | Aumenta en el debe | Aumenta en el haber |
|---|---|---|
| Activo | ✅ Sí | ❌ No |
| Pasivo | ❌ No | ✅ Sí |
| Patrimonio neto | ❌ No | ✅ Sí |
| Ingreso | ❌ No | ✅ Sí |
| Gasto | ✅ Sí | ❌ No |
Ejemplo práctico de una partida contable
Supón que tu empresa cobra 1.500 € de un cliente que tenía una deuda pendiente. El cobro entra en el banco. En ese momento se generan dos partidas dentro del mismo asiento: la cuenta de banco aumenta por el debe en 1.500 €, y la cuenta de clientes disminuye por el haber en esos mismos 1.500 €. El saldo del asiento queda equilibrado y el libro diario refleja fielmente lo ocurrido.
¿Por qué es clave la partida contable en la partida doble?
La partida contable y la contabilidad por partida doble son inseparables: una no existe sin la otra. El sistema de partida doble se construye sobre la base de que cada transacción genera al menos dos partidas contables que se compensan entre sí, garantizando que la ecuación fundamental de la contabilidad —Activos = Pasivos + Patrimonio— se mantenga siempre en equilibrio.
Si compras mobiliario por 800 € en efectivo, el activo de mobiliario aumenta mediante una partida al debe, mientras que el activo de caja disminuye mediante una partida al haber. Dos cuentas, dos partidas, mismo importe. Esta dualidad económica es lo que otorga coherencia y solidez a todos los registros contables de una empresa.
Entender la relación entre ambos conceptos también te permite comprender la diferencia entre partida simple y partida doble: mientras que en la partida simple solo se anota un lado del movimiento, en la doble siempre hay una contrapartida contable que equilibra el asiento de forma obligatoria.
«`htmlErrores comunes al registrar una partida contable
Registrar mal una partida contable tiene consecuencias que van más allá de un número incorrecto: afecta al balance, a la declaración de impuestos y a las decisiones que toma la empresa basándose en esa información. Identificar los errores más habituales es el primer paso para evitarlos antes de que se conviertan en un problema mayor.
- Invertir el debe y el haber: Es el error más frecuente entre quienes se inician en contabilidad. Cargar donde debería abonarse, y viceversa, rompe el equilibrio del asiento y distorsiona el saldo de las cuentas afectadas.
- Usar la cuenta incorrecta: Registrar un gasto de suministros como un gasto de personal, por ejemplo, genera información financiera engañosa y dificulta el análisis por categorías en el cierre del ejercicio.
- Olvidar el IVA como partida separada: En muchas transacciones, el IVA soportado o repercutido debe registrarse en su propia cuenta. No hacerlo provoca errores en las liquidaciones fiscales y en el saldo real de las cuentas de gasto o ingreso.
- No respetar el principio de devengo: Una partida contable debe registrarse cuando ocurre el hecho económico, no cuando se cobra o se paga. Ignorar esto desplaza los ingresos y gastos al periodo incorrecto.
- Omitir la descripción o concepto: Sin una descripción clara, resulta imposible entender qué originó la partida meses después, lo que complica cualquier auditoría o revisión interna.
- No cuadrar el asiento antes de guardarlo: Si la suma del debe no coincide con la del haber, el asiento tiene un error aritmético. Este tipo de descuido, frecuente en registros manuales, se detecta con una simple comprobación antes de cerrar el apunte.
Conocer estos errores también te ayuda a comprender mejor los tipos de asientos contables que existen, porque cada categoría de asiento tiene sus propias reglas y sus propios puntos críticos donde los fallos son más probables.
Preguntas frecuentes
¿Qué es una partida contable y para qué sirve?
Una partida contable es el registro individual que documenta una transacción económica dentro de los libros de contabilidad de una empresa, identificando la cuenta afectada, el importe y si corresponde al debe o al haber. Su función principal es proporcionar la información básica a partir de la cual se construyen los estados financieros, se controlan los recursos y se toman decisiones económicas con datos fiables y verificables.
¿Cuántas cuentas intervienen en una partida contable?
Una partida contable individual afecta a una sola cuenta, ya sea en el debe o en el haber. Sin embargo, dentro de un asiento contable completo, intervienen al menos dos partidas que afectan a cuentas distintas, una a cada lado, para que el registro quede equilibrado. Cuando un asiento incluye más de dos partidas, se denomina asiento compuesto, y en ese caso la suma total del debe sigue siendo igual a la suma total del haber.
¿Cuál es la diferencia entre partida contable y cuenta contable?
Una cuenta contable es el «contenedor» permanente donde se acumulan todos los movimientos de un mismo elemento patrimonial o de gestión, como banco, ventas o clientes. Una partida contable, en cambio, es cada anotación concreta que entra en ese contenedor, con una fecha y un importe determinados. La cuenta es la categoría; la partida es el movimiento individual que la alimenta con información cada vez que ocurre una transacción.
¿Dónde se registran las partidas contables?
Las partidas contables se registran primero en el libro diario, que recoge todas las operaciones de la empresa en orden cronológico. Desde allí, cada partida se traslada al libro mayor, donde las anotaciones se organizan por cuentas para calcular el saldo actualizado de cada una. Estos dos libros son los pilares del sistema contable y la fuente de información para elaborar el balance y la cuenta de resultados al cierre del ejercicio.
¿Qué ocurre si una partida contable no está equilibrada?
Si la suma del debe no coincide con la suma del haber dentro de un asiento, existe un error que hace que el registro sea inválido. Este desequilibrio se detecta al cuadrar el libro diario o al elaborar el balance de comprobación, momento en que los totales del debe y del haber globales deben coincidir exactamente. Un asiento descuadrado distorsiona el saldo de las cuentas afectadas y puede propagarse a los estados financieros si no se corrige a tiempo.
¿Qué es una partida contable de ajuste?
Una partida contable de ajuste es aquella que se registra al final de un periodo contable para corregir o actualizar saldos que no reflejan con exactitud la situación económica real de la empresa. Se usan para aplicar el principio de devengo, reconociendo ingresos o gastos que han ocurrido pero que aún no se han cobrado ni pagado, o para registrar depreciaciones, provisiones y periodificaciones que ajustan los valores a la realidad del periodo cerrado.
¿Puede haber partidas contables con más de dos cuentas?
Sí, cuando un asiento contable involucra más de dos cuentas, se denomina asiento compuesto. En ese caso, el asiento contiene múltiples partidas contables —algunas en el debe y otras en el haber— y la regla fundamental sigue siendo la misma: la suma total de todas las partidas del debe debe igualar la suma total de todas las partidas del haber. Un ejemplo habitual es la compra de mercancías con IVA pagada parte en efectivo y parte a crédito, que genera al menos tres o cuatro cuentas distintas dentro del mismo asiento.
Conclusión
La partida contable es la unidad mínima sobre la que se sostiene todo el sistema de registro contable. Entender qué es, qué información contiene y cómo se relaciona con el debe y el haber te da las herramientas para interpretar cualquier asiento, cualquier libro diario y, en última instancia, cualquier estado financiero. No es un concepto reservado a expertos: es el punto de partida de cualquier persona que quiera comprender cómo funciona la contabilidad de verdad.
A lo largo de este artículo has visto que una partida contable siempre tiene al menos una cuenta, un importe y un lado del asiento; que se clasifica según el tipo de elemento que afecta; y que su correcto registro depende de seguir un proceso ordenado, respetando el equilibrio entre el debe y el haber. Aplicar este conocimiento desde el principio te ahorra errores costosos y te permite leer los números de una empresa con mucha más claridad.
Si quieres seguir profundizando en este campo, este sitio web cuenta con más contenidos que te ayudarán a avanzar con seguridad, paso a paso, desde los conceptos más básicos hasta los más técnicos de la contabilidad por partida doble.
También te puede interesar:
Partida doble en pymes

Partida doble vs. Contabilidad de caja
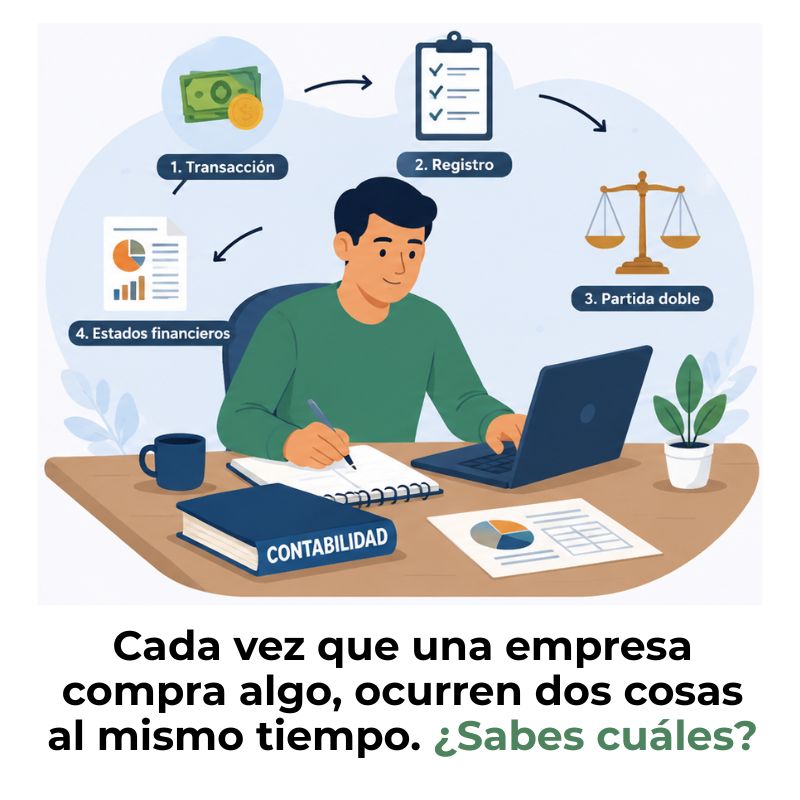
Ejemplos de partida doble
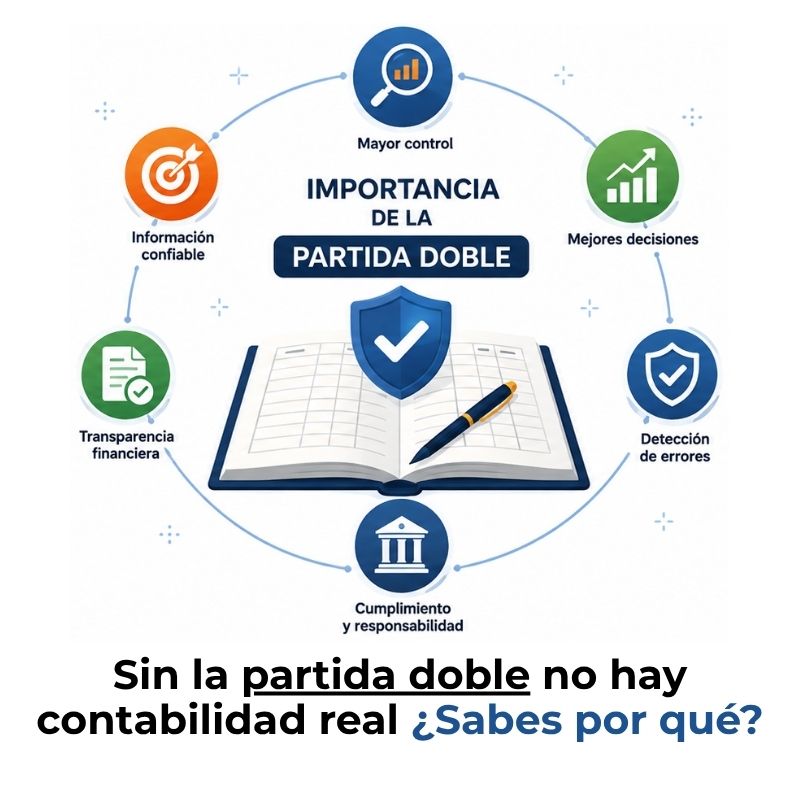
Importancia de la partida doble en contabilidad
Diferencias entre partida doble manual y digital

¿Qué es la partida doble en contabilidad?

¿Cuánto cuesta implementar partida doble en un negocio?