Registrar la partida doble a mano y hacerlo con un programa contable comparten el mismo principio: cada operación afecta al menos dos cuentas, siempre en equilibrio. La diferencia está en la velocidad, la precisión y los recursos que necesitas para lograrlo. Si estás decidiendo cuál camino tomar, este artículo te explica exactamente en qué se distinguen ambos métodos.
¿Qué es la partida doble manual y cómo funciona?
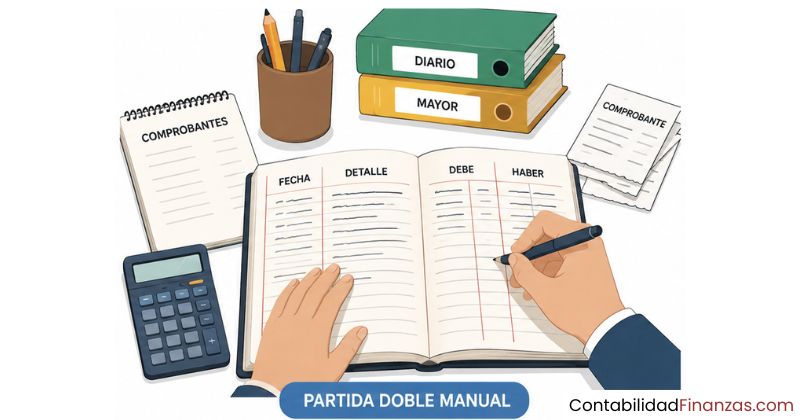
La partida doble manual es la forma más antigua de aplicar este principio contable: cada transacción se registra a mano, con pluma o bolígrafo, en libros físicos como el libro diario y el libro mayor. Cada asiento refleja al menos dos movimientos: uno en el debe y otro en el haber, ambos por el mismo valor. El contador escribe, calcula y verifica que el total de débitos coincida con el total de créditos sin ningún tipo de ayuda automática.
Este método sigue el mismo principio que formalizó Luca Pacioli en el siglo XV: toda operación económica genera un doble efecto en las cuentas de la empresa. Lo que cambia en la versión manual es que ese doble efecto lo gestiona una persona, sin automatización, lo que exige atención constante en cada paso del proceso.
El libro diario y el libro mayor en papel
En el sistema manual, el libro diario recoge cada operación en el orden en que sucede, con la fecha, las cuentas afectadas y los importes del debe y el haber. El libro mayor agrupa esas mismas operaciones por cuenta, lo que permite conocer el saldo acumulado de cada una. Ambos libros se complementan y deben cuadrar entre sí al final de cada período.
El contador transfiere manualmente la información de uno a otro, un proceso llamado pase al mayor. Este traspaso requiere concentración, ya que un número copiado incorrectamente rompe el equilibrio de toda la contabilidad. Detectar ese tipo de error obliga a revisar asiento por asiento, lo que puede suponer horas de trabajo adicional.
¿Cuándo tiene sentido llevar la partida doble a mano?
Llevar la partida doble de forma manual tiene sentido principalmente en dos situaciones: cuando el volumen de transacciones es muy bajo, como en un negocio unipersonal con pocas operaciones al mes, o cuando se trata de un ejercicio de aprendizaje. Estudiantes y personas que se acercan por primera vez a la contabilidad aprenden mejor cuando escriben cada asiento a mano, porque eso les obliga a razonar el origen y el destino de cada movimiento.
¿Qué es la partida doble digital y en qué se diferencia?
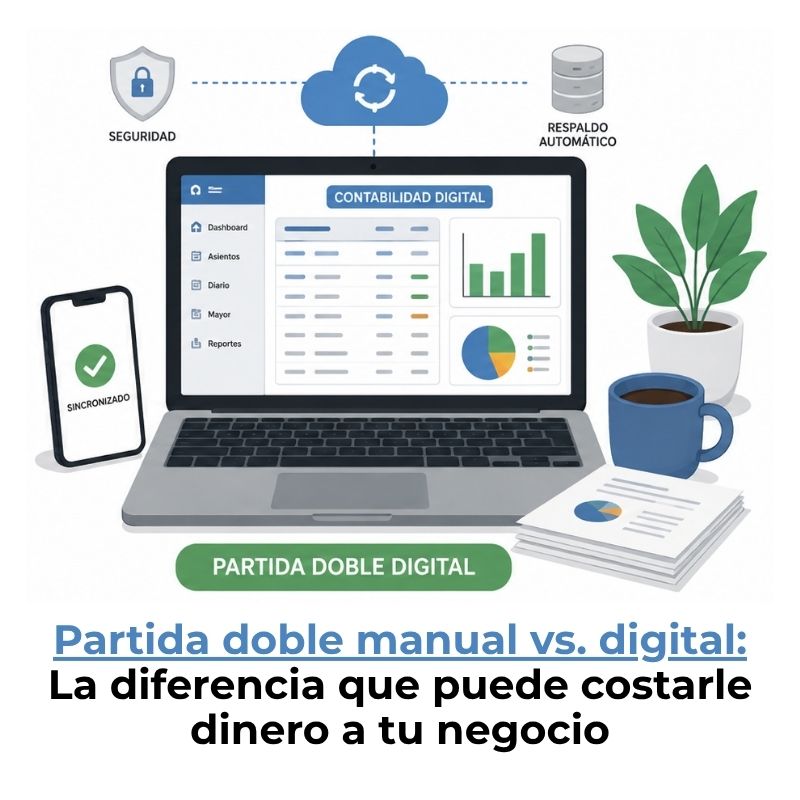
La partida doble digital aplica exactamente el mismo principio contable, pero lo hace a través de un software. El programa registra de forma automática el debe y el haber de cada operación a partir de documentos como facturas electrónicas, extractos bancarios o liquidaciones de nómina, sin que el contador tenga que escribir cada asiento de forma individual.
Lo que cambia no es la lógica contable, sino la manera en que se ejecuta. En lugar de abrir un libro y anotar con pluma, el usuario carga un documento o confirma una operación, y el sistema genera el asiento completo de manera instantánea. El equilibrio entre débitos y créditos se verifica de forma automática con cada registro, lo que elimina los errores de transcripción más comunes.
¿Cómo automatiza el registro un software contable?
Un software contable recibe la información de una transacción, identifica las cuentas que deben afectarse según el tipo de operación y genera el asiento correspondiente sin intervención del usuario. Este proceso, que en papel puede tomar varios minutos, ocurre en segundos. Además, el programa actualiza de manera simultánea el libro diario, el libro mayor y los saldos de cada cuenta.
Algunos programas van más lejos y se conectan directamente con las plataformas de facturación electrónica o con las cuentas bancarias de la empresa. Cuando llega una factura o se realiza un pago, el asiento se genera de manera automática. El contador pasa de registrar operaciones a revisarlas y aprobarlas, lo que transforma completamente su rol dentro del proceso contable.
Generación automática de asientos y reportes
Una de las ventajas más claras del método digital es la generación de reportes financieros sin trabajo adicional. El software consolida todos los asientos registrados y produce de forma automática el balance general, el estado de resultados y otros informes clave. Lo que en el método manual podría tardar días, en el digital está disponible con un solo clic.
Diferencias entre partida doble manual y digital
Aunque el principio contable es idéntico en ambos métodos, su aplicación práctica genera diferencias profundas en el día a día. La brecha más visible está en el tiempo, la precisión y la capacidad de crecer junto con el negocio. A continuación se analizan las dimensiones más relevantes para entender qué cambia realmente de un método a otro.
Velocidad y eficiencia en el registro
En el método manual, registrar un asiento implica escribir la fecha, identificar las cuentas, anotar los importes en las columnas correctas y luego trasladar esa información al libro mayor. Un solo asiento puede tomar entre tres y diez minutos según su complejidad. Multiplicado por el número de operaciones diarias de un negocio activo, el tiempo acumulado es considerable.
En el método digital, ese mismo proceso ocurre en segundos. El software recibe la información, identifica las cuentas afectadas y registra el asiento de forma automática. La ganancia de tiempo no es marginal: puede representar horas de trabajo ahorradas cada semana, especialmente en empresas con un volumen alto de facturas o movimientos bancarios frecuentes.
Precisión y control de errores
El registro manual depende de la concentración humana. Un dígito mal copiado, una suma incorrecta o un asiento registrado en la columna equivocada rompe el equilibrio contable. El problema con los errores manuales es que muchas veces no se detectan hasta el cierre del período, cuando revisar todos los asientos del mes o del trimestre puede convertirse en una tarea agotadora.
El software contable verifica el equilibrio entre el debe y el haber en cada asiento. Si los totales no coinciden, el sistema alerta al usuario de inmediato. Eso no significa que el software sea infalible: si el usuario clasifica mal una cuenta o ingresa un importe incorrecto, el programa lo registrará sin objeción. La tecnología reduce los errores de transcripción, pero no sustituye el criterio contable.
Costos y recursos necesarios
La contabilidad manual tiene un costo inicial muy bajo: se necesitan libros contables, bolígrafos y tiempo. Sin embargo, el costo real se mide en horas de trabajo humano, que aumentan proporcionalmente con el volumen de operaciones. Un negocio con pocas transacciones al mes puede manejarlo bien; uno con cientos de operaciones diarias, difícilmente.
El software contable requiere una inversión inicial mayor, ya sea una suscripción mensual o la compra de una licencia. A cambio, reduce de forma significativa el tiempo que una persona dedica a tareas operativas, lo que libera horas para actividades de mayor valor, como el análisis financiero o la planificación del negocio. Existen opciones gratuitas que permiten empezar sin inversión.
Escalabilidad según el tamaño del negocio
La contabilidad manual no escala bien. Cuando un negocio crece y sus transacciones diarias aumentan, el trabajo manual crece en la misma proporción, lo que obliga a contratar más personas o a acumular registros pendientes. Ese cuello de botella es una de las razones más frecuentes por las que las empresas en expansión migran al método digital.
El software contable, en cambio, procesa miles de asientos sin que el esfuerzo humano aumente de forma significativa. La persona a cargo sigue siendo necesaria para revisar, aprobar y analizar, pero el volumen de operaciones deja de ser una limitación. Un sistema digital bien configurado crece junto con la empresa sin requerir una reestructuración contable profunda.
¿Cuál método se adapta mejor a cada tipo de negocio?
La respuesta depende de tres factores principales: el volumen de transacciones, los recursos disponibles y el objetivo con el que se lleva la contabilidad. No existe una respuesta única, pero sí hay patrones claros que ayudan a tomar la decisión con más criterio.
También existe una situación intermedia: usar una hoja de cálculo estructurada. Es más organizada que el libro en papel, pero sigue siendo un método manual en esencia, porque el usuario ingresa cada dato a mano. Las hojas de cálculo son útiles para empezar; sin embargo, acumulan errores difíciles de detectar a medida que el volumen de información crece. Si buscas dar ese primer paso hacia lo digital, una plantilla de partida doble bien diseñada puede ser un punto de partida práctico antes de adoptar un software completo.
Ventajas y limitaciones de cada enfoque
Conocer los puntos fuertes y las limitaciones de cada método te ayuda a evaluar cuál encaja con tu situación real, sin caer en la trampa de pensar que uno siempre supera al otro. Ambos enfoques tienen contextos donde funcionan bien y contextos donde generan más problemas que soluciones.
Ventajas del método manual
El método manual tiene cualidades que no deben ignorarse, especialmente si el objetivo es aprender contabilidad desde la base. Escribir cada asiento a mano obliga a razonar la operación antes de registrarla, lo que desarrolla una comprensión más profunda del principio de la partida doble que simplemente aprobar un registro en una pantalla.
- Sin dependencia tecnológica: Funciona sin electricidad, sin conexión a internet y sin actualizaciones de software que puedan interrumpir el trabajo.
- Costo de entrada mínimo: Solo se necesitan libros físicos y materiales de escritura para empezar.
- Acceso inmediato a los registros: Los libros físicos se consultan sin demoras, sin contraseñas ni problemas de compatibilidad.
- Herramienta de aprendizaje: El proceso manual refuerza la comprensión del debe, el haber y el equilibrio contable mejor que cualquier automatización.
Limitaciones del método manual
- Alto riesgo de error humano: Un número mal anotado o una suma incorrecta puede desequilibrar toda la contabilidad del período.
- Lentitud operativa: Cada asiento consume tiempo valioso, lo que se convierte en un problema cuando el volumen de transacciones es alto.
- Dificultad para escalar: A más transacciones, más trabajo manual acumulado, sin que la velocidad ni la precisión mejoren por sí solas.
- Reportes lentos: Generar un balance o un estado de resultados implica consolidar a mano toda la información registrada, lo que puede tardar días.
Ventajas del método digital
- Velocidad de registro: El software genera asientos automáticos a partir de facturas y documentos electrónicos en cuestión de segundos.
- Verificación automática del equilibrio: El programa comprueba en cada asiento que el total del debe coincida con el total del haber.
- Reportes instantáneos: El balance, el estado de resultados y otros informes están disponibles en cualquier momento, sin trabajo adicional.
- Escalabilidad real: El sistema maneja cientos o miles de operaciones sin que el esfuerzo humano aumente de forma proporcional.
Limitaciones del método digital
- Dependencia tecnológica: Un corte de electricidad, un fallo del servidor o una actualización mal gestionada puede interrumpir el acceso a los registros.
- Curva de aprendizaje: Cada software tiene su propia interfaz y lógica, y aprender a usarlo correctamente requiere tiempo y, en algunos casos, capacitación.
- Costo de adquisición: Las soluciones más completas implican una suscripción mensual o una licencia que puede resultar cara para negocios muy pequeños.
- Riesgo de registro sin comprensión: Un usuario que no entiende la partida doble puede aprobar asientos incorrectos sin darse cuenta, ya que el sistema no evalúa el criterio contable.
¿Cómo pasar de la partida doble manual a la digital?
La transición de un sistema manual a uno digital no tiene que ser un proceso traumático. El mayor riesgo no está en el cambio tecnológico, sino en trasladar información incompleta o con errores acumulados al nuevo sistema. Una migración bien planificada comienza siempre por ordenar y verificar los registros existentes antes de abrir el primer asiento en el software.
Pasos para hacer la transición sin perder información
Para elegir bien el programa, vale la pena revisar qué programas para llevar partida doble se adaptan a tu tipo de negocio, y si el presupuesto es una limitación, puedes empezar explorando el software gratuito para partida doble disponible antes de comprometerte con una licencia de pago.
Si prefieres practicar el proceso de registro antes de migrar definitivamente, las aplicaciones móviles para practicar partida doble son una forma accesible de familiarizarte con la lógica digital sin comprometer los registros reales de tu negocio. Y si todavía tienes dudas sobre los fundamentos del método, el manual de partida doble te ofrece una referencia detallada para asentar las bases antes de dar cualquier paso.
Preguntas frecuentes
¿La partida doble funciona igual en papel y en software?
El principio contable es idéntico en ambos casos: cada transacción afecta al menos dos cuentas, una en el debe y otra en el haber, y los totales de ambas columnas siempre deben coincidir. Lo que cambia por completo es la forma de ejecutar ese principio. En papel, una persona escribe, calcula y verifica cada asiento de forma individual. En el software, el programa ejecuta esos mismos pasos de manera automática a partir de los datos que recibe, lo que reduce el tiempo y el riesgo de error en cada registro.
¿Puede una pequeña empresa llevar la partida doble a mano?
Sí, es posible y hay casos donde tiene sentido. Una empresa con un volumen muy debajo de transacciones mensuales puede registrar su contabilidad a mano sin que el proceso se vuelva inmanejable. Sin embargo, a medida que el negocio crece, la carga de trabajo manual aumenta proporcionalmente. El punto crítico suele aparecer cuando las transacciones superan las 30 o 40 operaciones mensuales, porque a partir de ahí el tiempo invertido en el registro comienza a afectar la productividad general. Para negocios en crecimiento, la transición al método digital suele ser más una necesidad práctica que una preferencia.
¿Qué errores son más comunes en la partida doble manual?
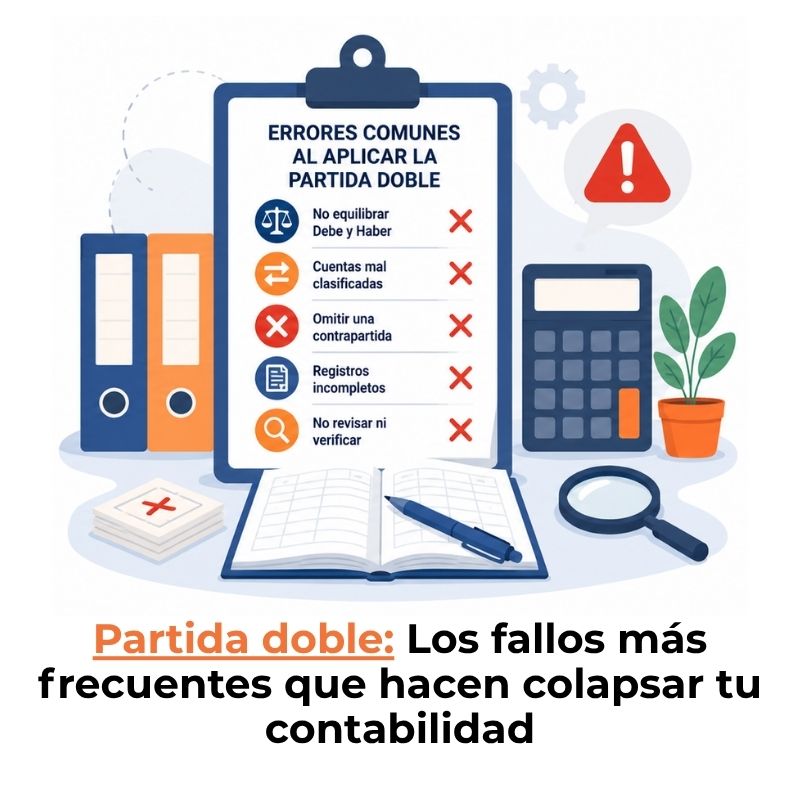
Los errores más frecuentes en el registro manual son de transcripción: copiar un número incorrectamente del libro diario al libro mayor, invertir las cifras del debe y el haber, omitir un asiento por descuido o registrar el mismo asiento dos veces. También son habituales los errores de suma acumulados que solo se detectan al cerrar el período. El problema es que muchos de estos fallos no generan una señal de alerta inmediata; el desequilibrio se descubre al totalizar las columnas, lo que obliga a revisar todos los registros anteriores para localizar el origen del problema.
¿Qué software gratuito permite llevar partida doble?
Existen varias opciones gratuitas que permiten aplicar la partida doble de forma digital sin inversión inicial. Algunas funcionan directamente en el navegador, otras se instalan en el ordenador, y hay versiones básicas de programas conocidos que ofrecen sus funcionalidades principales sin costo. La elección depende del sistema operativo que uses, del número de usuarios que necesitan acceso y del tipo de reportes que requieres. Para evaluar las alternativas disponibles con más detalle, puedes revisar el listado de software gratuito para partida doble y comparar cuál se adapta mejor a tu situación.
¿Es obligatorio usar software contable para aplicar la partida doble?
No. La partida doble es un principio contable, no una tecnología. Puede aplicarse perfectamente con libros físicos y sin ningún tipo de software. De hecho, este método existe desde el siglo XV, mucho antes de que existieran los ordenadores. Lo que cambia con el software es la eficiencia, no la validez del método. En muchos países, la legislación exige llevar contabilidad por partida doble, pero no especifica que deba hacerse con un programa informático. La forma del registro queda a criterio del contador o del empresario, siempre que los resultados cumplan con los estándares contables exigidos.
¿Qué diferencia hay entre un asiento manual y uno automático?
Un asiento manual lo elabora una persona: identifica las cuentas afectadas, decide el importe de cada movimiento y lo escribe en el libro diario. Un asiento automático lo genera el software a partir de un documento, como una factura o un movimiento bancario, sin que el usuario tenga que decidir qué cuentas afectar ni escribir los importes. La diferencia fundamental está en quién aplica el criterio contable. En el asiento manual, esa responsabilidad recae completamente en la persona. En el automático, el programa sigue las reglas que tiene configuradas, por lo que el criterio contable se definió al configurar el sistema, no al registrar cada operación.
¿Puede un estudiante aprender partida doble con una aplicación móvil?
Sí, y puede ser una herramienta muy útil como complemento del estudio teórico. Las aplicaciones móviles permiten practicar asientos contables, revisar el equilibrio entre el debe y el haber y simular operaciones reales sin consecuencias en registros verdaderos. Lo importante es usarlas como práctica, no como sustituto de la comprensión conceptual. Un estudiante que entiende el principio de la partida doble aprovecha mucho más la aplicación que uno que simplemente pulsa botones sin saber qué está haciendo el programa. Si estás en esa etapa, explorar las aplicaciones móviles para practicar partida doble puede acelerar tu aprendizaje de forma práctica y sin costo.
Conclusión
La partida doble manual y la digital comparten el mismo principio contable que ha sostenido la contabilidad moderna durante siglos: cada operación afecta al menos dos cuentas y los totales siempre deben cuadrar. Lo que las separa no es la lógica, sino la forma en que se aplica esa lógica: con pluma y papel, o con un software que automatiza cada paso del proceso.
Si estás comenzando a aprender, el método manual te da una comprensión más sólida del principio antes de delegar el registro a una máquina. Si tu negocio ya tiene un volumen de operaciones que hace ineficiente el trabajo manual, el salto al digital no es una opción futura: es una decisión práctica para hoy. En cualquiera de los dos casos, conocer las diferencias entre ambos métodos te permite elegir con criterio, no por inercia.
En este sitio web encontrarás más recursos para profundizar en contabilidad por partida doble, desde los fundamentos hasta las herramientas más prácticas para aplicarlo en el día a día. Cada artículo está pensado para que avances a tu propio ritmo, con ejemplos claros y sin tecnicismos que compliquen lo que en realidad no tiene por qué ser complicado.
También te puede interesar:
Errores comunes al aplicar la partida doble
¿Sabes realmente cómo aplicar la partida doble?
Importancia de la partida doble en contabilidad

Ejemplos de asiento simple en contabilidad
La plantilla de partida doble
El efecto dual en contabilidad
Ejemplos de asiento mixto en contabilidad