La aplicación de partida doble consiste en registrar cada operación económica en al menos dos cuentas contables: una en el debe y otra en el haber, de forma que ambas columnas sumen siempre el mismo importe. Este principio garantiza que tus registros reflejen con fidelidad lo que realmente ocurre en un negocio, sin que ninguna transacción quede incompleta ni fuera de equilibrio.
¿Qué es la aplicación de partida doble?
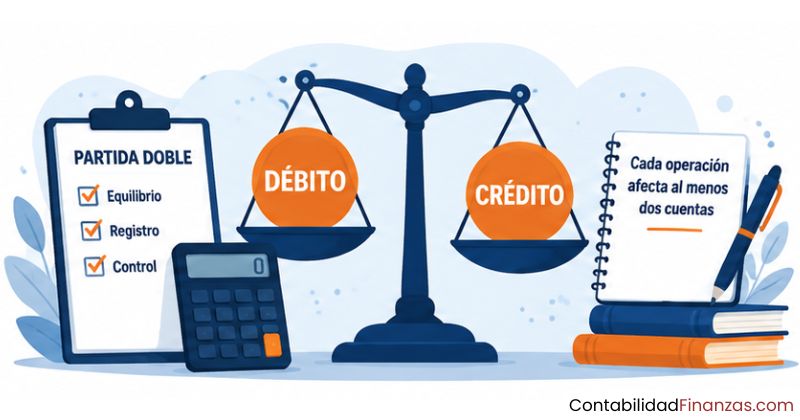
La aplicación de partida doble es el proceso mediante el cual cada operación económica de una empresa se registra simultáneamente en dos cuentas contables: una en el debe y otra en el haber. El resultado siempre debe ser el mismo: el total anotado en el debe tiene que ser igual al total anotado en el haber, sin excepción. Este mecanismo es el que da coherencia y fiabilidad a todos los registros financieros.
Cuando una empresa recibe dinero, compra un equipo o paga una deuda, no ocurre solo una cosa: ocurren dos de forma simultánea. La partida doble captura esa dualidad y la registra con precisión. Por eso, comprender su aplicación es el primer paso real para entender cómo funciona la contabilidad por partida doble en cualquier tipo de organización.
El principio que sostiene la contabilidad moderna
La partida doble no es un invento reciente. Se atribuye al matemático italiano Luca Pacioli, quien la documentó en el siglo XV, aunque ya era utilizada por los comerciantes de la época para llevar un control ordenado de sus operaciones. Desde entonces, ningún sistema contable moderno funciona sin este principio, porque es el único mecanismo que garantiza que los libros reflejen la realidad económica de una empresa de forma exacta y verificable.
El núcleo de este principio es una idea muy concreta: toda acción económica tiene un origen y un destino. Si una empresa compra maquinaria, el origen es el dinero que sale de caja y el destino es el bien que entra. Ambos movimientos quedan registrados, y eso es lo que hace que la contabilidad sea auditable y confiable. Si quieres profundizar en los fundamentos, el artículo sobre el sistema de partida doble explica con detalle cómo se estructuran estos registros.
La ecuación contable que nunca debe romperse
Activos = Pasivos + Patrimonio neto. Esta igualdad es la columna vertebral de cualquier balance de situación y la partida doble es el mecanismo que la mantiene intacta en todo momento.
Cada vez que registras una operación, estás modificando al menos dos componentes de esta ecuación, pero de forma que el equilibrio se conserva. Si aumentas un activo, tienes que aumentar también el pasivo o el patrimonio en la misma cuantía, o reducir otro activo por el mismo importe. La ecuación nunca se rompe porque la partida doble la protege en cada asiento. Eso explica por qué un balance bien hecho siempre cuadra.
Las cuentas contables y su papel en la partida doble
Para aplicar la partida doble correctamente, necesitas entender qué es una cuenta contable. Una cuenta es una categoría que agrupa operaciones de la misma naturaleza: todo lo relacionado con el dinero en efectivo va a la cuenta «Caja», todo lo relacionado con deudas a proveedores va a la cuenta «Proveedores», y así sucesivamente. Cada cuenta tiene dos columnas: el debe y el haber, y según el tipo de cuenta, los aumentos y las disminuciones se anotan en lados distintos.
Cuentas de activo, pasivo y patrimonio
Las cuentas de activo recogen todo lo que la empresa posee o lo que terceros le deben: el dinero en caja, el saldo bancario, las mercancías en almacén, los equipos informáticos o los locales propios. Estas cuentas aumentan cuando se anotan en el debe y disminuyen cuando se anotan en el haber. Las cuentas de pasivo funcionan de forma inversa: representan las deudas y obligaciones que la empresa tiene con otros, como préstamos bancarios o facturas pendientes de pago.
Las cuentas de patrimonio neto reflejan la parte del negocio que pertenece a los propietarios: el capital aportado al inicio y los resultados acumulados. Al igual que el pasivo, el patrimonio aumenta por el haber y disminuye por el debe. Entender esto te permite leer un balance de situación con sentido crítico, no solo como una lista de números. Para una visión más amplia sobre el método de partida doble, conviene revisar cómo estas cuentas se articulan dentro del sistema completo.
Cuentas de ingresos y gastos
Las cuentas de ingresos recogen las entradas de valor que genera la empresa: ventas, prestación de servicios, intereses cobrados o alquileres recibidos. Dado que los ingresos incrementan el patrimonio neto, se registran en el haber cuando aumentan. Las cuentas de gastos hacen lo contrario: representan consumos de recursos que reducen el resultado del ejercicio, como los sueldos, los suministros o el alquiler del local. Por eso los gastos aumentan por el debe.
Las reglas del debe y el haber explicadas paso a paso
El debe y el haber son las dos columnas de cualquier cuenta contable. La columna de la izquierda es el debe; la de la derecha, el haber. No tienen una connotación de «bueno» o «malo», ni equivalen al significado que estas palabras tienen en el lenguaje cotidiano. Son únicamente posiciones dentro de un registro, y lo que determina en cuál de ellas va un apunte es el tipo de cuenta que se está moviendo, no la naturaleza positiva o negativa de la operación.
¿Cómo se comporta cada tipo de cuenta?
| Tipo de cuenta | Aumenta por | Disminuye por | Ejemplos |
|---|---|---|---|
| Activo | Debe | Haber | Caja, banco, mercancías, equipos |
| Pasivo | Haber | Debe | Préstamos, proveedores, deudas |
| Patrimonio neto | Haber | Debe | Capital social, reservas, resultado |
| Ingresos | Haber | Debe | Ventas, servicios, intereses cobrados |
| Gastos | Debe | Haber | Sueldos, alquiler, suministros |
La regla de oro que debes recordar siempre
Existe una máxima que resume toda la lógica de la partida doble y que, una vez interiorizada, simplifica cualquier registro: la suma de los importes anotados en el debe de un asiento tiene que ser exactamente igual a la suma de los anotados en el haber. Si al terminar un asiento ambas columnas no coinciden, hay un error en algún punto del registro. Un asiento que no cuadra no es válido contablemente.
Esta regla es, además, la consecuencia directa de la ecuación Activo = Pasivo + Patrimonio neto. Cada vez que modificas un elemento de esa ecuación, la partida doble obliga a que otra parte se ajuste en la misma medida, preservando el equilibrio. Por eso los ejercicios de partida doble son tan útiles: practicar con casos reales fija este patrón de forma permanente.
¿Cómo se aplica la partida doble en un asiento contable?
Un asiento contable es el registro formal de una operación económica en el libro diario. Cada asiento refleja qué cuentas se ven afectadas por esa operación y en qué cuantía. Para construirlo correctamente, tienes que identificar primero qué está ocurriendo en la realidad, después determinar qué cuentas intervienen y, finalmente, decidir en qué columna va cada apunte. El proceso siempre sigue el mismo orden lógico, independientemente de la complejidad de la operación.
Estructura de un asiento contable
La cuenta que va al debe siempre es la que recibe: en este caso, el mobiliario entra en la empresa. La cuenta que va al haber es la que cede el recurso: la caja entrega el dinero. Observa que en este asiento las dos cuentas son de activo, por eso una aumenta (debe) y la otra disminuye (haber) en la misma cuantía. El saldo total de activo no cambia, pero su composición sí: hay menos dinero en caja y más valor en mobiliario.
Ejemplos prácticos de aplicación
Los ejemplos son la mejor forma de fijar la lógica de la partida doble, porque muestran cómo cambia el tratamiento contable según el tipo de operación y las cuentas que intervienen. A continuación se presentan tres situaciones habituales con su asiento correspondiente.
Estos tres ejemplos muestran cómo el tipo de cuenta determina el lado del asiento, no la intuición. En el ejemplo del préstamo, aunque el banco te esté dando dinero, la cuenta «Banco» va al debe porque es un activo que aumenta. La deuda que adquieres va al haber porque el pasivo crece. La lógica es siempre la del tipo de cuenta, no el sentido coloquial de las palabras. Estos principios se trabajan a fondo en los recursos de partida doble para principiantes.
Errores frecuentes al aplicar la partida doble
Aprender la partida doble es un proceso gradual y es completamente normal cometer errores al principio. Conocerlos de antemano te ayuda a evitarlos desde el primer asiento. Los más habituales no son errores de cálculo, sino de comprensión: confundir el tipo de cuenta, invertir los lados del asiento o no completar el registro con su contrapartida. Identificar el error antes de cerrar el asiento ahorra tiempo y evita que el desequilibrio se propague al resto de los libros.
- Confundir «debe» con «lo que se debe pagar»: En contabilidad, el debe es simplemente la columna izquierda. No tiene nada que ver con deudas o pagos pendientes. Mezclar el significado contable con el coloquial genera asientos incorrectos desde el principio.
- Olvidar la contrapartida: Cada asiento necesita al menos una cuenta en el debe y otra en el haber. Registrar solo un lado de la operación rompe el equilibrio y el asiento queda incompleto.
- Aplicar mal la regla según el tipo de cuenta: Anotar un ingreso en el debe en lugar del haber, o un activo que aumenta en el haber en lugar del debe, son errores que cuadran si se cometen en las dos cuentas del asiento, pero que distorsionan toda la información financiera.
- No verificar que debe y haber sumen lo mismo: Terminar un asiento sin comprobar el equilibrio es el error más fácil de evitar y, al mismo tiempo, uno de los más frecuentes entre quienes están comenzando.
- Usar cuentas incorrectas: Registrar un gasto en una cuenta de activo, o un cobro en una cuenta de pasivo, produce estados financieros que no reflejan la realidad del negocio, aunque el asiento esté cuadrado.
Para consolidar estos conceptos desde cero y entender por qué ocurren estos errores, resulta muy útil revisar los trucos para entender la partida doble que ayudan a fijar la lógica de forma intuitiva y sin memorizar listas de reglas.
Preguntas frecuentes
¿Qué significa aplicar la partida doble en contabilidad?
Aplicar la partida doble significa registrar cada operación económica en al menos dos cuentas contables al mismo tiempo: una en la columna del debe y otra en la columna del haber. El objetivo es que ambas columnas sumen siempre el mismo importe, garantizando que los libros contables reflejen con exactitud la realidad económica y financiera de la empresa, sin que ninguna transacción quede registrada de forma incompleta. Para entender el conjunto del sistema desde sus bases, el contenido sobre partida doble para principiantes es un punto de partida muy claro.
¿Cuántas cuentas intervienen en un asiento por partida doble?
Como mínimo, en todo asiento deben intervenir dos cuentas: una que recibe el cargo en el debe y otra que recibe el abono en el haber. Sin embargo, hay operaciones más complejas que requieren tres o más cuentas, siempre que el total del debe siga siendo igual al total del haber. Ese tipo de asiento se denomina asiento compuesto, y es completamente válido dentro del sistema de partida doble siempre que se mantenga el equilibrio entre las dos columnas.
¿Qué diferencia hay entre el debe y el haber?
El debe es la columna izquierda de cualquier cuenta contable y el haber es la columna derecha. Su función no es representar pérdidas o ganancias, sino indicar cómo se mueve cada tipo de cuenta: las cuentas de activo y de gastos aumentan por el debe y disminuyen por el haber, mientras que las de pasivo, patrimonio neto e ingresos funcionan al revés. La clave para no confundirse es identificar primero el tipo de cuenta que se está manejando y después aplicar la regla que le corresponde.
¿Puede un asiento tener más de dos cuentas en la partida doble?
Sí. Un asiento puede involucrar tantas cuentas como sean necesarias para reflejar fielmente una operación, siempre que la suma de los importes del debe coincida exactamente con la suma de los importes del haber. Por ejemplo, si compras un equipo pagando una parte al contado y el resto a crédito, el asiento tendrá tres cuentas: el equipo en el debe y la caja más la deuda con el proveedor en el haber. Este tipo de asiento se conoce como asiento compuesto.
¿La partida doble es obligatoria para todas las empresas?
En la mayoría de los países, las personas jurídicas y los comerciantes con cierto nivel de actividad están obligados por ley a llevar su contabilidad mediante el sistema de partida doble, registrando las operaciones en libros rubricados o en su equivalente digital. Aunque algunos autónomos y pequeños negocios pueden acogerse a regímenes simplificados, la partida doble sigue siendo el estándar universal de la contabilidad y la base sobre la que se elaboran los estados financieros exigidos por las administraciones fiscales y los organismos reguladores.
¿Qué es la ecuación contable y cómo se relaciona con la partida doble?
La ecuación contable expresa que los activos de una empresa siempre son iguales a la suma de sus pasivos y su patrimonio neto: Activo = Pasivo + Patrimonio neto. La partida doble es el mecanismo que protege esta igualdad en cada operación registrada, porque cada vez que una cuenta aumenta, otra se ajusta en la misma medida, ya sea aumentando o disminuyendo, para que la ecuación se mantenga intacta. Sin la partida doble, esta igualdad no podría garantizarse de forma sistemática. Puedes seguir ampliando este tema en el artículo sobre el método de partida doble.
¿Cuál es el error más común al registrar un asiento por partida doble?
El error más habitual es confundir el significado contable del debe y el haber con su sentido en el lenguaje cotidiano: muchas personas asumen que el debe representa lo que se debe pagar o que el haber es lo que se tiene, cuando en contabilidad ambos términos son simplemente posiciones dentro del asiento. Esto lleva a anotar cuentas en el lado incorrecto, generando registros que pueden cuadrar numéricamente, pero que distorsionan la información financiera real. Revisando los ejercicios de partida doble con casos reales, este tipo de error se corrige con rapidez.
Conclusión
La aplicación de partida doble es el fundamento sobre el que descansa toda la contabilidad moderna. No es una convención arbitraria, sino el mecanismo que garantiza que cada operación económica quede registrada con precisión, que los libros siempre cuadren y que la información financiera sea fiable y verificable en cualquier momento.
A lo largo de este artículo has visto qué tipos de cuentas existen, cómo se comportan en el debe y en el haber, cuál es la regla de oro que debes aplicar en cada asiento y cuáles son los errores más habituales que conviene evitar desde el principio. Llevar estos conceptos a la práctica, mediante asientos reales y casos concretos, es la forma más efectiva de interiorizar la lógica de la partida doble hasta que resulte completamente natural.
Si quieres seguir construyendo sobre esta base, en este sitio web encontrarás más contenidos que te acompañan desde los conceptos más básicos hasta los registros más completos, siempre con ejemplos claros y sin rodeos. La contabilidad tiene mucho más por ofrecerte cuando ya tienes este primer pilar bien asentado.
También te puede interesar:

Características de la partida doble
La partida doble en México: ¿Cómo funciona?
¿Qué es un asiento simple?
Obligatoriedad de partida doble
¿A partir de qué monto es obligatoria la partida doble?
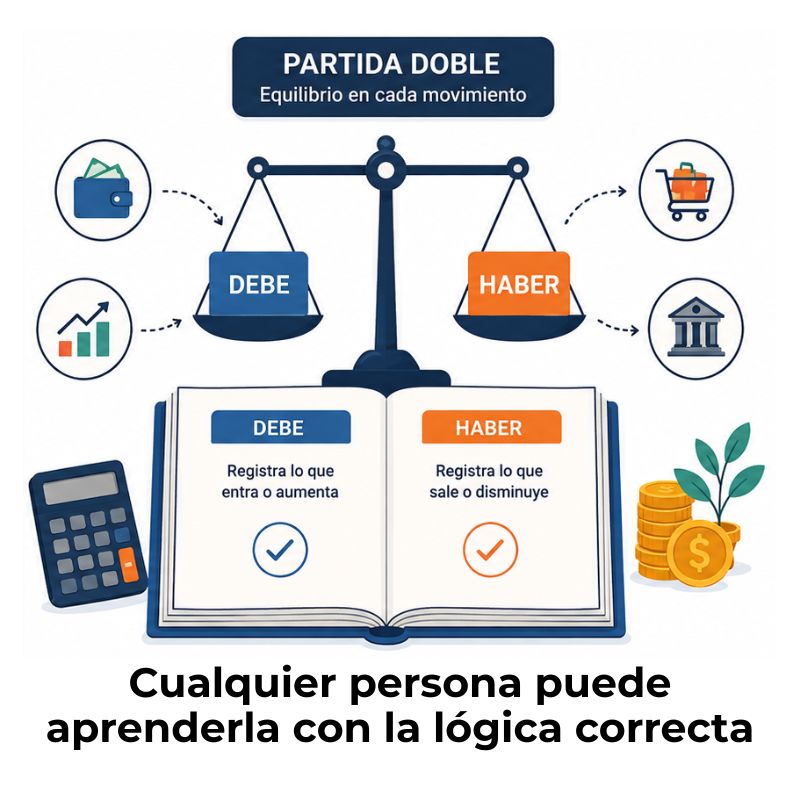
¿Cómo dominar la partida doble sin ser contador?
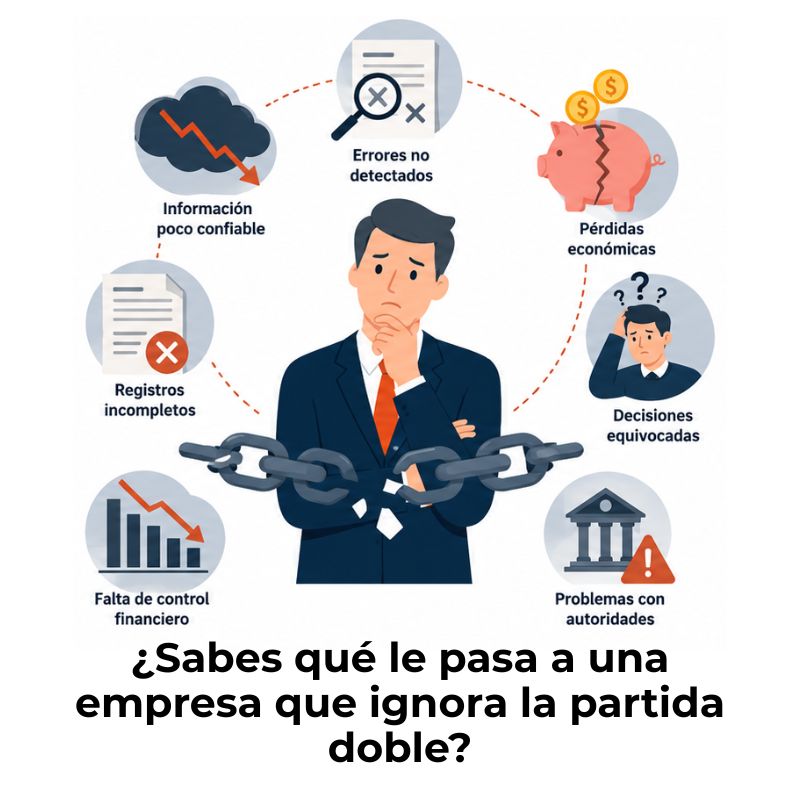
Consecuencias de no aplicar la partida doble