La obligación de registrar las operaciones mediante el sistema de partida doble no recae sobre todos los contribuyentes por igual. Tu forma jurídica y el régimen fiscal en el que tributes determinan exactamente qué nivel de contabilidad te exige la ley. Aquí encontrarás una explicación clara de quién está obligado, en qué condiciones y qué consecuencias tiene no cumplir con esta normativa.
¿Qué es la obligatoriedad de partida doble?
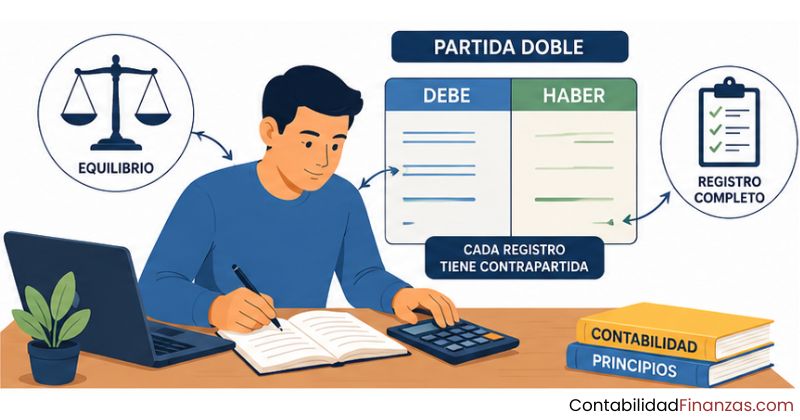
La partida doble es el sistema contable que exige registrar cada operación económica en al menos dos cuentas de forma simultánea: una en el debe y otra en el haber. No se trata de una práctica opcional, sino de una obligación legal para determinados contribuyentes, establecida en el Código de Comercio y desarrollada por el Plan General de Contabilidad (PGC) español.
El principio es tan claro como exigente: toda entrada de valor en una cuenta genera una salida equivalente en otra. Esto garantiza que el balance contable permanezca siempre equilibrado y que la situación financiera de la empresa refleje la realidad con exactitud.
Origen legal del sistema de partida doble
El Código de Comercio español es la norma que establece, en sus artículos 25 y siguientes, la obligación de todo empresario de llevar una contabilidad ordenada y adecuada a su actividad. Esta obligación implica el uso del sistema de partida doble como estándar contable reconocido, complementado por el Plan General de Contabilidad, que concreta cómo deben registrarse las operaciones.
Aunque el método tiene raíces históricas que se remontan al siglo XV, cuando el monje franciscano Luca Pacioli lo documentó y difundió entre los mercaderes italianos, su vigencia legal en España es completamente actual y su incumplimiento tiene consecuencias reales.
La ecuación contable detrás de la obligación
Todo el sistema descansa sobre una ecuación fundamental: Activo = Pasivo + Patrimonio neto. Cada operación que registres afecta a esta ecuación en al menos dos puntos, manteniendo siempre el equilibrio. Si compras un ordenador al contado, por ejemplo, tu activo cambia de forma (menos dinero en caja, más equipo informático), pero el total permanece igual.
Este mecanismo no es solo una exigencia burocrática: es lo que permite que los estados financieros reflejen la realidad de la empresa con precisión y que cualquier auditor o inspector pueda verificar las operaciones sin ambigüedad.
¿Quiénes están obligados a llevar partida doble?
La respuesta a esta pregunta depende de dos factores: la forma jurídica que tiene el negocio y el régimen fiscal en el que tributa. No existe una obligación universal para todos los que ejercen una actividad económica, pero sí hay colectivos muy amplios que quedan sujetos a ella de forma clara.
Sociedades mercantiles: obligación sin excepciones
Toda sociedad mercantil española —sea una Sociedad de Responsabilidad Limitada (SRL), una Sociedad Anónima (SA) o cualquier otra figura equivalente— está obligada a llevar su contabilidad conforme al Código de Comercio y al Plan General de Contabilidad. Esto implica, sin margen de duda, el uso del sistema de partida doble como metodología de registro, la elaboración de libros contables obligatorios y la formulación de cuentas anuales.
Además, estas entidades deben depositar sus cuentas anuales en el Registro Mercantil de la provincia donde se ubique su domicilio social. No cumplir con este depósito en los plazos establecidos genera consecuencias administrativas adicionales, con independencia de las infracciones tributarias que puedan derivarse.
La Ley de Sociedades de Capital refuerza esta obligación y la extiende también a cooperativas, sociedades colectivas y comanditarias. Si tu negocio opera bajo cualquiera de estas formas jurídicas, la partida doble no es una opción: es parte de tu obligación legal desde el primer día de actividad.
Autónomos en estimación directa normal
Los trabajadores autónomos que tributan en el régimen de estimación directa normal en el IRPF quedan sujetos a las mismas exigencias contables que el Código de Comercio impone a las empresas. Esto los coloca, en la práctica, al mismo nivel que una sociedad mercantil en lo que respecta a sus obligaciones de registro. Deben llevar contabilidad completa por partida doble, libro diario y libro de inventarios y cuentas anuales.
Este régimen se aplica obligatoriamente cuando la cifra de negocios del autónomo supera los 600.000 euros anuales en el ejercicio anterior, aunque también puede adoptarse de forma voluntaria renunciando a la modalidad simplificada. Si te encuentras en esta situación, tus obligaciones contables son equivalentes a las de cualquier empresa de tamaño medio.
Autónomos en estimación directa simplificada
Aquí la situación cambia de forma relevante. Los autónomos en estimación directa simplificada tienen obligaciones contables más reducidas: no están sujetos al Código de Comercio ni a la elaboración de cuentas anuales, por lo que tampoco están obligados a llevar partida doble en sentido estricto. Su obligación se limita a mantener actualizados libros de registro de ingresos, gastos, bienes de inversión y provisiones.
No obstante, muchos autónomos en este régimen optan voluntariamente por aplicar el sistema de partida doble porque les permite conocer con mayor precisión la rentabilidad real del negocio y porque facilita la transición si en algún momento superan los umbrales que los obligarían a cambiar de régimen.
¿Qué pasa con los autónomos por módulos?
Los autónomos que tributan por el sistema de módulos, también conocido como estimación objetiva, tienen las obligaciones contables más reducidas de todos los regímenes. No están obligados a llevar partida doble ni a cumplir con el Código de Comercio: basta con que conserven las facturas emitidas y recibidas, junto con los libros de registro de bienes de inversión cuando corresponda.
El cálculo de su rendimiento no se basa en sus ingresos y gastos reales, sino en indicadores objetivos predefinidos por la Administración, como el número de empleados, la potencia eléctrica o los metros del local. Por eso, la contabilidad formal no resulta imprescindible desde el punto de vista fiscal, aunque nada impide llevarla de manera voluntaria si aporta valor a la gestión del negocio.
¿Qué pasa si no cumples con la obligación contable?
No llevar la contabilidad exigida no es un asunto menor. La Ley General Tributaria tipifica el incumplimiento de las obligaciones contables como infracción tributaria independiente, lo que significa que puede sancionarte aunque tus declaraciones fiscales estén bien presentadas. Un error contable puede generar una doble consecuencia: una sanción por la irregularidad en sí y otra derivada del perjuicio fiscal que haya podido producir.
El artículo 200 de la LGT regula de forma específica estas infracciones y establece un abanico de sanciones que van desde multas mínimas de 150 euros por el uso incorrecto de cuentas contables hasta sanciones sin tope máximo cuando se detecta la ausencia total de contabilidad obligatoria, que pueden llegar a representar el 1 % de la cifra de negocios de la empresa.
Además, cuando un tribunal condena por un delito contable, la Agencia Tributaria no puede imponer una sanción paralela por el mismo hecho, pero el contribuyente sigue obligado al pago íntegro de la deuda tributaria no ingresada, más los intereses de demora correspondientes. La responsabilidad penal no elimina la deuda fiscal: ambas conviven y se exigen por vías separadas.
Libros contables obligatorios según el tipo de sujeto
No todos los sujetos obligados llevan los mismos libros. La normativa establece exigencias distintas según la naturaleza jurídica y el régimen fiscal de cada contribuyente. Conocer exactamente qué libros te corresponden evita tanto el exceso innecesario de trabajo como el riesgo de dejar alguna obligación sin cubrir.
| Tipo de contribuyente | Libros obligatorios | Partida doble | Registro Mercantil |
|---|---|---|---|
| Sociedades mercantiles (SL, SA…) | Libro diario, libro de inventarios y cuentas anuales, libro de actas, libro de socios | Sí, obligatoria | Sí |
| Autónomo en estimación directa normal | Libro diario, libro de inventarios y cuentas anuales | Sí, obligatoria | No |
| Autónomo en estimación directa simplificada | Registro de ingresos, gastos, bienes de inversión y provisiones | No obligatoria | No |
| Autónomo por módulos (estimación objetiva) | Registro de bienes de inversión; facturas emitidas y recibidas según actividad | No obligatoria | No |
| Profesionales liberales (actividad no mercantil) | Libro de ingresos, gastos, bienes de inversión y provisiones | No obligatoria | No |
El libro diario es el eje del sistema de partida doble: en él se anotan cronológicamente todas las operaciones económicas de la empresa. El libro de inventarios y cuentas anuales, por su parte, recoge el balance de situación, la cuenta de pérdidas y ganancias y la memoria. Ambos deben legalizarse ante el Registro Mercantil dentro de los cuatro meses siguientes al cierre del ejercicio.
Partida doble voluntaria: ¿cuándo conviene aplicarla sin estar obligado?
Estar exento de llevar partida doble no significa que debas renunciar a ella. Muchos autónomos en estimación directa simplificada y profesionales liberales eligen aplicarla de forma voluntaria porque les proporciona una visión financiera que los registros básicos no pueden ofrecer. La partida doble permite generar balances reales, detectar descuadres y calcular la rentabilidad del negocio con precisión.
La adopción voluntaria de la partida doble también permite interpretar con mayor profundidad los informes que te facilite tu gestor y participar activamente en la gestión financiera del negocio. No se trata solo de cumplir con la ley, sino de entender qué está ocurriendo con tu dinero. Si quieres conocer con más detalle qué principios sostienen este sistema, puedes revisar los 7 principios de la partida doble, que explican la lógica detrás de cada registro.
Diferencias clave según el tipo de contribuyente
Una de las confusiones más habituales surge al comparar las obligaciones de un autónomo con las de una empresa. La diferencia no depende del tamaño del negocio ni del volumen de facturación en todos los casos: depende, ante todo, de la forma jurídica elegida y del régimen fiscal aplicable. Una SL con ingresos modestos tiene más obligaciones contables que un autónomo con facturación millonaria en muchos escenarios.
Otro factor que genera confusión es el de las asociaciones y fundaciones. Estas entidades no son sociedades mercantiles, pero tampoco son simples autónomos. Tienen planes de contabilidad adaptados propios —el Plan de Contabilidad de Entidades sin Fines Lucrativos— que también se basa en el principio de partida doble, aunque con adaptaciones en la nomenclatura de las cuentas y en la estructura de sus estados financieros.
Para quienes están en el límite entre regímenes —por ejemplo, un autónomo cuya facturación está próxima a los 600.000 euros—, conviene anticiparse y organizar la contabilidad con rigor antes de que el cambio de régimen sea obligatorio. Puedes ampliar esta perspectiva revisando la información sobre quiénes deben aplicar la partida doble, donde se detallan los perfiles con más matices.
Preguntas frecuentes
¿Qué ley establece la obligatoriedad de llevar contabilidad por partida doble en España?
La obligación principal está recogida en el Código de Comercio, concretamente en sus artículos 25 y siguientes, que exigen a todo empresario llevar una contabilidad ordenada y adecuada a su actividad. El Plan General de Contabilidad, aprobado por Real Decreto 1514/2007, concreta cómo debe llevarse esa contabilidad y establece el sistema de partida doble como el estándar aplicable. La Ley de Sociedades de Capital complementa esta regulación para las entidades mercantiles, mientras que la Ley General Tributaria regula las sanciones por incumplimiento de las obligaciones contables y registrales.
¿Están los autónomos obligados a llevar contabilidad por partida doble?
Depende del régimen fiscal en el que tributen. Los autónomos en estimación directa normal sí están obligados a llevar una contabilidad completa según el Código de Comercio, lo que incluye la partida doble. Los que tributan en estimación directa simplificada solo deben mantener libros de registro de ingresos, gastos y bienes de inversión, sin necesidad de aplicar partida doble de forma estricta. Los autónomos en módulos tienen las obligaciones más reducidas y tampoco están sujetos a este sistema, aunque pueden adoptarlo de forma voluntaria si les resulta útil para la gestión de su negocio.
¿Qué ocurre si una empresa no lleva contabilidad por partida doble?
El incumplimiento de esta obligación genera una infracción tributaria tipificada en el artículo 200 de la Ley General Tributaria, independiente de cualquier error en las declaraciones fiscales presentadas. Las sanciones pueden ir desde 150 euros en casos de uso incorrecto de cuentas hasta multas sin límite máximo equivalentes al 1 % de la cifra de negocios cuando no existe contabilidad formal. En casos más graves, como llevar contabilidades paralelas o registrar cifras falsas, la conducta puede derivar en responsabilidad penal conforme al artículo 310 del Código Penal, con penas de prisión de 5 a 7 meses.
¿Cuándo un autónomo pasa a estar obligado a usar partida doble completa?
Un autónomo que tributa en estimación directa simplificada pasa a estar obligado a llevar contabilidad completa por partida doble cuando su cifra de negocios supera los 600.000 euros en el ejercicio anterior, momento en el que queda incluido de forma automática en el régimen de estimación directa normal. También puede ocurrir si el autónomo decide voluntariamente renunciar al régimen simplificado, en cuyo caso deberá permanecer en el normal durante un mínimo de tres años. A partir de ese cambio, las exigencias del Código de Comercio le son plenamente aplicables.
¿La partida doble es obligatoria para asociaciones y fundaciones?
Las asociaciones y fundaciones no son entidades mercantiles, por lo que no están sujetas al Plan General de Contabilidad estándar ni al Código de Comercio en los mismos términos que las sociedades. Sin embargo, deben llevar su contabilidad conforme al Plan de Contabilidad de Entidades sin Fines Lucrativos, que también se basa en el principio de partida doble, aunque con adaptaciones en la estructura de las cuentas y los estados financieros. Por tanto, aunque el marco normativo es diferente, el mecanismo contable de fondo es el mismo: cada operación afecta a al menos dos cuentas de forma equilibrada.
¿Qué libros contables exige el Código de Comercio?
El Código de Comercio establece como obligatorios dos libros principales para los sujetos que deben aplicar el sistema de partida doble: el libro diario, donde se registran cronológicamente todas las operaciones económicas de la empresa, y el libro de inventarios y cuentas anuales, que incluye el balance de situación inicial, los balances de comprobación trimestrales, el inventario de cierre y las cuentas anuales. Ambos deben legalizarse en el Registro Mercantil dentro de los cuatro meses siguientes al cierre del ejercicio. Las sociedades mercantiles también están obligadas a llevar el libro de actas y, según su forma jurídica, el libro de socios o de acciones nominativas.
¿Puede un autónomo en módulos llevar voluntariamente partida doble?
Sí, cualquier autónomo puede optar por llevar una contabilidad completa por partida doble aunque no esté legalmente obligado a ello. Para los autónomos en módulos, esto supone ir más allá de los registros mínimos que exige la normativa, pero les permite disponer de información financiera detallada sobre la rentabilidad real del negocio, el nivel de deudas y la evolución del patrimonio. También les facilita la transición en caso de que en el futuro deban cambiar de régimen fiscal o decidan transformar su actividad en una sociedad mercantil.
Conclusión
La obligatoriedad de la partida doble no afecta a todos por igual: depende de tu forma jurídica y del régimen en el que tributes. Las sociedades mercantiles siempre están sujetas a ella, y los autónomos en estimación directa normal también. Si formas parte de alguno de estos grupos, cumplir con esta obligación no es opcional: es una exigencia legal con consecuencias reales en caso de incumplimiento.
Más allá de la obligación legal, llevar partida doble te da algo que los registros básicos no pueden ofrecer: una imagen fiel de tu situación financiera en cada momento. Puedes saber cuánto debes, cuánto tienes, cómo evolucionan tus activos y si tu negocio es realmente rentable. Si estás en un régimen que no te obliga, considera si adoptar voluntariamente este sistema podría mejorar la gestión de tu actividad.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás más contenidos sobre contabilidad por partida doble que te ayudarán a asentar los conceptos y a entender cómo aplicarlos en la práctica, paso a paso y sin tecnicismos innecesarios.
También te puede interesar:
¿Qué es un asiento compuesto y cuándo se usa?
Postulado de dualidad económica

¿Qué es la partida doble en contabilidad?
¿Cómo funciona la partida doble en la práctica?
Estructura de un asiento compuesto en contabilidad
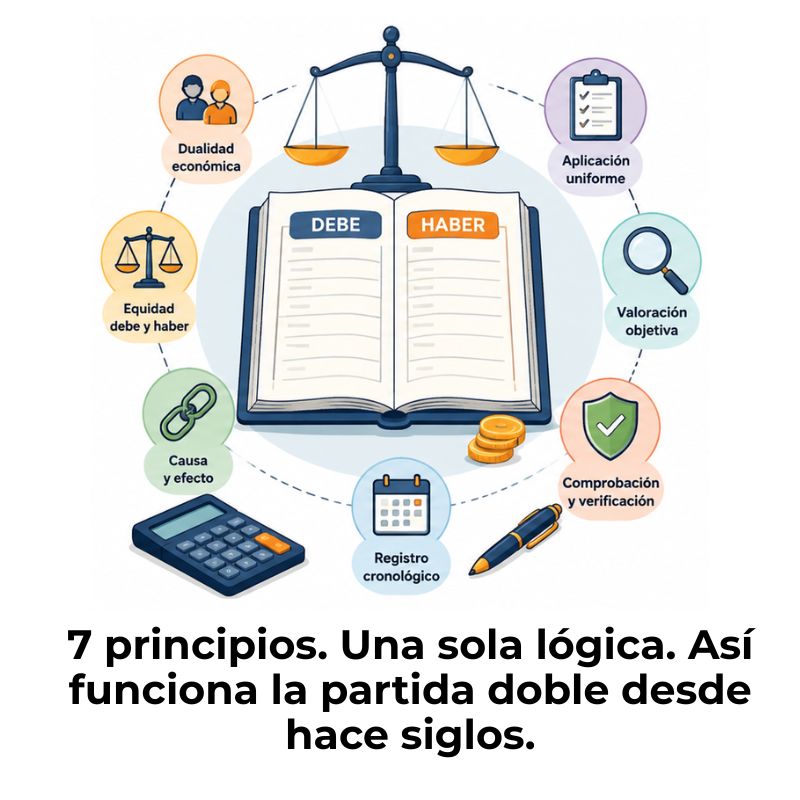
Los 7 principios de la partida doble
La partida doble en empresas: ¿Cómo funciona?