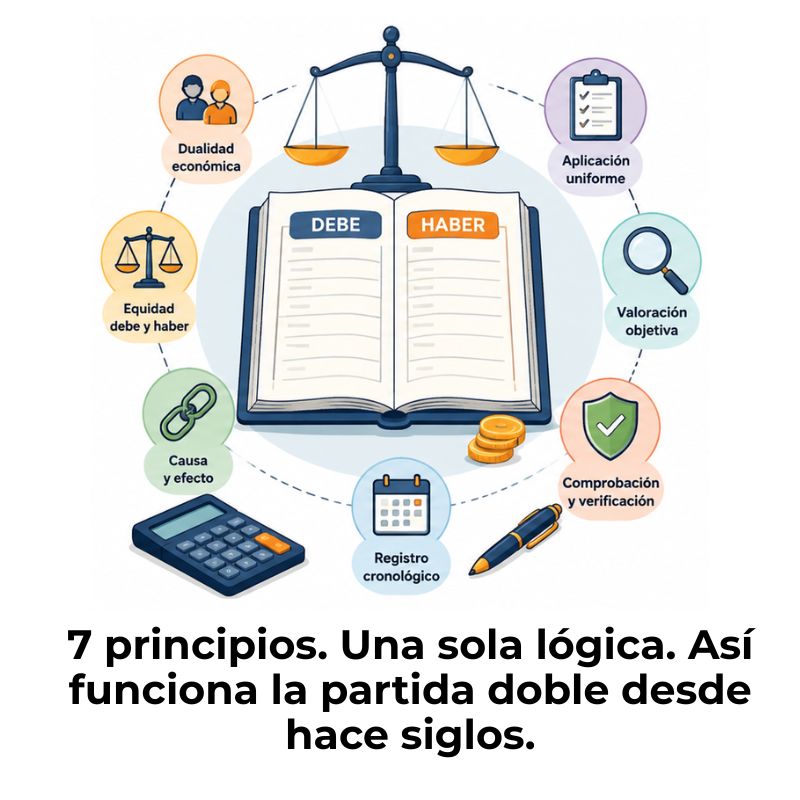
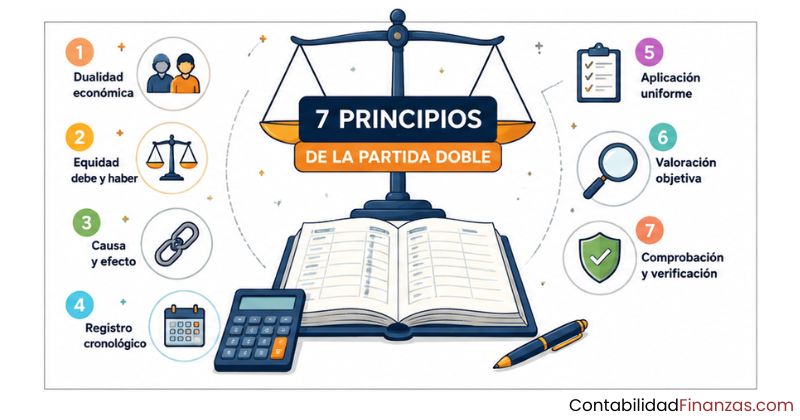
La partida doble se sostiene sobre siete principios que determinan cómo se registra cada operación económica: quién es deudor, quién es acreedor, cómo se equilibran el debe y el haber, y de qué forma se tratan las pérdidas y las ganancias. Conocerlos te permite entender por qué cada asiento contable tiene siempre dos lados, y por qué ese equilibrio nunca puede romperse.
¿Qué son los principios de la partida doble?
La contabilidad por partida doble no funciona de forma arbitraria. Detrás de cada asiento, de cada anotación en el debe o en el haber, existe un conjunto de reglas que lo ordena todo. Esas reglas son los siete principios de la partida doble, y constituyen la base lógica sobre la que se registran todas las operaciones económicas de una empresa.
Estos principios no son recientes. Llevan siglos aplicándose porque responden a una verdad económica muy concreta: cuando algo entra en la empresa, algo lo hace posible; cuando algo sale, algo lo recibe. Esa dualidad permanente es lo que los siete principios se encargan de capturar con precisión en los libros contables.
Conocerlos no es solo útil para quienes estudian contabilidad. Cualquier persona que quiera entender cómo funciona el registro financiero de un negocio, interpretar un balance o llevar sus propias cuentas con orden, necesita tenerlos claros. Son el punto de partida de todo lo demás.
¿Por qué toda la contabilidad moderna gira en torno a ellos?
Cuando se dice que la partida doble es el fundamento de la contabilidad por partida doble, se habla de algo muy concreto: sin estos siete principios, no existiría una forma sistemática de saber si los registros son correctos. Son los que garantizan que cada operación quede completa, equilibrada y trazable desde el momento en que ocurre.
Además, son los que permiten detectar errores. Si al cerrar un asiento el debe y el haber no coinciden, significa que alguno de los principios no se cumplió. Esa capacidad de autocomprobación es, precisamente, lo que ha mantenido este método vigente durante más de cinco siglos en la contabilidad financiera de empresas de todo el mundo.
Principio 1 — Quien recibe es deudor, quien entrega es acreedor
Este es el punto de partida de todo el sistema. Antes de registrar cualquier operación, tienes que hacerte una sola pregunta: ¿quién recibe y quién entrega en esta transacción? La respuesta define los roles de cada parte: el que recibe adquiere una deuda y se convierte en deudor; el que entrega tiene un derecho y se convierte en acreedor.
¿Cómo identificar al deudor y al acreedor en una operación?
La forma más práctica de aplicar este principio es identificar el objeto que se mueve. Si una empresa compra una computadora pagando en efectivo, la empresa recibe la computadora: es la deudora de ese bien. El proveedor entrega la computadora: es el acreedor que tiene derecho al cobro. Lo que se recibe siempre genera deuda; lo que se entrega siempre genera derecho.
Este principio aplica tanto a personas como a cuentas contables. En el libro diario, la cuenta que recibe el valor se anota en el debe, y la cuenta que lo entrega se anota en el haber. Esa asignación de roles es la base de cualquier asiento bien construido y el punto de partida de los ejemplos de partida doble que encontrarás en la práctica real.
Principio 2 — No hay deudor sin acreedor ni acreedor sin deudor
Este principio expresa algo que parece evidente, pero que tiene un peso enorme en la contabilidad: los recursos no aparecen ni desaparecen solos. Si algo entra en el patrimonio de una empresa, es porque procede de algún origen. Si algo sale, es porque alguien lo recibe. No puede existir un deudor en el vacío, sin una contraparte acreedora que lo justifique.
La dualidad económica como base del equilibrio contable
Esta idea se conoce como dualidad económica y es la razón por la que cada transacción afecta obligatoriamente al menos a dos cuentas. Si registras un ingreso de dinero en caja, tiene que haber una cuenta que explique de dónde vino ese dinero: un cobro a un cliente, un préstamo bancario, un aporte de capital. La causa y el efecto siempre se registran juntos.
«Sin acreedores no hay deudores, y sin deudores no hay acreedores. Los recursos deben proceder siempre de alguna fuente identificable.»
Este principio impide que en la contabilidad aparezcan valores inventados o que una operación se registre de forma incompleta. Si solo anotas un lado de la transacción, la ecuación se rompe y el error queda visible de inmediato al comparar el total del debe con el total del haber. Es, en ese sentido, un mecanismo de control automático.
Principio 3 — Todo lo que se recibe se debita, todo lo que se entrega se acredita
Una vez que tienes claro quién recibe y quién entrega, este principio te dice exactamente dónde anotar cada movimiento. Lo que entra en una cuenta se registra en el debe; lo que sale de ella se registra en el haber. Así de directo. No hay margen de interpretación: la columna izquierda (debe) acoge las entradas y la derecha (haber) acoge las salidas.
La lógica del debe y el haber aplicada a cada transacción
Entender esta tabla es entender el corazón del sistema. Un activo crece cuando algo entra en la empresa (se debita) y decrece cuando algo sale (se acredita). Un pasivo funciona al revés: crece cuando la empresa adquiere una obligación (se acredita) y decrece cuando la paga (se debita). La posición de cada movimiento en la tabla no es opcional: está determinada por la naturaleza de la cuenta.
Principio 4 — El total del debe debe ser igual al total del haber
Este es el principio de equilibrio y el más fácil de comprobar en la práctica. Cada vez que terminas de registrar un asiento contable, la suma de todos los importes anotados en el debe tiene que coincidir exactamente con la suma de los importes anotados en el haber. Si los totales no son iguales, el asiento está mal construido y hay que revisarlo antes de cerrar el registro.
¿Cómo verificar el equilibrio en un asiento contable?
La verificación es directa: suma todos los importes del debe y suma todos los del haber. Si el resultado es idéntico en ambas columnas, el asiento cumple con este principio. Si hay diferencia, aunque sea mínima, el asiento está incompleto o tiene un valor mal asignado. Esta comprobación se realiza obligatoriamente antes de cerrar cualquier registro contable.
En la práctica, los programas de contabilidad hacen esta verificación de forma automática y bloquean el registro si el asiento no cuadra. Pero entender el principio detrás del software es lo que te permite detectar el error conceptual, no solo el técnico, cuando algo no funciona como se espera.
Principio 5 — Todo valor que entra por una cuenta debe salir por la misma
Este principio regula la consistencia interna de cada cuenta a lo largo del tiempo. Si una empresa deposita dinero en la cuenta «Caja» al abrir el ejercicio, ese dinero solo puede salir de la cuenta «Caja». No puede aparecer saliendo de una cuenta diferente. Cada cuenta funciona como un recipiente con una lógica propia: lo que entra por ahí, por ahí tiene que salir.
La consistencia de las cuentas a lo largo del tiempo
La razón de este principio es la trazabilidad. Si el valor que entró en una cuenta pudiera salir por otra diferente, sería imposible saber en qué estado se encuentra cada cuenta en un momento dado. El saldo de cada cuenta perdería significado. La consistencia en los movimientos de entrada y salida es lo que permite conocer el saldo real de cualquier cuenta en cualquier momento.
✔ Correcto
El efectivo entra en Caja al cobrar una venta y sale de Caja al pagar un gasto. La cuenta mantiene su coherencia en todo momento.
✘ Incorrecto
El efectivo entra en Caja pero se registra su salida en Banco. Las cuentas se mezclan y el saldo de ambas queda distorsionado.
Aplicar este principio correctamente exige conocer bien el plan de cuentas de la empresa y respetar la naturaleza de cada una. Un error frecuente entre quienes empiezan es mezclar movimientos de caja con movimientos de banco, como si fueran la misma cuenta, cuando son registros completamente distintos con saldos independientes.
Principio 6 — En las cuentas se registran partidas de una misma naturaleza
Cada cuenta contable está diseñada para recoger un tipo específico de operación. La cuenta «Clientes» agrupa las deudas que los clientes tienen con la empresa. La cuenta «Proveedores» agrupa las obligaciones que la empresa tiene con sus proveedores. No se mezclan porque cada cuenta es un agrupador temático que solo admite movimientos de su misma naturaleza.
¿Por qué no se mezclan conceptos en una misma cuenta?
Si en una misma cuenta se registrasen operaciones de naturaleza distinta, el saldo final de esa cuenta carecería de interpretación útil. Imagina una cuenta que mezclara ingresos por ventas con cobros de préstamos: el total no te diría nada significativo sobre ninguna de las dos realidades. Por eso, la pureza temática de cada cuenta es lo que hace que los estados financieros sean legibles e interpretables.
Este principio se materializa en lo que se conoce como el plan de cuentas: un listado ordenado y jerarquizado que define qué cuenta existe, qué naturaleza tiene y qué tipo de movimientos puede registrar. Seguirlo al pie de la letra es respetar este sexto principio de forma automática en cada asiento que elaboras.
Principio 7 — Las pérdidas se debitan y las ganancias se acreditan
El séptimo principio cierra el sistema regulando cómo se trata el resultado económico de la empresa. Las pérdidas —que reducen el patrimonio— se anotan en el debe, del mismo modo que se registra cualquier salida de valor. Las ganancias —que lo aumentan— se anotan en el haber, igual que cualquier entrada de valor. El resultado económico sigue la misma lógica que cualquier otro movimiento patrimonial.
El tratamiento correcto del resultado económico
Este principio conecta directamente con la cuenta de resultados. Al final de cada período contable, el saldo acumulado en las cuentas de gasto (deudoras) y en las de ingreso (acreedoras) determina si la empresa ganó o perdió dinero. Si el total de las ganancias supera al de las pérdidas, existe un resultado positivo; si ocurre al revés, el ejercicio arroja pérdida.
Dominar este principio es especialmente útil para interpretar la cuenta de pérdidas y ganancias, ya que toda su lógica descansa en esta distinción: lo que resta al patrimonio va al debe; lo que lo incrementa va al haber. Cuando lo tienes interiorizado, los trucos para entender la partida doble que antes parecían complicados empiezan a encajar de forma natural.
¿Cómo se aplican los 7 principios en un asiento contable real?
Ver los principios en acción es la mejor forma de asegurarte de que los has comprendido. A continuación se desarrolla un ejemplo completo que activa cada uno de los siete principios de forma simultánea, tal como ocurre en cualquier operación real de una empresa.
Ejemplo práctico paso a paso
Situación: Una empresa compra material de oficina por valor de 500 € y lo paga al contado.
¿Quién recibe?
La empresa recibe el material de oficina → es deudora (Principio 1).
¿Quién entrega?
El proveedor entrega el material → es acreedor. Siempre hay los dos (Principio 2).
El asiento contable que resulta de esta operación es el siguiente:
Como puedes ver, un único asiento activa varios principios al mismo tiempo. No se aplican por separado: los siete principios funcionan de manera simultánea en cada operación que registras. Por eso, entenderlos de manera individual y luego verlos trabajar juntos es la manera más sólida de consolidar tu comprensión del sistema. Si quieres seguir practicando, puedes profundizar en cómo dominar la partida doble sin ser contador con un enfoque práctico y sin necesidad de formación técnica previa.
Preguntas frecuentes
¿Qué es la partida doble en contabilidad?
La partida doble es el método de registro contable más extendido del mundo. Establece que cada operación económica afecta al menos a dos cuentas al mismo tiempo: una que recibe el valor (se debita) y otra que lo entrega (se acredita). De esta forma, el total de los débitos siempre es igual al total de los créditos, lo que garantiza el equilibrio permanente de los registros y permite detectar errores con facilidad. Toda la contabilidad moderna se basa en este método.
¿Cuál es el principio más importante de la partida doble?
No existe un único principio más importante que los demás porque todos son interdependientes: el sistema funciona únicamente cuando los siete se cumplen de forma simultánea. Dicho esto, el principio de equilibrio —que el total del debe sea igual al total del haber— es el que se verifica de forma más visible en cada asiento y el que actúa como señal de alarma inmediata cuando algo en el registro está mal. Sin él, el sistema perdería su capacidad de autocomprobación.
¿Qué diferencia hay entre debitar y acreditar una cuenta?
Debitar una cuenta significa anotar un valor en su columna del debe, que es la columna izquierda del asiento. Acreditar significa anotar ese valor en la columna del haber, la columna derecha. El efecto de cada anotación sobre el saldo depende de la naturaleza de la cuenta: en las cuentas de activo y gasto, un débito aumenta el saldo; en las cuentas de pasivo, patrimonio e ingreso, lo hace un crédito. Por eso, debitar y acreditar no equivalen a sumar o restar de forma universal: el efecto varía según el tipo de cuenta.
¿Por qué el debe siempre debe ser igual al haber?
Porque toda transacción económica implica un intercambio: algo que entra tiene que tener un origen, y algo que sale tiene que tener un destino. Registrar los dos lados de esa realidad en importes iguales es lo que mantiene el equilibrio de la ecuación contable fundamental (Activo = Pasivo + Patrimonio neto). Si el debe no coincide con el haber, significa que alguno de esos lados quedó sin registrar o que se anotó un importe incorrecto. El equilibrio no es una convención arbitraria: refleja la conservación del valor en cada operación.
¿Qué ocurre si no se respetan los principios de la partida doble?
Cuando uno o varios principios no se respetan, los registros contables dejan de reflejar la realidad económica de la empresa. El asiento puede quedar desequilibrado, con saldos que no cuadran o con movimientos asignados a cuentas incorrectas. Esto afecta directamente a los estados financieros: el balance y la cuenta de resultados mostrarán información distorsionada, lo que dificulta la toma de decisiones, complica las auditorías y puede generar problemas ante organismos fiscales o reguladores. Un registro incorrecto siempre tiene consecuencias concretas.
¿Los 7 principios se aplican igual en todos los países?
La lógica de fondo de los siete principios es universal: se aplica en cualquier sistema contable del mundo porque describe relaciones económicas que son válidas en cualquier contexto. Lo que puede variar entre países es la nomenclatura de las cuentas, el plan contable oficial o las normas específicas de registro que establece cada legislación. Pero la dualidad deudor-acreedor, el equilibrio debe-haber y el resto de los principios son la base compartida de toda la contabilidad por partida doble, independientemente del país o del marco normativo que se aplique.
¿Cuándo se considera que una cuenta es de naturaleza deudora?
Una cuenta se considera de naturaleza deudora cuando su saldo normal es positivo en la columna del debe; es decir, cuando los débitos la incrementan y los créditos la reducen. Las cuentas de activo y las cuentas de gasto tienen naturaleza deudora. Por ejemplo, la cuenta «Caja» aumenta cada vez que entra dinero (débito) y disminuye cuando sale (crédito). Conocer la naturaleza de cada cuenta es el paso previo necesario para aplicar correctamente los principios de la partida doble en cualquier asiento contable.
Conclusión
Los siete principios de la partida doble no son reglas aisladas que se memorizan y se olvidan: son la lógica interna de un sistema que lleva siglos funcionando porque describe con precisión cómo ocurren realmente los intercambios económicos. Entenderlos es entender por qué la contabilidad está construida de la forma en que está.
Ahora que los conoces uno por uno, puedes aplicarlos cada vez que construyas un asiento: identifica quién recibe y quién entrega, asigna las cuentas correctas según su naturaleza, verifica que el debe iguale al haber y comprueba que el resultado económico quede reflejado en el lado correcto. Cada operación que registres con esta lógica te hará más sólido en el manejo de los registros contables.
Si quieres seguir avanzando en la comprensión de la contabilidad, en este sitio web encontrarás más contenidos que te ayudarán a consolidar lo aprendido, resolver dudas concretas y ganar confianza con el método paso a paso.
También te puede interesar:
¿Cómo cuadrar una partida doble?
¿Qué es el régimen de partida doble y cómo funciona?
La partida doble en México: ¿Cómo funciona?

Ejemplos de asiento simple en contabilidad
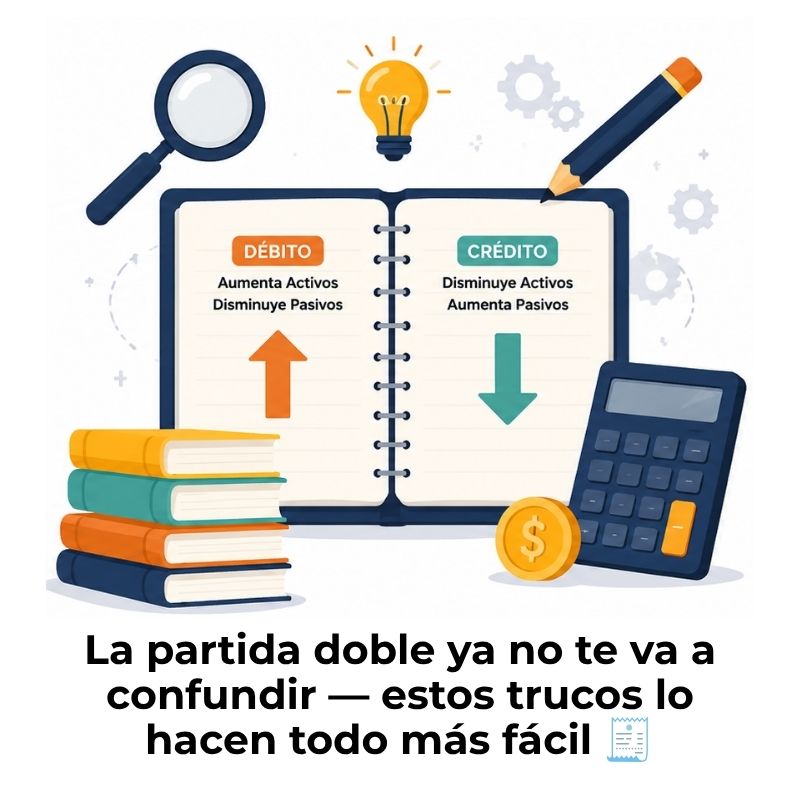
Trucos para entender la partida doble de verdad
¿Cómo funciona la partida doble en la práctica?
La partida doble multimoneda