El régimen de partida doble es el sistema contable que registra cada operación financiera en al menos dos cuentas: una que recibe y otra que entrega. Este equilibrio garantiza que los libros reflejen con exactitud la situación real de cualquier negocio.
¿Qué es el régimen de partida doble en contabilidad?
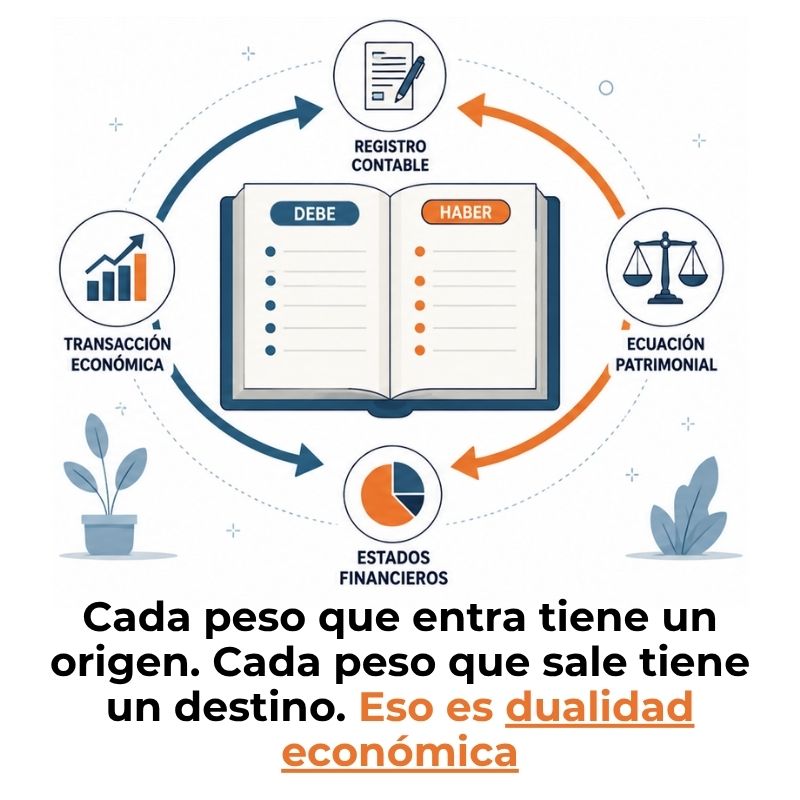
El régimen de partida doble es el sistema contable que establece que toda operación financiera debe registrarse en al menos dos cuentas diferentes, una como cargo (Debe) y otra como abono (Haber), de forma que ambos lados sumen siempre el mismo importe. Esta igualdad no es opcional: es la condición que hace que los libros contables sean fiables y coherentes.
La lógica detrás del sistema es que ningún valor entra en una empresa sin proceder de algún sitio, y ningún valor sale sin destino claro. Cada transacción tiene dos caras, igual que una moneda. Registrar solo una de ellas daría una visión parcial e incompleta de la realidad financiera del negocio.
Para la contabilidad por partida doble, este principio no es una formalidad técnica, sino la columna vertebral sobre la que se construyen el balance de situación, la cuenta de pérdidas y ganancias y cualquier estado financiero que quieras presentar ante terceros, socios o la administración pública.
Origen histórico del sistema
El sistema que hoy se aplica en cualquier empresa del mundo fue formalizado en el siglo XV por Luca Pacioli, matemático y fraile franciscano italiano, en su obra Summa de Arithmetica (1494). Pacioli no inventó el método desde cero, sino que documentó y sistematizó las prácticas que los comerciantes del norte de Italia ya utilizaban para controlar sus negocios con precisión.
Desde entonces, el régimen de partida doble ha sobrevivido intacto en su esencia durante más de cinco siglos. Los conceptos de Debe, Haber y equilibrio contable que Pacioli describió siguen siendo los mismos que cualquier estudiante de contabilidad aprende hoy en su primer día de clase, lo que habla de la solidez casi matemática del sistema.
La ecuación contable fundamental
Todo el régimen de partida doble descansa sobre una sola ecuación: Activo = Pasivo + Patrimonio neto. Esta relación debe mantenerse siempre en equilibrio, sin importar cuántas operaciones registres ni cuán complejas sean. Cuando la ecuación se rompe, es señal inequívoca de que algo está mal registrado.
Ecuación contable básica
Esta igualdad debe mantenerse antes y después de cada asiento contable.
Comprenderla es sencillo: el activo representa todo lo que la empresa tiene o se le debe; el pasivo, todo lo que debe a terceros; y el patrimonio neto, lo que realmente le pertenece a sus propietarios. Cualquier operación que registres modifica al menos dos de estos tres elementos, pero nunca rompe la igualdad entre los dos lados de la ecuación.
¿Cómo funciona el régimen de partida doble paso a paso?
Cada vez que ocurre una transacción en una empresa, el contador la analiza y determina qué cuentas se ven afectadas y en qué sentido. El proceso siempre sigue el mismo orden: identificar la operación, elegir las cuentas implicadas, decidir cuál va al Debe y cuál va al Haber, y verificar que los importes coincidan en ambos lados antes de cerrar el asiento.
El Debe y el Haber: los dos lados de cada asiento
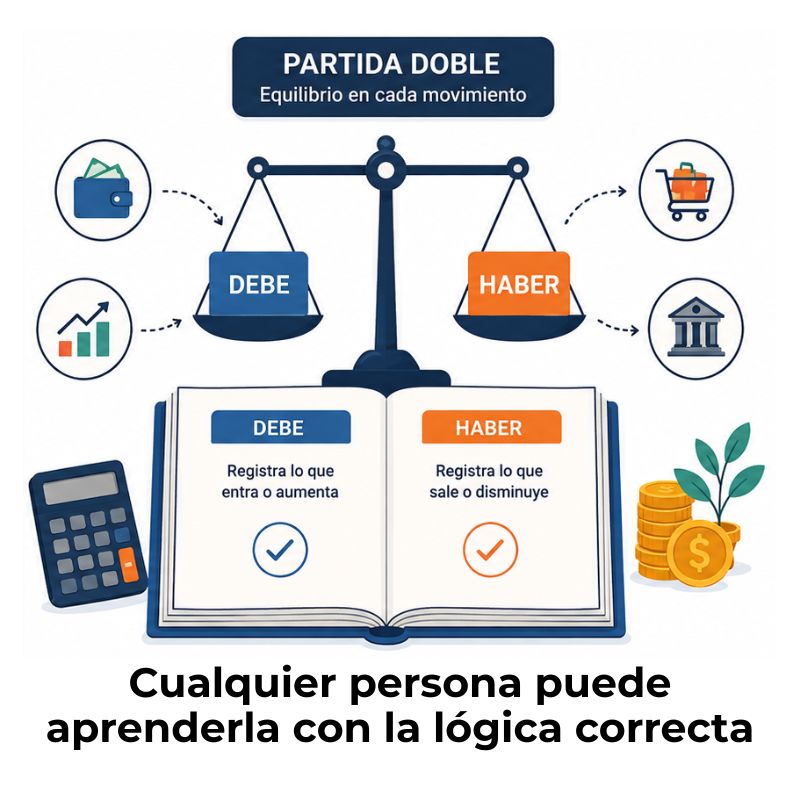
El asiento contable es la unidad básica de registro en el régimen de partida doble. Se divide en dos columnas: el Debe, que ocupa el lado izquierdo, y el Haber, que ocupa el derecho. En el Debe se anotan los cargos, es decir, las cuentas que reciben valor. En el Haber se anotan los abonos, las cuentas que lo entregan. La suma de ambas columnas siempre debe ser idéntica.
Un error muy común entre quienes se inician en contabilidad es asociar el Debe con algo positivo y el Haber con algo negativo, o pensar que el Debe siempre significa un gasto. Esa asociación es incorrecta: si un activo aumenta, va al Debe; si un pasivo aumenta, va al Haber. La lógica cambia según el tipo de cuenta, y entender eso es clave para aplicar el sistema sin errores.
Reglas de cargo y abono según el tipo de cuenta
Las reglas que determinan cuándo una cuenta va al Debe o al Haber dependen directamente de su naturaleza. Las cuentas de activo aumentan con un cargo y disminuyen con un abono. Las cuentas de pasivo y patrimonio neto funcionan al revés: aumentan con un abono y disminuyen con un cargo. Las cuentas de gasto se cargan cuando aumentan, y las de ingreso se abonan cuando crecen.
| Tipo de cuenta | Aumenta en el… | Disminuye en el… |
|---|---|---|
| Activo | Debe (cargo) | Haber (abono) |
| Pasivo | Haber (abono) | Debe (cargo) |
| Patrimonio neto | Haber (abono) | Debe (cargo) |
| Gasto | Debe (cargo) | Haber (abono) |
| Ingreso | Haber (abono) | Debe (cargo) |
Elementos que componen un asiento contable
Un asiento contable no es solo una anotación libre de números. Tiene una estructura definida que garantiza su trazabilidad y utilidad legal. Cada asiento debe contener, como mínimo, la fecha de la operación, las cuentas que intervienen, los importes en el Debe y el Haber, y una descripción breve que permita identificar qué transacción lo originó.
Estructura del libro diario
El libro diario es el documento donde se registran todos los asientos de forma cronológica. Cada página del libro diario refleja la historia financiera de la empresa operación por operación, desde la primera venta del año hasta el último pago de nóminas. Su correcta cumplimentación es obligatoria para las empresas que utilizan el régimen de partida doble y constituye la base para elaborar el balance y la cuenta de resultados.
Tipos de cuentas que intervienen
El régimen de partida doble organiza todas las cuentas contables en cinco grandes grupos. Conocerlos te permite anticipar qué lado del asiento corresponde a cada movimiento sin necesidad de memorizar reglas aisladas, porque la lógica es consistente dentro de cada grupo.
- Cuentas de activo: Recogen todo lo que la empresa posee o tiene derecho a cobrar, como el efectivo en caja, los saldos bancarios, los inmuebles o las cuentas de clientes pendientes de pago.
- Cuentas de pasivo: Reflejan las deudas y obligaciones con terceros, desde préstamos bancarios hasta facturas pendientes de pago con proveedores o impuestos a liquidar.
- Cuentas de patrimonio neto: Representan la riqueza propia de la empresa, incluyendo el capital aportado por los socios y los resultados acumulados de ejercicios anteriores.
- Cuentas de gasto: Registran los costes en los que incurre la empresa para desarrollar su actividad, como los salarios, los alquileres, los suministros o las amortizaciones.
- Cuentas de ingreso: Capturan los recursos que la empresa genera con su actividad, principalmente las ventas de bienes o la prestación de servicios a clientes.
Ejemplos prácticos del régimen de partida doble
Nada consolida mejor un concepto contable que ver cómo se aplica en una situación real. A continuación, se desarrollan tres casos habituales en cualquier empresa, mostrando paso a paso cómo el régimen de partida doble refleja cada operación de forma equilibrada y transparente.
Ejemplo 1: Compra de mercancías al contado
Una empresa adquiere mercancías por valor de 2.000 euros, pagando directamente con dinero en efectivo. En este caso, la cuenta «Mercancías» aumenta porque la empresa ha recibido bienes, por lo que se carga en el Debe. Al mismo tiempo, la cuenta «Caja» disminuye porque ha salido dinero, así que se abona en el Haber.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Mercancías | 2.000,00 | — |
| Caja | — | 2.000,00 |
Ejemplo 2: Venta con cobro diferido
La empresa vende productos por 3.500 euros, pero el cliente no paga en el momento, sino que lo hará en 30 días. Aquí, la cuenta «Clientes» aumenta porque la empresa tiene un derecho de cobro sobre ese cliente, y se carga en el Debe. La cuenta «Ventas», que es un ingreso, aumenta y se abona en el Haber por el mismo importe.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Clientes | 3.500,00 | — |
| Ventas | — | 3.500,00 |
Ejemplo 3: Pago de una deuda con proveedores
La empresa salda una deuda pendiente con un proveedor por valor de 1.200 euros mediante transferencia bancaria. La cuenta «Proveedores» disminuye porque se cancela la obligación, y al ser un pasivo que reduce su saldo, se carga en el Debe. La cuenta «Banco», que es un activo que también disminuye al salir dinero, se abona en el Haber.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Proveedores | 1.200,00 | — |
| Banco | — | 1.200,00 |
Ventajas del régimen de partida doble frente a otros sistemas
El régimen de partida doble no se mantiene como estándar universal por inercia histórica. Su vigencia se debe a ventajas concretas que ningún otro sistema de registro contable ha conseguido superar. Su capacidad para detectar errores, ofrecer una imagen completa del negocio y servir de base para cualquier análisis financiero lo hace irreemplazable en la gestión contable profesional.
- Detección automática de errores: Si el Debe no coincide con el Haber, el asiento no cuadra y el error queda inmediatamente visible. No hace falta auditar toda la contabilidad para saber que algo falla.
- Imagen financiera completa: Cada operación refleja tanto la fuente del recurso como su destino, por lo que en todo momento sabes de dónde viene el dinero y adónde va, sin lagunas de información.
- Base sólida para el balance: Los saldos de todas las cuentas, cuando están bien registrados, alimentan directamente el balance de situación y la cuenta de resultados sin necesidad de cálculos adicionales.
- Cumplimiento legal garantizado: En España, el Plan General de Contabilidad exige el uso de este sistema para todas las sociedades mercantiles, lo que hace que su correcta aplicación equivalga a cumplir con la normativa contable y fiscal vigente.
- Escalabilidad sin límites: Funciona igual de bien para una microempresa con diez operaciones mensuales que para una multinacional con miles de transacciones diarias. La lógica no cambia con el volumen.
¿A quién obliga la ley a usar el régimen de partida doble?
El uso del régimen de partida doble no es opcional para todos los contribuyentes. La legislación española establece con claridad qué tipos de entidades y personas deben llevarlo y cuáles pueden optar por fórmulas más simplificadas. El criterio principal es el tipo de contribuyente y el régimen fiscal al que está acogido, no el tamaño ni el sector de actividad.
Sociedades mercantiles
Todas las sociedades mercantiles, independientemente de su tamaño, están obligadas a llevar contabilidad de acuerdo con el Plan General de Contabilidad, lo que implica el uso del régimen de partida doble sin excepciones. Esto incluye a las sociedades de responsabilidad limitada (SL), las sociedades anónimas (SA) y cualquier otra forma societaria regulada por la Ley de Sociedades de Capital y el Código de Comercio.
Estas entidades tienen además la obligación de presentar libros contables obligatorios, formular cuentas anuales y depositarlas en el Registro Mercantil. El régimen de partida doble es la única forma de cumplir correctamente con todos estos requisitos, ya que sin él sería imposible generar el balance de situación, la cuenta de pérdidas y ganancias y la memoria que exige la ley.
Autónomos en estimación directa normal
Los trabajadores autónomos que tributan en el IRPF bajo el régimen de estimación directa normal también están obligados a llevar contabilidad formal según el Código de Comercio, lo que incluye el uso del régimen de partida doble. Este régimen se aplica habitualmente a autónomos con un volumen de ingresos superior a 600.000 euros anuales, aunque la Agencia Tributaria puede exigirlo por otras circunstancias.
Por el contrario, los autónomos en estimación directa simplificada o en módulos no están obligados al sistema de partida doble, aunque pueden adoptarlo voluntariamente. Hacerlo ofrece una visión más precisa de su situación financiera y facilita la transición si su negocio crece hasta superar los umbrales que obligan al régimen normal, según permite consultar en los recursos sobre partida doble multimoneda y otras variantes del sistema.
Errores frecuentes al aplicar el régimen de partida doble
Conocer la teoría del régimen de partida doble es solo el primer paso. Aplicarlo correctamente en el día a día requiere atención a detalles que muchos principiantes pasan por alto. La mayoría de los errores contables no surgen de desconocer el sistema, sino de aplicarlo con prisa o sin verificar el asiento antes de cerrarlo.
- Invertir el Debe y el Haber: Es el error más habitual entre quienes empiezan. Cargar una cuenta de pasivo cuando debería abonarse, o viceversa, desajusta la ecuación contable y puede distorsionar el balance completo si no se detecta a tiempo.
- Usar la cuenta incorrecta: Registrar un gasto en una cuenta de activo o un cobro en una cuenta de pasivo hace que los estados financieros no reflejen la realidad. La elección de la cuenta debe basarse siempre en la naturaleza económica de la operación.
- Olvidar el IVA en las operaciones: En muchas transacciones, el IVA soportado o repercutido genera una cuenta adicional que también debe registrarse. Omitirla deja el asiento incompleto y puede generar problemas en la liquidación fiscal trimestral.
- No cuadrar el asiento antes de cerrarlo: Dar por bueno un asiento sin verificar que la suma del Debe y el Haber coinciden exactamente es un riesgo innecesario. Un segundo de revisión evita horas de búsqueda del error más adelante.
- Mezclar períodos contables: Registrar una operación de diciembre en enero del año siguiente altera el resultado del ejercicio y puede tener consecuencias fiscales. El criterio del devengo exige que cada operación se contabilice cuando ocurre, no cuando se cobra o se paga.
Partida doble y software contable: cómo se aplica hoy
El hecho de que la mayoría de las empresas usen software contable no significa que el régimen de partida doble haya quedado obsoleto. Todo lo contrario: los programas de contabilidad funcionan exactamente sobre esta lógica, solo que automatizan la generación de los asientos para que el usuario no tenga que introducir cada cargo y abono manualmente.
Cuando registras una factura de venta en un programa contable, el sistema crea automáticamente el asiento correspondiente: carga la cuenta de clientes en el Debe y abona la cuenta de ventas y la de IVA repercutido en el Haber. La lógica de la partida doble trabaja en segundo plano, invisible para el usuario, pero presente en cada operación. Por eso, entenderla te permite detectar errores que el software no puede ver.
Hoy, muchas empresas gestionan su contabilidad a través de soluciones en la nube que integran el régimen de partida doble con facturación, tesorería y declaraciones fiscales. Si quieres saber cómo encajan estas herramientas en la gestión diaria, puedes explorar cómo funciona la partida doble en la nube y qué ventajas ofrece frente a los programas de escritorio tradicionales.
«`htmlEntender el régimen de partida doble también te permite aprovechar mejor los 7 principios de la partida doble que aplican tanto en el trabajo manual como en el automatizado, ya que todos los programas contables respetan esas mismas reglas de fondo sin excepción.
Preguntas frecuentes
¿Qué diferencia hay entre partida doble y partida simple?
La partida simple registra cada operación en una sola cuenta, anotando únicamente si hay un ingreso o un gasto. Es un método más rápido, pero incompleto: no muestra de dónde viene el dinero ni a dónde va. La partida doble, en cambio, registra cada operación en al menos dos cuentas, lo que ofrece una imagen financiera completa y permite elaborar el balance de situación y la cuenta de resultados. La partida simple solo es válida para negocios muy pequeños sin obligaciones contables formales.
¿Qué significa que un asiento esté cuadrado?
Un asiento está cuadrado cuando la suma total de los importes anotados en el Debe es exactamente igual a la suma total de los anotados en el Haber. Esta igualdad es la condición mínima para que el asiento sea válido dentro del régimen de partida doble. Si un asiento no cuadra, el libro diario queda desequilibrado y cualquier estado financiero elaborado a partir de él reflejará una imagen incorrecta de la empresa.
¿Puede una empresa usar partida doble sin un contable?
Técnicamente sí, siempre que quien lleve la contabilidad entienda bien las reglas del sistema y las aplique con rigor. El software contable actual facilita enormemente el proceso, ya que automatiza la generación de asientos y reduce el margen de error humano. Sin embargo, cuando la empresa tiene operaciones complejas, está sujeta a auditorías o necesita presentar cuentas ante terceros, contar con un profesional contable es la opción más segura para evitar errores con consecuencias legales o fiscales.
¿Qué libros contables exige el régimen de partida doble?
El Código de Comercio español establece que toda empresa que lleve contabilidad formal debe mantener, como mínimo, el libro diario y el libro de inventarios y cuentas anuales. El libro diario recoge todos los asientos cronológicamente, mientras que el de inventarios contiene el balance inicial del ejercicio y las cuentas anuales al cierre. Además, aunque no es obligatorio por ley, el libro mayor organiza los movimientos por cuenta y resulta imprescindible en la práctica para cuadrar la contabilidad.
¿Qué pasa si el Debe no coincide con el Haber?
Si el Debe y el Haber de un asiento no coinciden, ese asiento está mal y no puede cerrarse. El desequilibrio indica que se ha omitido una cuenta, se ha introducido un importe incorrecto o se ha asignado mal el lado del registro. Cualquier error de este tipo se propaga al resto de la contabilidad: el balance no cuadrará, la cuenta de resultados será incorrecta y la imagen financiera de la empresa dejará de ser fiable. Detectarlo cuanto antes reduce el tiempo necesario para corregirlo.
¿La partida doble aplica igual en todos los países?
La lógica fundamental del régimen de partida doble, es decir, registrar cada operación en al menos dos cuentas manteniendo la igualdad entre Debe y Haber, es universal y se aplica en prácticamente todos los países del mundo. Lo que varía entre países son los planes de cuentas, las normativas contables y los formatos de presentación de estados financieros: mientras España sigue el Plan General de Contabilidad, otros países adoptan las normas IFRS o sus propios estándares locales. Pero la mecánica de fondo es siempre la misma.
¿Qué es la ecuación contable básica en la partida doble?
La ecuación contable básica expresa la relación fundamental que sostiene todo el sistema: Activo = Pasivo + Patrimonio neto. Esta igualdad debe mantenerse en todo momento, antes y después de cada asiento contable. Cuando registras una operación correctamente bajo el régimen de partida doble, ambos lados de la ecuación se modifican de forma que el equilibrio nunca se rompe. Si se rompe, es señal inequívoca de que hay un error de registro en algún punto de la contabilidad.
Conclusión
El régimen de partida doble es mucho más que una obligación contable: es el sistema que da coherencia y fiabilidad a toda la información financiera de una empresa. Su lógica, basada en registrar cada operación en al menos dos cuentas manteniendo siempre el equilibrio entre Debe y Haber, ha demostrado durante siglos ser la forma más precisa de reflejar la realidad económica de cualquier negocio.
Ahora que entiendes cómo funciona, qué cuentas intervienen y cómo se construye un asiento contable, tienes las bases para interpretar cualquier registro contable que se te presente. Puedes aplicar estas reglas tanto si llevas la contabilidad de forma manual como si usas un programa que lo automatiza, porque la lógica de fondo es exactamente la misma en ambos casos.
Si quieres seguir profundizando en el mundo de la contabilidad y dominar cada aspecto del sistema con mayor seguridad, este sitio web tiene mucho más contenido preparado para ti. Cada artículo está pensado para que avances paso a paso, desde los conceptos más básicos hasta los más aplicados en la práctica profesional.
También te puede interesar:
¿A partir de qué monto es obligatoria la partida doble?
¿Cómo dominar la partida doble sin ser contador?
La partida doble multimoneda

Ejemplos de asiento simple en contabilidad
Programas para llevar partida doble
Tipos de asientos contables: ¿Cuál deberías conocer primero?
¿Qué es la dualidad económica y cómo funciona?