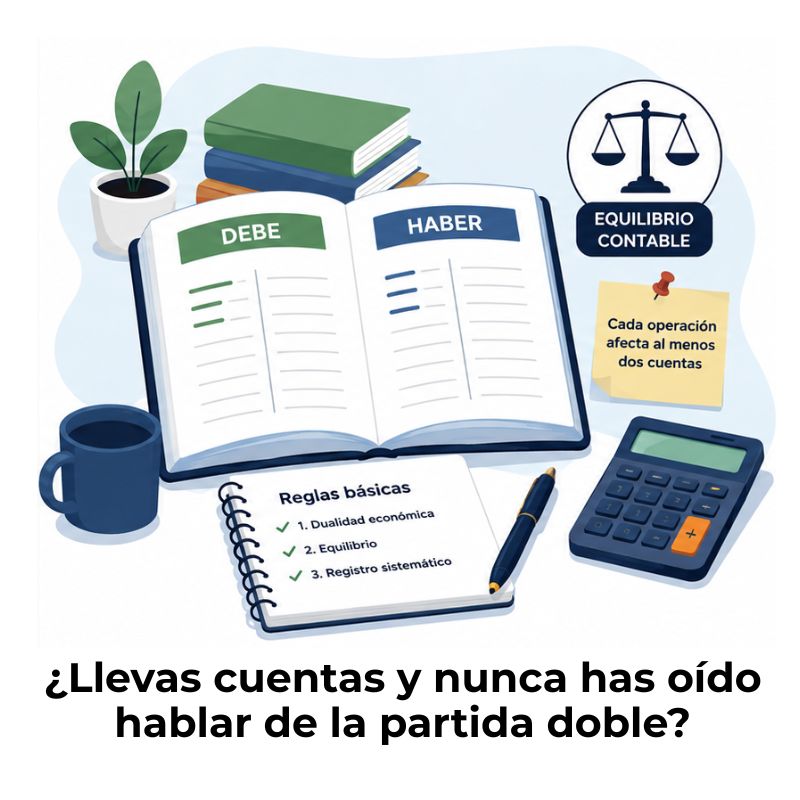
La primera vez que ves los términos «debe» y «haber» juntos, lo más normal es quedarse paralizado. Suenan a algo técnico y alejado de la realidad, pero esconden una lógica que, una vez que la entiendes, hace que todo en contabilidad tenga sentido. Y lo mejor es que no necesitas experiencia previa para captarla.
¿Qué es la partida doble en contabilidad?
La partida doble es el sistema de registro contable en el que toda operación financiera afecta al menos dos cuentas al mismo tiempo, una que recibe y otra que entrega, siempre por el mismo valor. Este principio garantiza que los libros contables de cualquier empresa estén permanentemente equilibrados y reflejen con exactitud su situación económica.
Dicho de otra manera: en contabilidad, nada aparece de la nada ni desaparece sin dejar rastro. Cada euro que entra en una cuenta tiene que salir de otra. Esa dualidad es precisamente lo que le da el nombre al sistema y lo que lo hace tan confiable para registrar las finanzas de cualquier organización, grande o pequeña.
Origen e historia de la partida doble
Aunque el concepto existía antes en la práctica mercantil italiana, fue el matemático y fraile franciscano Luca Pacioli quien lo formalizó en 1494 dentro de su obra enciclopédica sobre aritmética y geometría. Desde entonces, el sistema no ha cambiado en su esencia: las mismas reglas que usaban los comerciantes del Renacimiento son las que se aplican hoy en cualquier empresa del mundo.
Que un método sobreviva más de 500 años sin modificaciones fundamentales dice mucho de su solidez. La partida doble no es una convención arbitraria: responde a la realidad económica de que toda transferencia de valor implica siempre dos partes, la que da y la que recibe.
¿Por qué se llama «partida doble»?
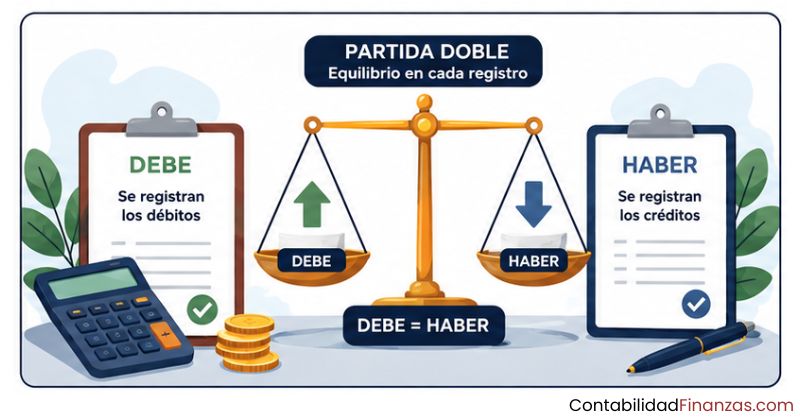
El nombre viene directamente de su mecánica: cada «partida» o registro se anota dos veces, en dos cuentas distintas, por el mismo importe. Una anotación va al lado izquierdo de la cuenta (el debe) y la otra al lado derecho (el haber). Al sumar ambos lados al final, el total siempre tiene que coincidir. Si no coincide, hay un error en algún punto del registro.
La ecuación contable: la base de todo
Antes de empezar a registrar operaciones, necesitas entender la ecuación que sostiene todo el sistema. La ecuación contable fundamental es: Activo = Pasivo + Patrimonio. Esta fórmula siempre debe estar en equilibrio, sin excepción, y la partida doble es el mecanismo que garantiza que ese equilibrio se mantenga después de cada operación que registras.
Activos, pasivos y patrimonio explicados
Entender estos tres elementos es el primer paso real para trabajar con la partida doble. No son conceptos abstractos: los tres están presentes en cualquier negocio, desde un puesto de mercado hasta una empresa de tecnología.
- Activo: Todo lo que la empresa posee o tiene derecho a cobrar. Incluye dinero en caja, cuentas bancarias, mercancías, maquinaria, vehículos o facturas pendientes de cobro de clientes.
- Pasivo: Todas las deudas y obligaciones que la empresa tiene con terceros. Puede ser un préstamo bancario, una factura que aún no has pagado a un proveedor o impuestos pendientes.
- Patrimonio neto: La diferencia real entre lo que tienes y lo que debes. Representa la parte del negocio que pertenece genuinamente a sus propietarios, también llamada capital o fondos propios.
¿Cómo mantiene el equilibrio la ecuación?
Cada vez que registras una operación con la partida doble, la ecuación se mantiene intacta porque cualquier cambio en un elemento provoca un cambio compensatorio en otro. Si compras mercancía pagando en efectivo, el activo «mercancías» sube, pero el activo «caja» baja en la misma cantidad. El total del activo no cambia, y la ecuación sigue equilibrada.
Si, en cambio, compras algo a crédito, el activo sube (entra la mercancía) y el pasivo también sube (aparece la deuda con el proveedor). En ambos casos, la ecuación se mantiene perfectamente balanceada. Esta lógica se repite sin excepción en cada operación que registres.
Debe y haber: los dos lados de cada operación
El debe y el haber son las dos columnas que forman cualquier cuenta contable. No significan «positivo» y «negativo» ni «ganancia» y «pérdida»: son simplemente el lado izquierdo y el lado derecho de la cuenta. Entender esto es clave porque es uno de los malentendidos más comunes entre quienes se acercan a la contabilidad por primera vez.
¿Qué es el debe y qué registras ahí?
El debe es la columna izquierda de cualquier cuenta. En las cuentas de activo y gasto, el debe refleja aumentos. Cuando la empresa recibe dinero, compra un bien o incurre en un gasto, el movimiento queda anotado en el debe de la cuenta correspondiente. La palabra en sí no tiene un significado diferente: es simplemente el nombre del lado izquierdo.
¿Qué es el haber y qué registras ahí?
El haber es la columna derecha. En las cuentas de pasivo, patrimonio e ingresos, el haber refleja aumentos. Cuando la empresa vende algo, contrae una deuda o genera un ingreso, ese movimiento se anota en el haber de la cuenta que corresponda. Al igual que el debe, la palabra no tiene carga semántica: es solo el nombre del lado derecho de la cuenta.
Regla de oro del debe y el haber
Aquí está la regla que nunca debes olvidar: la suma de todos los importes anotados en el debe de un asiento tiene que ser exactamente igual a la suma de todos los importes anotados en el haber. Sin excepción. Si los totales no coinciden, hay un error en el registro y la contabilidad pierde su fiabilidad. Este equilibrio es el corazón del sistema.
Los cinco tipos de cuentas contables
Para aplicar la partida doble correctamente, necesitas saber en qué categoría cae cada cuenta que vas a usar. Existen cinco tipos fundamentales de cuentas contables, y cada una tiene un comportamiento diferente respecto al debe y al haber. Identificar el tipo de cuenta correcta antes de registrar es el primer hábito que debes desarrollar.
Puedes profundizar en cómo cada una de estas cuentas encaja dentro del sistema en el artículo sobre contabilidad por partida doble, donde se desarrolla con mayor detalle el funcionamiento completo del sistema.
¿Cómo se aplica la partida doble paso a paso?
Saber la teoría es el punto de partida, pero el verdadero aprendizaje ocurre cuando aplicas el sistema a situaciones concretas. El proceso para registrar cualquier operación con la partida doble se repite siempre de la misma manera, independientemente de si estás registrando una venta, un gasto o un cobro. Sigue estos cuatro pasos y el equilibrio estará garantizado.
Paso 1 — Identifica la operación
Antes de anotar nada, entiende qué ha pasado económicamente. Hazte estas preguntas: ¿Qué ha recibido la empresa? ¿Qué ha entregado? ¿Ha cambiado alguna deuda? Describir la operación con palabras simples, antes de tocar ninguna cuenta, reduce los errores a casi cero. Por ejemplo: «La empresa ha comprado una impresora pagando con dinero de la caja.»
Paso 2 — Determina las cuentas afectadas
Con la operación clara, identifica qué cuentas cambian. En el ejemplo anterior, la cuenta «Equipo informático» (activo) y la cuenta «Caja» (activo) son las dos afectadas. En operaciones más complejas pueden intervenir tres o más cuentas, pero el principio es siempre el mismo: localiza cada elemento que se ve modificado por la transacción.
Paso 3 — Decide qué va al debe y qué va al haber
Aquí aplicas la tabla de comportamiento que ya conoces. El activo que entra (impresora) se anota en el debe; el activo que sale (dinero de la caja) se anota en el haber. Ambos por el mismo importe. Siguiendo la tabla de los cinco tipos de cuentas, este paso se vuelve mecánico con la práctica y rara vez te genera dudas.
Paso 4 — Verifica el equilibrio
Suma todos los importes del debe y suma todos los importes del haber. Si las dos sumas coinciden, el asiento está correcto. Si no coinciden, revisa qué cuenta has omitido o en qué lado anotaste un importe equivocado. Esta verificación toma segundos y te ahorra descuadres que pueden ser muy difíciles de encontrar más adelante.
Ejemplos de partida doble para principiantes
Nada consolida mejor los conceptos que ver cómo funcionan con casos reales. Los tres ejemplos que encontrarás a continuación representan situaciones habituales en cualquier empresa. Puedes comparar estos registros con los ejemplos de partida doble disponibles en este sitio para practicar con una mayor variedad de operaciones.
Ejemplo 1 — Compra de mercancía al contado
Operación: Una empresa compra mercancía por valor de 1.000 € y paga en efectivo desde la caja.
En este caso, la cuenta «Mercancías» (activo) aumenta porque entra un bien, así que se anota en el debe. La cuenta «Caja» (activo) disminuye porque sale dinero, así que se anota en el haber. Ambos importes son 1.000 €, el equilibrio está garantizado.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Mercancías (activo) | 1.000 | — |
| Caja (activo) | — | 1.000 |
| Total | 1.000 | 1.000 |
Ejemplo 2 — Cobro de una factura de servicios
Operación: Una empresa presta servicios a un cliente y cobra 2.000 € directamente en su cuenta bancaria.
El banco (activo) aumenta porque entra dinero, así que va al debe. Los ingresos por servicios aumentan porque la empresa ha generado una venta, así que van al haber. El resultado es un incremento simultáneo del activo y de los ingresos, manteniendo el equilibrio de la ecuación.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Banco (activo) | 2.000 | — |
| Ingresos por servicios (ingreso) | — | 2.000 |
| Total | 2.000 | 2.000 |
Ejemplo 3 — Compra de equipo a crédito
Operación: La empresa adquiere un ordenador por 800 € que pagará al proveedor en 30 días.
La cuenta de equipo informático (activo) aumenta y va al debe. La cuenta de «Proveedores» (pasivo) también aumenta porque nace una deuda, así que va al haber. En este ejemplo, sube el activo y también sube el pasivo, y la ecuación sigue perfectamente equilibrada.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Equipo informático (activo) | 800 | — |
| Proveedores (pasivo) | — | 800 |
| Total | 800 | 800 |
Errores comunes al empezar con la partida doble
Conocer los tropiezos más frecuentes de los principiantes te ayuda a evitarlos desde el principio. La mayoría de los errores al inicio no son de cálculo, sino de comprensión de los conceptos básicos. Estos son los que aparecen con mayor frecuencia y cómo puedes corregirlos antes de que se conviertan en un hábito.
- Confundir debe con ingreso y haber con gasto: El debe no significa que algo bueno entra, ni el haber que algo malo sale. Son simplemente los nombres de las columnas. Memoriza el comportamiento de cada tipo de cuenta en lugar de asignarles un significado emocional.
- Olvidar registrar una de las dos partes: Anotar solo un lado del asiento rompe el equilibrio. Cada operación siempre necesita mínimo dos movimientos: uno en el debe y uno en el haber. Si solo encuentras uno, el registro está incompleto.
- Clasificar mal el tipo de cuenta: Poner un pasivo donde debería ir un activo, o viceversa, provoca que los estados financieros muestren una imagen distorsionada de la empresa. Antes de anotar, confirma a qué categoría pertenece cada cuenta.
- No verificar el equilibrio al final: Muchos principiantes dan por bueno el asiento sin comprobar que la suma del debe sea igual a la del haber. Esta revisión de diez segundos evita horas de búsqueda de errores más adelante.
- Registrar por el importe equivocado: Un error tipográfico en el importe desequilibra el asiento de inmediato. Compara siempre el dato con el documento original (factura, recibo, contrato) antes de anotarlo en los libros.
Comprender por qué este sistema evita exactamente estos errores es parte de lo que explica la importancia de la partida doble dentro de cualquier organización, sin importar su tamaño o sector.
Preguntas frecuentes
¿Qué diferencia hay entre partida doble y partida simple?
La partida simple registra cada operación en una sola cuenta, anotando únicamente si entra o sale dinero, de manera similar a como llevas un cuaderno de ingresos y gastos en casa. La partida doble, en cambio, registra cada operación en al menos dos cuentas simultáneamente, mostrando tanto el origen como el destino de cada movimiento. La partida doble ofrece una imagen completa y verificable de la situación financiera, mientras que la partida simple resulta insuficiente para reflejar la realidad económica de una empresa de forma íntegra.
¿Cuáles son los principios básicos de la partida doble?
Los principios fundamentales son tres: dualidad, que establece que toda transacción afecta al menos dos cuentas; equilibrio, que obliga a que la suma del debe sea siempre igual a la suma del haber en cada asiento; y causalidad, que indica que no puede existir un débito sin un crédito de igual valor, ni viceversa. Estos tres principios se aplican sin excepción en cada registro, independientemente del tipo de operación que se esté contabilizando. Las características de la partida doble desarrollan con más profundidad cada uno de estos principios.
¿Qué pasa si el debe no es igual al haber?
Cuando el debe y el haber no coinciden en un asiento, significa que hay un error en el registro. Puede tratarse de un importe anotado de forma incorrecta, una cuenta omitida o un movimiento colocado en el lado equivocado. El desequilibrio entre debe y haber es la señal de alarma que hace de la partida doble un sistema autodetector de errores. Antes de continuar con más registros, debes localizar y corregir el error porque, de lo contrario, los estados financieros perderán fiabilidad.
¿La partida doble es obligatoria para todas las empresas?
En la mayoría de los países, la contabilidad por partida doble es el método legalmente reconocido y exigido para llevar los libros oficiales de cualquier empresa o entidad mercantil. Los autónomos y pequeños negocios pueden tener regímenes simplificados en algunos territorios, pero en cuanto una organización tiene obligación de presentar cuentas anuales o balance, la partida doble pasa a ser el sistema de registro requerido por la normativa contable aplicable, ya sea el Plan General Contable en España o normas equivalentes en otros países hispanohablantes.
¿Qué es un asiento contable en la partida doble?
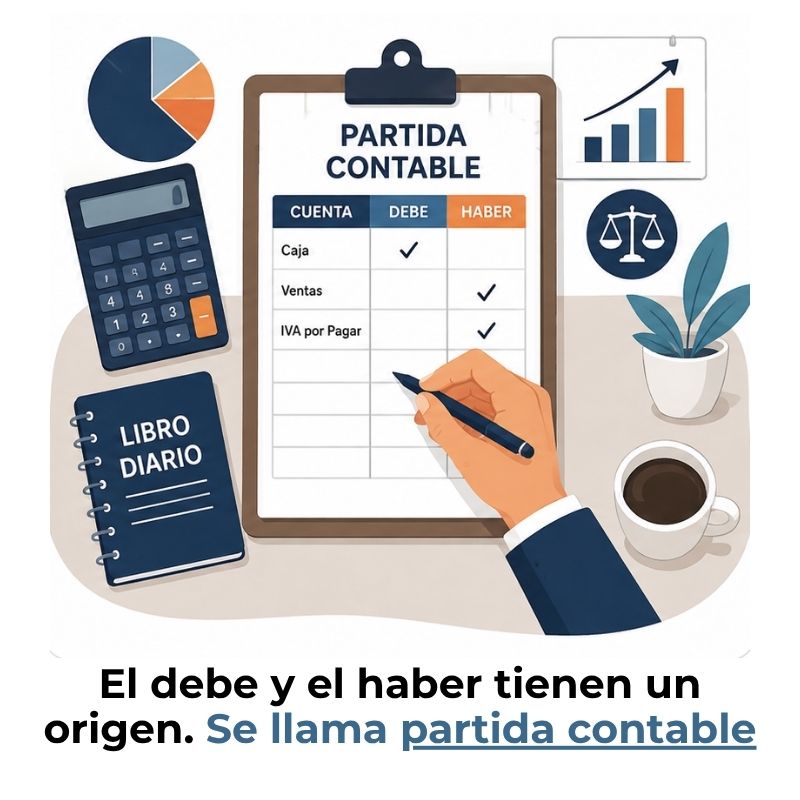
Un asiento contable es el registro formal de una operación económica dentro del sistema de partida doble. Cada asiento incluye la fecha de la operación, las cuentas afectadas, los importes que van al debe y los que van al haber, y una breve descripción del movimiento. El asiento es la unidad mínima de registro en contabilidad y queda anotado en el libro diario, que recoge de forma cronológica todas las operaciones de la empresa. Pueden existir asientos simples con dos cuentas o asientos compuestos con tres o más cuentas.
¿Cómo afecta la partida doble a los estados financieros?
Los estados financieros, como el balance de situación y la cuenta de resultados, se construyen directamente a partir de los asientos registrados por partida doble. Gracias al equilibrio constante entre debe y haber, el balance siempre refleja que el activo es igual a la suma del pasivo más el patrimonio, lo que garantiza que los informes financieros sean fiables y auditables. Si algún asiento tiene errores, esos errores se trasladarán automáticamente a los estados financieros, distorsionando la imagen real de la empresa.
¿Se puede aprender la partida doble sin conocimientos previos?
Sí, completamente. La partida doble se basa en una lógica clara y repetible que cualquier persona puede aprender con práctica. Los conceptos clave —ecuación contable, tipos de cuentas y reglas del debe y el haber— se asimilan con rapidez cuando se trabajan con ejemplos reales. La clave está en practicar con operaciones sencillas hasta que el razonamiento se vuelva automático, y después ir aumentando la complejidad de las situaciones. No necesitas un fondo previo en contabilidad para empezar: solo constancia y orden.
Conclusión
La partida doble no es un método complicado: es una lógica sencilla que, una vez que la interiorizas, hace que cada operación financiera tenga sentido de forma inmediata. Su principio central —que cada movimiento afecta siempre a dos cuentas por el mismo valor— es lo que mantiene los registros contables equilibrados, fiables y coherentes con la realidad de cualquier empresa.
A partir de lo que has aprendido, puedes empezar a practicar con los pasos y ejemplos que has visto aquí. Identifica la operación, localiza las cuentas afectadas, asigna cada una al debe o al haber según su tipo y verifica el equilibrio. Con cada asiento que completes, el proceso se vuelve más natural y los errores, más raros.
Si quieres seguir avanzando, en este sitio web encontrarás más contenidos sobre contabilidad explicados con la misma claridad: desde los fundamentos hasta casos prácticos que te ayudarán a afianzar lo aprendido y a dar los siguientes pasos con seguridad.
También te puede interesar:
¿Qué es una partida contable y cómo funciona?
La partida doble en México: ¿Cómo funciona?
Ejemplos de asiento mixto en contabilidad

¿Cuánto cuesta implementar partida doble en un negocio?
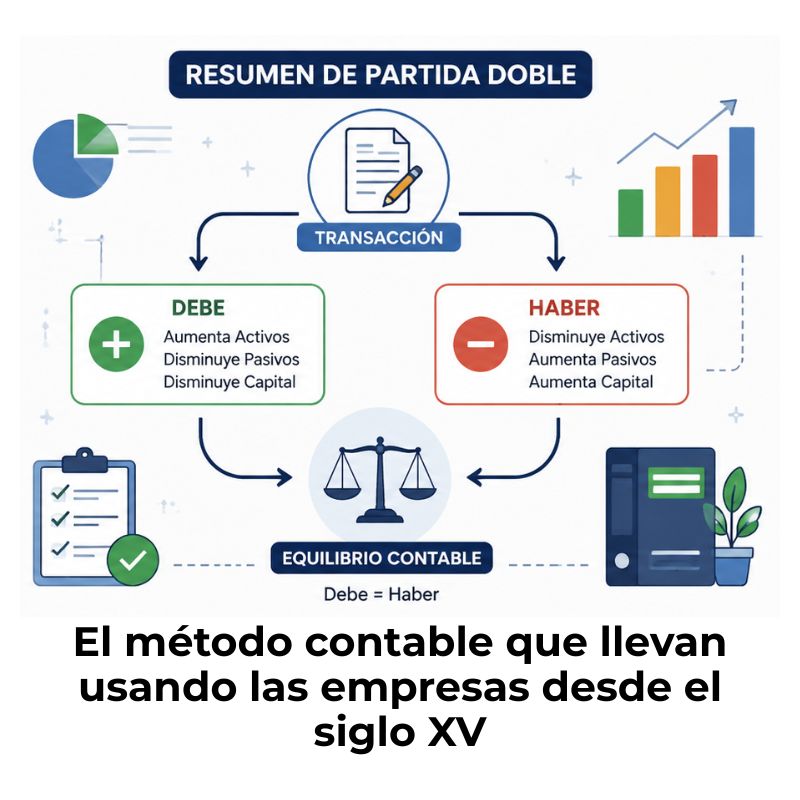
Resumen de partida doble: El método que no falla
Diferencias entre partida doble manual y digital

Características de la partida doble